
Vous possédez un bien immobilier avec vos proches ? Vous redoutez sans doute les blocages de l’indivision. Par ailleurs, vous souhaitez peut-être préparer votre succession sans payer des droits astronomiques. La SCI familiale débutants en 2026 est donc l’outil idéal. Pourtant, cette structure reste souvent méconnue des néophytes. En effet, beaucoup la perçoivent comme complexe ou réservée aux grands patrimoines. C’est pourquoi ce guide vous explique, pas à pas, comment la monter concrètement. Vous découvrirez ainsi les erreurs à éviter absolument quand on débute.
Table des matières
- Qu’est-ce qu’une SCI familiale ? Définition pour les débutants
- SCI familiale vs indivision : pourquoi la SCI gagne presque toujours
- Les 4 étapes pour créer votre SCI familiale en 2026
- Quel régime fiscal choisir : IR ou IS ?
- La SCI familiale, outil de transmission patrimoniale
- Les 6 erreurs de débutants à éviter absolument
- Chiffres Clés
- FAQ
Qu’est-ce qu’une SCI familiale ? définition pour les débutants
La SCI familiale est une société réservée aux membres d’une même famille. En effet, elle regroupe parents, enfants ou conjoints. Son objet unique consiste à détenir et gérer des biens immobiliers de façon collective. Concrètement, la société possède l’immeuble à la place des individus. Par conséquent, les membres détiennent des parts sociales plutôt qu’une quote-part en direct. Ce glissement technique change ainsi radicalement la gestion quotidienne.
Pourquoi ce mécanisme est-il si puissant ?
La SCI familiale permet de transmettre des parts sociales plutôt qu’un bien immobilier en direct. Cette différence change tout : vous pouvez transmettre progressivement, utiliser l’abattement de 100 000 € par enfant tous les 15 ans, et conserver une réserve d’usufruit pour continuer à percevoir les revenus.
En clair : vous organisez votre patrimoine de votre vivant, à votre rythme, en gardant le contrôle. C’est l’alternative la plus souple à la succession classique.
📊 100 000 €/enfant tous les 15 ans – Abattement fiscal SCI familiale
SCI familiale vs indivision : pourquoi la SCI gagne presque toujours
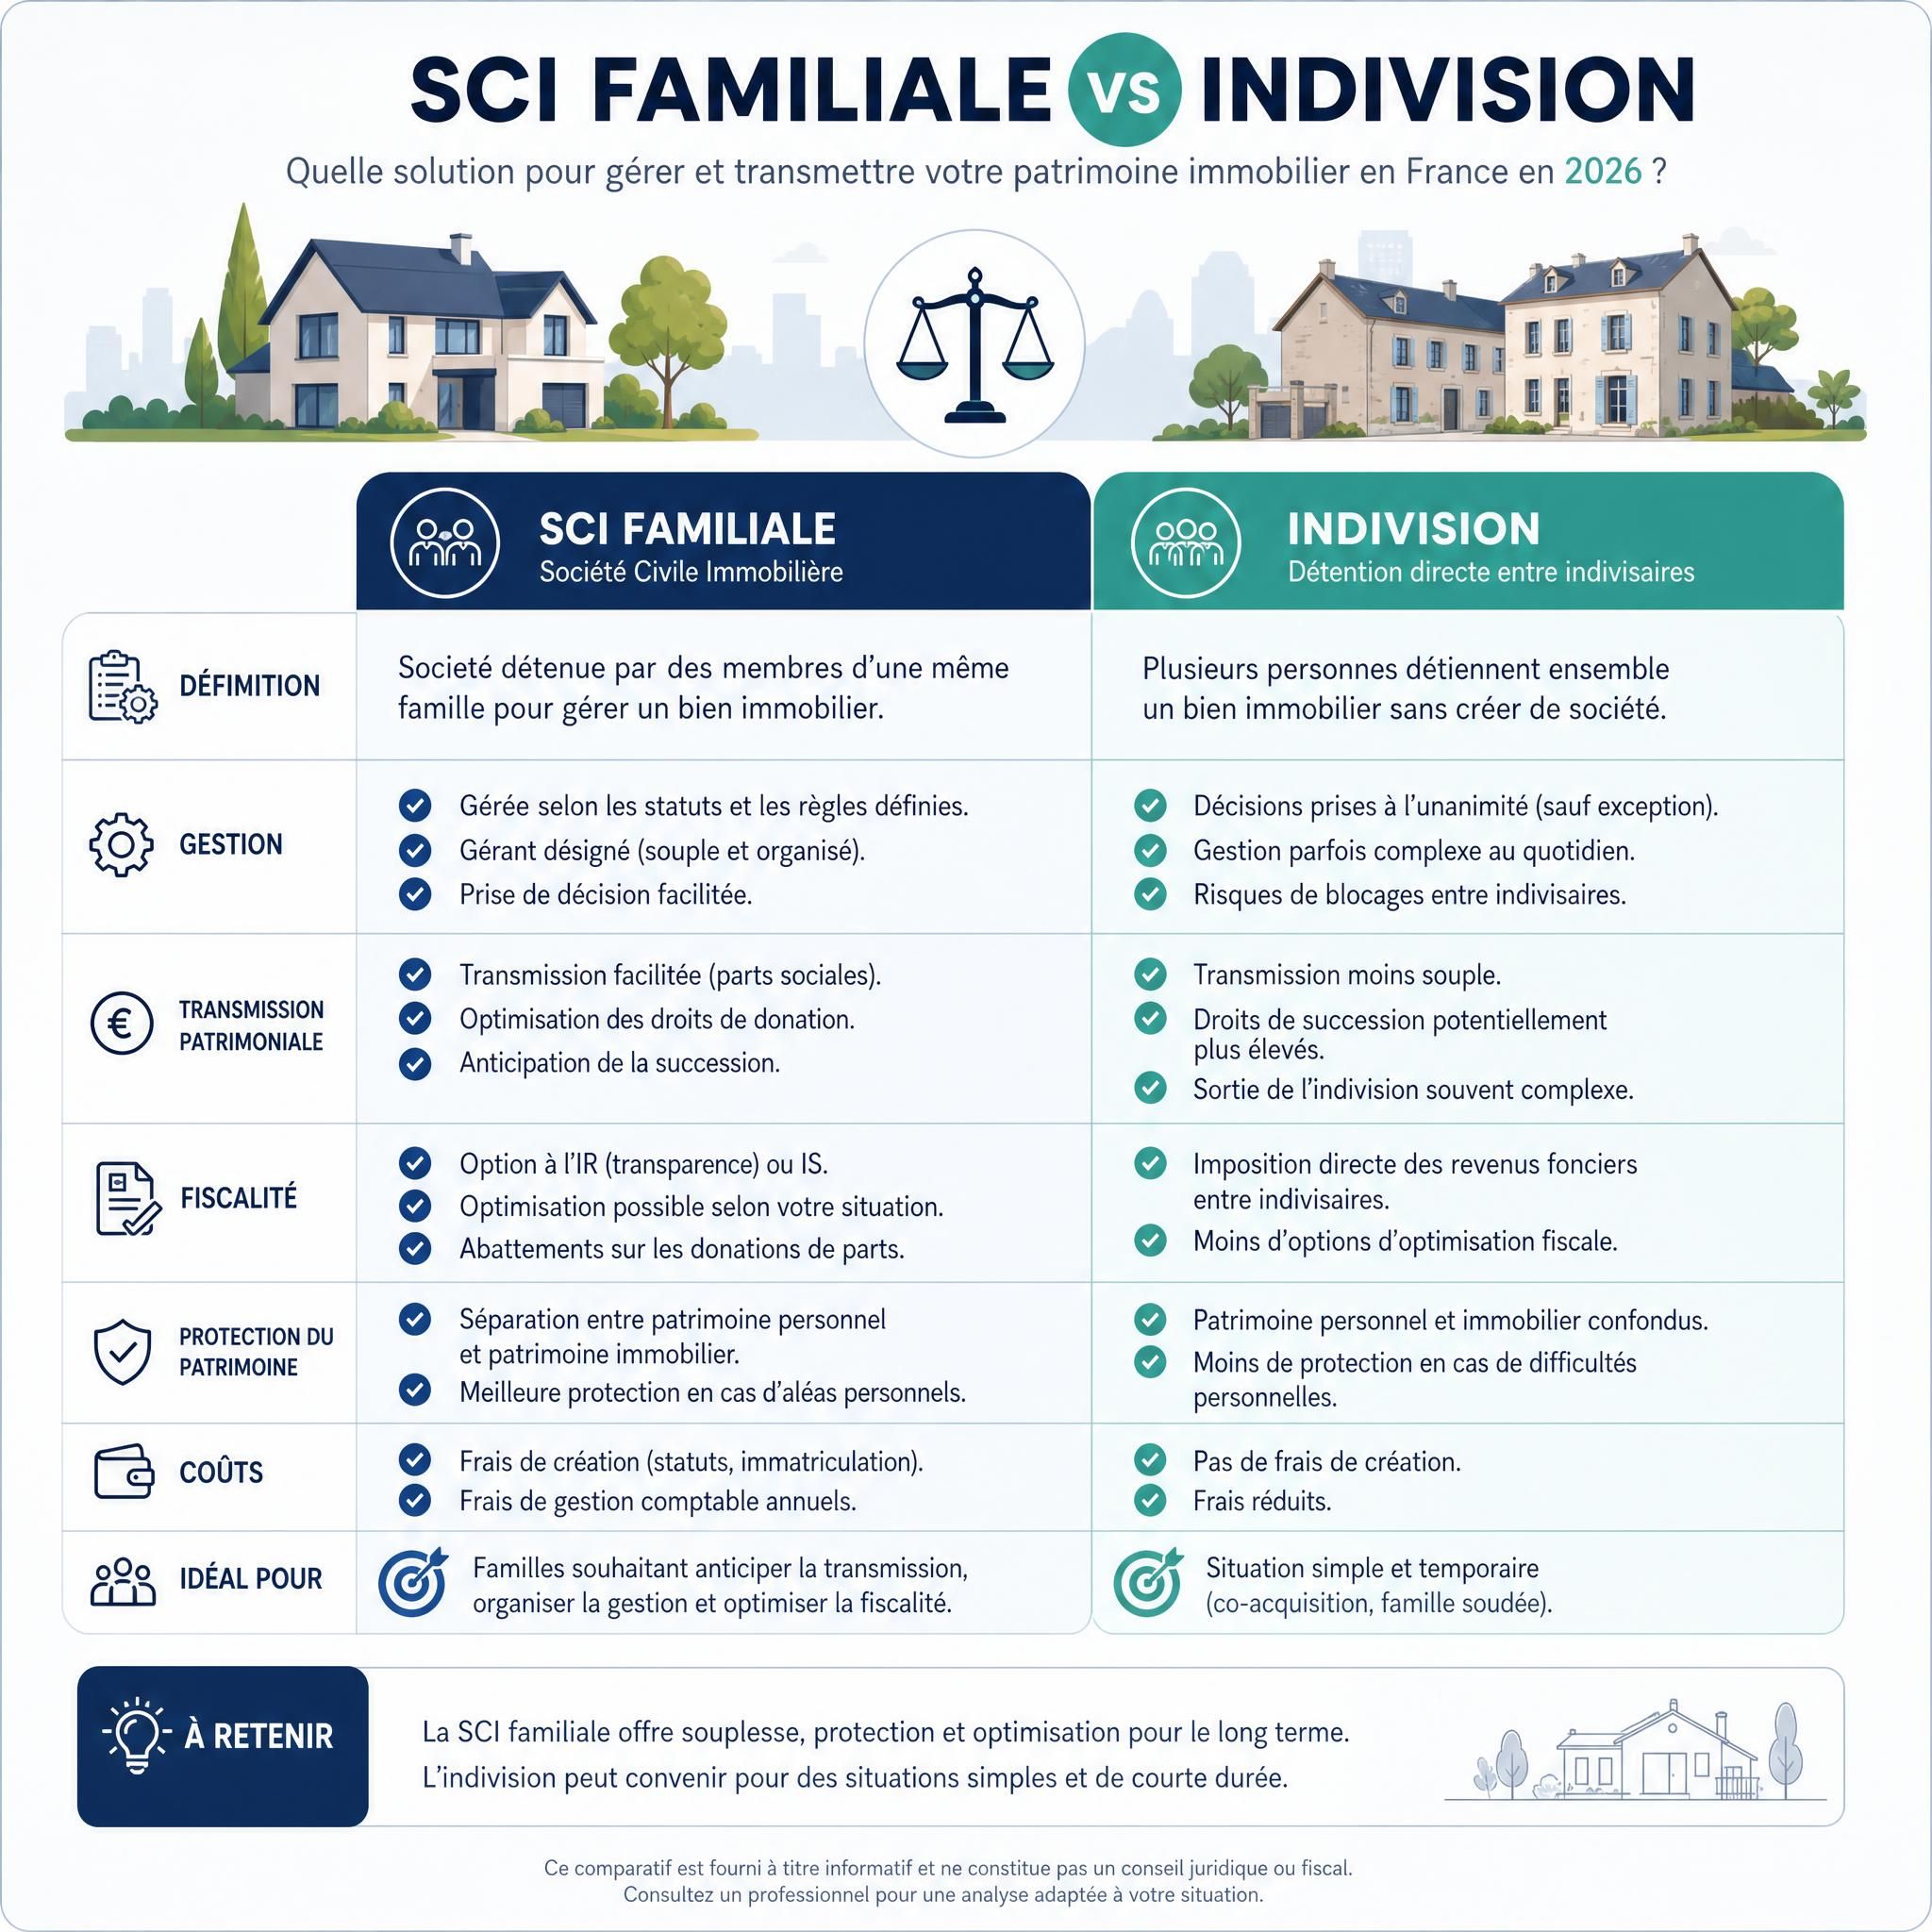
En indivision, toute décision importante requiert l’unanimité. Par conséquent, un seul héritier peut bloquer la vente ou les travaux. De plus, les conflits familiaux transforment souvent l’indivision en bataille judiciaire. En revanche, la SCI familiale facilite la gestion collective. En effet, un gérant désigné s’occupe du quotidien. Ainsi, la répartition des parts clarifie les responsabilités de chacun. Enfin, la clause d’agrément encadre efficacement l’entrée de nouveaux associés.
Le problème central de l’indivision
En indivision, toute décision importante requiert l’unanimité des co-indivisaires. Un seul héritier récalcitrant peut bloquer la vente, les travaux, la mise en location. Les conflits familiaux, les divorces ou les successions non anticipées transforment régulièrement l’indivision en bataille judiciaire.
Le tableau comparatif qui dit tout
| Critère | Indivision | SCI familiale |
|---|---|---|
| Création | Automatique (0 €) | Dès 313 € via INPI |
| Prise de décision | Unanimité souvent requise | Majorité statutaire (flexible) |
| Transmission | Droits de succession plein tarif | Abattements + décote 10-20 % |
| Gestion quotidienne | Tous les indivisaires concernés | Un gérant désigné |
| Protection en cas de conflit | Faible | Forte (clauses d’agrément) |
| Comptabilité | Aucune | Minimale (IR) ou complète (IS) |
| Responsabilité | Proportionnelle | Indéfinie et proportionnelle |
La SCI familiale permet de faciliter la gestion collective : un gérant gère le quotidien, la répartition des parts sociales clarifie les responsabilités, et la clause d’agrément encadre l’entrée d’un nouvel associé.
💡 Bon à savoir : L’indivision est simple à mettre en place mais fragile dans la durée. La SCI est plus lourde à créer, mais bien plus solide pour la gestion à long terme.
Les 4 étapes pour créer votre SCI familiale en 2026
Créer une SCI familiale en 2026 est désormais simple et rapide. En effet, la procédure s’effectue entièrement en ligne via le Guichet unique de l’INPI.
Tout d’abord, vous devez rédiger les statuts de la société. Cette pièce maîtresse définit précisément les règles entre les associés. Ensuite, il convient de déposer le capital social sur un compte bancaire bloqué. Bien qu’un capital de un euro soit légalement possible, nous vous conseillons d’apporter une somme plus cohérente.
Par ailleurs, vous devez publier un avis de constitution dans un Journal d’Annonces Légales. Enfin, vous pouvez finaliser l’immatriculation de votre société sur la plateforme officielle de l’INPI. Ainsi, votre SCI obtiendra son numéro SIRET en quelques jours seulement.
Étape 1 — rédiger les statuts (la pièce maîtresse)
Les statuts sont l’acte fondateur de votre SCI. Ils définissent les règles du jeu entre associés pour des décennies. Certaines mentions obligatoires doivent figurer dans les statuts, parmi lesquelles : le nom de votre société, votre objet social, le nom des associés, le capital social, les apports des associés, et la durée de vie de la société ne dépassant pas 99 ans.
Vous avez trois options pour rédiger vos statuts :
- En autonomie (DIY) : gratuit, mais risqué sans expertise juridique
- Via une plateforme en ligne : 200 à 400 €, rapide et suffisant pour les cas simples
- Chez un notaire : 1 500 à 2 500 €, indispensable si un bien est apporté au capital ou si le patrimoine dépasse 300 000 €
⚠️ Attention : utiliser des statuts « copiés-collés » sans clause d’agrément ou de préemption adaptée est une erreur classique — et on découvre souvent le problème au décès d’un associé.
Étape 2 — déposer le capital social
Il n’existe pas de montant minimum pour le capital social. Ainsi, il est possible de créer une SCI familiale avec 1 €. Cependant, il convient de disposer d’un capital suffisant pour votre activité, afin de gagner en crédibilité et de rassurer les établissements de crédit si vous avez besoin de financement.
En pratique, un capital entre 1 000 € et 10 000 € est recommandé pour une SCI familiale classique.
Étape 3 — publier l’annonce légale
Cette formalité obligatoire consiste à annoncer la création de votre SCI dans un Journal d’Annonces Légales (JAL). L’annonce légale obligatoire coûte 191 € HT en 2026 pour une SCI (arrêté du 4 décembre 2024).
Étape 4 — immatriculer la SCI au RCS via le guichet unique
La dernière étape se fait entièrement en ligne sur formalites.entreprises.gouv.fr (Guichet unique INPI). Les frais d’immatriculation au RCS s’élèvent à 66,88 € TTC, et la déclaration des bénéficiaires effectifs à l’INPI est obligatoire dès la constitution (environ 20 € à la création).
Récapitulatif des coûts de création en 2026
| Poste | DIY | Plateforme | Notaire |
|---|---|---|---|
| Rédaction statuts | 0 € | 200–400 € | 1 500–2 500 € |
| Annonce légale | 191 € HT | 191 € HT | 191 € HT |
| Greffe + bénéficiaires | ≈ 84 € | ≈ 84 € | ≈ 84 € |
| Total estimé | ≈ 313 € | ≈ 520–720 € | ≈ 1 800–2 800 € |
📊 Dès 313 € en 2 à 4 semaines – Coût création SCI familiale 2026
Quel régime fiscal choisir : IR ou IS ?
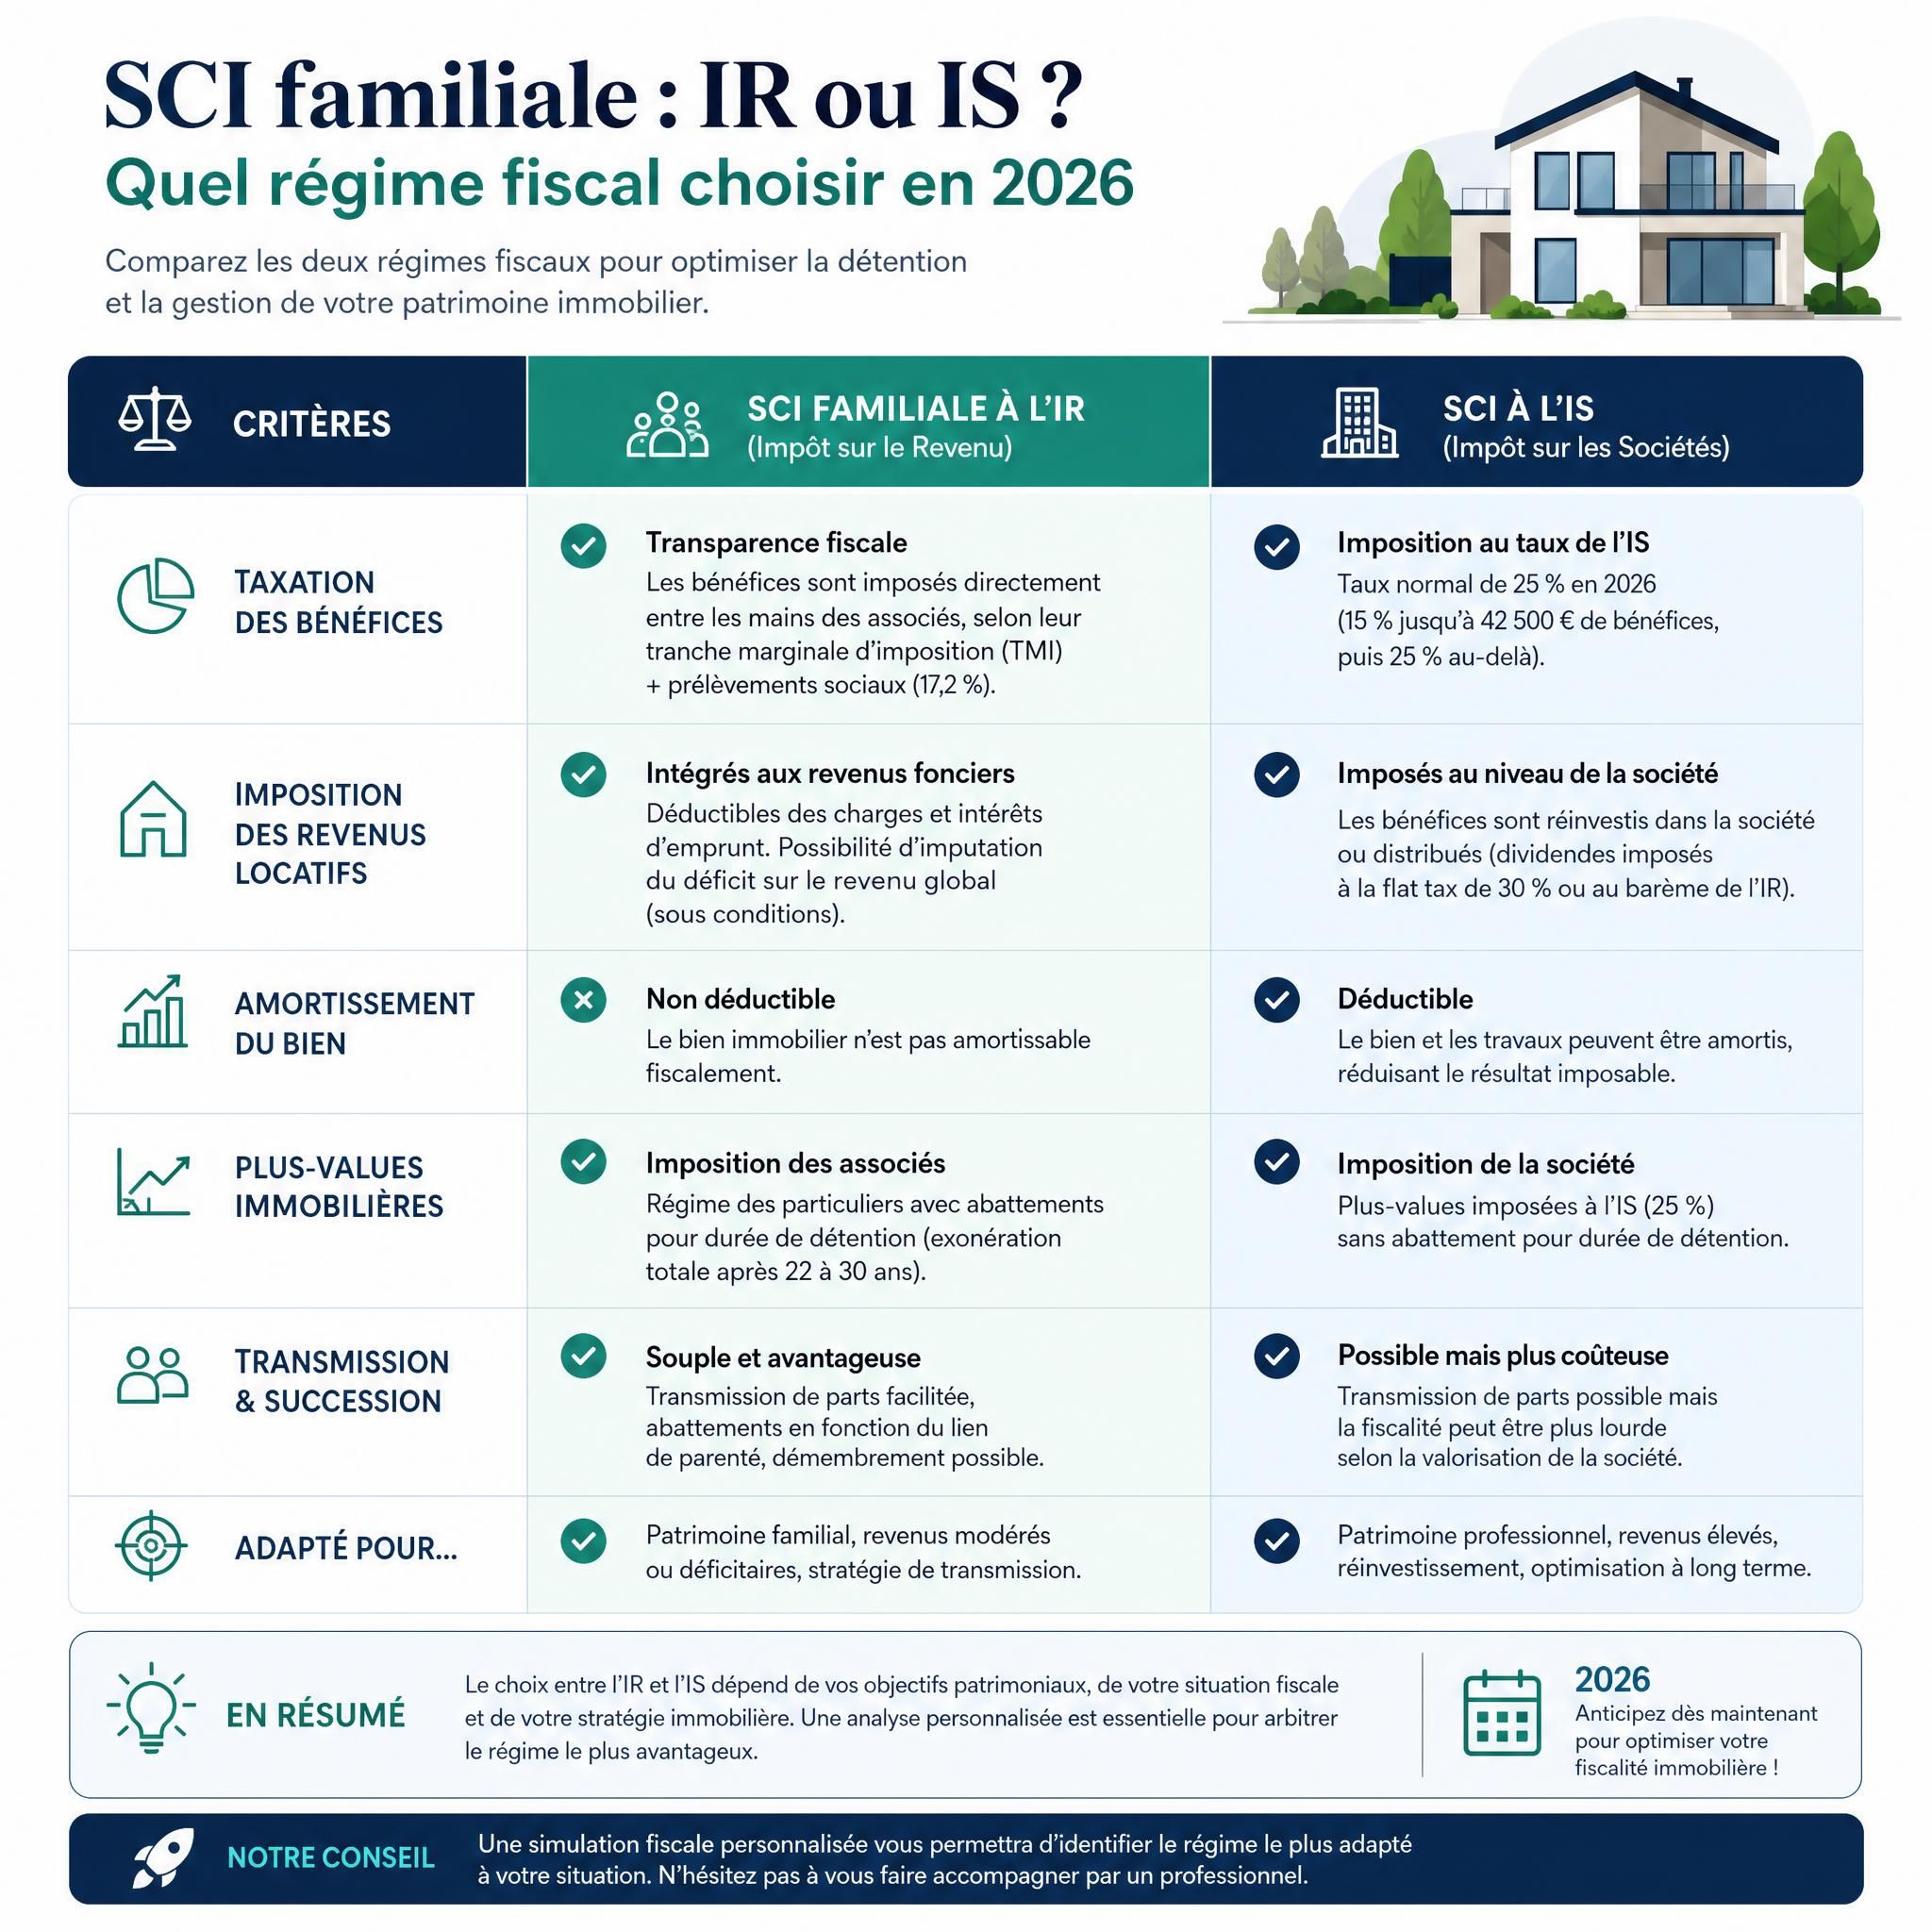
Le régime IR est souvent privilégié pour les familles. En effet, les revenus fonciers remontent chez chaque associé. Ils sont alors imposés selon la tranche marginale. Par ailleurs, vous bénéficiez d’abattements pour durée de détention sur la plus-value. En revanche, la SCI à l’IS peut pratiquer l’amortissement. Cela réduit donc le bénéfice imposable à court terme. Toutefois, la revente devient fiscalement plus lourde avec ce régime.
La SCI à l’impôt sur le revenu (IR) — le choix par défaut
Le régime IR est souvent privilégié pour les SCI familiales. Les revenus fonciers remontent chez chaque associé, imposés à sa tranche marginale + 17,2 % de prélèvements sociaux, avec la plus-value des particuliers bénéficiant d’abattements pour durée de détention.
Avantages de l’IR pour les débutants :
- Comptabilité simplifiée (pas de bilan obligatoire)
- Exonération progressive des plus-values après 22 ans de détention
- Idéal si l’objectif principal est la transmission patrimoniale
La SCI à l’impôt sur les sociétés (IS) — pour les revenus locatifs importants
La SCI à l’IS peut pratiquer l’amortissement, ce qui réduit le bénéfice imposable, mais rend la revente plus coûteuse. Vous combinez donc optimisation court terme et taxation plus lourde à la vente.
Le taux IS en 2026 :
- 15 % jusqu’à 42 500 € de bénéfices (taux réduit)
- 25 % au-delà (taux normal)
⚠️ Piège à éviter : si la SCI perçoit plus de 10 % de recettes de location meublée, l’application de l’IS est automatique et définitive — c’est un piège classique des SCI familiales.
Tableau de décision IR vs IS
| Situation | IR recommandé | IS recommandé |
|---|---|---|
| Objectif principal : transmission | ✅ | ❌ |
| Revenus locatifs importants | ❌ | ✅ |
| Revente prévue à moyen terme | ✅ | ❌ |
| Associés fortement fiscalisés | ❌ | ✅ |
| Location nue uniquement | ✅ | ❌ |
| Amortissement souhaité | ❌ | ✅ |
La SCI familiale, outil de transmission patrimoniale
C’est l’un des atouts les plus puissants de la SCI familiale — et l’une des raisons principales pour lesquelles les familles françaises y recourent massivement.
Le mécanisme des donations de parts sociales
En France, chaque parent peut transmettre tous les 15 ans jusqu’à 100 000 € par enfant sans payer de droits de donation. Plutôt que de transmettre un bien en une seule fois, la SCI permet de donner progressivement des parts sociales, en bénéficiant de cet abattement à chaque donation.
La décote sur les parts sociales : un levier méconnu
Les parts d’une SCI ne valent pas exactement leur valeur « mathématique ». Elles bénéficient d’une décote de 10 à 20 % liée à leur caractère non liquide. Concrètement, si votre bien vaut 300 000 €, les parts peuvent être évaluées à 240 000–270 000 € pour le calcul des droits de donation. Moins de droits à payer, légalement.
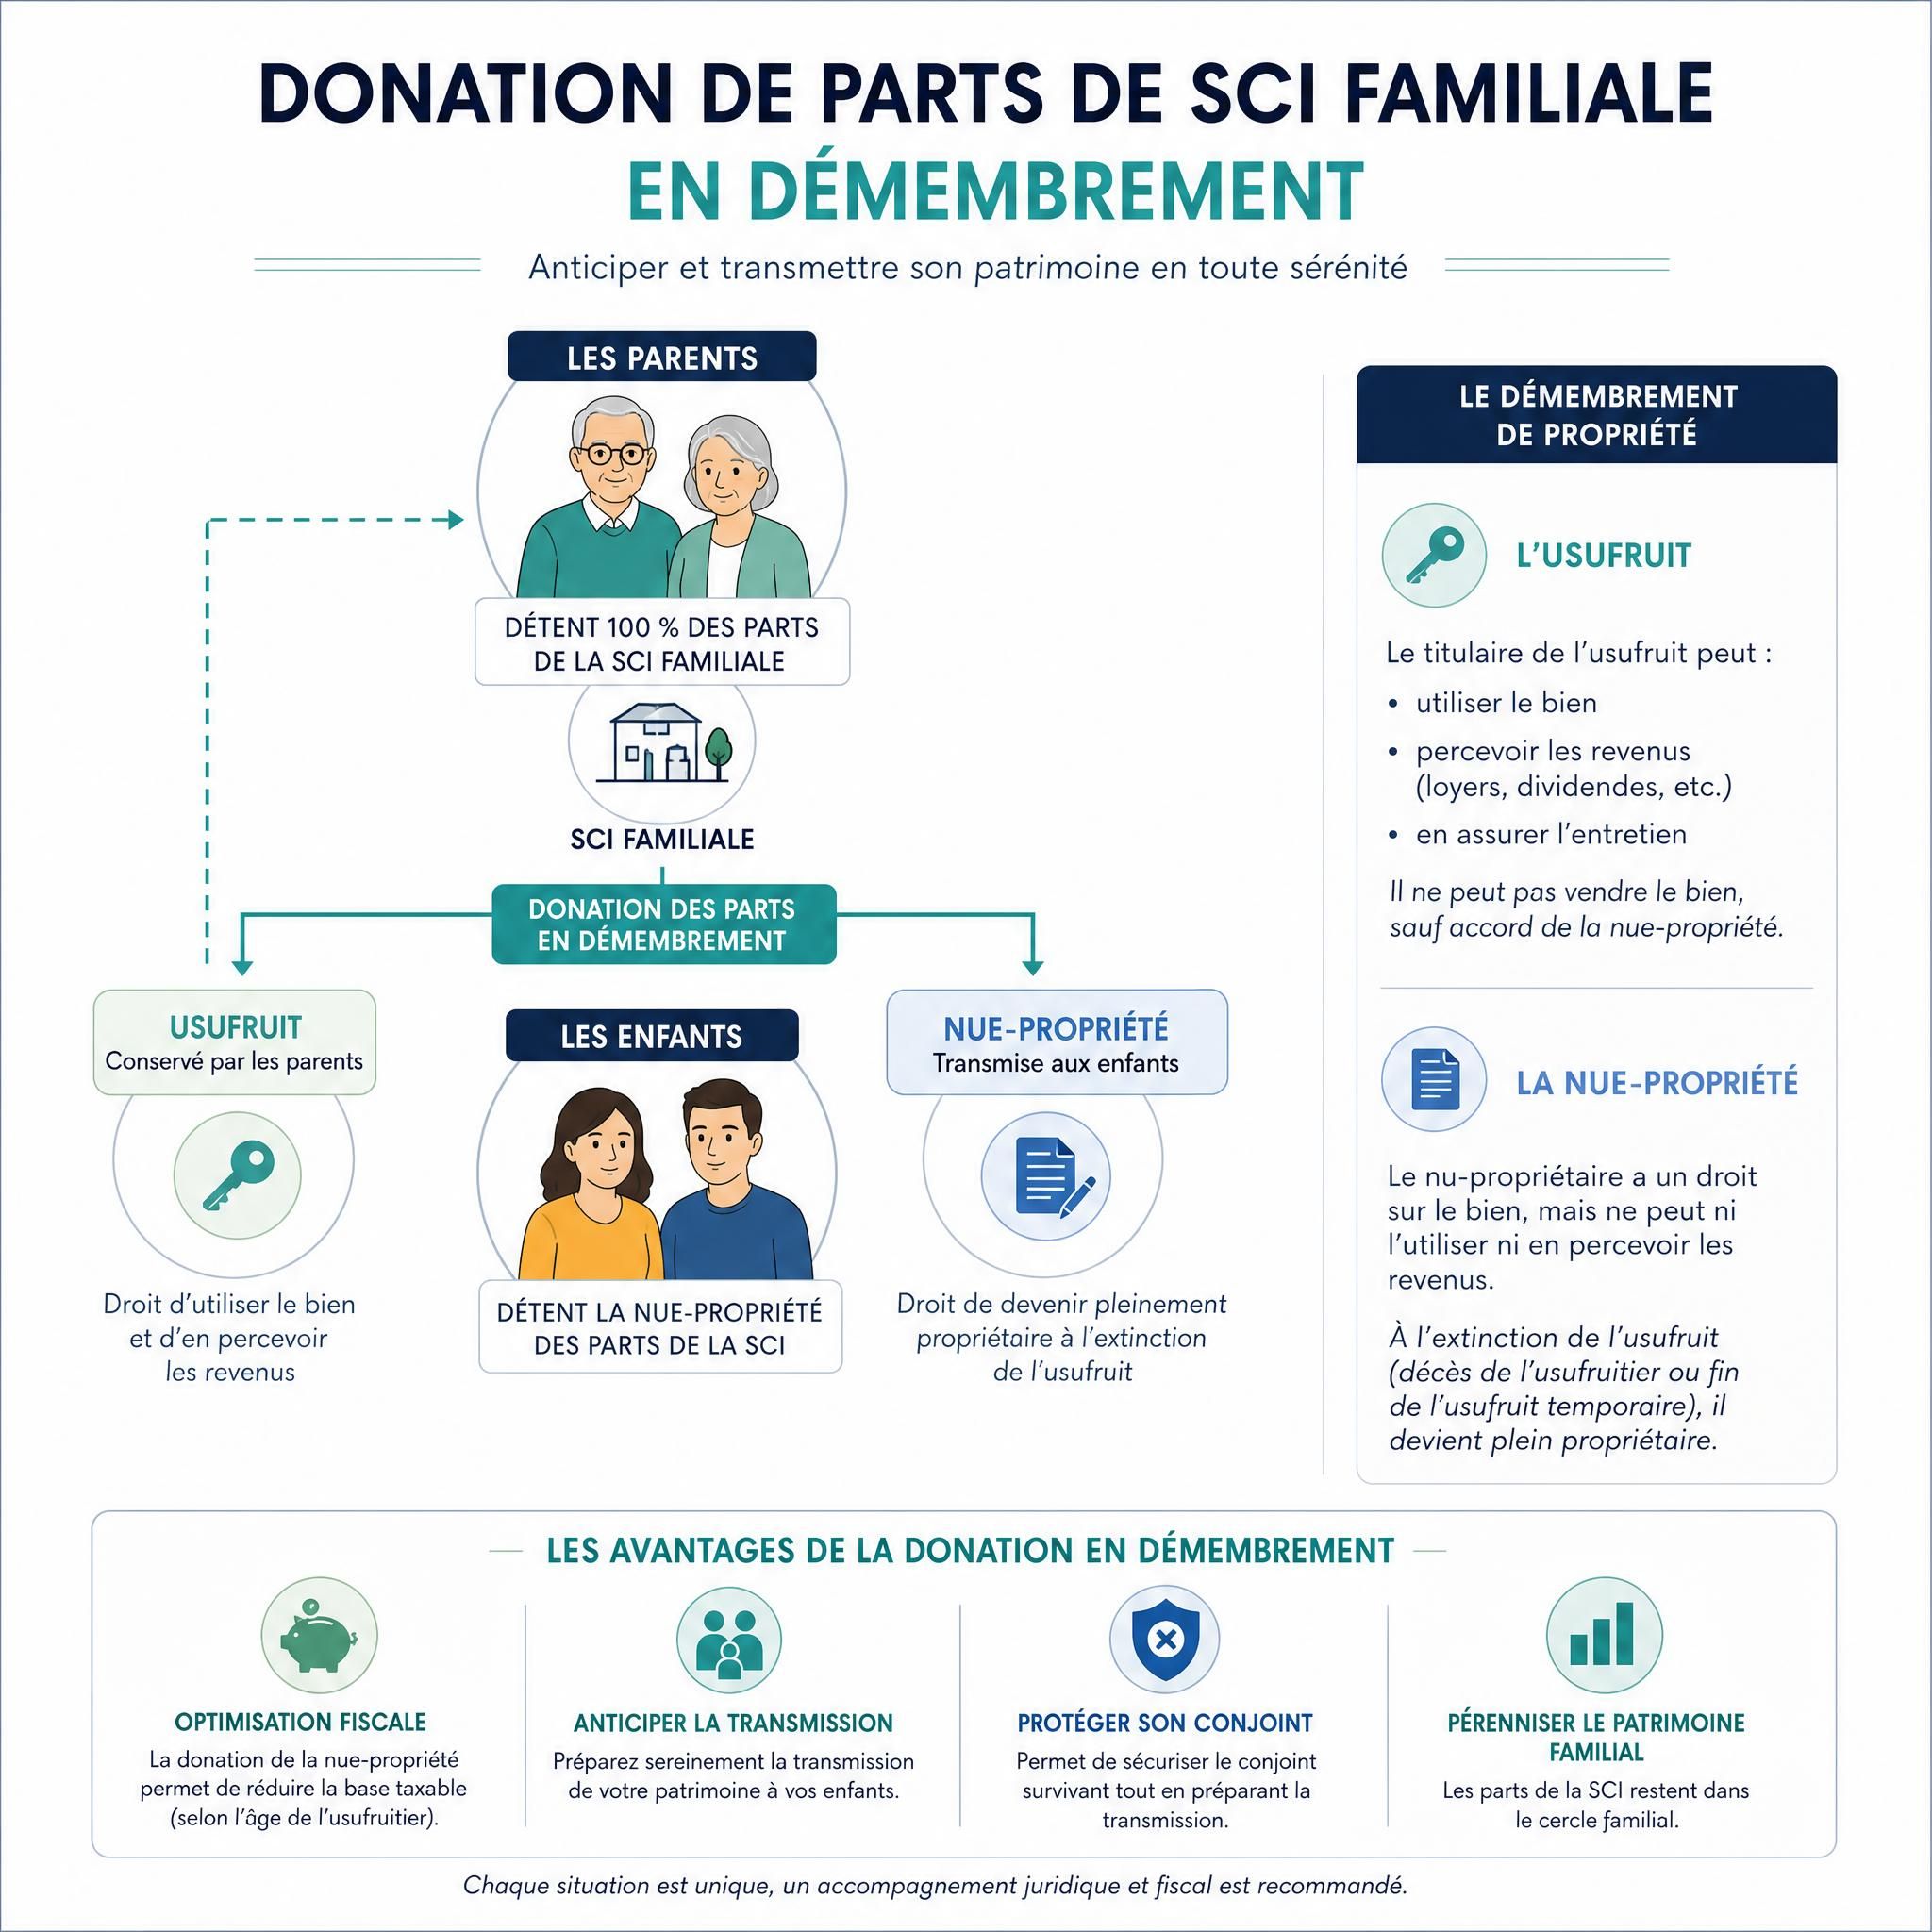
Le démembrement de parts : conserver les revenus, transmettre la valeur
Avec une SCI, il est possible de démembrer les parts sociales : les parents conservent l’usufruit (et donc les revenus locatifs), tandis que les enfants reçoivent la nue-propriété. Ce mécanisme réduit la valeur taxable des parts transmises.
Simulation chiffrée sur 20 ans
| Scénario | Coût total | Économie |
|---|---|---|
| Détention directe (transmission classique) | ~25 000 € de droits | Référence |
| Indivision | ~25 000 € + risque de blocage | Référence |
| SCI familiale IR | ~12 000 € (création + frais annuels) | +13 000 € d’économie nette |
« La SCI familiale permet d’éviter l’indivision, de faciliter la transmission aux héritiers et d’optimiser la fiscalité »
— Valority
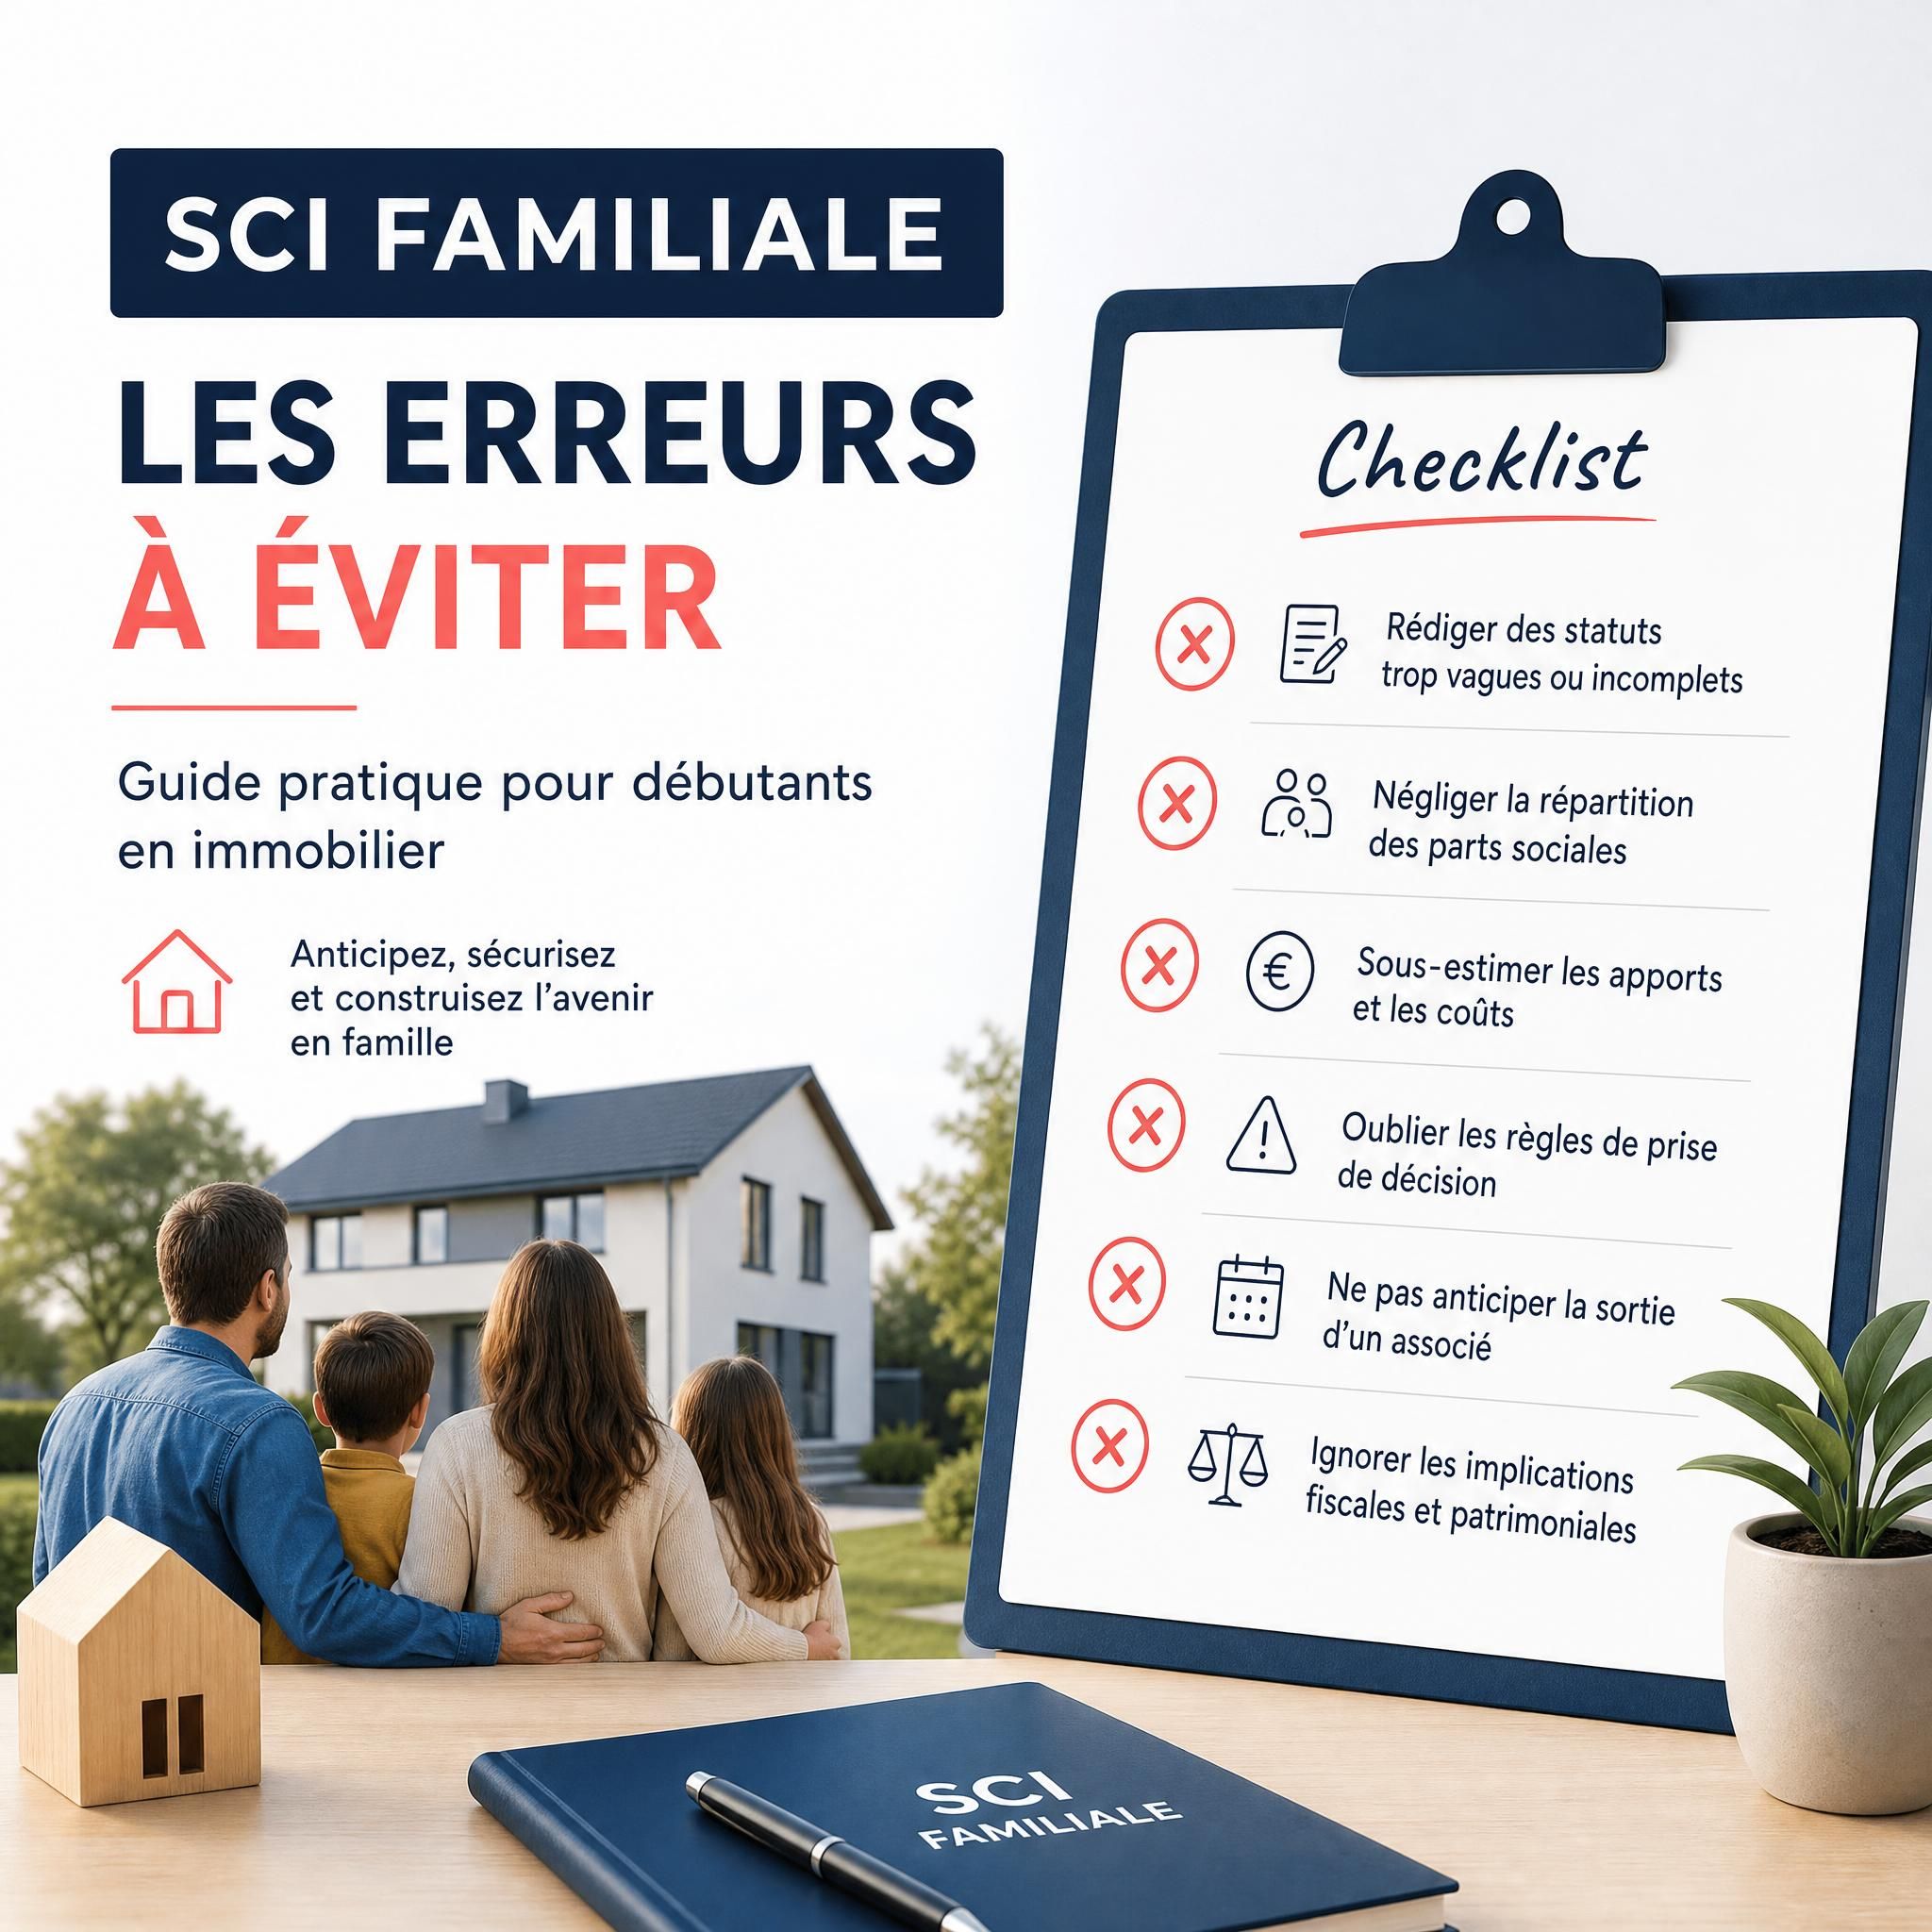
SCI familiale débutants : Les 6 erreurs de débutants à éviter absolument
En 2026, plusieurs facteurs se cumulent pour rendre la SCI familiale plus complexe : hausse des taux et difficultés de refinancement, pression énergétique (DPE, travaux imposés) sur les immeubles anciens, valorisations immobilières plus incertaines. Voici les pièges classiques à déjouer.
❌ erreur 1 : utiliser des statuts types sans les adapter
Des statuts copiés sur internet sans adaptation à votre situation familiale, c’est la garantie de découvrir des clauses manquantes au pire moment (décès, divorce, conflit). Investir 500 à 1 500 € dans des statuts sur mesure est la solution.
❌ erreur 2 : fixer un capital social symbolique à 1 €
Un capital de 1 € est légalement possible, mais aucune crédibilité bancaire n’est possible avec un capital aussi faible. Un capital de 1 000 à 10 000 € minimum est recommandé.
❌ erreur 3 : oublier la clause de retrait
Sans clause de retrait dans les statuts, un associé qui souhaite partir peut se retrouver « prisonnier » de la SCI. Cela peut mener à une dissolution judiciaire — coûteuse et douloureuse pour toute la famille.
❌ erreur 4 : ne pas anticiper le divorce ou le décès
Sur le papier, la SCI familiale devait tout simplifier. Dans la vraie vie, quand arrive le divorce, cette structure se transforme souvent en piège. Une clause de rachat forcé en cas de divorce est indispensable.
❌ erreur 5 : mettre la résidence principale en SCI
C’est l’une des erreurs les plus coûteuses. En plaçant votre résidence principale dans une SCI, vous perdez l’abattement IFI, l’exonération de plus-value sur la résidence principale, et l’accès au PTZ. Dans ce cas, la donation en nue-propriété directe est bien plus avantageuse.
❌ erreur 6 : faire de la location meublée dans une SCI à l’IR
Faire de la location meublée régulière dans une SCI IR en pensant rester « civil » est un risque de requalification avec des surprises fiscales importantes. Si vous souhaitez faire du meublé, anticipez le régime IS dès la création.
Homey vous accompagne dans votre projet SCI
Avec 15 ans d’expérience dans l’immobilier et une communauté de 80 000 followers, Homey accompagne les particuliers et les familles dans leurs projets patrimoniaux, de la première estimation à la structuration juridique. Nos experts vous aident à évaluer si la SCI familiale est la bonne solution pour votre situation — et à la mettre en place dans les meilleures conditions.
📞 Obtenez une estimation gratuite de votre bien et évaluez le potentiel patrimonial de votre SCI familiale en 2026.
📅 Prenez rendez-vous avec un expert Homey pour un bilan patrimonial personnalisé, sans engagement.
Chiffres clés
📊 100 000 € d’abattement par enfant tous les 15 ans sur les donations de parts SCI (Source : Art. 779 CGI 2026)
💡 10 à 20 % de décote sur la valeur des parts sociales pour le calcul des droits de donation (Source : Pratique notariale 2026)
🏠 313 € minimum pour créer une SCI familiale via le Guichet unique INPI en 2026 (Source : INPI / sci-ai.app 2026)
📈 13 000 € d’économie nette estimée sur 20 ans avec une SCI familiale vs détention directe pour 2 enfants (Source : Hagnéré Patrimoine 2026)
📊 ~13 000 € d’économie nette vs détention directe – SCI familiale économie sur 20 ans
SCI familiale débutants : Questions fréquentes (FAQ)
SCI familiale débutants : Combien de personnes minimum faut-il pour créer une SCI familiale ?
Une SCI familiale nécessite au minimum 2 associés. Il n’y a pas de maximum légal. Les associés doivent être membres d’une même famille (parents, enfants, frères, sœurs, conjoints, grands-parents, cousins…). Un enfant mineur peut être associé, ce qui est d’ailleurs fiscalement très intéressant pour optimiser les donations anticipées.
SCI familiale débutants : Peut-on créer une SCI familiale sans notaire ?
Oui, c’est possible. Si aucun bien immobilier n’est apporté au capital lors de la création (apport en numéraire uniquement), les statuts sous seing privé suffisent. Cependant, pour une SCI familiale avec transmission patrimoniale ou un patrimoine supérieur à 300 000 €, un notaire est fortement recommandé pour sécuriser les clauses essentielles et éviter les pièges fiscaux.
SCI familiale débutants : Quelle est la différence entre SCI familiale à l’IR et à l’IS ?
À l’IR, les revenus fonciers remontent directement chez chaque associé selon sa quote-part, avec une exonération progressive des plus-values après 22 ans. C’est le régime recommandé pour la transmission patrimoniale. À l’IS, la société est imposée sur ses bénéfices (15 % jusqu’à 42 500 €, puis 25 %), avec possibilité d’amortir les biens — mais la revente est fiscalement plus lourde. L’IS convient davantage aux SCI à vocation locative intensive avec des associés fortement imposés.
SCI familiale débutants : Peut-on mettre sa résidence principale dans une SCI familiale ?
C’est légalement possible mais fiscalement déconseillé. En plaçant votre résidence principale dans une SCI, vous perdez l’exonération de plus-value sur la résidence principale, l’abattement IFI et l’accès au PTZ. Dans la grande majorité des cas, la donation en nue-propriété directe est une meilleure stratégie pour la résidence principale.
SCI familiale débutants : Quelles sont les obligations annuelles d’une SCI familiale ?
Une SCI familiale à l’IR doit déclarer ses revenus fonciers. Elle utilise pour cela le formulaire 2072-S ou 2072-C. Par ailleurs, elle doit tenir une comptabilité minimale. Celle-ci justifie précisément les loyers et les charges. Enfin, la société organise une assemblée générale annuelle. Cette réunion permet ainsi d’approuver les comptes officiellement.
En revanche, les obligations s’avèrent plus lourdes à l’IS. En effet, vous devez produire un bilan complet et un compte de résultat. De plus, la liasse fiscale doit être transmise chaque année. Le dépôt des comptes au greffe devient également obligatoire.
Dans tous les cas, vous devez tenir un registre des décisions. Cette démarche reste indispensable, même au sein d’une famille.
SCI familiale débutants : Que se passe-t-il en cas de décès d’un associé de la SCI familiale ?
En cas de décès, les parts sociales du défunt entrent dans sa succession. Si les statuts prévoient une clause d’agrément, les héritiers doivent être approuvés par les autres associés. Ce délai est de 6 mois (art. 1870-1 du Code civil), le silence valant acceptation. Sans clause d’agrément, les héritiers deviennent automatiquement associés. Il est donc indispensable de prévoir cette clause dès la rédaction des statuts. Cela protège la cohésion familiale.
Conclusion
La SCI familiale en 2026 reste l’un des outils patrimoniaux les plus puissants pour les familles françaises. En effet, elle permet de gérer, protéger et transmettre facilement un patrimoine immobilier. De plus, elle s’avère accessible dès 313 €. Elle se crée d’ailleurs en 2 à 4 semaines via le Guichet unique de l’INPI. Par conséquent, cette structure offre une flexibilité incomparable face à l’indivision classique.
Pour les débutants, l’essentiel consiste toutefois à retenir trois règles d’or. Tout d’abord, rédigez des statuts sur mesure et évitez absolument les copier-coller. Ensuite, choisissez un régime fiscal adapté à vos objectifs. Vous opterez ainsi pour l’IR pour la transmission ou l’IS pour les gros revenus locatifs. Enfin, anticipez les événements de la vie comme le divorce, le décès ou les conflits. Ainsi, une SCI bien construite devient un outil patrimonial durable sur plusieurs générations. En revanche, une structure bricolée se transformera rapidement en source de conflits et de surcoûts.
🏡 Faites estimer votre bien gratuitement avec Homey et découvrez si la SCI familiale est la bonne structure pour votre patrimoine.
📅 Prenez rendez-vous avec un conseiller Homey pour un bilan patrimonial personnalisé et sans engagement.


