
L’investissement locatif en France n’a jamais été aussi stratégique qu’en 2026. Après deux années de correction des prix et de remontée des taux, le marché immobilier entre dans une nouvelle phase de stabilisation — et les investisseurs avisés savent que c’est précisément dans ces périodes de transition que les meilleures opportunités se dessinent.
Que vous souhaitiez acheter un appartement pour investissement, optimiser votre fiscalité immobilière ou affiner votre gestion locative, cet article vous donne toutes les clés pour construire un patrimoine immobilier rentable en 2026. Chiffres actualisés, dispositifs fiscaux, stratégies de rendement : voici le guide complet pour investir intelligemment dans l’immobilier français.
Table des Matières
- Le marché immobilier français en 2026 : état des lieux
- Rentabilité locative : les villes et stratégies gagnantes
- Fiscalité immobilière 2026 : les dispositifs à connaître
- Le dispositif Jeanbrun : la grande nouveauté 2026
- Gestion locative : autogestion ou agence ?
- Financement immobilier : profiter des taux 2026
- Cas pratique : construire un investissement rentable
- Questions Fréquentes (FAQ)
- Chiffres Clés
Investissement Locatif en France 2026 : état des lieux
Investissement locatif en France 2026 : Un marché en phase de recalibrage
Le marché immobilier français vit en 2026 une transition inédite. Après le choc des taux de 2023 (culminant à 4,20 % sur 20 ans) et la correction des prix de 2024, le secteur retrouve progressivement son équilibre.
En avril 2026, le prix moyen national se situe autour de 3 140 €/m², avec des appartements à 3 920 €/m² en moyenne et des maisons à 2 540 €/m². Les taux de crédit immobilier se stabilisent autour de 3,20-3,25 % sur 20 ans — très loin des sommets de 2023, et en légère décrue.
« Le volume de transactions devrait atteindre 820 000 à 870 000 ventes en 2026, après un point bas à 780 000 en 2024 »
— Notaires de France / Observatoire Crédit Logement
La crise locative : une opportunité pour les bailleurs
Paradoxalement, la pénurie de logements disponibles à la location constitue un signal fort pour les investisseurs. En février 2026, le Figaro Immobilier relevait qu’un réseau d’agences lyonnais ne disposait que de 22 logements à louer sur l’ensemble de son réseau — un chiffre édifiant qui illustre la tension locative dans les grandes villes françaises.
Cette tension soutient mécaniquement les loyers et réduit les risques de vacance locative, deux paramètres essentiels pour la rentabilité d’un investissement immobilier rentable en 2026.
📊 780 000 ventes en 2024, reprise attendue à 820-870 000 en 2026 – Volume de transactions immobilières en France
Investissement Locatif en France 2026 : les villes et stratégies gagnantes
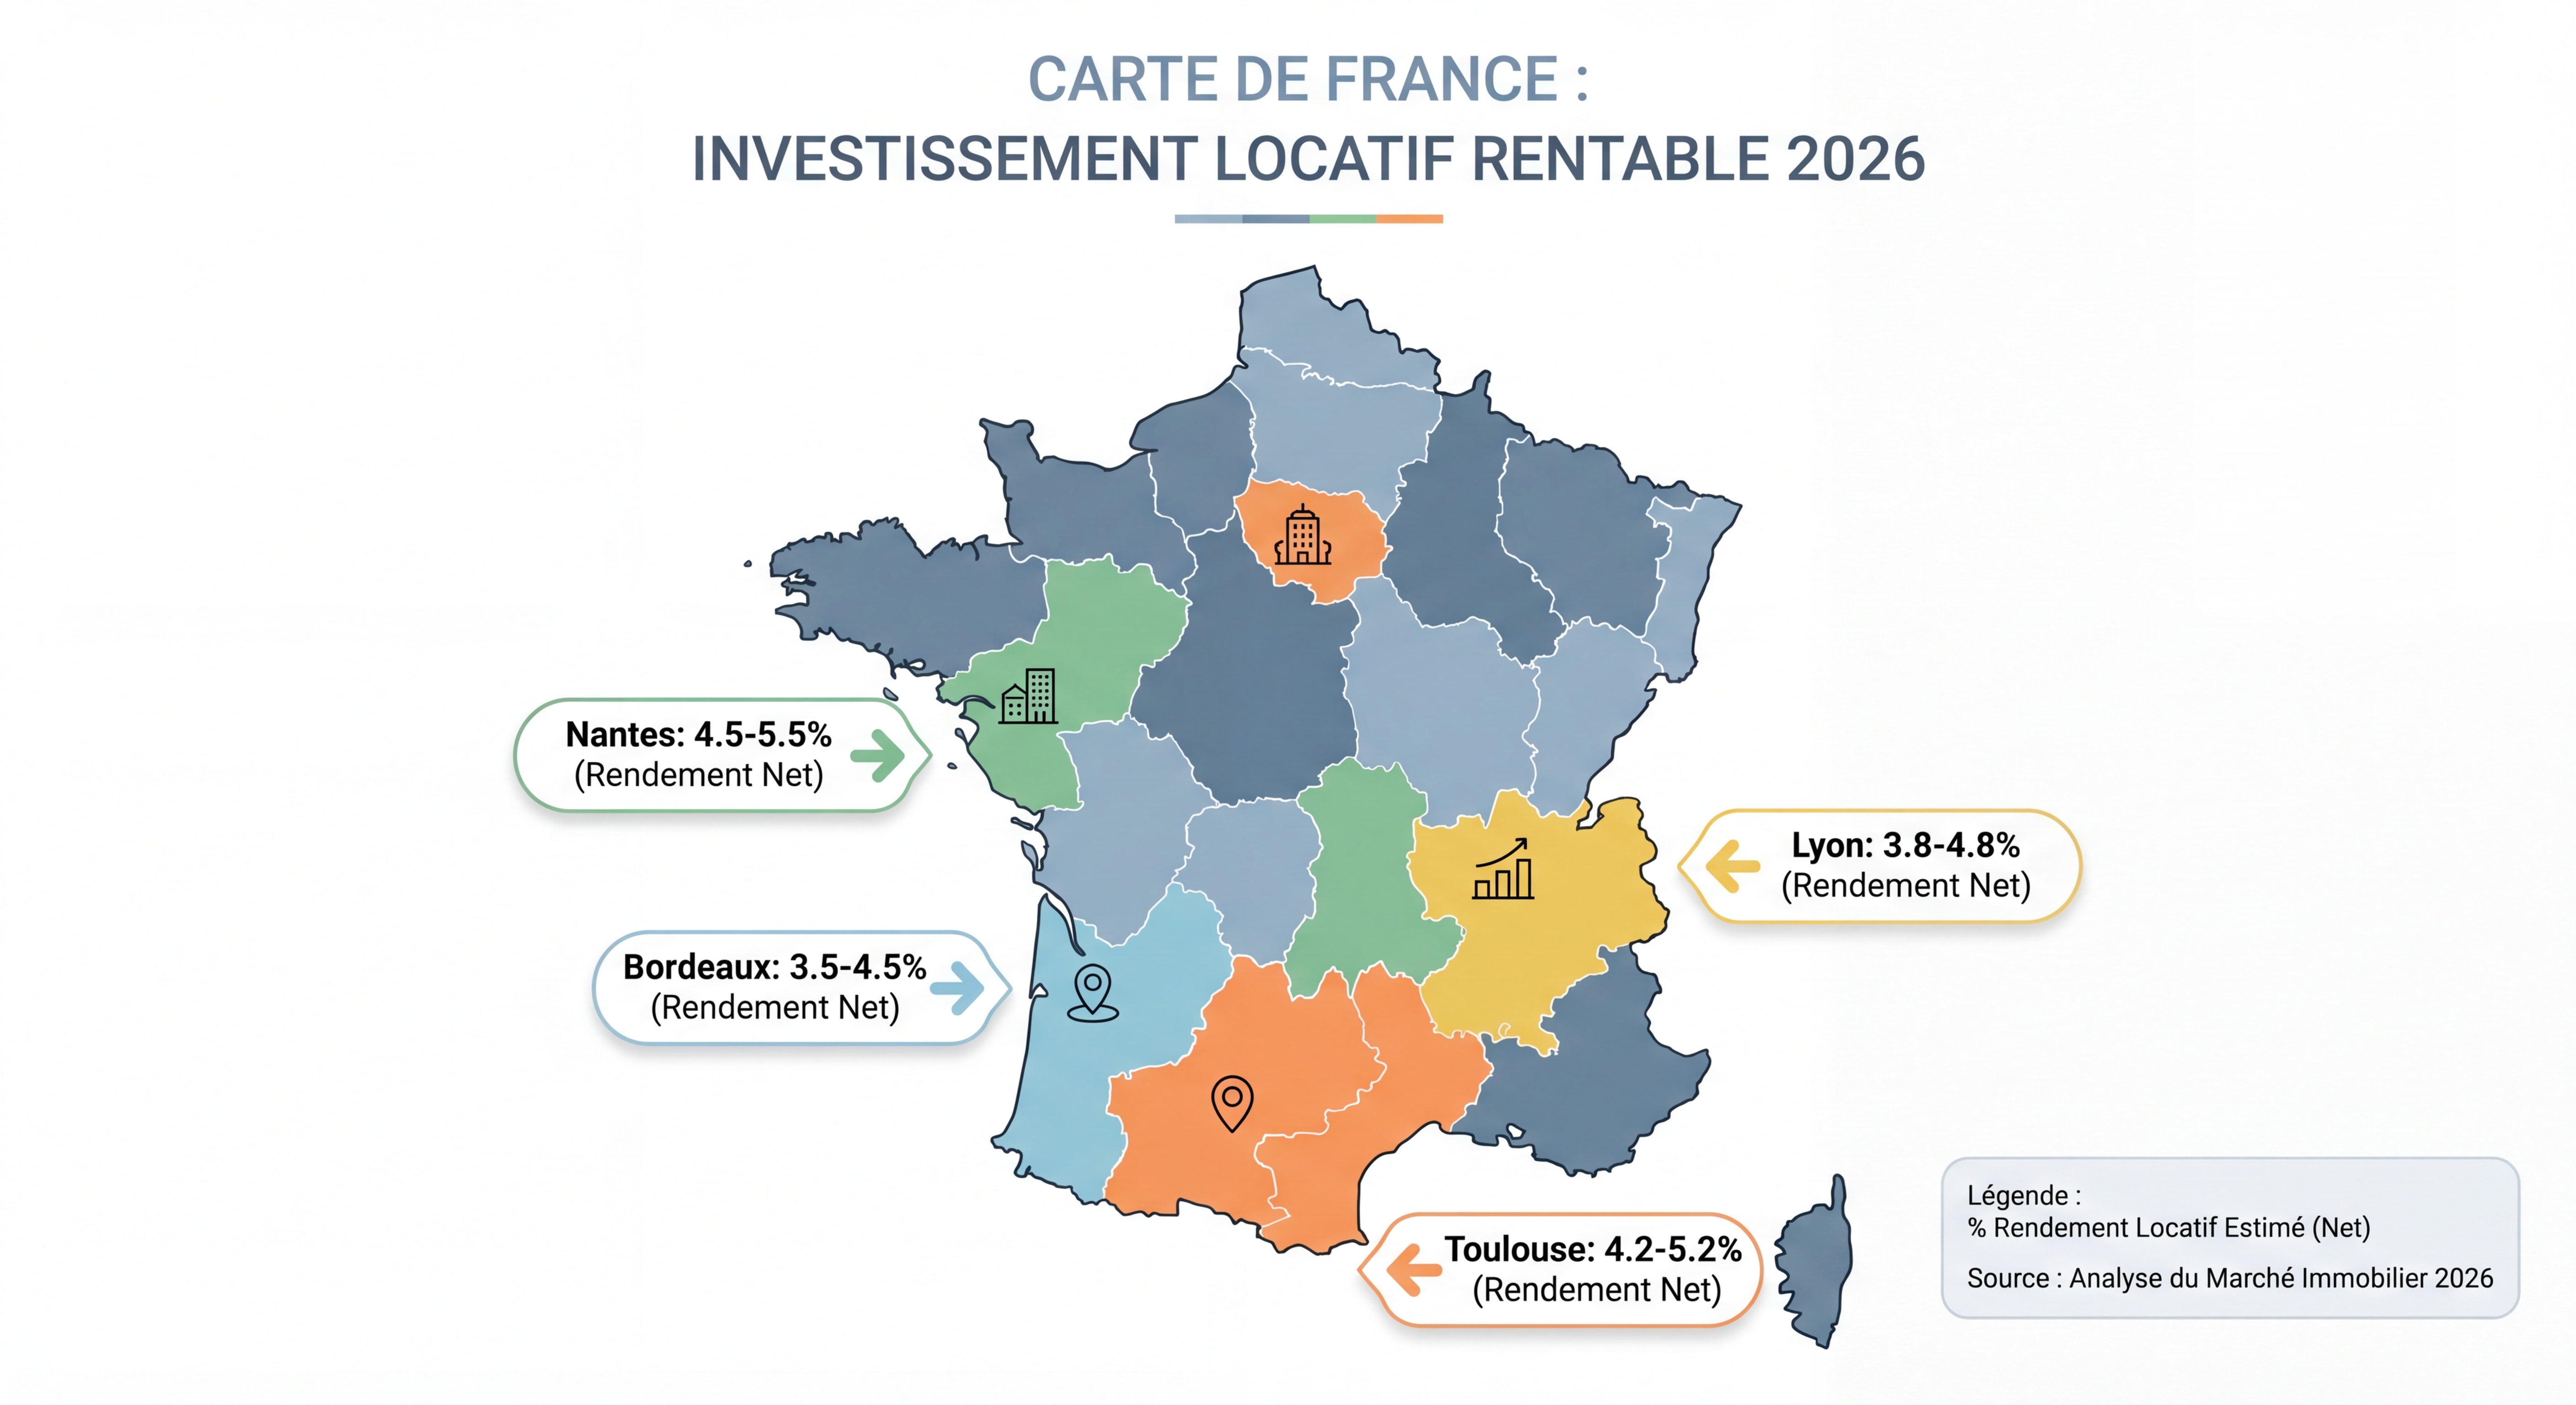
Investissement Locatif en France 2026 : Le classement des rendements par ville en 2026
Tous les marchés ne se valent pas. Selon les données de Meilleurtaux et Renta-Immo, voici les profils de rendement brut des principales villes françaises en 2026 :
| Ville | Prix moyen/m² | Rendement brut estimé | Profil |
|---|---|---|---|
| Grenoble | ~2 800 € | 5,72 % | ⭐ Meilleur rapport prix/loyer |
| Marseille | 3 527 € | 5,38 % | ⭐ Dynamique locative forte |
| Le Mans | ~2 000 € | 7,20 % | ⭐ Petits budgets, TGV Paris |
| Montpellier | 3 354 € | 5,20 % | Étudiants, soleil |
| Toulouse | 3 463 € | 4,80 % | Marché stable, aéronautique |
| Nantes | 3 375 € | 5,50 % | Qualité de vie, attractivité |
| Lyon | 4 552 € | 4,20 % | Liquidité élevée, long terme |
| Paris | 9 385 € | 3,91 % | Patrimoine, plus-value |
L’avis de l’expert Homey : Avec 15 ans d’expérience en investissement locatif et une communauté de 80 000 abonnés, Homey recommande de cibler en priorité les villes moyennes de 100 000 à 300 000 habitants, où le sweet spot rendement/prix est le plus favorable. Le Mans, Angers, Reims ou Tours offrent des rendements bruts de 5 à 7 % avec des tickets d’entrée accessibles (à partir de 100 000 €).
Investissement Locatif en France 2026 : Quelle stratégie locative adopter ?
Trois grandes stratégies s’imposent en 2026, selon votre profil et votre budget :
1. La location meublée (LMNP) — Idéale pour maximiser les revenus et bénéficier d’un régime fiscal avantageux. Les loyers sont 15 à 20 % plus élevés qu’en location nue. Attention toutefois aux réformes fiscales de 2025 sur la réintégration des amortissements à la revente.
2. La colocation — Sur un T4 transformé en 4 chambres, le rendement peut atteindre 7 à 9 % brut dans les villes étudiantes. Une stratégie plébiscitée par les investisseurs aguerris.
3. La location nue longue durée — Plus simple à gérer, elle bénéficie désormais de dispositifs fiscaux renforcés (déficit foncier, Jeanbrun) qui la rendent de plus en plus compétitive face au meublé.
📊 Grenoble 5,72 % / Marseille 5,38 % / Paris 3,91 % – Rendement locatif brut moyen
Fiscalité immobilière 2026 : les dispositifs à connaître
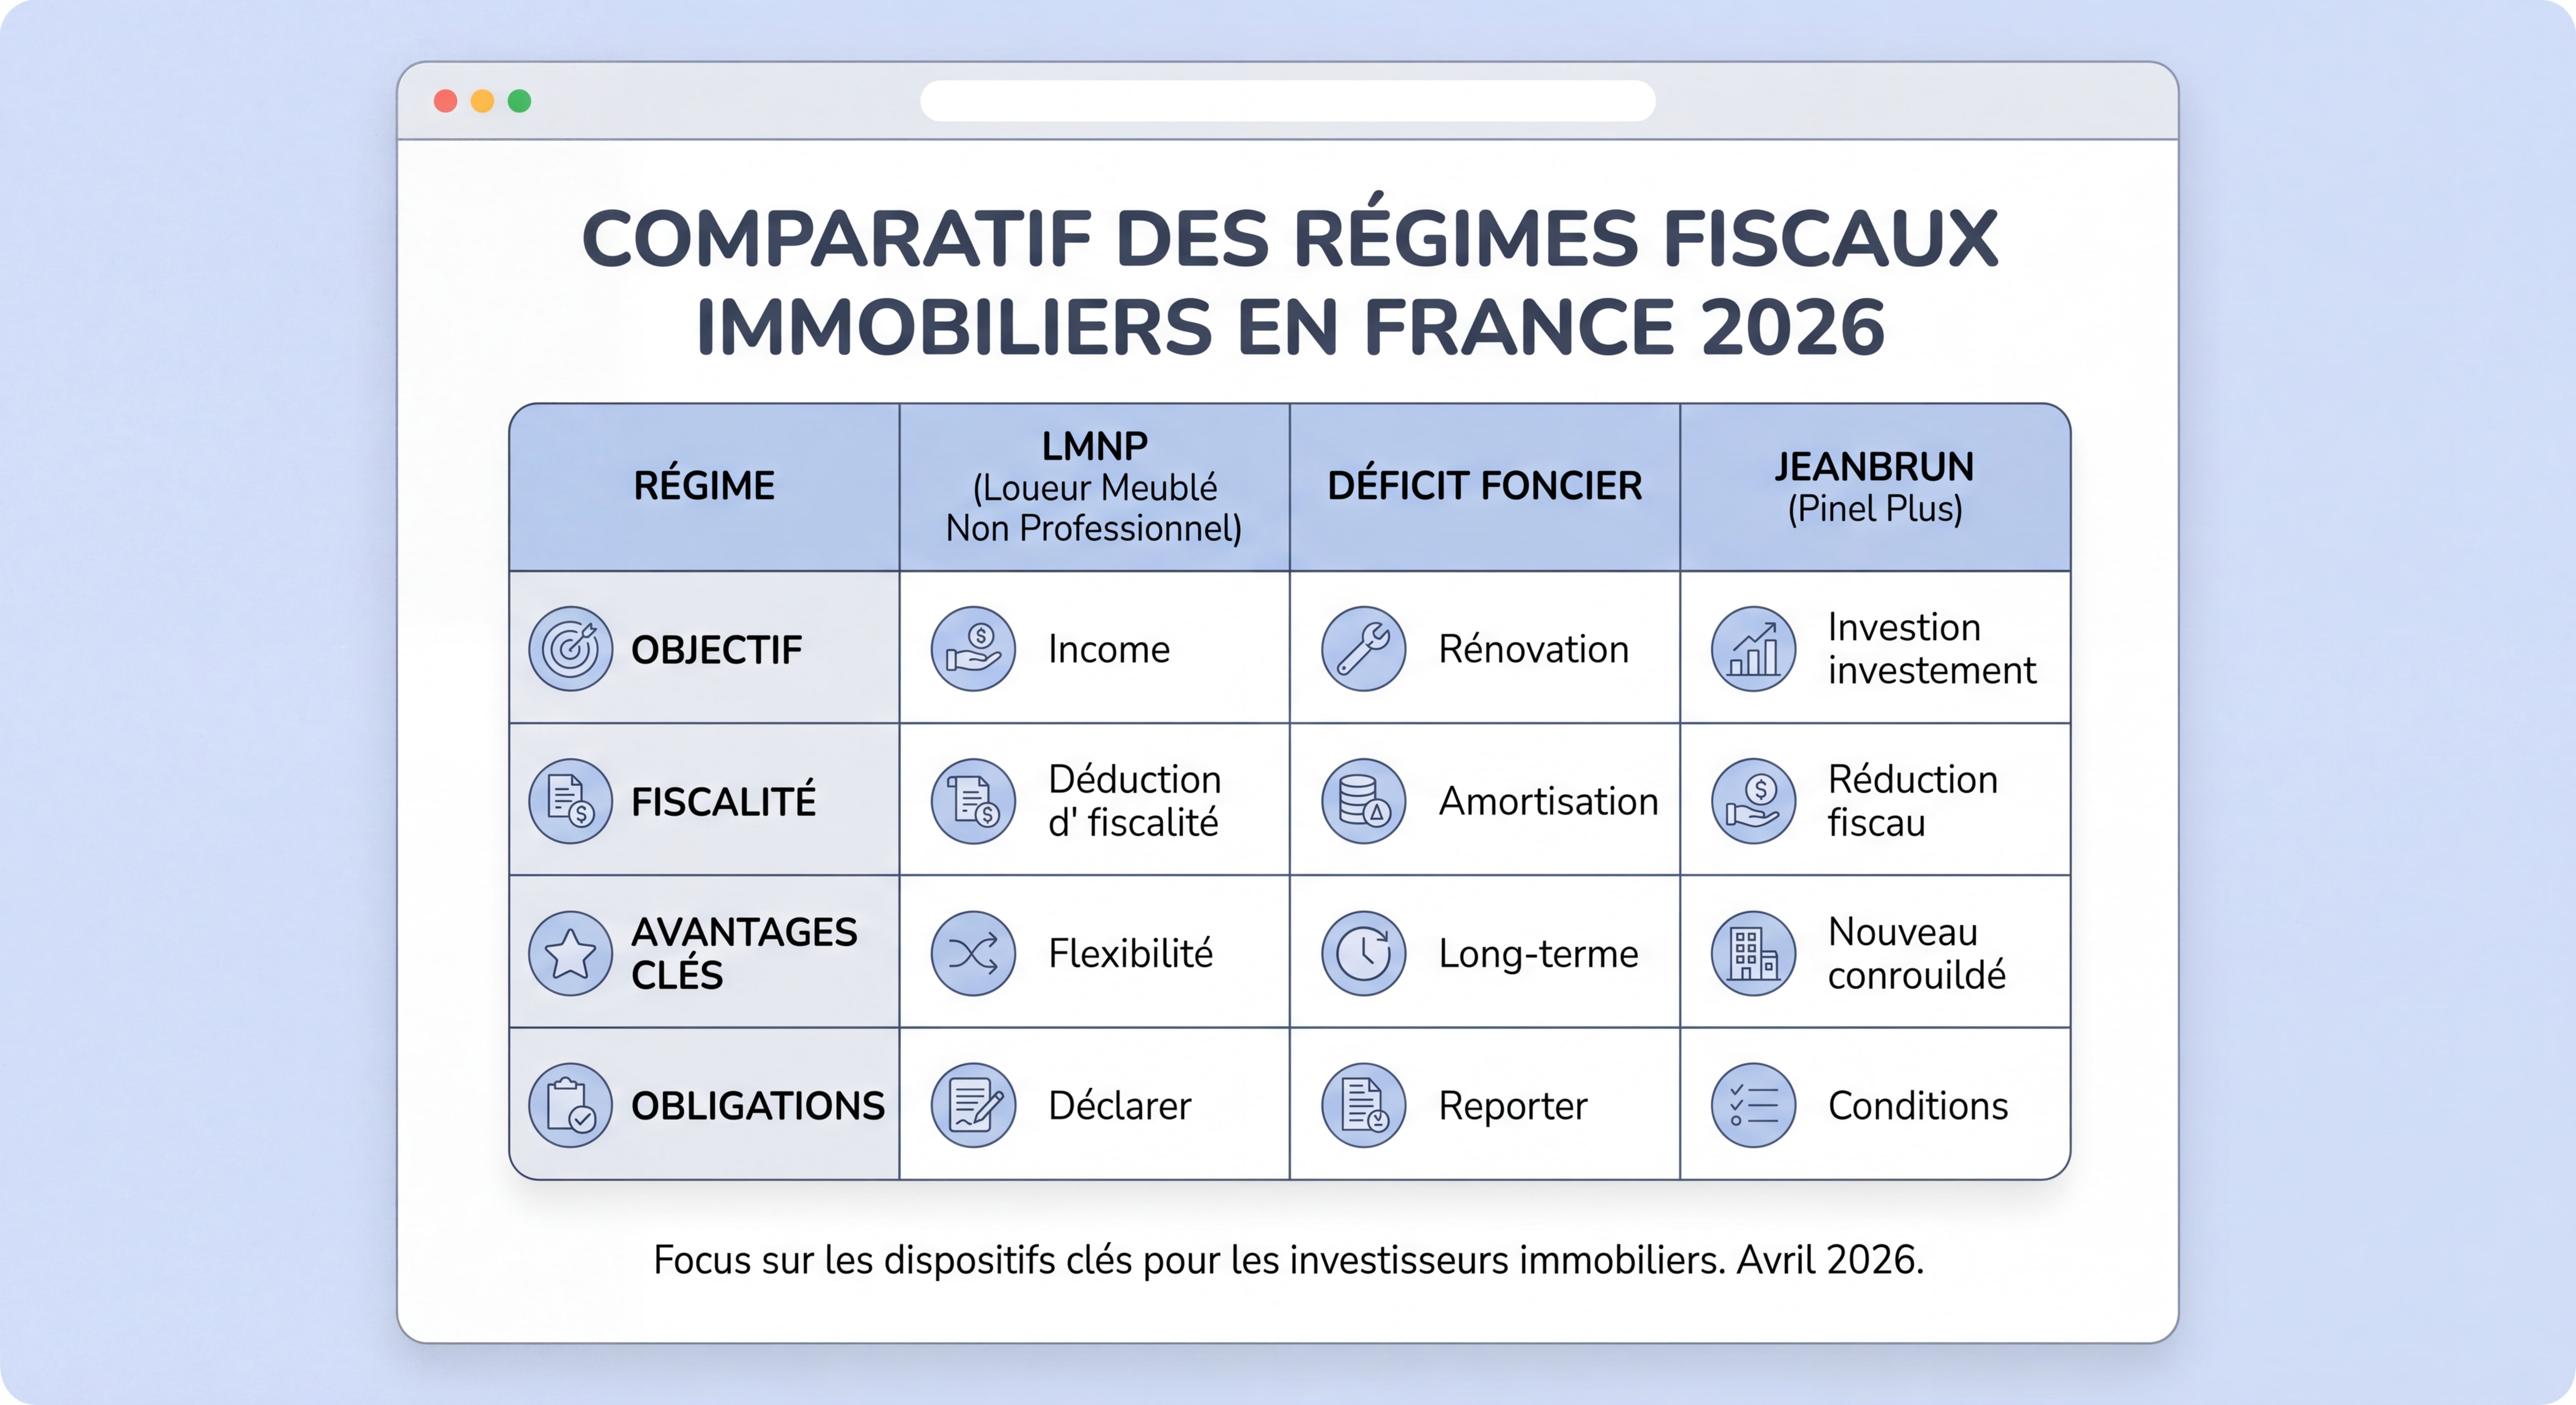
Le paysage fiscal immobilier a profondément changé
La fiscalité immobilière en 2026 a connu une refonte majeure. Le Pinel est définitivement terminé, le LMNP a été encadré, mais de nouveaux leviers très puissants ont émergé. Voici les principaux régimes à maîtriser :
Micro-foncier : un abattement renforcé
Le régime micro-foncier a été revu à la hausse. Le plafond passe de 15 000 € à 30 000 € de revenus locatifs annuels, avec un abattement forfaitaire porté à 50 % (contre 30 % auparavant).
Concrètement : un propriétaire percevant 28 000 € de loyers annuels ne sera imposé que sur 14 000 €, sans avoir à justifier ses charges. Un régime simplifié particulièrement adapté aux petits bailleurs.
Déficit foncier : le plafond doublé pour la rénovation énergétique
Le plafond exceptionnel du déficit foncier pour la rénovation énergétique est prolongé jusqu’au 31 décembre 2027, maintenant le plafond à 21 400 € par an (contre 10 700 € en régime normal).
Pour les biens classés DPE D, E ou F, c’est une opportunité fiscale majeure : les travaux de rénovation permettent d’effacer une grande partie des revenus fonciers imposables, tout en valorisant le bien et en le rendant de nouveau louable.
LMNP réel : toujours pertinent, mais encadré
Le statut LMNP reste l’un des outils les plus puissants pour les investisseurs meublés. Sur un bien de 200 000 € loué meublé à 900 €/mois, l’amortissement peut générer un gain fiscal de 62 800 € sur 10 ans pour un investisseur à la TMI de 41 %.
La nuance de 2026 : depuis la réforme de 2025, les amortissements déduits sont réintégrés au moment de la revente, ce qui impacte la stratégie de sortie.
| Dispositif | Profil idéal | Avantage principal | Contrainte |
|---|---|---|---|
| Micro-foncier | Petits bailleurs (< 30 000 €/an) | Simplicité, abattement 50 % | Pas de déduction des charges réelles |
| Déficit foncier | TMI 41-45 %, biens à rénover | Effacement de revenus immédiat | Location nue obligatoire |
| LMNP réel | TMI 30 %+, location meublée | Amortissement sur 10-15 ans | Réintégration à la revente (depuis 2025) |
| Jeanbrun | Investisseurs dans le neuf | Amortissement sans réintégration | Engagement 9 ans, plafonds de loyers |
Le dispositif Jeanbrun : la grande nouveauté 2026
Qu’est-ce que le statut du bailleur privé ?
Promulguée le 20 février 2026, la loi Jeanbrun instaure un mécanisme d’amortissement inédit pour les bailleurs privés. Ce dispositif — officiellement opérationnel depuis le 21 février 2026 — succède au Pinel avec une ambition claire : produire 50 000 logements locatifs supplémentaires par an et atteindre 400 000 logements construits annuellement d’ici 2030.
Comment fonctionne l’amortissement Jeanbrun ?
L’amortissement porte sur 80 % de la valeur du bien, avec des taux variables selon le niveau de loyer pratiqué :
| Type de loyer | Taux d’amortissement (neuf) | Plafond annuel de déduction |
|---|---|---|
| Loyer intermédiaire | 3,5 % | 8 000 €/an |
| Loyer social | 4,5 % | 10 000 €/an |
| Loyer très social | 5,5 % | 12 000 €/an |
L’avantage décisif : contrairement au LMNP depuis 2025, les amortissements déduits dans le cadre du Jeanbrun ne sont pas réintégrés à la revente. La plus-value reste calculée sur le prix d’acquisition initial — un atout patrimonial considérable.
Conditions d’éligibilité
Pour bénéficier du dispositif Jeanbrun, il faut :
- Acquérir un bien neuf ou en VEFA entre le 21 février 2026 et le 31 décembre 2028
- S’engager à louer le logement nu pendant au moins 9 ans
- Respecter les plafonds de loyers et de ressources des locataires
- Exclure les locations aux ascendants et descendants directs
Le dispositif s’applique sur tout le territoire national, sans zonage restrictif — une différence majeure avec le Pinel qui était limité aux zones A, A bis et B1.
« Le dispositif Jeanbrun constitue un levier fiscal structurant pour relancer l’investissement locatif dans le neuf »
— Fédération des Promoteurs Immobiliers
💡 Vous souhaitez savoir si le dispositif Jeanbrun est adapté à votre situation ? Demandez une estimation gratuite de votre projet d’investissement et obtenez une simulation fiscale personnalisée en 48 heures.
Investissement Locatif en France 2026, Gestion locative : autogestion ou agence ?
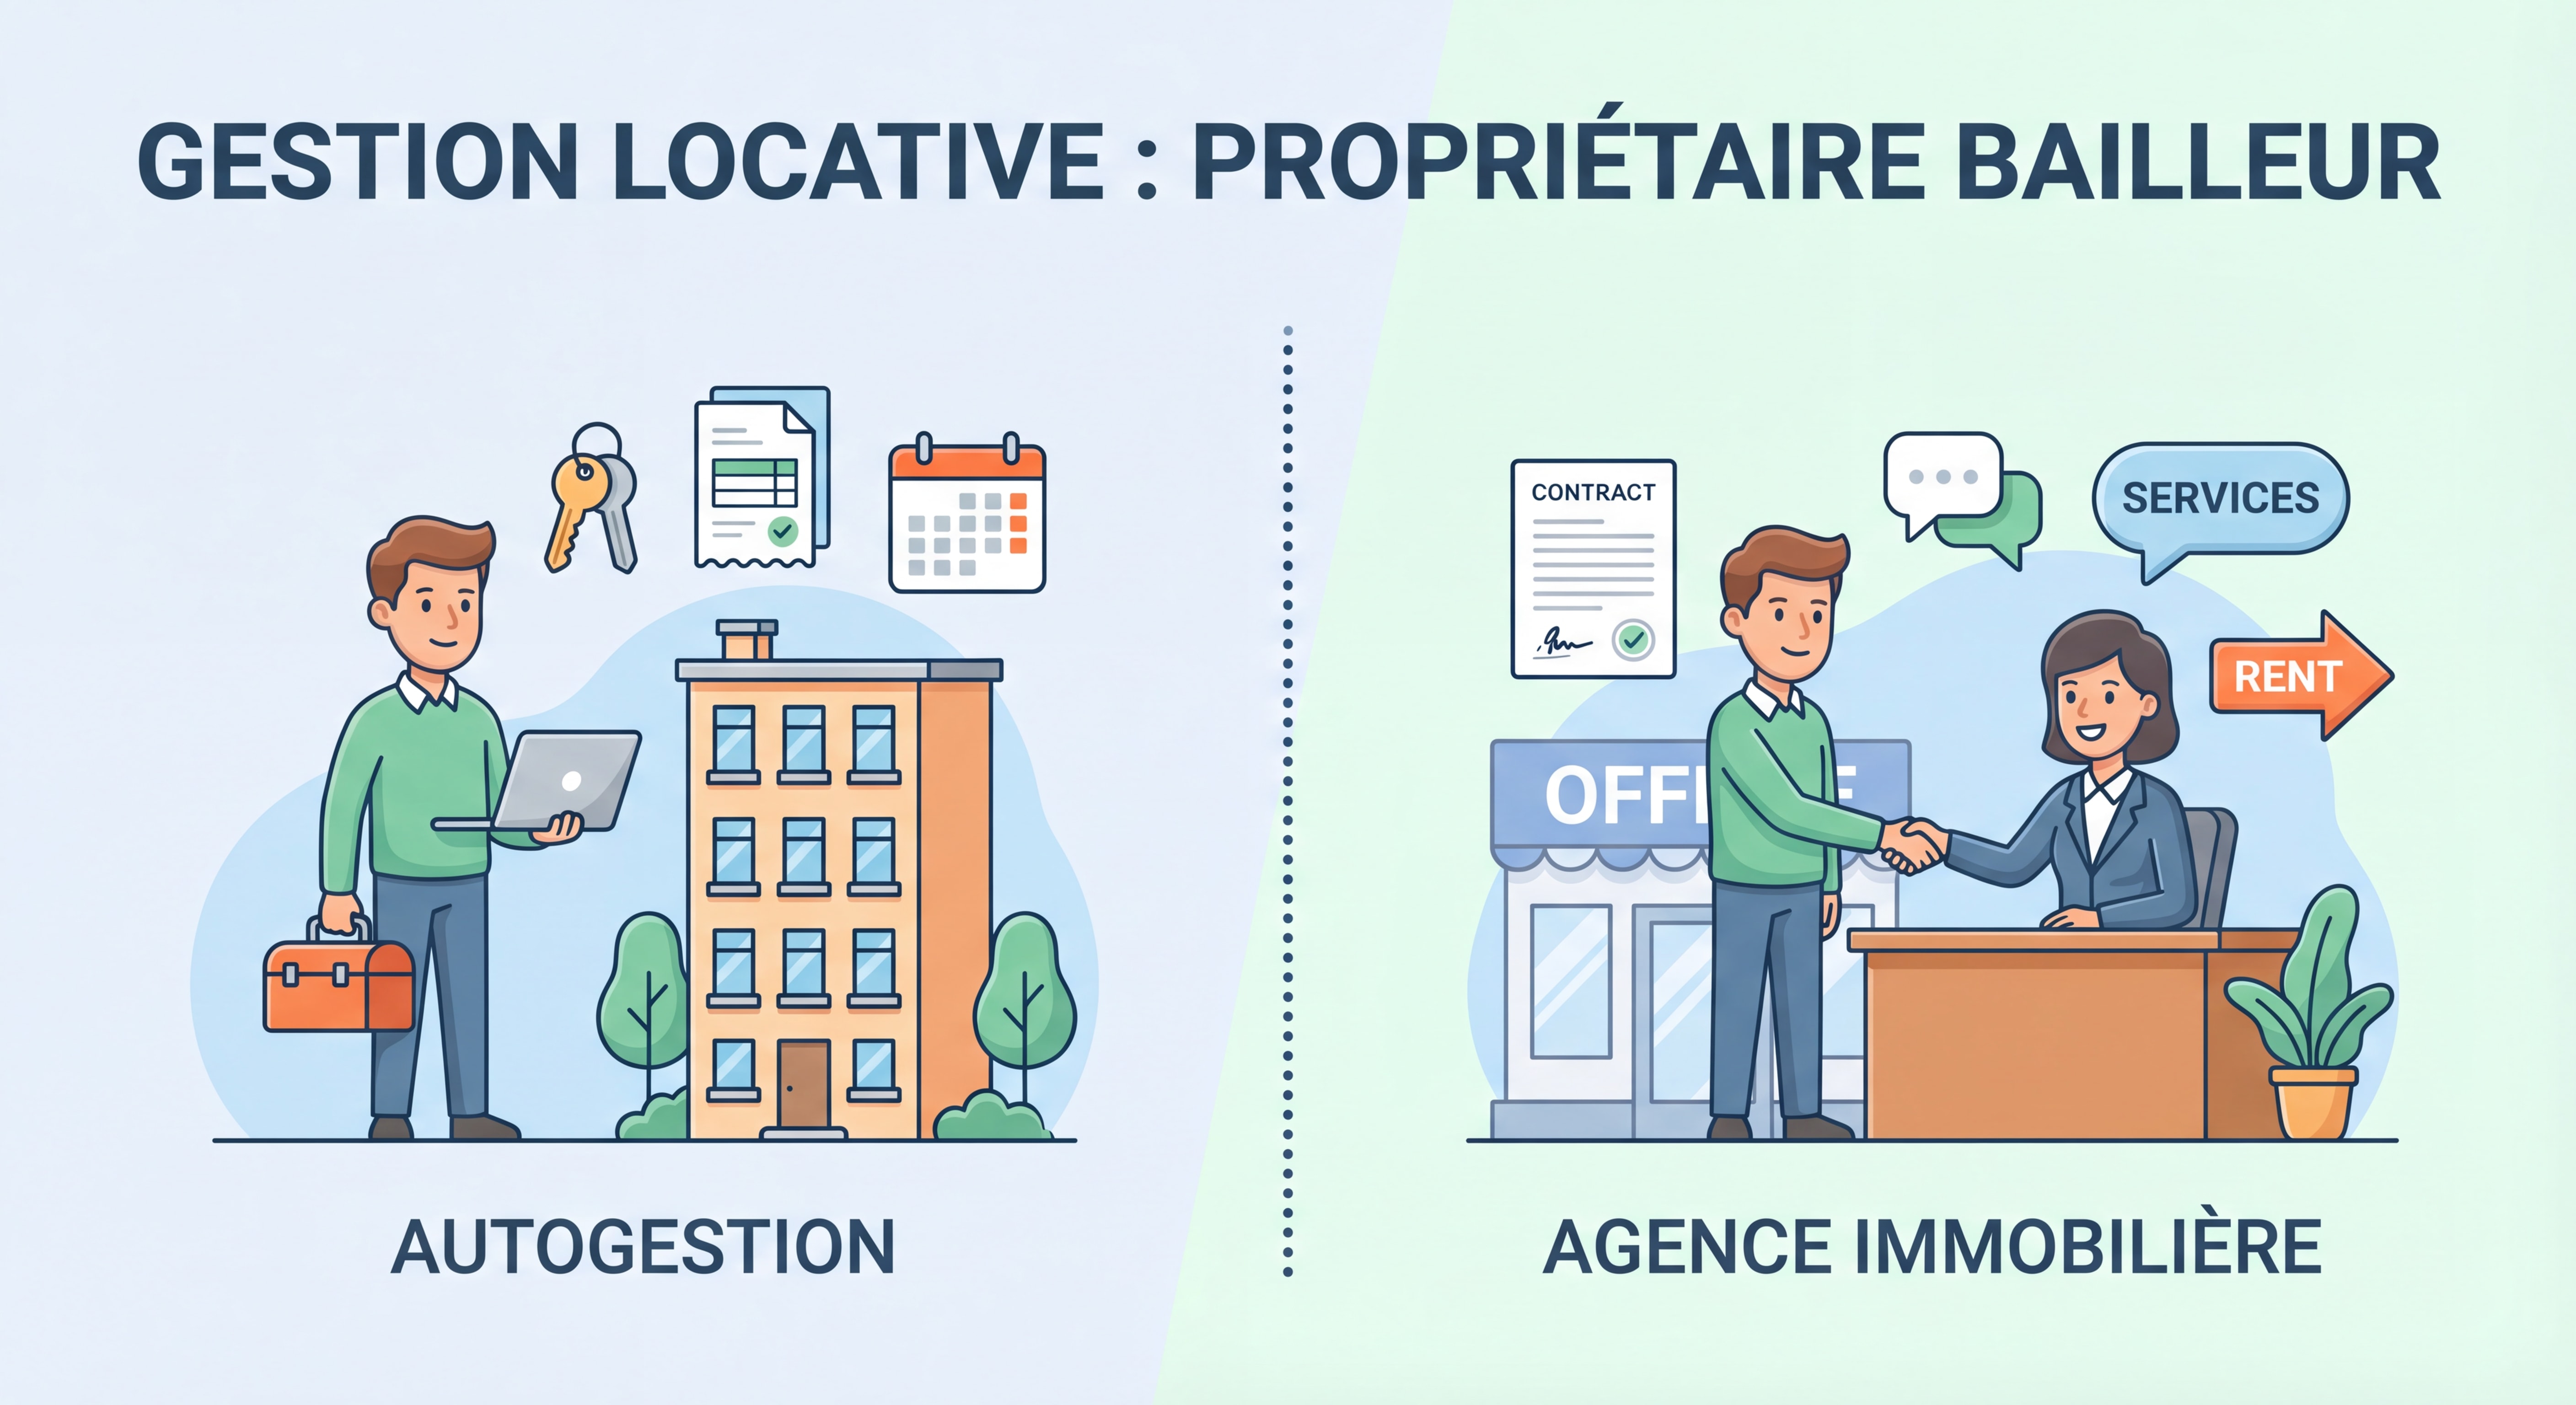
Le choix décisif qui impacte votre rentabilité nette
La gestion locative est souvent le parent pauvre de la stratégie d’investissement — et pourtant, c’est elle qui fait la différence entre un investissement rentable et un gouffre financier. En 2026, deux grandes options s’offrent aux bailleurs.
Autogestion : maximiser la rentabilité nette
Gérer soi-même son bien permet d’économiser entre 6 % et 10 % des loyers perçus en honoraires d’agence. Sur un loyer de 1 200 €/mois, cela représente une économie de 864 € à 1 440 € par an.
Les avantages de l’autogestion :
- Contrôle total sur le choix des locataires et les décisions
- Relation directe avec le locataire (60 % des bailleurs autonomes constatent une meilleure relation)
- Coût minimal : 100 à 400 €/an d’outils numériques de gestion
Les contraintes à anticiper :
- Temps nécessaire : 6 à 10 heures par mois en moyenne
- Expertise juridique indispensable (loi ALUR, encadrement des loyers, DPE…)
- Gestion des impayés et des contentieux en direct
Confier à une agence : la tranquillité au prix de la rentabilité
L’agence immobilière apporte une expertise réglementaire, un réseau d’artisans et une gestion des contentieux. Elle est particulièrement adaptée aux investisseurs éloignés géographiquement ou multi-propriétaires.
| Critère | Autogestion | Agence traditionnelle | Solution numérique |
|---|---|---|---|
| Coût annuel | 100-400 € | 6-10 % des loyers | 3-5 % des loyers |
| Temps requis | 6-10 h/mois | Minimal | 2-3 h/mois |
| Contrôle | Total | Limité | Partiel |
| Expertise juridique | À acquérir | Incluse | Incluse |
| Relation locataire | Excellente | Variable | Bonne |
La solution hybride : le meilleur des deux mondes
En 2026, les plateformes de gestion locative en ligne représentent un excellent compromis. Elles automatisent les tâches chronophages (quittances, indexation, relances) tout en réduisant les frais jusqu’à 40 % par rapport aux agences traditionnelles. Une étude sectorielle prévoit que 75 % des locations passeront par ces canaux d’ici 2028.
💡 Vous hésitez entre autogestion et délégation ? Prenez rendez-vous avec un expert Homey pour analyser votre situation et définir la stratégie de gestion la plus adaptée à votre profil d’investisseur.
Investissement Locatif en France 2026 : Financement immobilier, profiter des taux 2026
Des taux en décrue : une fenêtre d’opportunité
Les taux de crédit immobilier poursuivent leur lente décrue en 2026. Après avoir culminé à 4,20 % fin 2023, ils s’établissent début avril 2026 à :
| Durée | Taux moyen | Meilleur taux (profil premium) |
|---|---|---|
| 15 ans | 2,95 % | 2,65 % |
| 20 ans | 3,20-3,25 % | 2,85-2,95 % |
| 25 ans | 3,35-3,45 % | 3,05-3,10 % |
Le consensus des analystes table sur une poursuite de la baisse, avec un objectif de 2,80-3,00 % sur 20 ans d’ici fin 2026, si la BCE poursuit son assouplissement monétaire. Pour les investisseurs, c’est une opportunité concrète : chaque point de base gagné améliore directement le cash-flow mensuel.
Optimiser son dossier emprunteur
Pour accéder aux meilleurs taux, les banques exigent en 2026 :
- Un apport minimum de 10 à 20 % (frais de notaire inclus de préférence)
- Un taux d’endettement inférieur à 35 % charges comprises
- Une stabilité professionnelle (CDI ou bilan comptable solide pour les indépendants)
- Un reste à vivre suffisant après remboursement des mensualités
📊 3,20-3,25 % en avril 2026 – Taux de crédit immobilier moyen sur 20 ans en France
Cas pratique : construire un investissement rentable
Simulation : T2 à Le Mans avec dispositif Jeanbrun
Voici un exemple concret, tel que le recommande l’équipe Homey à ses abonnés :
Paramètres de l’investissement :
- Bien : T2 neuf de 45 m² à Le Mans (VEFA)
- Prix d’achat : 130 000 € (frais de notaire réduits en neuf : ~3 %)
- Loyer mensuel (intermédiaire) : 600 €/mois
- Financement : 110 000 € sur 20 ans à 3,20 % → mensualité ~618 €
- Apport : 24 000 € (frais inclus)
Calcul de la rentabilité brute :
- Revenus annuels : 7 200 €
- Rendement brut : 5,54 %
Avantage fiscal Jeanbrun :
- Amortissement annuel : 3,5 % × 80 % × 130 000 € = 3 640 €/an
- Plafond de déduction : 8 000 €/an (loyer intermédiaire)
- Déficit foncier généré : imputable sur le revenu global jusqu’à 10 700 €
Résultat net :
- Après charges, taxe foncière et amortissement Jeanbrun, le revenu imposable tombe à zéro les premières années
- Cash-flow mensuel estimé : +80 à +120 €/mois selon la gestion choisie
Ce type de montage, accessible dès 24 000 € d’apport, illustre pourquoi l’investissement locatif France reste l’un des placements les plus efficaces pour construire un patrimoine avec effet de levier.
💡 Envie de simuler votre propre projet ? Demandez une estimation gratuite de votre investissement locatif et obtenez une analyse personnalisée de votre rentabilité nette, fiscalité incluse.
Questions Fréquentes (FAQ)
Quel est le rendement locatif moyen en France en 2026 ?
Le rendement locatif brut moyen varie de 3,91 % à Paris à 7,20 % dans des villes comme Le Mans. En règle générale, un bon investissement locatif vise un rendement brut d’au moins 5 % et un rendement net (après charges, fiscalité et gestion) d’au moins 3 à 4 %. Les villes moyennes de 100 000 à 300 000 habitants offrent en 2026 le meilleur équilibre entre prix d’achat accessibles et loyers compétitifs.
Le dispositif Jeanbrun remplace-t-il vraiment le Pinel ?
Oui, le dispositif Jeanbrun succède officiellement au Pinel, terminé fin 2024. Il présente plusieurs avantages supplémentaires : il s’applique sur tout le territoire (sans zonage), il est ouvert à l’ancien avec travaux (≥ 30 %), et surtout, les amortissements déduits ne sont pas réintégrés à la revente — contrairement au LMNP depuis 2025. L’engagement est de 9 ans minimum avec des plafonds de loyers à respecter.
Vaut-il mieux investir en location meublée ou nue en 2026 ?
Les deux stratégies sont viables en 2026, mais pour des profils différents. La location meublée (LMNP) offre des loyers 15-20 % plus élevés et un régime fiscal avantageux (amortissement), idéale pour les TMI élevées. La location nue bénéficie du déficit foncier renforcé (21 400 €/an jusqu’en 2027) et du dispositif Jeanbrun — particulièrement attractive pour les biens à rénover. Le choix dépend de votre tranche d’imposition, de votre horizon de détention et du type de bien.
Quels sont les risques de l’investissement locatif à éviter en 2026 ?
Les principaux risques sont : la surévaluation du bien à l’achat (payez au prix du marché, pas au prix de la passion), les impayés de loyers (couvrez-vous avec une garantie loyers impayés), la vacance locative (choisissez des zones à forte demande), et une mauvaise estimation de la fiscalité (calculez toujours le rendement net, pas seulement brut). Une analyse rigoureuse en amont et un accompagnement professionnel réduisent considérablement ces risques.
Faut-il passer par une agence pour gérer son bien locatif ?
Pas nécessairement. L’autogestion permet d’économiser 6 à 10 % des loyers annuels, mais demande du temps (6-10 h/mois) et des connaissances juridiques. Les plateformes de gestion locative en ligne constituent un excellent compromis : elles automatisent les tâches administratives à moindre coût (3-5 % des loyers) tout en vous laissant le contrôle. L’agence traditionnelle reste pertinente si vous gérez plusieurs biens ou si vous êtes éloigné géographiquement.
Investissement Locatif en France 2026 : Quels taux de crédit immobilier peut-on obtenir en 2026 ?
En avril 2026, les taux moyens s’établissent à 3,20-3,25 % sur 20 ans (hors assurance). Les meilleurs profils emprunteurs (apport ≥ 20 %, CDI, revenus solides) peuvent négocier des taux inférieurs à 3 % sur certaines durées. Les analystes anticipent une poursuite de la baisse vers 2,80-3,00 % sur 20 ans d’ici fin 2026, si la BCE poursuit son assouplissement monétaire ; ce qui améliorerait encore le pouvoir d’achat immobilier des investisseurs.
Investissement locatif en France 2026 : Chiffres Clés
📊 3,91 % : rendement locatif brut moyen à Paris — le plus faible des grandes villes françaises — contre 7,20 % à Le Mans (Source : Meilleurtaux / Renta-Immo 2026)
📊 De 3,91 % (Paris) à 7,20 % (Le Mans) – Rendement locatif brut
💡 50 000 logements locatifs privés supplémentaires visés dès 2026 grâce au dispositif Jeanbrun (Source : Gouvernement français / FPI 2026)
📊 50 000 logements locatifs supplémentaires en 2026 – Objectif dispositif Jeanbrun
🏠 3 140 €/m² : prix moyen national en France en avril 2026, avec des fourchettes de 1 750 € à 5 040 € selon les communes (Source : Observatoire Crédit Logement / Optimhome 2026)
📊 3 140 €/m² en avril 2026 – Prix immobilier moyen France
📈 +15 à +20 % : hausse de la production de prêts immobiliers au second semestre 2025 par rapport au S2 2024 — signe d’une reprise confirmée du marché (Source : Observatoire Crédit Logement/CSA 2026)
Les données officielles des notaires de France
Conclusion : 2026, l’année pour passer à l’action
L’investissement locatif en France en 2026 réunit un ensemble de conditions favorables rarement réunies simultanément : des prix stabilisés après correction, des taux de crédit en baisse progressive, une tension locative historiquement forte dans les grandes villes, et un arsenal fiscal renouvelé avec le dispositif Jeanbrun.
Que vous soyez primo-investisseur avec 20 000 € d’apport ou investisseur aguerri cherchant à optimiser votre fiscalité, les stratégies existent — à condition de les adapter à votre profil, votre horizon de détention et votre tolérance au risque.
L’expertise, c’est précisément ce que Homey met à votre service depuis 15 ans : des analyses de marché concrètes, des stratégies éprouvées et une communauté de 80 000 investisseurs passionnés pour vous accompagner à chaque étape.
Ne laissez pas passer la fenêtre d’opportunité 2026. Demandez dès maintenant votre estimation gratuite et prenez rendez-vous avec un expert pour construire votre stratégie d’investissement locatif sur mesure.


