
Vous souhaitez faire de l’investissement locatif en France votre principal levier de création de patrimoine en 2026 ? Bonne nouvelle : malgré une conjoncture qui a évolué ces deux dernières années, l’immobilier locatif reste l’un des placements les plus solides pour générer des revenus complémentaires et optimiser sa fiscalité. Entre la stabilisation des taux de crédit, l’émergence du dispositif Jeanbrun et des villes offrant des rendements bruts supérieurs à 8 %, les opportunités existent — à condition de les identifier avec méthode. Voici le guide complet pour acheter un appartement en investissement et le rentabiliser intelligemment en 2026.
Table des Matières
- Le Marché Immobilier Français en 2026 : État des Lieux
- Où Investir en France en 2026 : Le Classement des Villes Rentables
- Fiscalité Immobilière 2026 : Les Dispositifs à Connaître Absolument
- Gestion Locative : Autogestion ou Agence, Que Choisir ?
- Location Meublée vs Location Nue : Quelle Stratégie en 2026 ?
- Les Conseils Homey pour Réussir Votre Investissement
- Questions Fréquentes (FAQ)
- Chiffres Clés
Le Marché Immobilier Français en 2026 : État des Lieux
Une Sortie Progressive de Crise
Après deux années de turbulences, le marché immobilier français amorce en 2026 une stabilisation bienvenue. Les prix au niveau national se situent entre 3 000 et 3 200 €/m² en moyenne, avec des écarts toujours significatifs entre Paris, les grandes métropoles et les villes moyennes.
La bonne nouvelle pour les investisseurs ? Les taux de crédit immobilier se sont stabilisés à des niveaux bien inférieurs aux pics de 2023-2024. En mai 2026, les courtiers anticipent des taux moyens autour de 3,20 % sur 15 ans, 3,38 % à 3,42 % sur 20 ans, et 3,50 % à 3,65 % sur 25 ans.
« En ce mois de mai 2026, les taux vont se maintenir à un niveau proche d’avril »
— Ouest-France / MoneyVox
Investissement locatif en France : Une Tension Locative Persistante
Malgré les alertes sur la crise du logement, la tension locative reste forte dans de nombreuses villes françaises. Le Figaro Immobilier rapportait en février 2026 que certains réseaux d’agences ne disposaient que de 22 logements disponibles à la location sur l’ensemble de leur réseau lyonnais — un signal fort de la pénurie structurelle de l’offre.
Par ailleurs, le Premier ministre Sébastien Lecornu a fixé un objectif ambitieux : 2 millions de logements construits d’ici 2030, soit 400 000 par an. Cet objectif souligne à la fois l’ampleur du défi et le potentiel durable du marché locatif pour les investisseurs privés.
📊 2 millions d’ici 2030 (400 000/an) – Objectif de construction de logements en France
Où Investir en France en 2026 : Le Classement des Villes Rentables
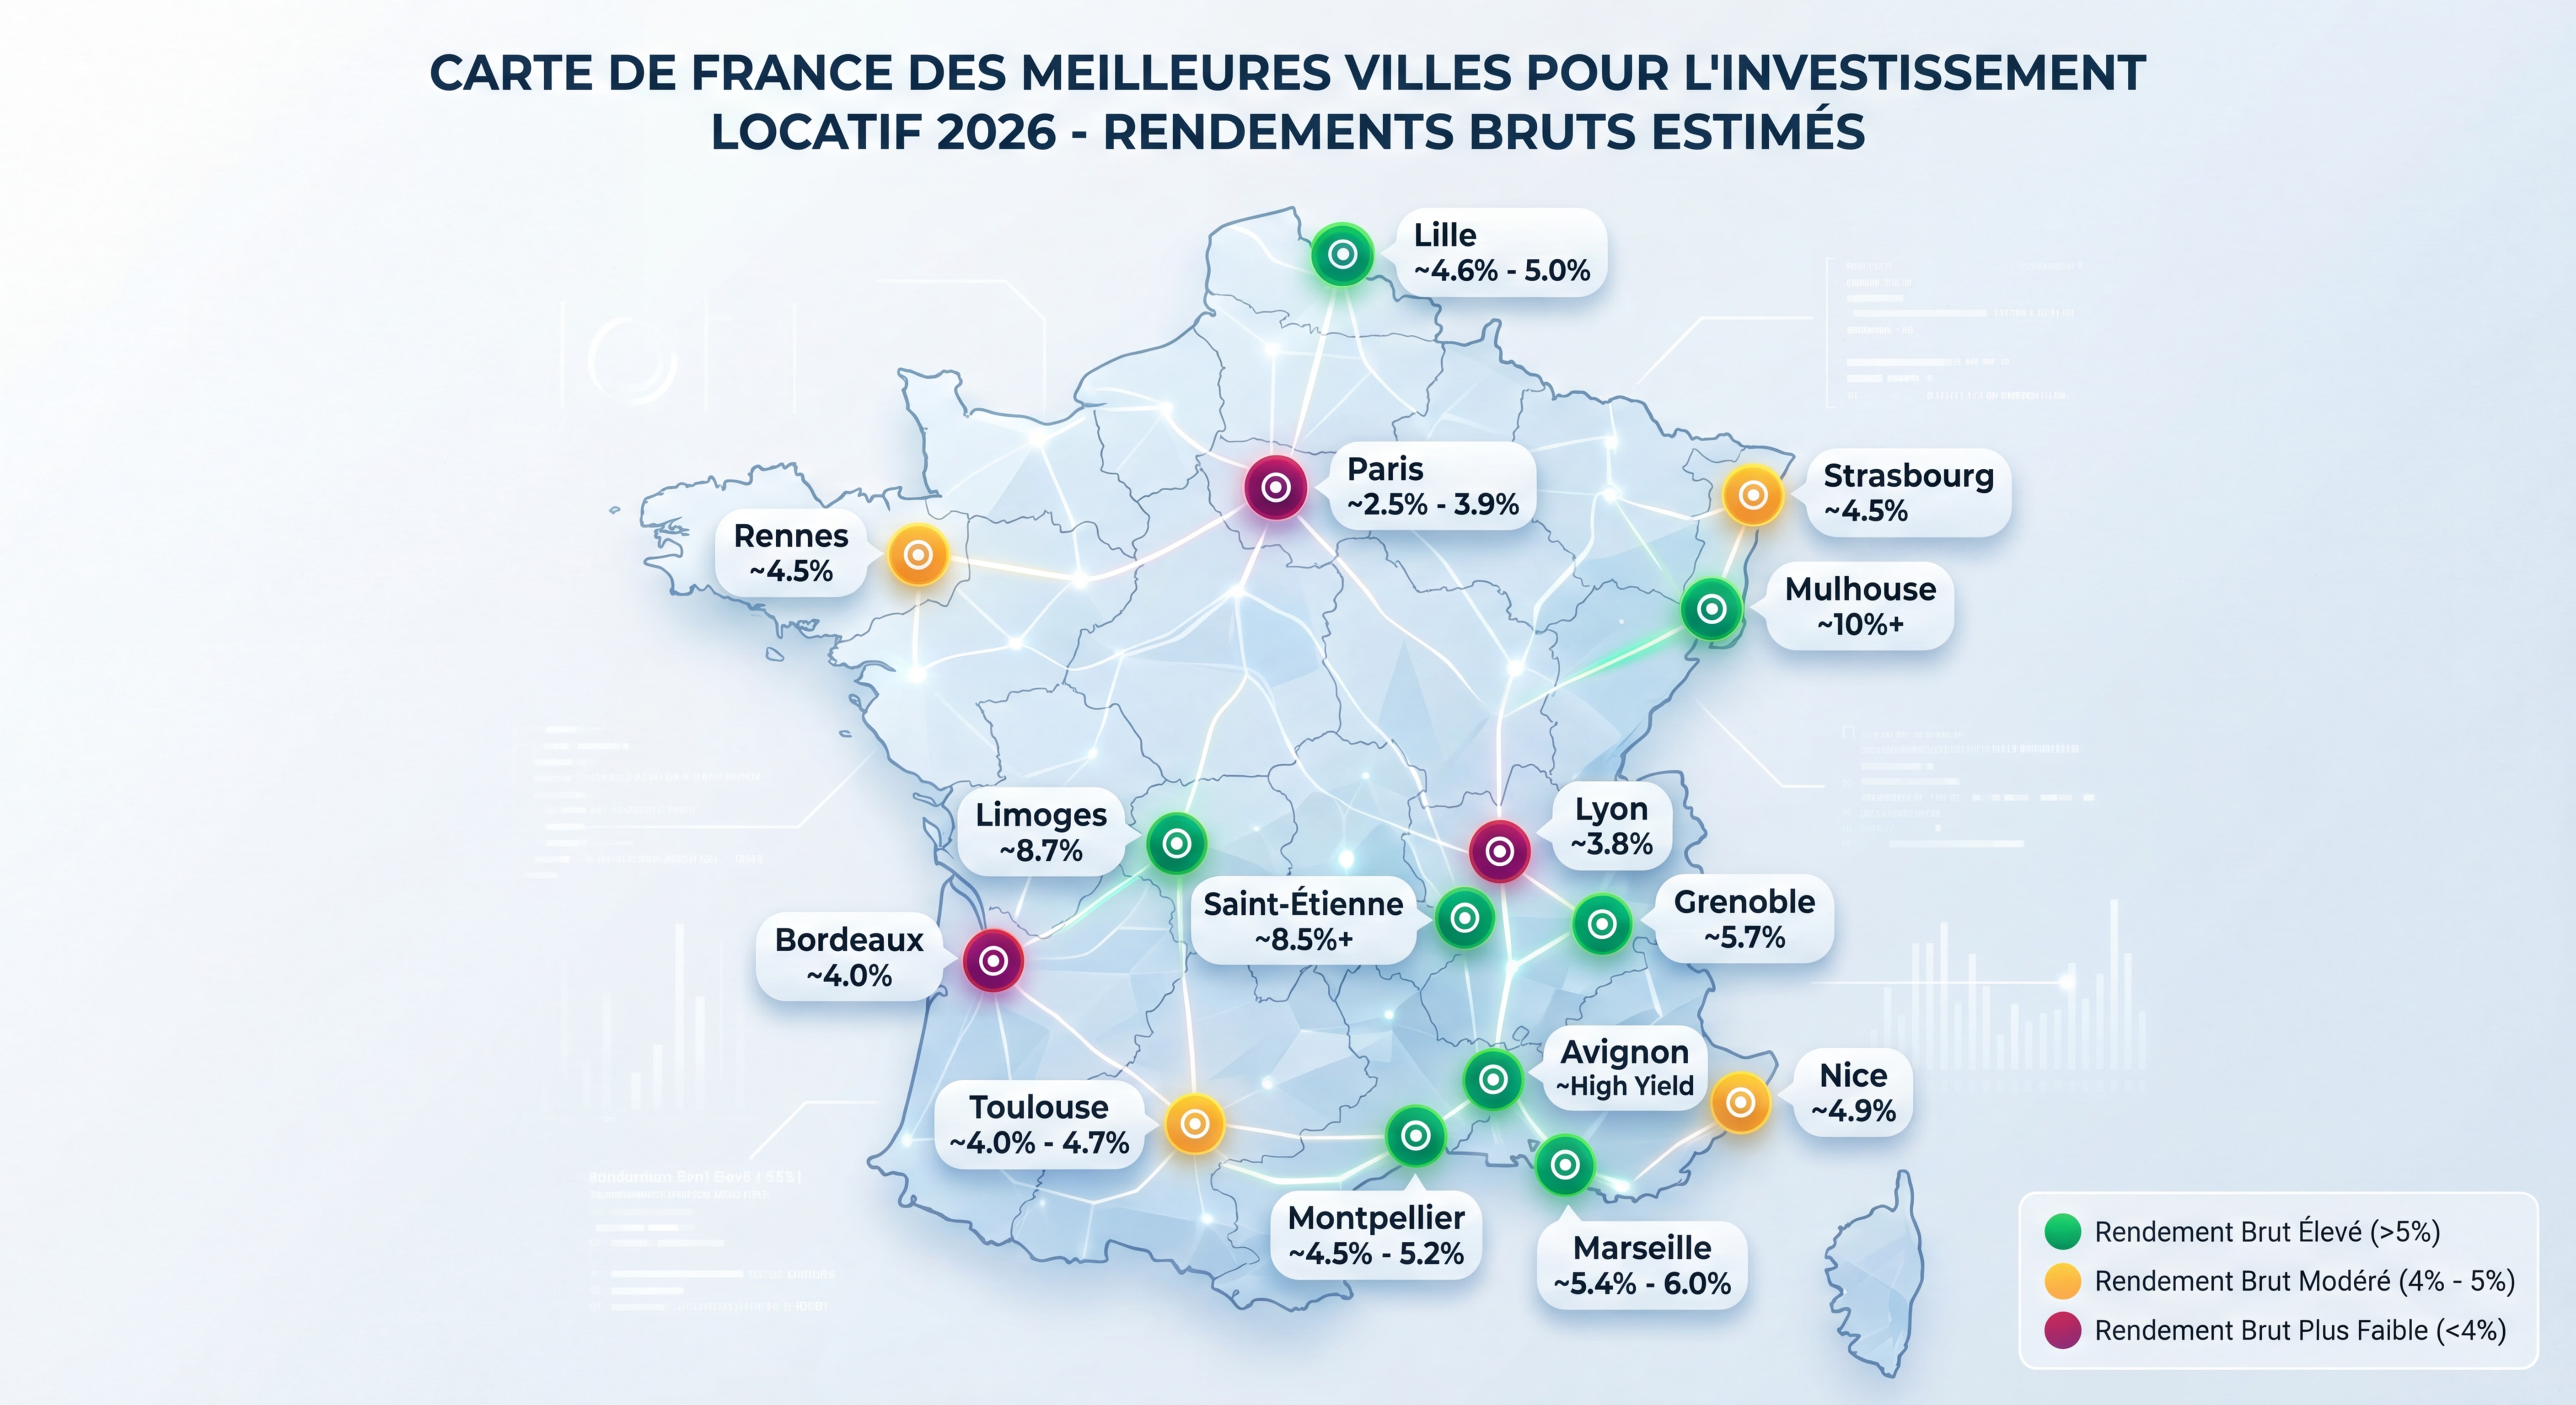
Investissement locatif en France : Les Champions du Rendement Brut
L’un des critères clés pour un immobilier rentable en 2026 reste le rendement brut, calculé selon la formule : (loyer annuel / prix d’achat) × 100. Voici le panorama des villes les plus performantes :
| Ville | Rendement brut moyen | Prix moyen au m² | Profil d’investissement |
|---|---|---|---|
| Mulhouse | ~11 % | 1 279 € | Cash-flow maximal |
| Marseille (3e arr.) | ~11,9 % | 2 307 € | Rendement + tension locative |
| Châlons-en-Champagne | ~9,1 % | ~1 500 € | Petites surfaces abordables |
| Saint-Étienne | ~10,2 % | ~1 400 € | Rendement élevé, vigilance démographique |
| Angers | ~7,4 % | ~2 800 € | Équilibre rendement/valorisation |
| Toulouse | 5 à 7 % | 3 390 € | Stabilité + croissance long terme |
| Rennes | ~5,6 % | 4 143 € | Opportunité d’entrée en correction |
| Paris | ~3,9 % | ~9 500 € | Valorisation patrimoniale |
Conseil d’expert : Un rendement brut supérieur à 10 % peut cacher un risque locatif ou de vacance élevé. Visez un rendement net de 4 à 6 % dans une ville à démographie positive pour un profil rendement/risque équilibré.
Toulouse et Rennes : Les Valeurs Sûres de 2026
Toulouse s’impose pour la troisième année consécutive comme la meilleure grande ville pour investir. Portée par l’aéronautique (Airbus, Thales, CNES), une population de 130 000 étudiants et des prix encore accessibles, la Ville Rose offre le triplet idéal : rendement + hausse de prix + tension locative.
Rennes représente quant à elle peut-être la meilleure opportunité d’entrée de 2026 : des fondamentaux locatifs solides (70 000 étudiants, French Tech reconnue) combinés à une légère correction des prix (-0,7 % sur un an) génèrent mécaniquement des rendements bruts élevés (5,6 %) sans risque de surachat.
📊 11,9 % à Marseille (3e arrondissement) – Rendement locatif brut maximal en France 2026
Investissement locatif en France : Fiscalité Immobilière 2026
Le Dispositif Jeanbrun : Le Successeur du Pinel
La grande nouveauté de la fiscalité immobilière 2026 est sans conteste le dispositif Jeanbrun, introduit par la loi de finances pour 2026. Présenté comme l’héritier du Pinel (terminé fin 2024), il vise à relancer l’investissement locatif en location nue via un mécanisme d’amortissement fiscal.
Les points clés du dispositif Jeanbrun :
- Période d’éligibilité : biens achetés ou achevés après la publication de la loi de finances 2026 jusqu’au 31 décembre 2028
- Amortissement annuel : de 3,5 % à 5,5 % sur 80 % de la valeur du bien selon le niveau de loyer pratiqué
- Déficit foncier imputable : jusqu’à 21 400 €/an sur le revenu global (soit le double du plafond de droit commun)
- Engagement minimum : 9 ans de location
- Territoire : tout le territoire national (y compris l’ancien avec travaux ≥ 30 %)
« Le dispositif Jeanbrun introduit un nouveau mécanisme d’amortissement fiscal pour la location nue, avec un déficit foncier imputable jusqu’à 21 400 €/an »
Le Point / Meilleurtaux
Investissement locatif en France : Comparatif des Principaux Dispositifs Fiscaux 2026
| Dispositif | Type de bien | Avantage fiscal | Plafond annuel | Engagement |
|---|---|---|---|---|
| Jeanbrun | Neuf ou ancien rénové (nu) | Amortissement 3,5–5,5 % | 8 000–12 000 €/an | 9 ans min. |
| LMNP | Meublé | Amortissement + abattement 50 % (micro-BIC) | Pas de plafond | Aucun |
| Déficit foncier | Ancien, nu (régime réel) | Déduction charges sur revenu global | 10 700 €/an | 3 ans |
| Denormandie | Ancien à rénover | Réduction 12–21 % du prix | 63 000 € sur 12 ans | 6–12 ans |
| Loc’Avantages | Nu, convention Anah | Réduction 15–65 % des loyers | 10 000 €/an | 6 ans min. |
| Loi Malraux | Bâtiment patrimonial | Réduction 22–30 % des travaux | 400 000 € travaux / 4 ans | 9 ans |
Le LMNP en 2026 : Toujours Attractif Malgré les Réformes
Le statut de Loueur Meublé Non Professionnel (LMNP) reste l’un des régimes les plus prisés des investisseurs particuliers. En 2026, la réforme introduite par la loi de finances a modifié les seuils du micro-BIC et renforcé les conditions de basculement vers le régime réel.
L’abattement de 50 % en micro-BIC (voire 71 % pour les meublés de tourisme classés) continue d’attirer les investisseurs débutants, tandis que le régime réel reste la meilleure option pour les profils fortement imposés souhaitant amortir leur bien.
À noter : Depuis la réforme de 2025, les amortissements déduits en LMNP sont réintégrés au moment de la revente pour le calcul de la plus-value une contrainte que le dispositif Jeanbrun évite explicitement.
Gestion Locative : Autogestion ou Agence, Que Choisir ?
Investissement locatif en France : Un Arbitrage Financier et Personnel
La question de la gestion locative est l’une des décisions les plus structurantes pour un investisseur. En 2026, les honoraires d’une agence représentent 6 à 10 % des loyers encaissés. Sur un loyer de 850 €/mois, cela représente entre 612 et 1 020 € par an — soit jusqu’à 20 400 € sur 20 ans.
| Critère | Gestion autonome | Agence immobilière |
|---|---|---|
| Coût annuel | 100–400 € (outils numériques) | 6–10 % des loyers |
| Temps requis | 3–10 h/mois | Quasi nul |
| Contrôle | Total | Limité |
| Expertise juridique | À maintenir soi-même | Incluse et à jour |
| Gestion des impayés | À apprendre | Procédures établies |
| Relation locataire | Directe et personnalisée | Indirecte |
| Déductibilité fiscale | 100 % (régime réel) | 100 % (régime réel) |
Quand Déléguer à une Agence ?
Certaines situations rendent la délégation clairement avantageuse :
- Votre bien est à plus de 50 km de votre domicile : les visites, états des lieux et interventions deviennent logistiquement complexes.
- Vous gérez plus de 3 à 5 biens : la gestion autonome devient un travail à temps partiel.
- Vous manquez de compétences juridiques : les règles évoluent vite (encadrement des loyers, DPE, révision annuelle…).
- Vous souhaitez une garantie loyers impayés (GLI) : les agences ont des partenariats négociés avec les assureurs.
Investissement locatif en France : Quand Gérer Soi-Même ?
L’autogestion est aujourd’hui accessible à tout propriétaire motivé grâce aux outils numériques de gestion locative (génération de baux, quittances automatiques, suivi des paiements). Elle est particulièrement adaptée si vous habitez près de votre bien, si vous gérez 1 à 2 logements, et si vous souhaitez maximiser votre rentabilité nette.
Conseil Homey : Avec 15 ans d’expérience en investissement immobilier et une communauté de plus de 80 000 abonnés, Homey recommande une approche hybride pour les débutants : confier la mise en location (recherche du locataire, rédaction du bail) à un professionnel, puis reprendre la gestion courante en autonomie. Cette méthode combine sécurité juridique et économies substantielles.
Location Meublée vs Location Nue : Quelle Stratégie en 2026 ?
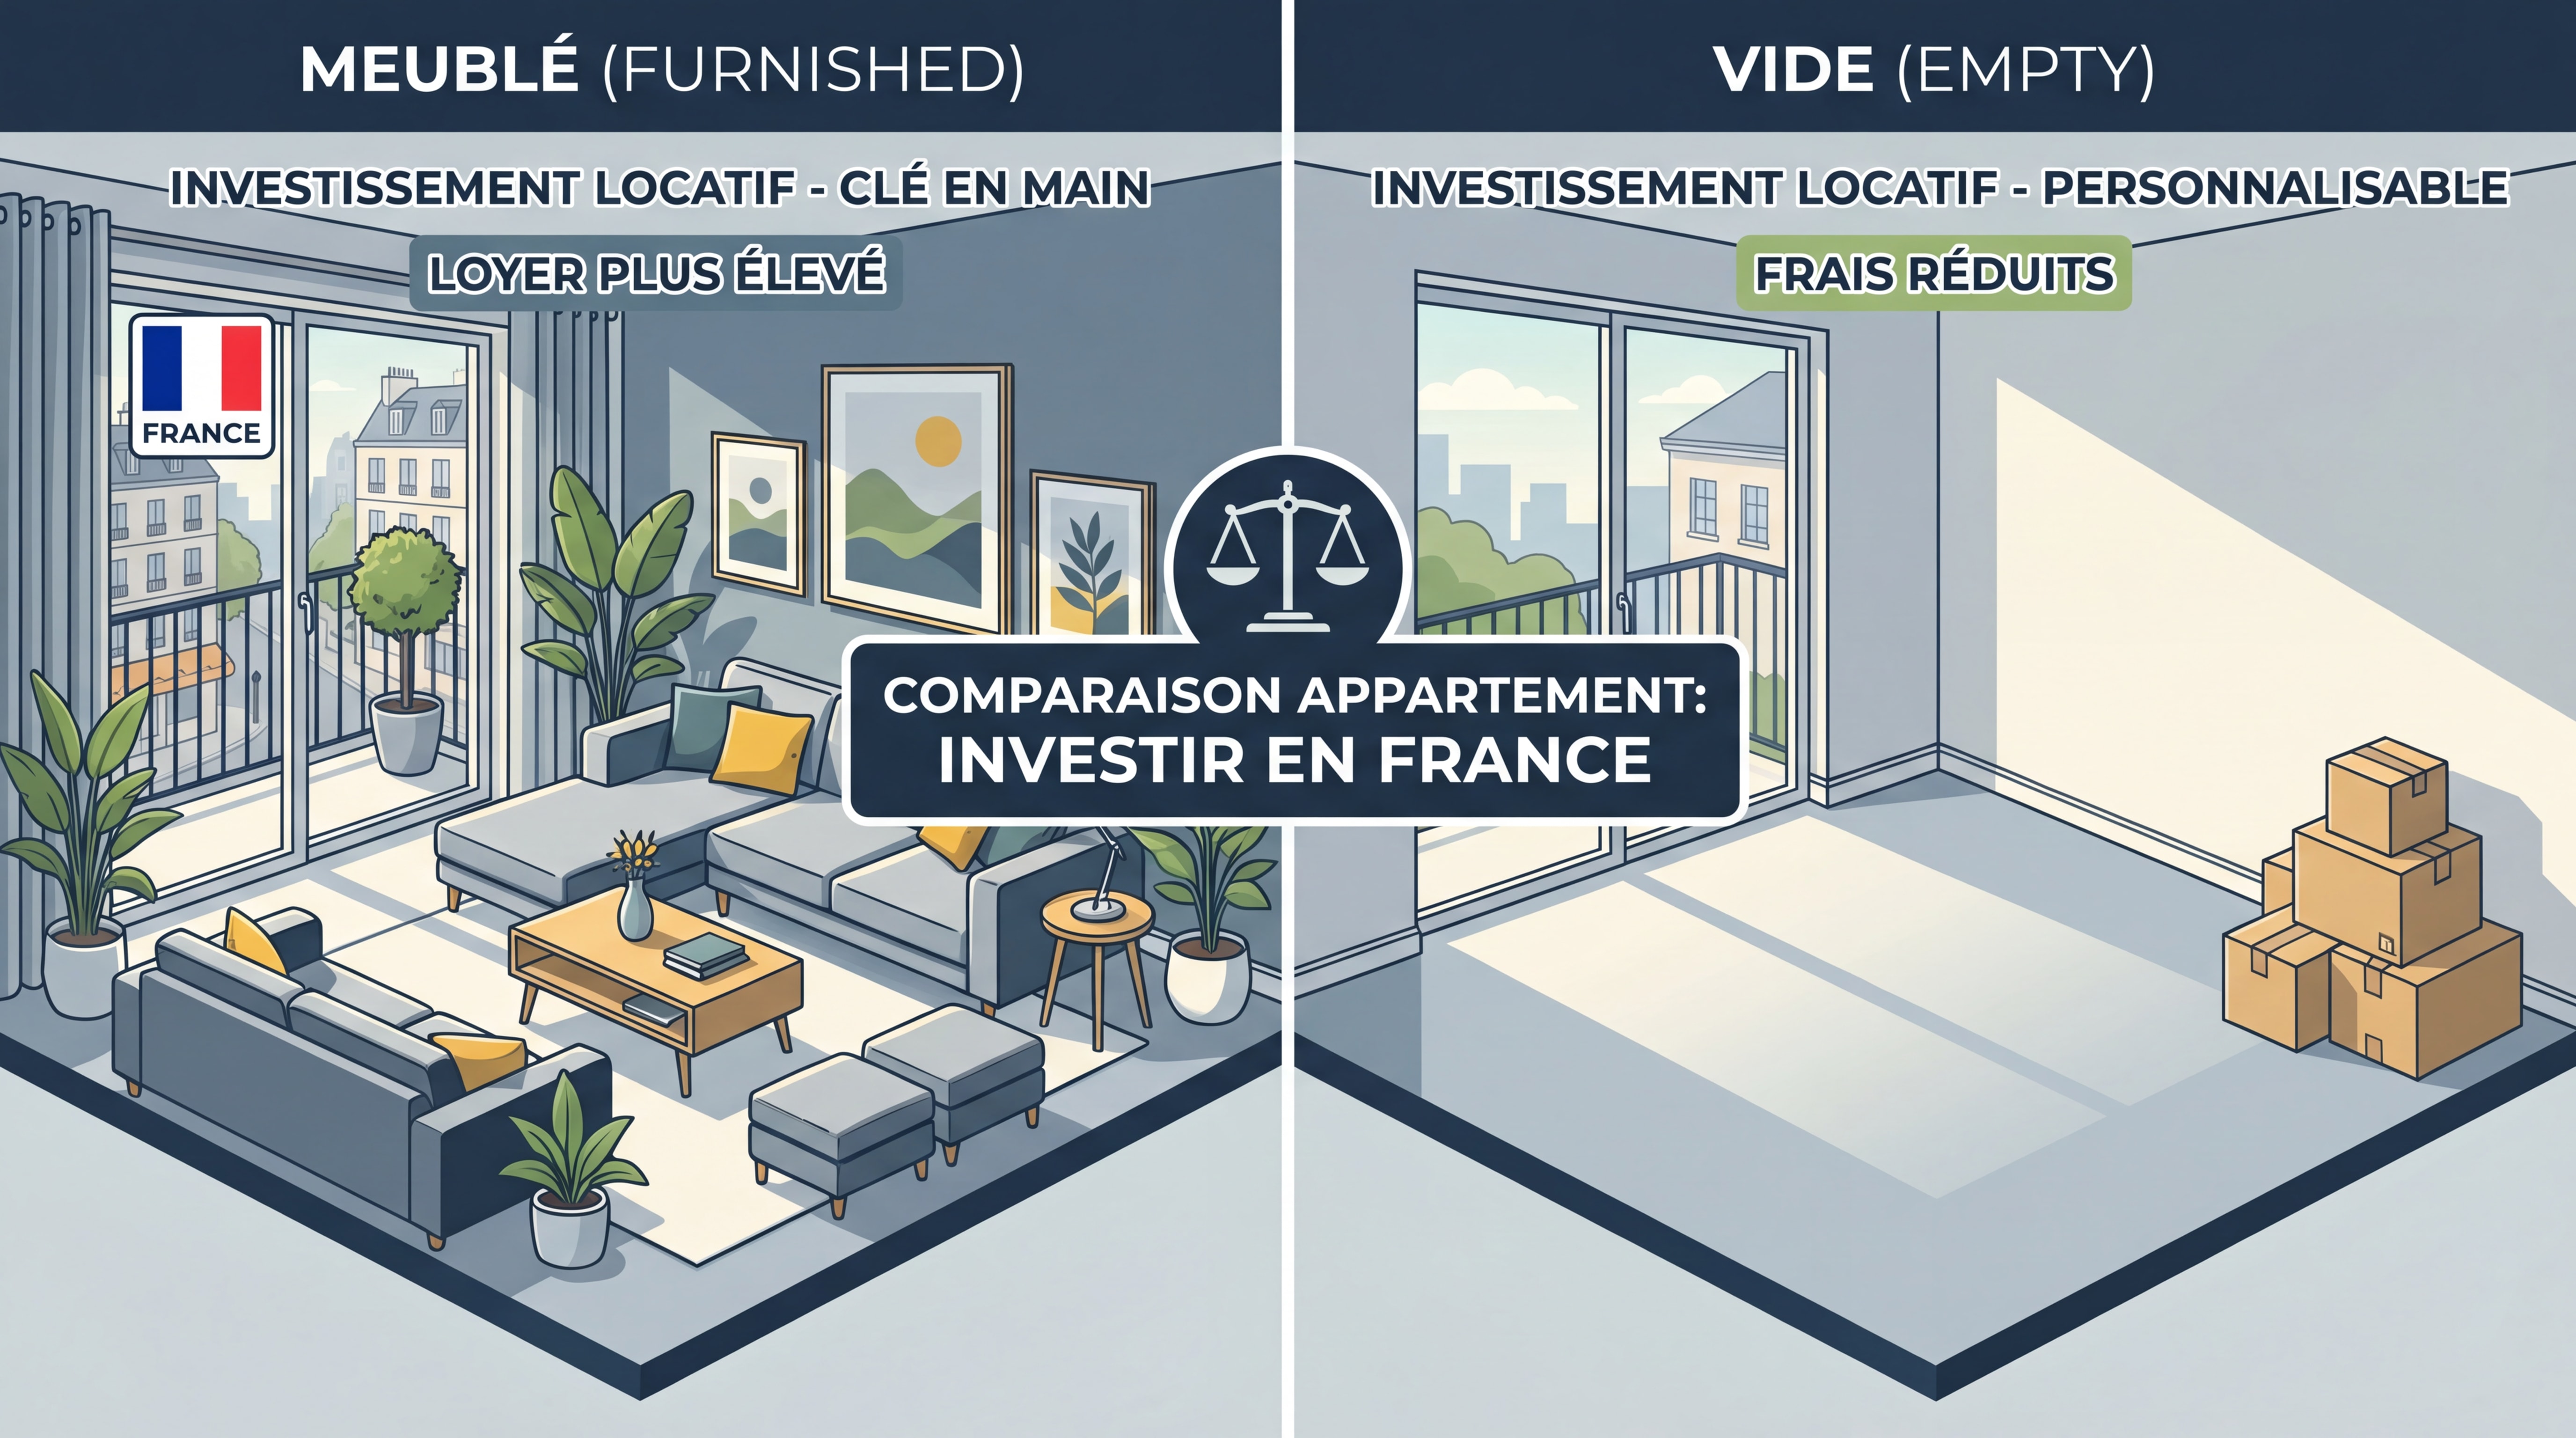
Deux Stratégies, Deux Profils d’Investisseurs
Le choix entre location meublée et location nue dépend de votre profil fiscal, de votre type de bien et de votre horizon d’investissement.
La location meublée (LMNP) offre :
- Un loyer 15 à 25 % plus élevé qu’en nu pour une surface équivalente
- Un régime fiscal avantageux (amortissement du bien et du mobilier en régime réel)
- Une rotation locative plus fréquente (baux de 1 an, voire 9 mois pour les étudiants)
- Une flexibilité de récupération du bien plus aisée
La location nue offre quant à elle :
- Des locataires plus stables (bail de 3 ans renouvelable)
- Une gestion plus simple au quotidien
- L’accès au dispositif Jeanbrun 2026 (réservé à la location nue)
- Un déficit foncier classique déductible à hauteur de 10 700 €/an
Cas pratique : Pour un studio de 25 m² à Toulouse acheté 80 000 €, le loyer meublé atteint environ 620 €/mois contre 520 € en nu. Sur 12 mois, la différence représente 1 200 € de revenus supplémentaires — soit 1,5 % de rendement brut additionnel.
Les Conseils Homey pour Réussir Votre Investissement
Les 7 Règles d’Or de l’Investissement Locatif en 2026
Fort de 15 ans d’expertise en investissement immobilier et d’une communauté engagée de plus de 80 000 abonnés, Homey a identifié les principes fondamentaux qui distinguent les investisseurs qui réussissent de ceux qui stagnent.
1. Raisonner en rentabilité nette, jamais en brute
Le rendement brut est un indicateur de départ, pas d’arrivée. Déduisez toujours : charges de copropriété, taxe foncière, assurance PNO, frais de gestion, vacance locative estimée et fiscalité. Un bien à 8 % brut peut tomber à 4 % net-net.
2. L’emplacement reste le premier critère
Un bien bien situé dans une ville à démographie positive se loue facilement, se revalorise dans le temps et se revend sans difficulté. Un rendement de 6 % dans une ville à 2 000 €/m² est souvent plus solide qu’un 4 % dans une ville à 5 000 €/m².
3. Intégrer le DPE dès l’achat
Depuis 2025, les logements classés G sont interdits à la location. Les F seront concernés en 2028. Un bien mal classé DPE est soit une opportunité de négociation, soit un piège coûteux. Calculez systématiquement le coût des travaux de rénovation énergétique avant toute offre.
4. Optimiser sa structure fiscale avant d’acheter
Le choix entre nu/meublé, micro/réel, SCI ou achat en direct doit être fait avant la signature. Une mauvaise structuration peut coûter plusieurs milliers d’euros d’impôts supplémentaires chaque année.
5. Constituer une réserve de trésorerie
Prévoyez systématiquement 3 à 6 mois de loyer en réserve pour faire face aux imprévus : vacance locative, travaux urgents, procédure d’impayé. Les investisseurs qui négligent cette règle se retrouvent en difficulté dès le premier incident.
6. Sécuriser son financement
En mai 2026, les taux autour de 3,20–3,42 % sur 20 ans restent historiquement raisonnables. Faites jouer la concurrence entre banques et passez par un courtier pour obtenir les meilleures conditions. Chaque 0,1 % de taux économisé représente plusieurs milliers d’euros sur la durée du prêt.
7. Penser la revente dès l’achat
Un bon investissement locatif doit être revendable dans de bonnes conditions. Vérifiez la liquidité du marché local, l’état de la copropriété et les perspectives d’urbanisme avant d’acheter.
💡 Vous souhaitez évaluer la rentabilité de votre projet ? Obtenez une estimation gratuite de votre investissement locatif et découvrez les stratégies adaptées à votre profil. Prenez rendez-vous avec un expert Homey pour un bilan personnalisé.
Questions Fréquentes (FAQ)
Quel rendement locatif viser en France en 2026 ?
En 2026, un rendement brut de 5 à 7 % est considéré comme solide dans les grandes métropoles régionales. Dans les villes moyennes, il est possible d’atteindre 8 à 11 % brut, mais il faut intégrer les risques de vacance locative et de liquidité à la revente. L’objectif idéal reste un rendement net de 4 à 6 % après charges et fiscalité, dans une ville à démographie positive et tension locative avérée.
Le dispositif Jeanbrun est-il plus avantageux que le LMNP ?
Cela dépend de votre profil. Le dispositif Jeanbrun est réservé à la location nue et offre un avantage majeur : les amortissements ne sont pas réintégrés lors de la revente (contrairement au LMNP depuis 2025). Il est particulièrement intéressant pour les contribuables fortement imposés (TMI > 30 %) souhaitant investir dans le neuf ou l’ancien rénové. Le LMNP reste néanmoins plus flexible (pas d’engagement de durée) et plus adapté aux petites surfaces (studios, T2) dans les villes étudiantes.
Faut-il acheter dans le neuf ou l’ancien pour investir en 2026 ?
L’ancien offre généralement un meilleur rendement brut (prix d’achat inférieur) et des opportunités de négociation, notamment sur les biens énergivores. Le neuf bénéficie de garanties constructeur, de charges réduites et d’une meilleure performance énergétique (DPE A/B), mais à un prix d’acquisition plus élevé. En 2026, l’ancien rénové avec travaux ≥ 30 % est éligible au dispositif Jeanbrun, ce qui en fait une option fiscalement très attractive.
Quelles sont les villes à éviter pour un investissement locatif en 2026 ?
Méfiez-vous des villes affichant des rendements très élevés (> 10-12 %) sans tension locative avérée. Une ville en déclin démographique (perte de population, fermetures d’usines, désertification économique) peut offrir un rendement brut attractif à court terme, mais expose à une vacance locative chronique et une dévalorisation du bien à la revente. Croisez toujours rendement brut, taux de chômage local, évolution démographique et liquidité du marché.
Comment se protéger contre les loyers impayés en 2026 ?
Plusieurs solutions complémentaires existent : la sélection rigoureuse du locataire (revenus ≥ 3× le loyer, garant ou caution bancaire), la Garantie Visale (gratuite, proposée par Action Logement pour les locataires éligibles), et la Garantie Loyers Impayés (GLI) souscrite auprès d’un assureur (coût : 2,5 à 4 % des loyers annuels). En 2026, un nouveau responsable de mission sur les loyers impayés vient d’être nommé, signe que le gouvernement prend ce sujet au sérieux.
Quand est-il préférable de confier sa gestion locative à une agence ?
La délégation à une agence est recommandée si votre bien est géographiquement éloigné (> 50 km), si vous gérez plusieurs biens simultanément, si vous manquez de temps ou de connaissances juridiques, ou si vous souhaitez déléguer entièrement la gestion des impayés et des contentieux. Les honoraires (6 à 10 % des loyers) sont intégralement déductibles au régime réel, ce qui en atténue le coût fiscal. Pour un premier investissement locatif proche de chez vous, l’autogestion assistée par des outils numériques est souvent plus rentable.
Chiffres Clés
📊 3,20 % : taux moyen d’un crédit immobilier sur 15 ans en mai 2026 — un niveau qui maintient l’accessibilité du financement pour les investisseurs (Source : Ouest-France / MoneyVox, mai 2026)
💡 11,9 % : rendement locatif brut record à Marseille (3e arrondissement) en 2026, ville affichant la tension locative maximale (8/8) (Source : Lybox / Foncia, 2026)
🏗️ 400 000 logements/an : objectif de construction fixé par le gouvernement Lecornu pour répondre à la crise du logement d’ici 2030 (Source : Le Figaro, janvier 2026)
📊 4–6 % net (immobilier) vs 2,4 % (Livret A) – Rendement net immobilier locatif vs Livret A 2026
Conclusion : 2026, l’Année de l’Investisseur Méthodique
L’investissement locatif en France en 2026 n’est plus une affaire de coup de chance ou de simple opportunisme. C’est un acte patrimonial qui demande méthode, analyse et anticipation. Les taux de crédit stabilisés entre 3,20 % et 3,42 %, le nouveau dispositif Jeanbrun, la persistance de la tension locative dans les grandes villes et les rendements toujours attractifs des villes moyennes forment un contexte globalement favorable mais sélectif.
Les investisseurs qui réussiront en 2026 sont ceux qui raisonnent en rentabilité nette, qui choisissent leur stratégie fiscale avant d’acheter, et qui sélectionnent leur ville avec rigueur plutôt qu’avec intuition.
📅 Prêt à passer à l’action ? Bénéficiez d’une estimation gratuite de votre projet immobilier et prenez rendez-vous avec un expert Homey pour définir la stratégie d’investissement locatif la plus adaptée à votre situation personnelle et fiscale.
Les règles officielles du déficit foncier sur service-public.fr


