
Obtenir un financement immobilier en 2026 performant ne se résume plus à présenter un bulletin de salaire et un relevé bancaire. Dans un contexte de taux en légère remontée, de banques plus sélectives et de règles HCSF toujours en vigueur, chaque décision; du montant de l’apport au choix de l’assurance emprunteur — peut peser plusieurs milliers d’euros sur le coût total de votre opération. Ce guide pratique vous donne les stratégies concrètes, les bons réflexes et les leviers d’optimisation pour financer votre projet immobilier dans les meilleures conditions possibles en 2026.
Table des matières
- L’état du marché du crédit immobilier en 2026
- Maîtriser les règles HCSF : le taux d’endettement à 35 %
- Construire un dossier béton pour séduire les banques
- Stratégie d’apport : combien mettre et comment l’optimiser
- PTZ, éco-PTZ et aides au financement en 2026
- Assurance emprunteur : le levier sous-estimé pour économiser
- Passer par un courtier ou négocier seul : que choisir ?
- Chiffres Clés
- Questions Fréquentes (FAQ)
L’état du marché du crédit immobilier en 2026
Comprendre le contexte de marché est la première étape pour négocier efficacement votre financement immobilier 2026. Les taux ont connu une trajectoire en dents de scie depuis le pic de 2023, et la situation actuelle impose une lecture fine avant de signer quoi que ce soit.
En mai 2026, les taux de crédit immobilier ont connu une légère hausse sous l’effet des tensions géopolitiques persistantes et de la hausse des prix de l’énergie liés à la crise au Moyen-Orient. Avec une OAT 10 ans comprise entre 3,70 % et 3,80 % tout au long du mois, les taux ont mécaniquement subi une hausse sur toutes les durées.
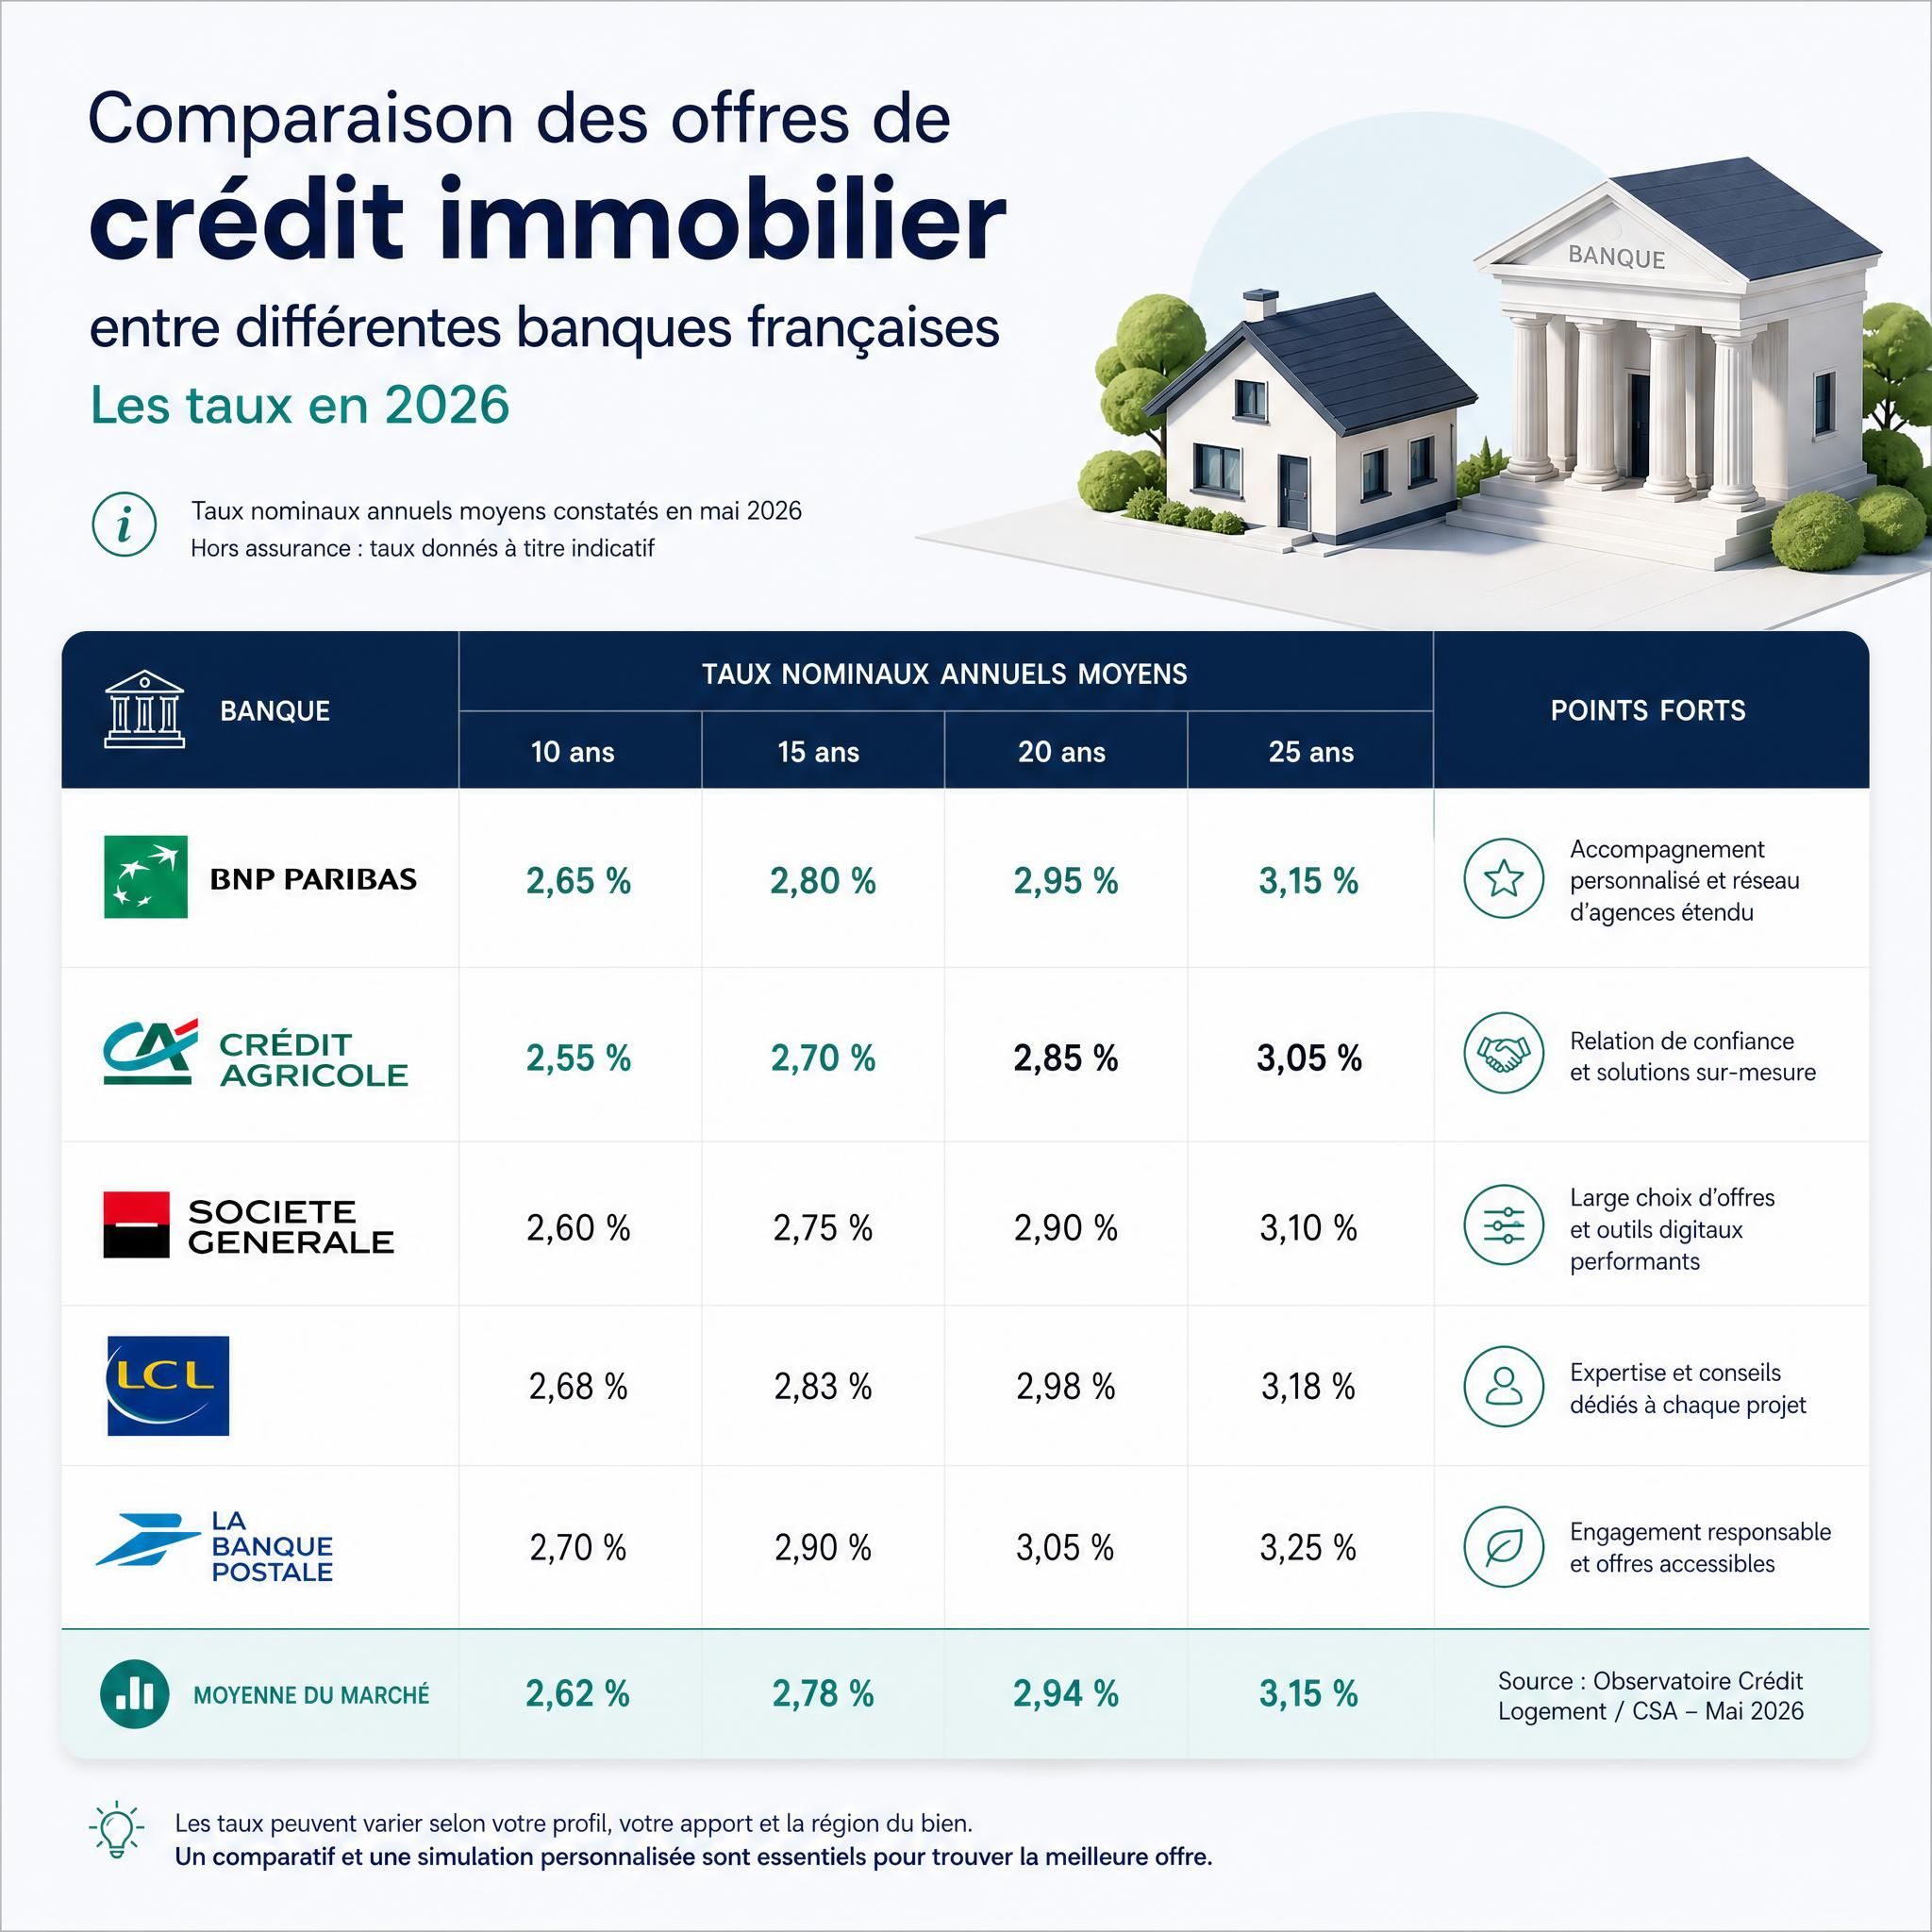
Concrètement, les meilleurs taux observés se situent à 2,64 % sur 10 ans, 2,92 % sur 15 ans, 3,00 % sur 20 ans et 3,10 % sur 25 ans pour les profils les plus solides. Les taux moyens, eux, s’établissent à 2,96 % sur 10 ans, 3,13 % sur 15 ans, 3,26 % sur 20 ans et 3,35 % sur 25 ans.
Ce que cela signifie concrètement pour vous : une différence de seulement 0,12 point peut alourdir la facture de près de 4 000 euros pour un crédit immobilier de 250 000 euros sur 20 ans. Autrement dit, chaque dixième de point gagné à la négociation représente une économie substantielle sur la durée totale du prêt.
📊 3,26 % en mai 2026 – Taux moyen crédit immobilier sur 20 ans
Maîtriser les règles HCSF : le taux d’endettement à 35 %
Avant de construire votre dossier, il est indispensable de comprendre les contraintes réglementaires qui s’imposent aux banques — et donc à vous.
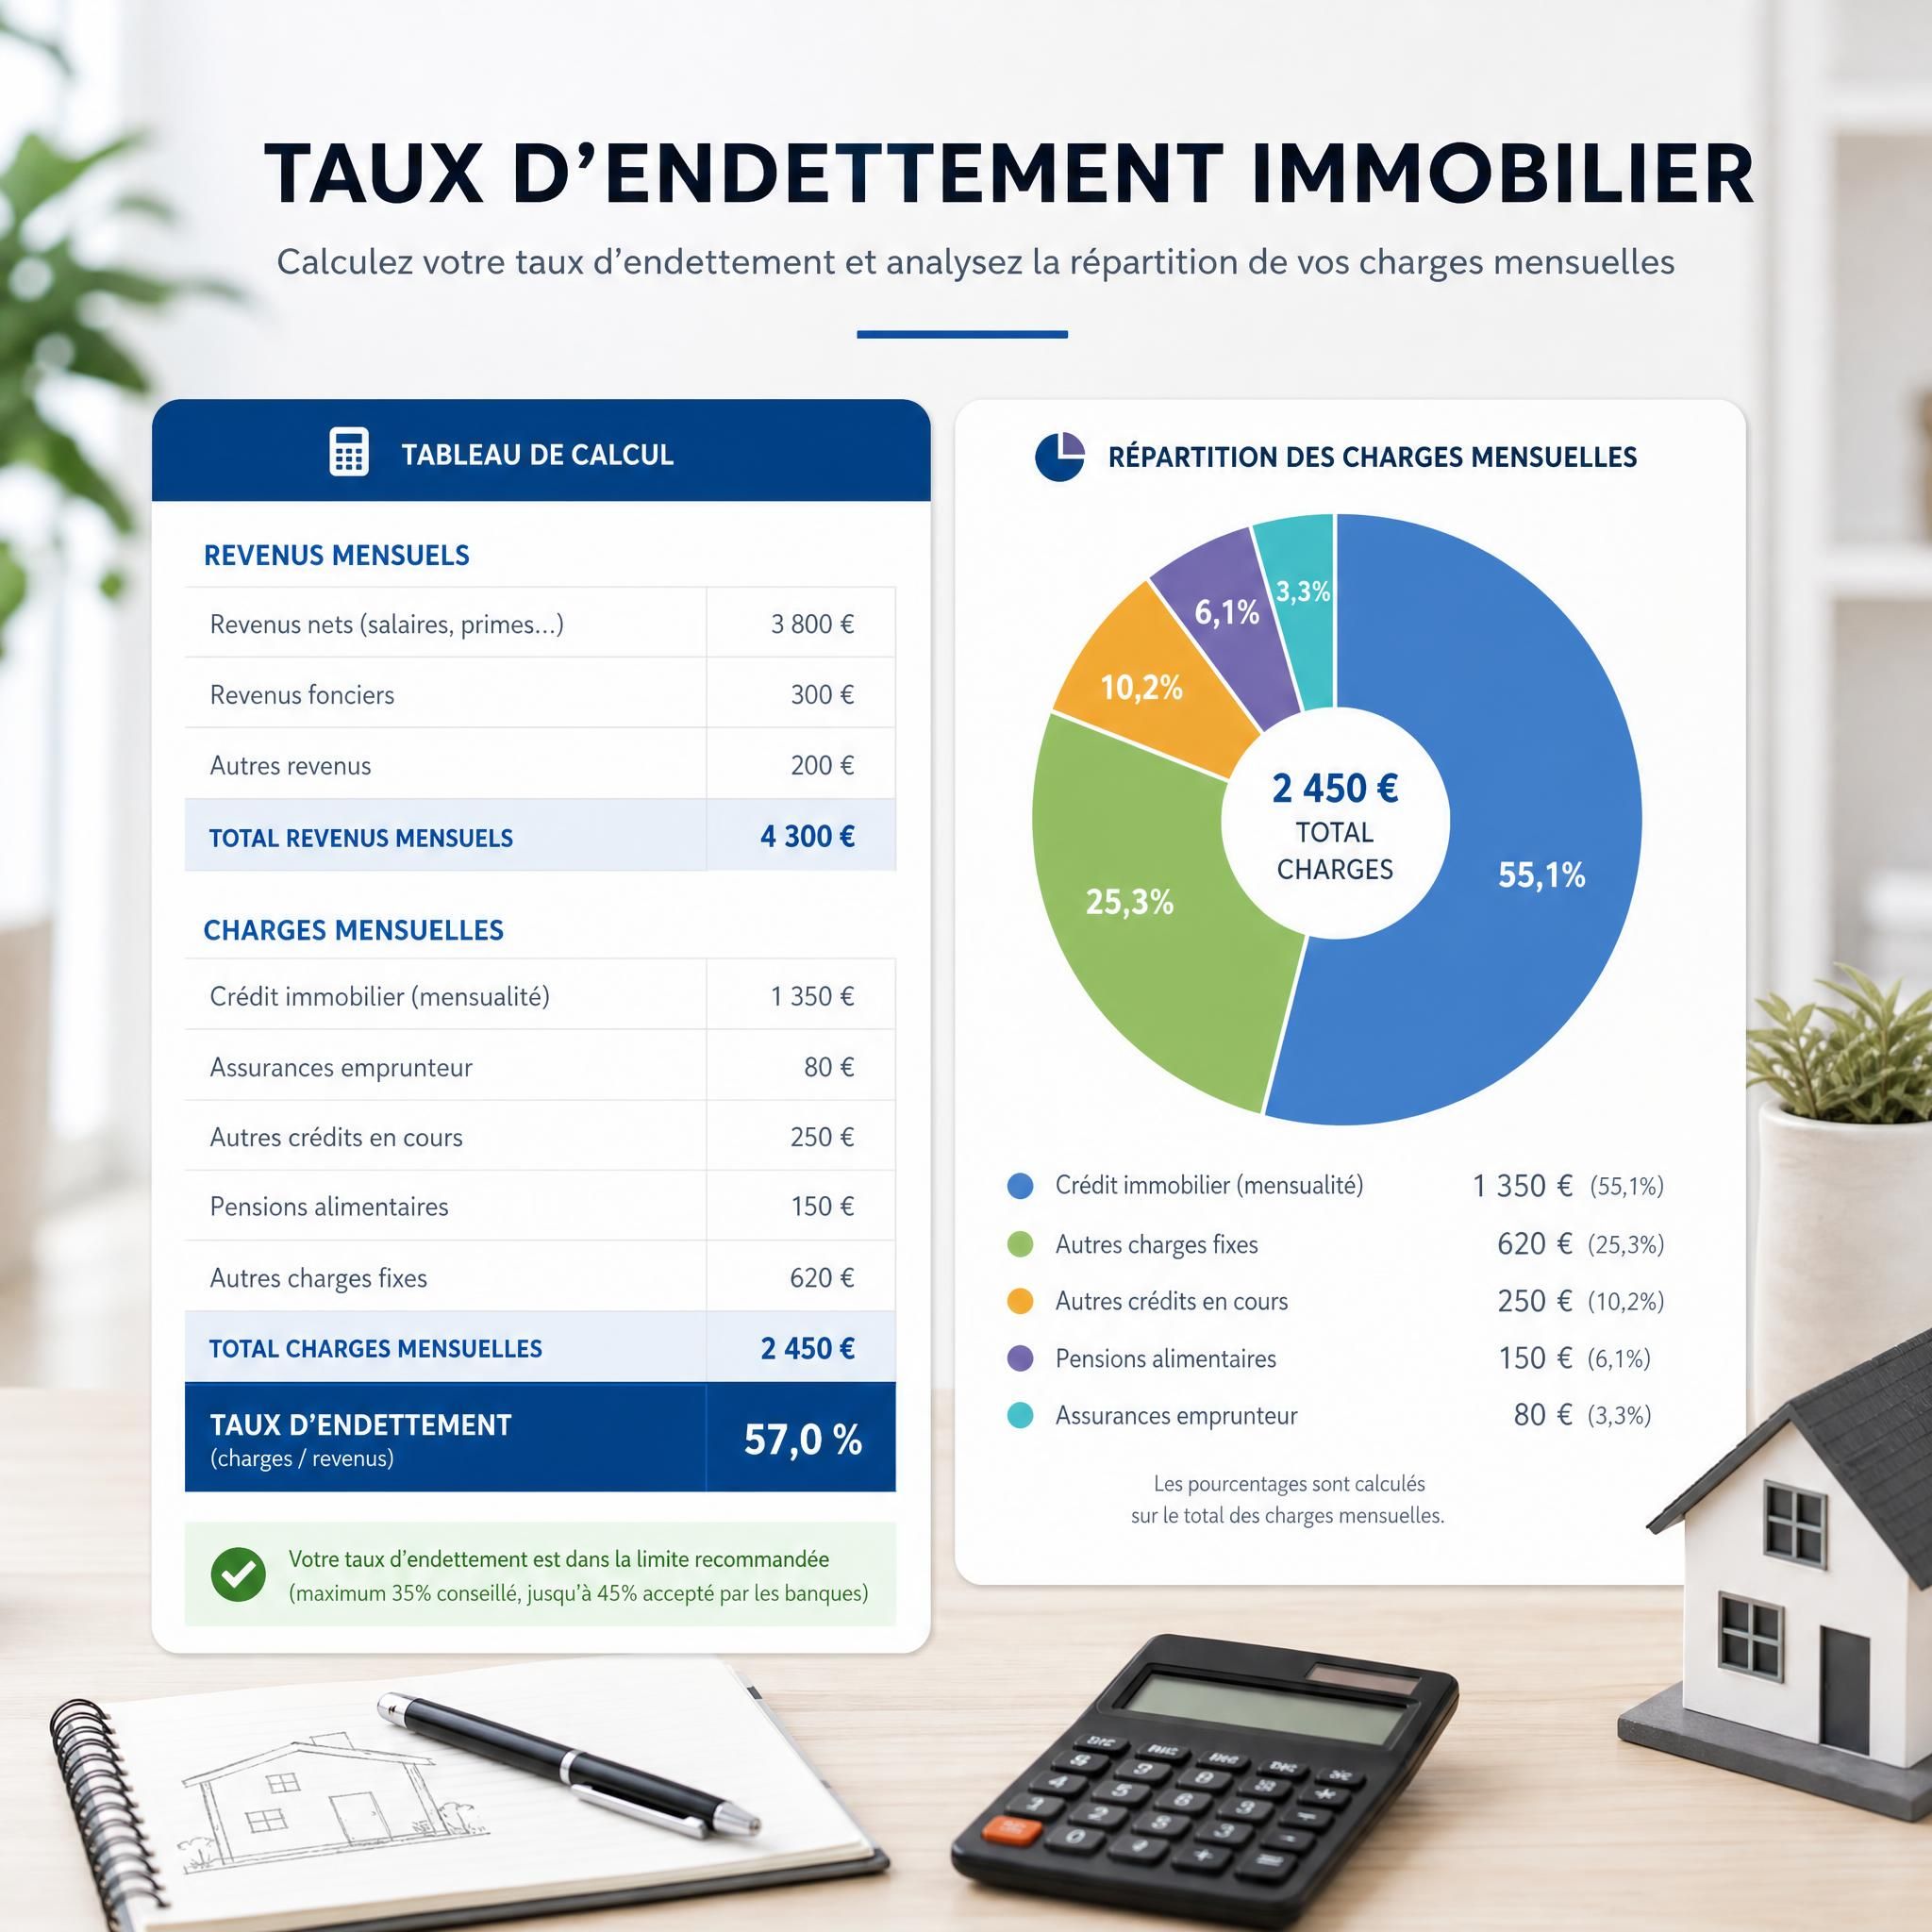
Financement immobilier 2026 : La règle des 35 % : comment la calculer précisément
Le taux d’endettement est plafonné à 35 % maximum depuis les recommandations du HCSF (Haut Conseil de Stabilité Financière) en 2021. Il se calcule ainsi : Taux d’endettement = (Somme des charges mensuelles de crédit) / (Revenus nets mensuels) × 100.
En 2026, le taux d’endettement maximum accepté par les banques est de 35 % assurance emprunteur comprise. Ce texte impose également une durée maximale de remboursement fixée à 25 ans (27 ans en cas de construction avec différé).
Financement immobilier 2026 : Comment optimiser votre taux d’endettement avant de déposer votre dossier
Voici les leviers concrets pour passer sous la barre des 35 % :
- Solder les crédits à la consommation avant de déposer votre dossier. Si vous avez un prêt auto à 18 000 € restants sur 4 ans, le solder supprime une mensualité de 400 €/mois, ce qui améliore mécaniquement votre taux d’effort.
- Intégrer les revenus locatifs si vous êtes déjà investisseur : les revenus locatifs sont retenus à 70 % dans le calcul du taux d’effort.
- Utiliser la marge de dérogation bancaire : une marge de dérogation de 20 % de la production trimestrielle permet aux banques de financer des dossiers hors normes. Cela signifie qu’un bon courtier peut plaider votre dossier même si vous dépassez légèrement le plafond.
Financement immobilier 2026 : Construire un dossier béton pour séduire les banques
En 2026, la qualité de votre dossier est devenue un critère de différenciation aussi important que votre niveau de revenus. En soignant son dossier, il est aujourd’hui possible de gagner jusqu’à 0,30 point sur le taux final. D’après le réseau Vousfinancer, les écarts constatés pour un même profil peuvent même atteindre 0,60 point selon la présentation du dossier et la perception du risque par la banque.
Financement immobilier 2026 : Les 5 éléments clés d’un dossier irréprochable
| Élément | Ce que la banque vérifie | Conseil pratique |
|---|---|---|
| Relevés bancaires | 3 derniers mois, absence de découverts | Soldez les découverts 3 mois avant |
| Revenus | Stabilité, ancienneté, type de contrat | CDI ou 3 bilans si indépendant |
| Épargne résiduelle | Reste après apport | Garder 3-6 mois de mensualités |
| Historique crédit | Aucun incident de paiement | Régularisez tout avant le dépôt |
| Projet immobilier | Cohérence prix/marché | Joindre une estimation du bien |
Les banques se montrent plus sélectives et privilégient les dossiers les plus solides, capables de rassurer sur la régularité des revenus, la maîtrise du budget et la capacité d’épargne.
Astuce de pro : préparez une lettre de motivation synthétique présentant votre projet, votre situation professionnelle et votre capacité d’épargne. Ce document, peu utilisé en France, fait pourtant une vraie différence dans la perception du risque par le chargé de clientèle.
Stratégie d’apport : combien mettre et comment l’optimiser
L’apport personnel est le levier numéro un pour décrocher les meilleurs conditions. Mais la question n’est pas seulement « combien apporter ? » — c’est aussi « où prendre cet apport ? » et « combien conserver en épargne de sécurité ? ».
Financement immobilier 2026 : Les seuils d’apport qui changent votre taux
En 2026, les taux moyens se situent autour de 3,0 % sur 15 ans, 3,2 % sur 20 ans et 3,4 % sur 25 ans. Les meilleurs profils peuvent obtenir des taux inférieurs de 0,3 à 0,5 point. Un apport de 20 % permet d’obtenir les meilleurs taux.
Voici la logique de paliers que les banques appliquent en pratique :
| Niveau d’apport | Perception banque | Impact taux estimé |
|---|---|---|
| < 10 % | Risque élevé | Taux majoré de 0,3 à 0,5 % |
| 10 % (frais de notaire) | Standard | Taux de marché |
| 20 % | Dossier solide | Meilleur taux de grille |
| 30 % et + | Profil premium | Négociation possible sur TAEG complet |
Sources d’apport à mobiliser intelligemment :
- Épargne personnelle (livret A, LDDS, PEL)
- Déblocage anticipé de l’épargne salariale (PEE, PERCO) — exonéré d’impôt pour achat résidence principale
- Donation familiale (jusqu’à 100 000 € par parent exonérés tous les 15 ans)
- Prêt familial formalisé par acte notarié
📊 20 % du prix d’achat – Apport minimum recommandé pour obtenir les meilleurs taux
PTZ, éco-PTZ et aides au financement en 2026
Ne laissez pas passer les dispositifs d’aide qui peuvent significativement réduire votre coût de financement global. En 2026, plusieurs outils sont disponibles et sous-utilisés.
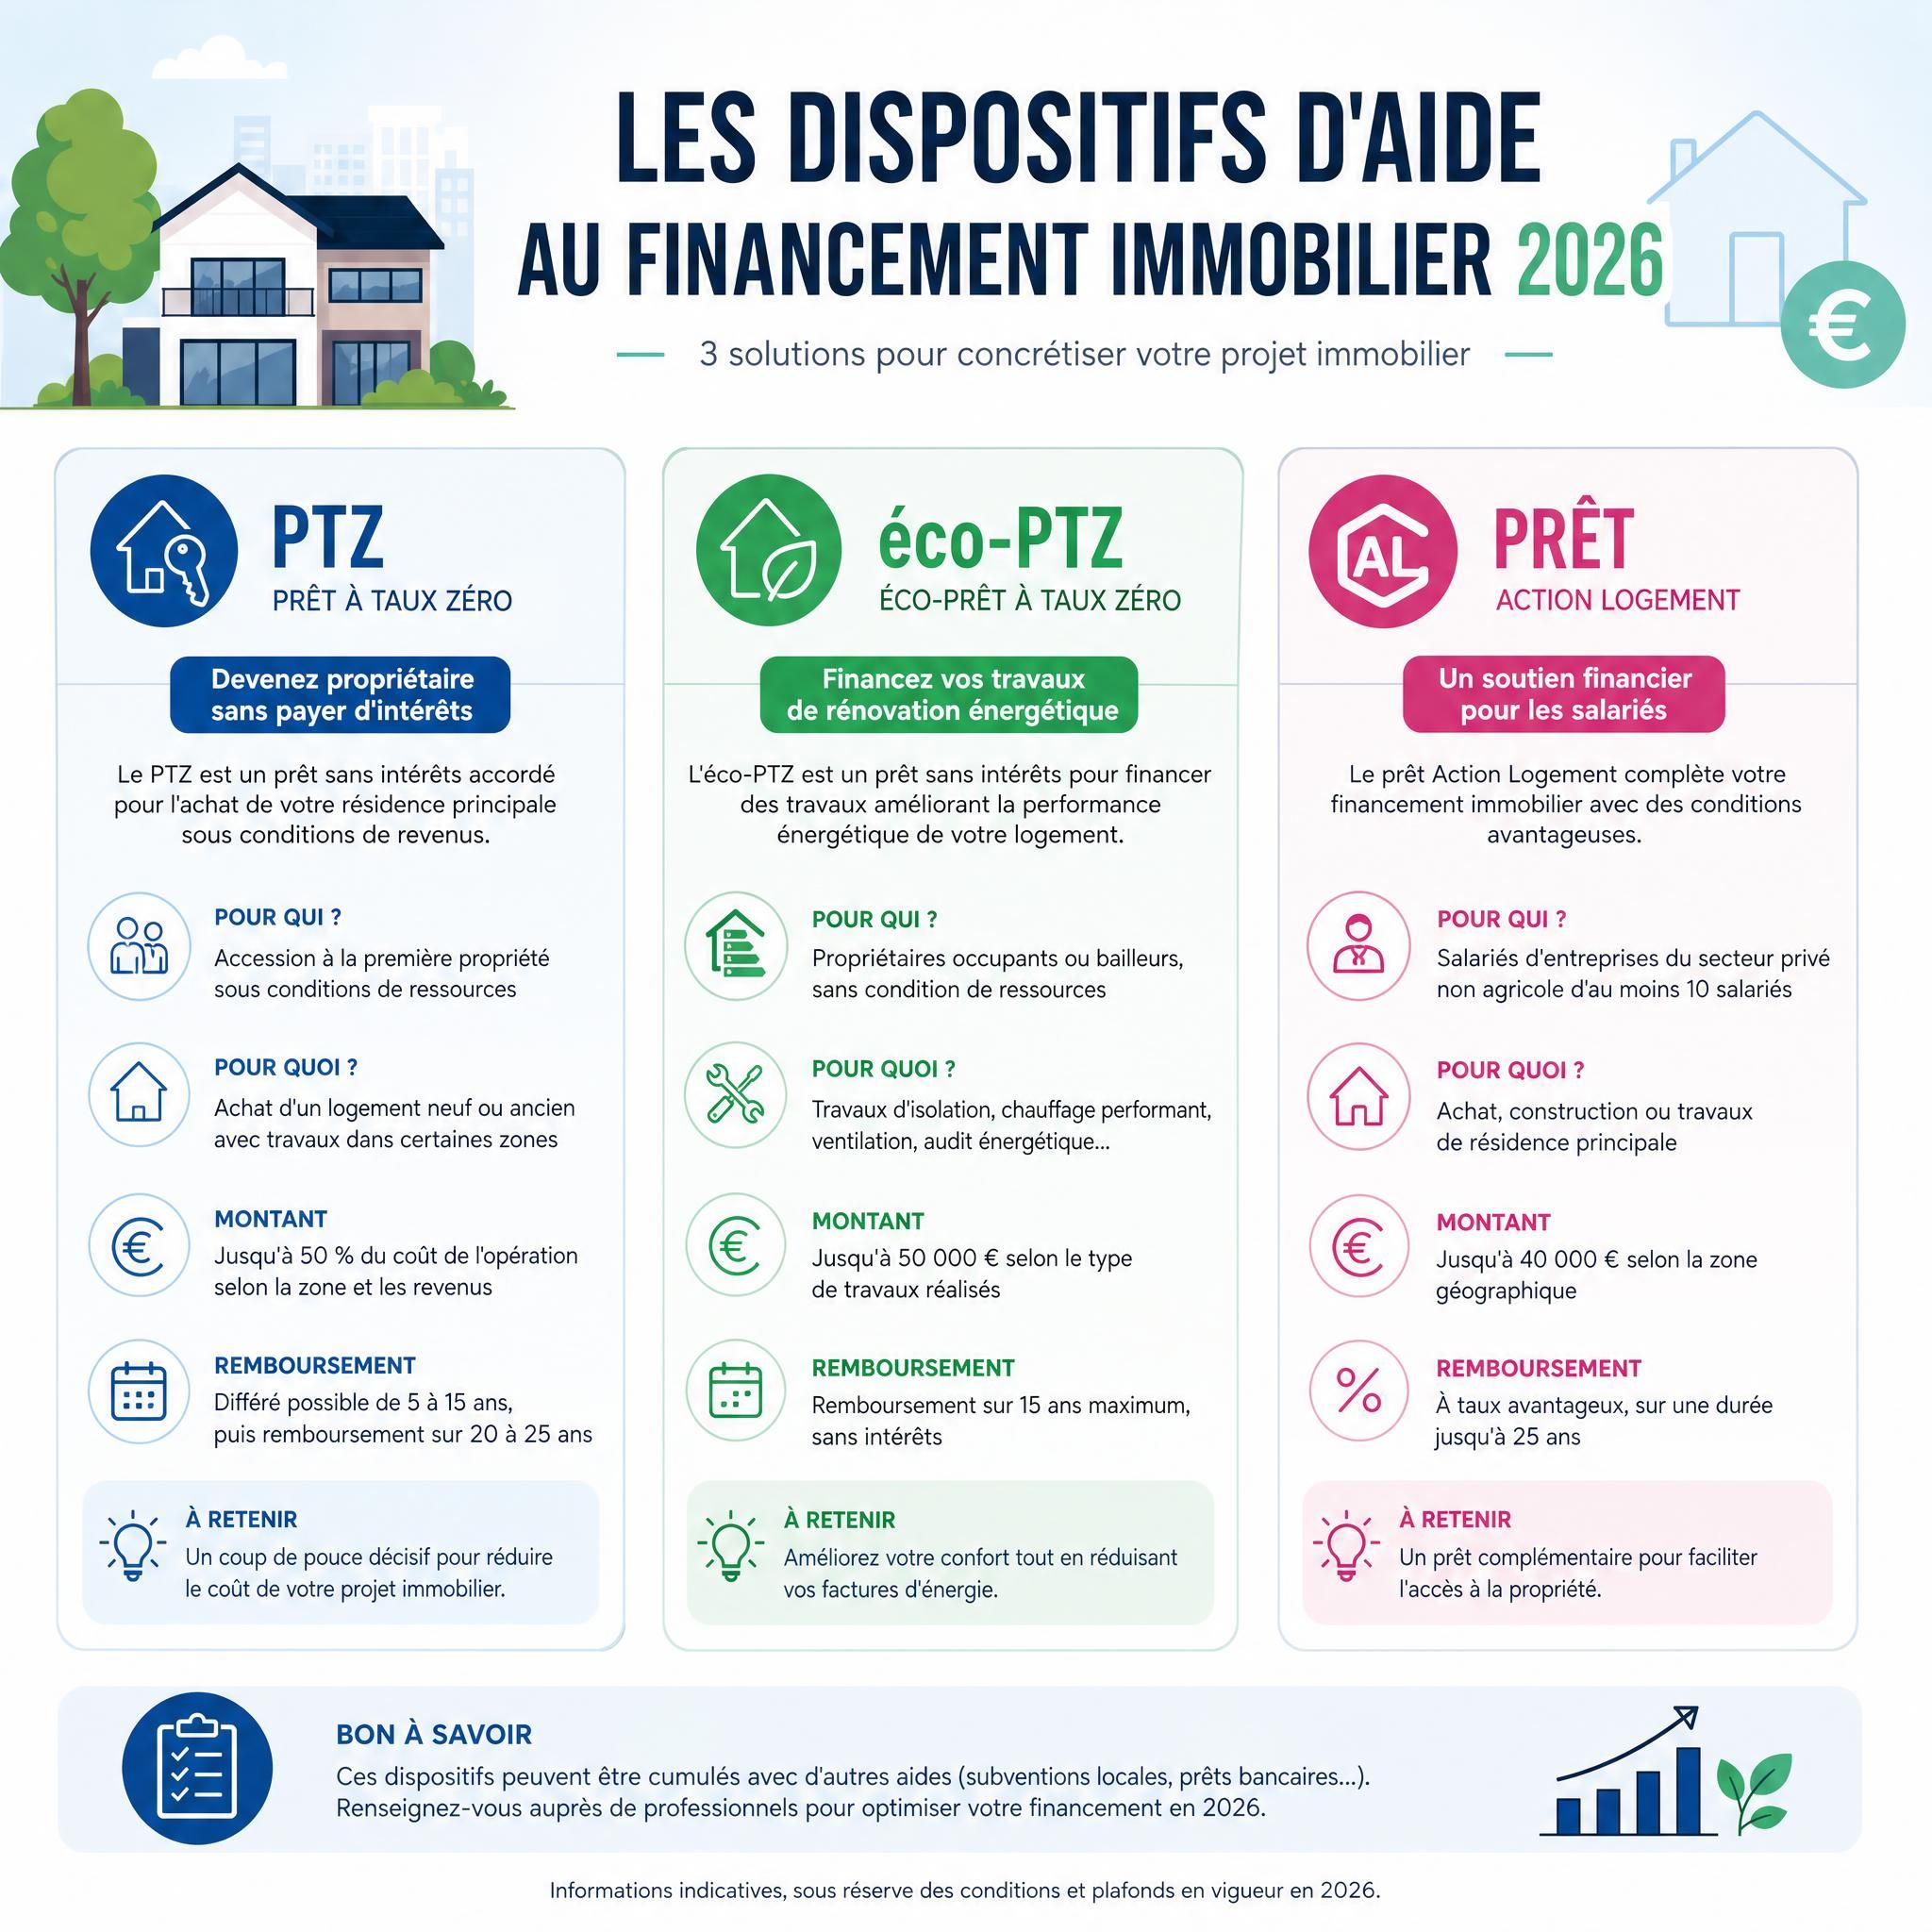
Le PTZ 2026 : les nouvelles conditions à connaître
Le PTZ est désormais accessible pour l’achat ou la construction de tout logement neuf (collectif ou individuel) sur l’ensemble du territoire français, jusqu’au 31 décembre 2027. Il permet de financer jusqu’à 50 % de votre opération sans intérêts.
Pour le PTZ dans le neuf, l’emprunteur doit avoir le statut de primo-accédant (ne pas avoir été propriétaire de sa résidence principale au cours des deux dernières années), et le logement doit respecter la norme RE 2020.
Conditions PTZ dans l’ancien (zones B2 et C) :
Les travaux doivent représenter au moins 25 % du coût total de l’opération (achat + travaux). Le logement doit atteindre au minimum la classe D du DPE après travaux, justifié par un DPE projeté ou un audit énergétique.
Tableau comparatif des aides au financement 2026
| Dispositif | Montant max | Conditions principales | Cumulable |
|---|---|---|---|
| PTZ | 50 % opération | Primo-accédant, plafonds revenus | Oui |
| Éco-PTZ | 50 000 € | Travaux rénovation énergétique | Oui |
| Prêt Action Logement | 40 000 € | Salarié entreprise +10 salariés | Oui |
| Prêt Conventionné | Selon projet | Sans plafond de ressources | Oui |
| Prêt Accession Sociale | Selon projet | Plafonds PLS | Oui |
Assurance emprunteur : le levier sous-estimé pour économiser
C’est l’un des postes les plus sous-estimés dans le coût total d’un crédit immobilier. Et pourtant, c’est là que se cachent souvent les économies les plus importantes.
Loi lemoine : votre droit de changer à tout moment
La loi Lemoine permet de changer d’assurance de prêt immobilier à tout moment et sans frais. Depuis le 1er septembre 2022, tout emprunteur, quelle que soit l’antériorité de son contrat, peut changer d’assurance de prêt immobilier à tout moment et sans frais, sans avoir à respecter une quelconque date d’échéance.
La délégation d’assurance emprunteur optimisée dès la signature grâce à la loi Lemoine est l’un des trois leviers quasi incontournables pour réduire le coût total de votre crédit.
Combien peut-on économiser concrètement ?
Le changement d’assurance emprunteur peut permettre des économies allant jusqu’à 25 000 € sur la durée totale du prêt.
Comment procéder :
- Comparez les offres via un comparateur en ligne ou un courtier en assurance
- Vérifiez l’équivalence des garanties (décès, PTIA, ITT, IPP)
- Soumettez votre demande de substitution à votre banque
- La banque a 10 jours ouvrés pour accepter ou refuser
Bon à savoir : la loi Lemoine supprime également le questionnaire médical pour les prêts immobiliers inférieurs à 200 000 euros, ce qui facilite l’accès au crédit pour de nombreux emprunteurs.
📊 Jusqu’à 25 000 € sur la durée du prêt – Économie potentielle via délégation assurance emprunteur
Passer par un courtier ou négocier seul : que choisir ?
C’est la question que se posent tous les emprunteurs. La réponse dépend de votre profil, de votre temps disponible et de la complexité de votre dossier.
Les 3 stratégies d’un courtier professionnel en 2026
Pour tirer son épingle du jeu, les courtiers observent trois leviers quasi incontournables : un dossier irréprochable avec un apport conséquent et des relevés bancaires exemplaires, la mise en concurrence systématique de plusieurs établissements sur le TAEG plutôt que sur le seul taux nominal, et la délégation d’assurance emprunteur optimisée dès la signature grâce à la loi Lemoine.
Négocier seul : les points à ne pas manquer
Si vous choisissez de négocier directement avec les banques, voici ce que vous devez impérativement comparer :
| Critère | Ce qu’il faut vérifier |
|---|---|
| TAEG (et non taux nominal) | Inclut tous les frais annexes |
| Frais de dossier | Négociables, souvent offerts |
| Indemnités de remboursement anticipé | Plafonnées légalement à 6 mois d’intérêts ou 3 % du capital restant dû |
| Modularité des mensualités | Possibilité de suspendre ou réduire en cas de coup dur |
| Portabilité du prêt | Transférer le prêt en cas de revente/rachat |
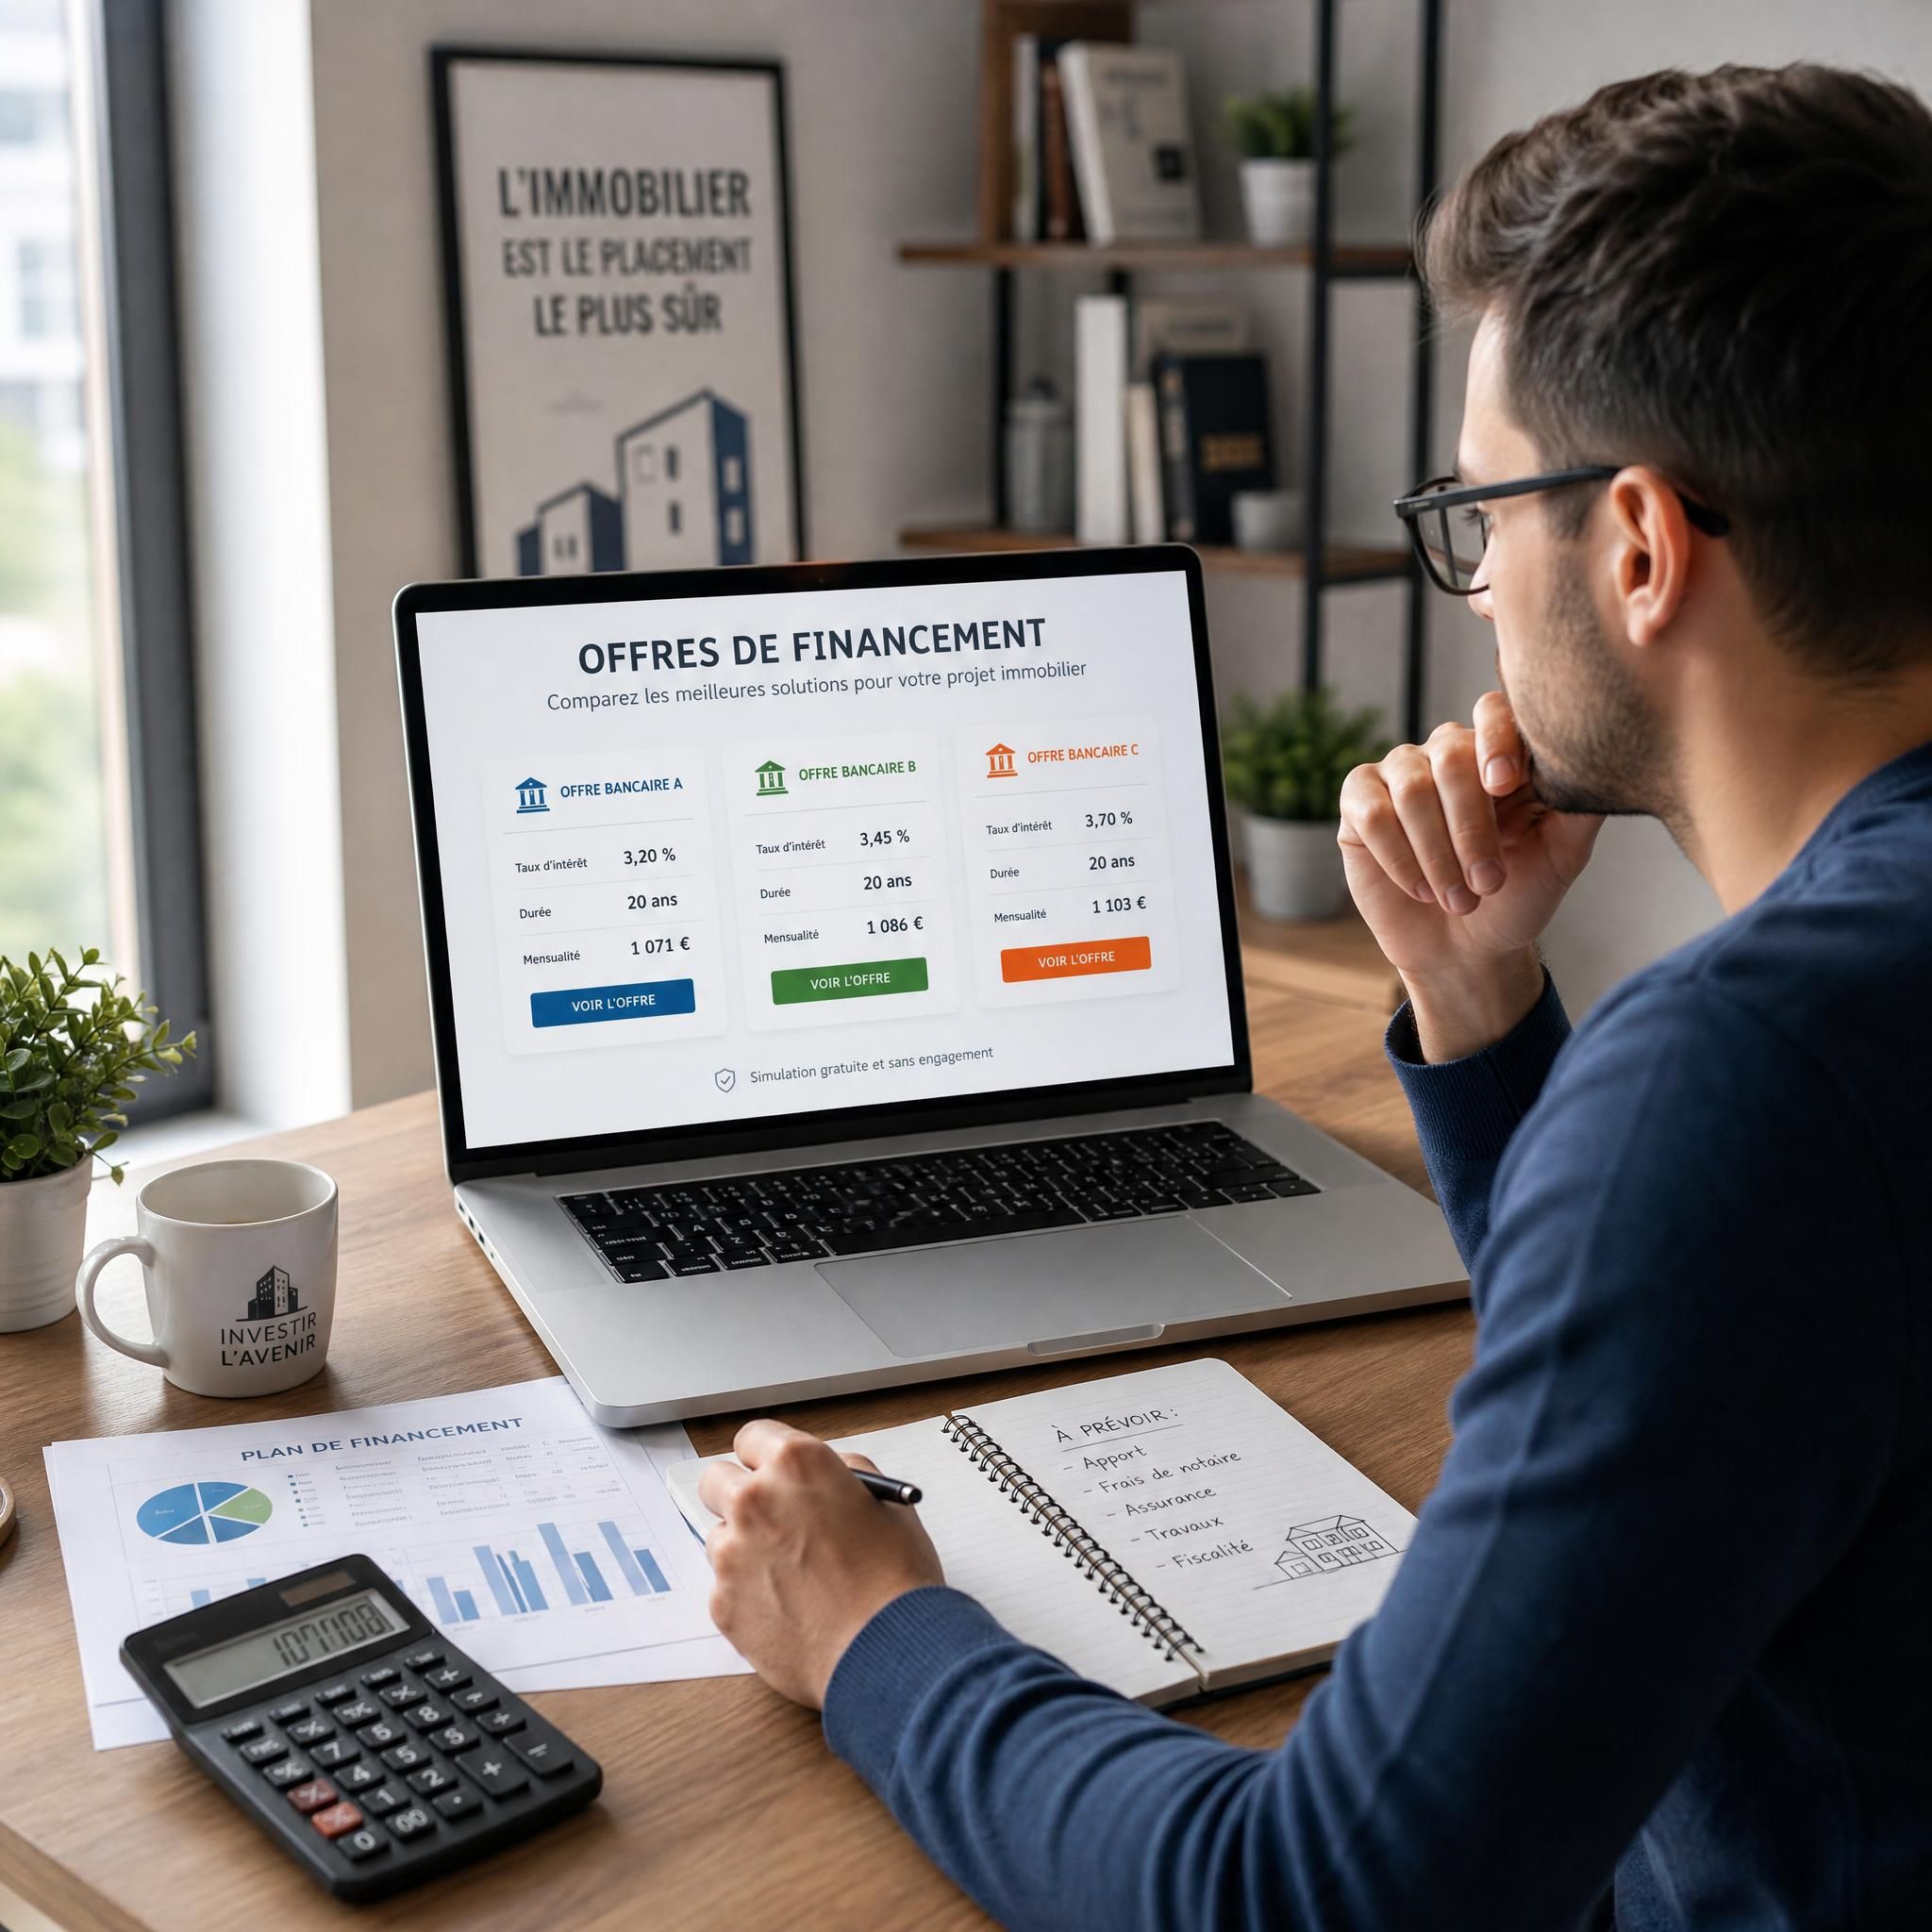
Conseil pratique : sollicitez au minimum 3 à 5 banques différentes en parallèle. Les écarts de TAEG entre établissements peuvent atteindre 0,60 point pour un même profil, ce qui justifie largement le temps investi.
Quand le courtier s’impose vraiment
- Dossier complexe (indépendant, revenus variables, investisseur avec plusieurs biens)
- Apport inférieur à 10 %
- Taux d’endettement proche des 35 %
- Projet avec travaux importants nécessitant un montage financier multi-dispositifs
- Profil primo-accédant souhaitant cumuler PTZ + prêt principal + éco-PTZ
Chiffres clés
📊 3,26 % : taux moyen d’un crédit immobilier sur 20 ans en mai 2026 (Source : CAFPI)
💡 35 % : taux d’endettement maximum autorisé par le HCSF, assurance emprunteur incluse (Source : Banque de France / HCSF 2026)
🏠 50 % : quotité maximale finançable via le PTZ pour un logement neuf en 2026 (Source : Action Logement / Loi de finances 2025)
💰 25 000 € : économies potentielles sur la durée totale d’un prêt grâce à la délégation d’assurance emprunteur (Source : Apcade / Magnolia.fr)
« Pour obtenir les meilleures conditions de crédit en 2026, préparer un dossier complet et solide est essentiel »
— Vousfinancer
Questions fréquentes (FAQ)
Quel est le taux d’intérêt moyen pour un crédit immobilier en 2026 ?
En 2026, les taux moyens se situent autour de 3,0 % sur 15 ans, 3,2 % sur 20 ans et 3,4 % sur 25 ans. Les meilleurs profils peuvent obtenir des taux inférieurs de 0,3 à 0,5 point. Tout dépend de la qualité de votre dossier, de votre apport et des établissements que vous sollicitez.
Quel apport personnel faut-il prévoir pour un crédit immobilier en 2026 ?
Le minimum est généralement de 10 % pour couvrir les frais de notaire et d’acquisition. Mais pour obtenir les meilleures conditions, un apport de 20 % permet d’obtenir les meilleurs taux. Au-delà, chaque tranche supplémentaire améliore votre position de négociation.
Le PTZ est-il accessible en 2026 pour l’achat d’une maison individuelle ?
Oui. Le PTZ est désormais accessible pour l’achat ou la construction de tout logement neuf (collectif ou individuel) sur l’ensemble du territoire français, jusqu’au 31 décembre 2027. La réforme issue de la loi de finances 2025 a étendu le dispositif aux maisons individuelles dans toutes les zones géographiques.
Peut-on dépasser le plafond de 35 % de taux d’endettement imposé par le HCSF ?
C’est possible, mais encadré. Une marge de dérogation de 20 % de la production trimestrielle permet aux banques de financer des dossiers hors normes. Ces dérogations sont généralement réservées aux primo-accédants acquérant leur résidence principale et aux profils présentant un reste à vivre confortable malgré un taux d’endettement légèrement supérieur.
Vaut-il mieux choisir un taux fixe ou variable en 2026 ?
Le taux fixe est largement dominant en France, représentant 95 %+ des crédits. Dans un contexte d’incertitude géopolitique et de remontée progressive des taux, le taux fixe offre une sécurité précieuse. Les taux variables, bien que potentiellement plus bas à court terme, exposent à un risque de hausse difficile à anticiper.
Comment la loi lemoine peut-elle réduire le coût de mon crédit immobilier ?
La loi Lemoine permet de changer d’assurance de prêt immobilier à tout moment et sans frais. Concrètement, si vous avez souscrit l’assurance groupe de votre banque lors de la signature, vous pouvez la remplacer par une assurance individuelle moins chère à n’importe quel moment, sans pénalité. Les économies peuvent atteindre 25 000 € sur la durée totale du prêt. Comparez les offres dès la signature, ou dès maintenant si votre prêt est en cours.
Conclusion
Le financement immobilier en 2026 est un terrain où les emprunteurs préparés font la différence. Dans un marché où les banques sont plus sélectives et où les taux évoluent au gré des tensions géopolitiques, chaque détail compte : la solidité de votre dossier, le niveau de votre apport, le choix de vos dispositifs d’aide (PTZ, éco-PTZ, prêt Action Logement) et l’optimisation de votre assurance emprunteur.
Ne laissez pas ces milliers d’euros sur la table. Appliquez les stratégies de ce guide, comparez au minimum 3 à 5 établissements, et n’hésitez pas à déléguer à un courtier si votre dossier présente des complexités. La différence entre un bon et un excellent financement peut représenter 10 000 à 30 000 € d’économies sur la durée totale de votre prêt.
Vous souhaitez estimer votre capacité d’emprunt ou être accompagné dans votre projet immobilier ? Obtenez une estimation gratuite de votre financement ou prenez rendez-vous avec un conseiller pour bâtir une stratégie de financement sur-mesure adaptée à votre situation.


