
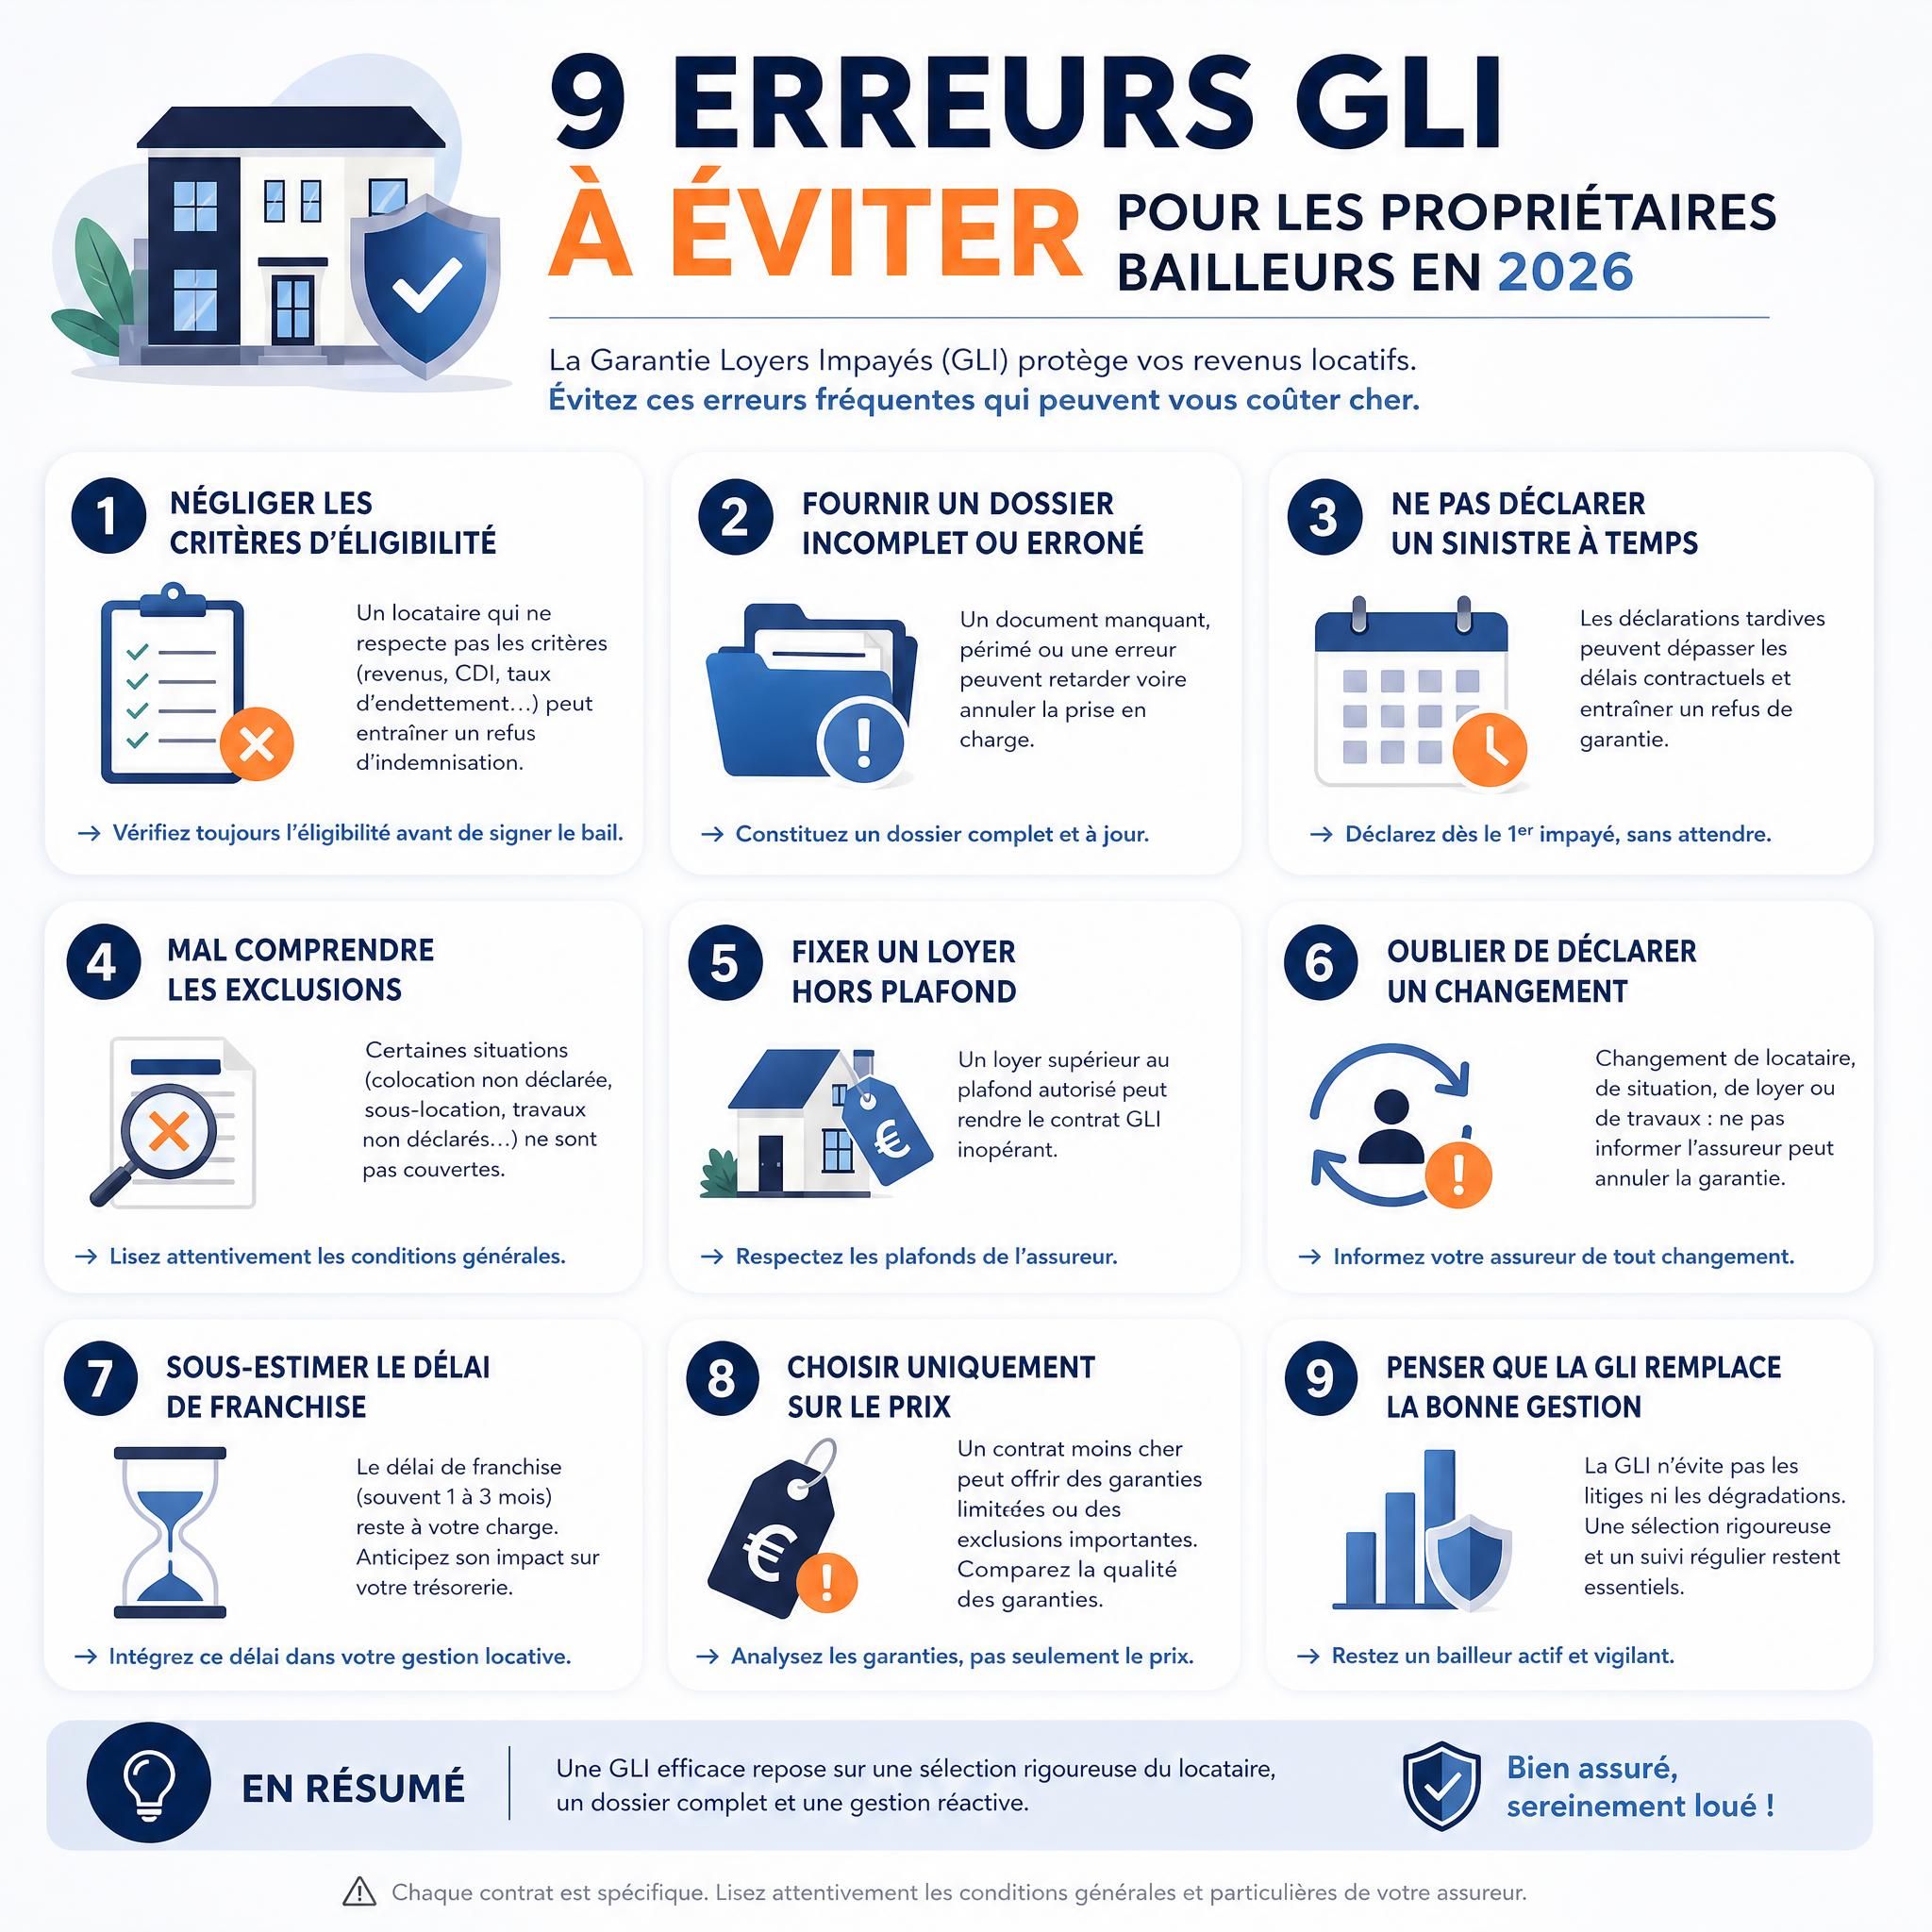
L’assurance loyers impayés 2026 est présentée comme le bouclier ultime du propriétaire. Pourtant, des milliers de bailleurs se retrouvent chaque année privés d’indemnisation. En effet, ils commettent des erreurs évitables lors de la souscription ou de la gestion. En 2026, la GLI n’est plus un luxe. C’est désormais une nécessité. La hausse des impayés (+21 % au T1 2025) et des expulsions (+125 % depuis 2020) le prouve. Par conséquent, vous devez éviter les pièges qui la rendent inopérante. Cet article décortique donc les 9 erreurs les plus fréquentes. Nous vous expliquons ainsi comment les éviter pour être protégé.
Table des matières
- Erreur n°1 : cumuler GLI et caution solidaire
- Erreur n°2 : accepter un locataire non éligible
- Erreur n°3 : sous-estimer le délai de carence
- Erreur n°4 : déclarer le sinistre trop tard
- Erreur n°5 : négliger les plafonds de garantie
- Erreur n°6 : confondre GLI et Visale
- Erreur n°7 : oublier la déductibilité fiscale
- Erreur n°8 : ne pas vérifier les exclusions du contrat
- Erreur n°9 : ne pas adapter sa GLI à la réforme 2026
- Chiffres Clés
- FAQ
Erreur n°1 : cumuler GLI et caution solidaire
C’est l’erreur juridique la plus coûteuse. Pourtant, elle reste très répandue chez les propriétaires. En effet, ils pensent « doubler leur protection ». Cependant, la loi Boutin (article 55) interdit strictement ce cumul.
Cette règle s’applique aux baux d’habitation depuis le 28 mars 2009. Seule exception : les locataires étudiants ou apprentis.
Par conséquent, votre contrat d’assurance peut être annulé rétroactivement. En cas d’impayé, vous vous retrouvez sans filet.
⚠️ Ce qu’il faut faire : choisissez l’une ou l’autre solution dès la signature du bail, et documentez votre choix dans le contrat de location.
📊 +21 % au T1 2025 – Impayés de loyers en hausse
Erreur n°2 : accepter un locataire non éligible à la GLI
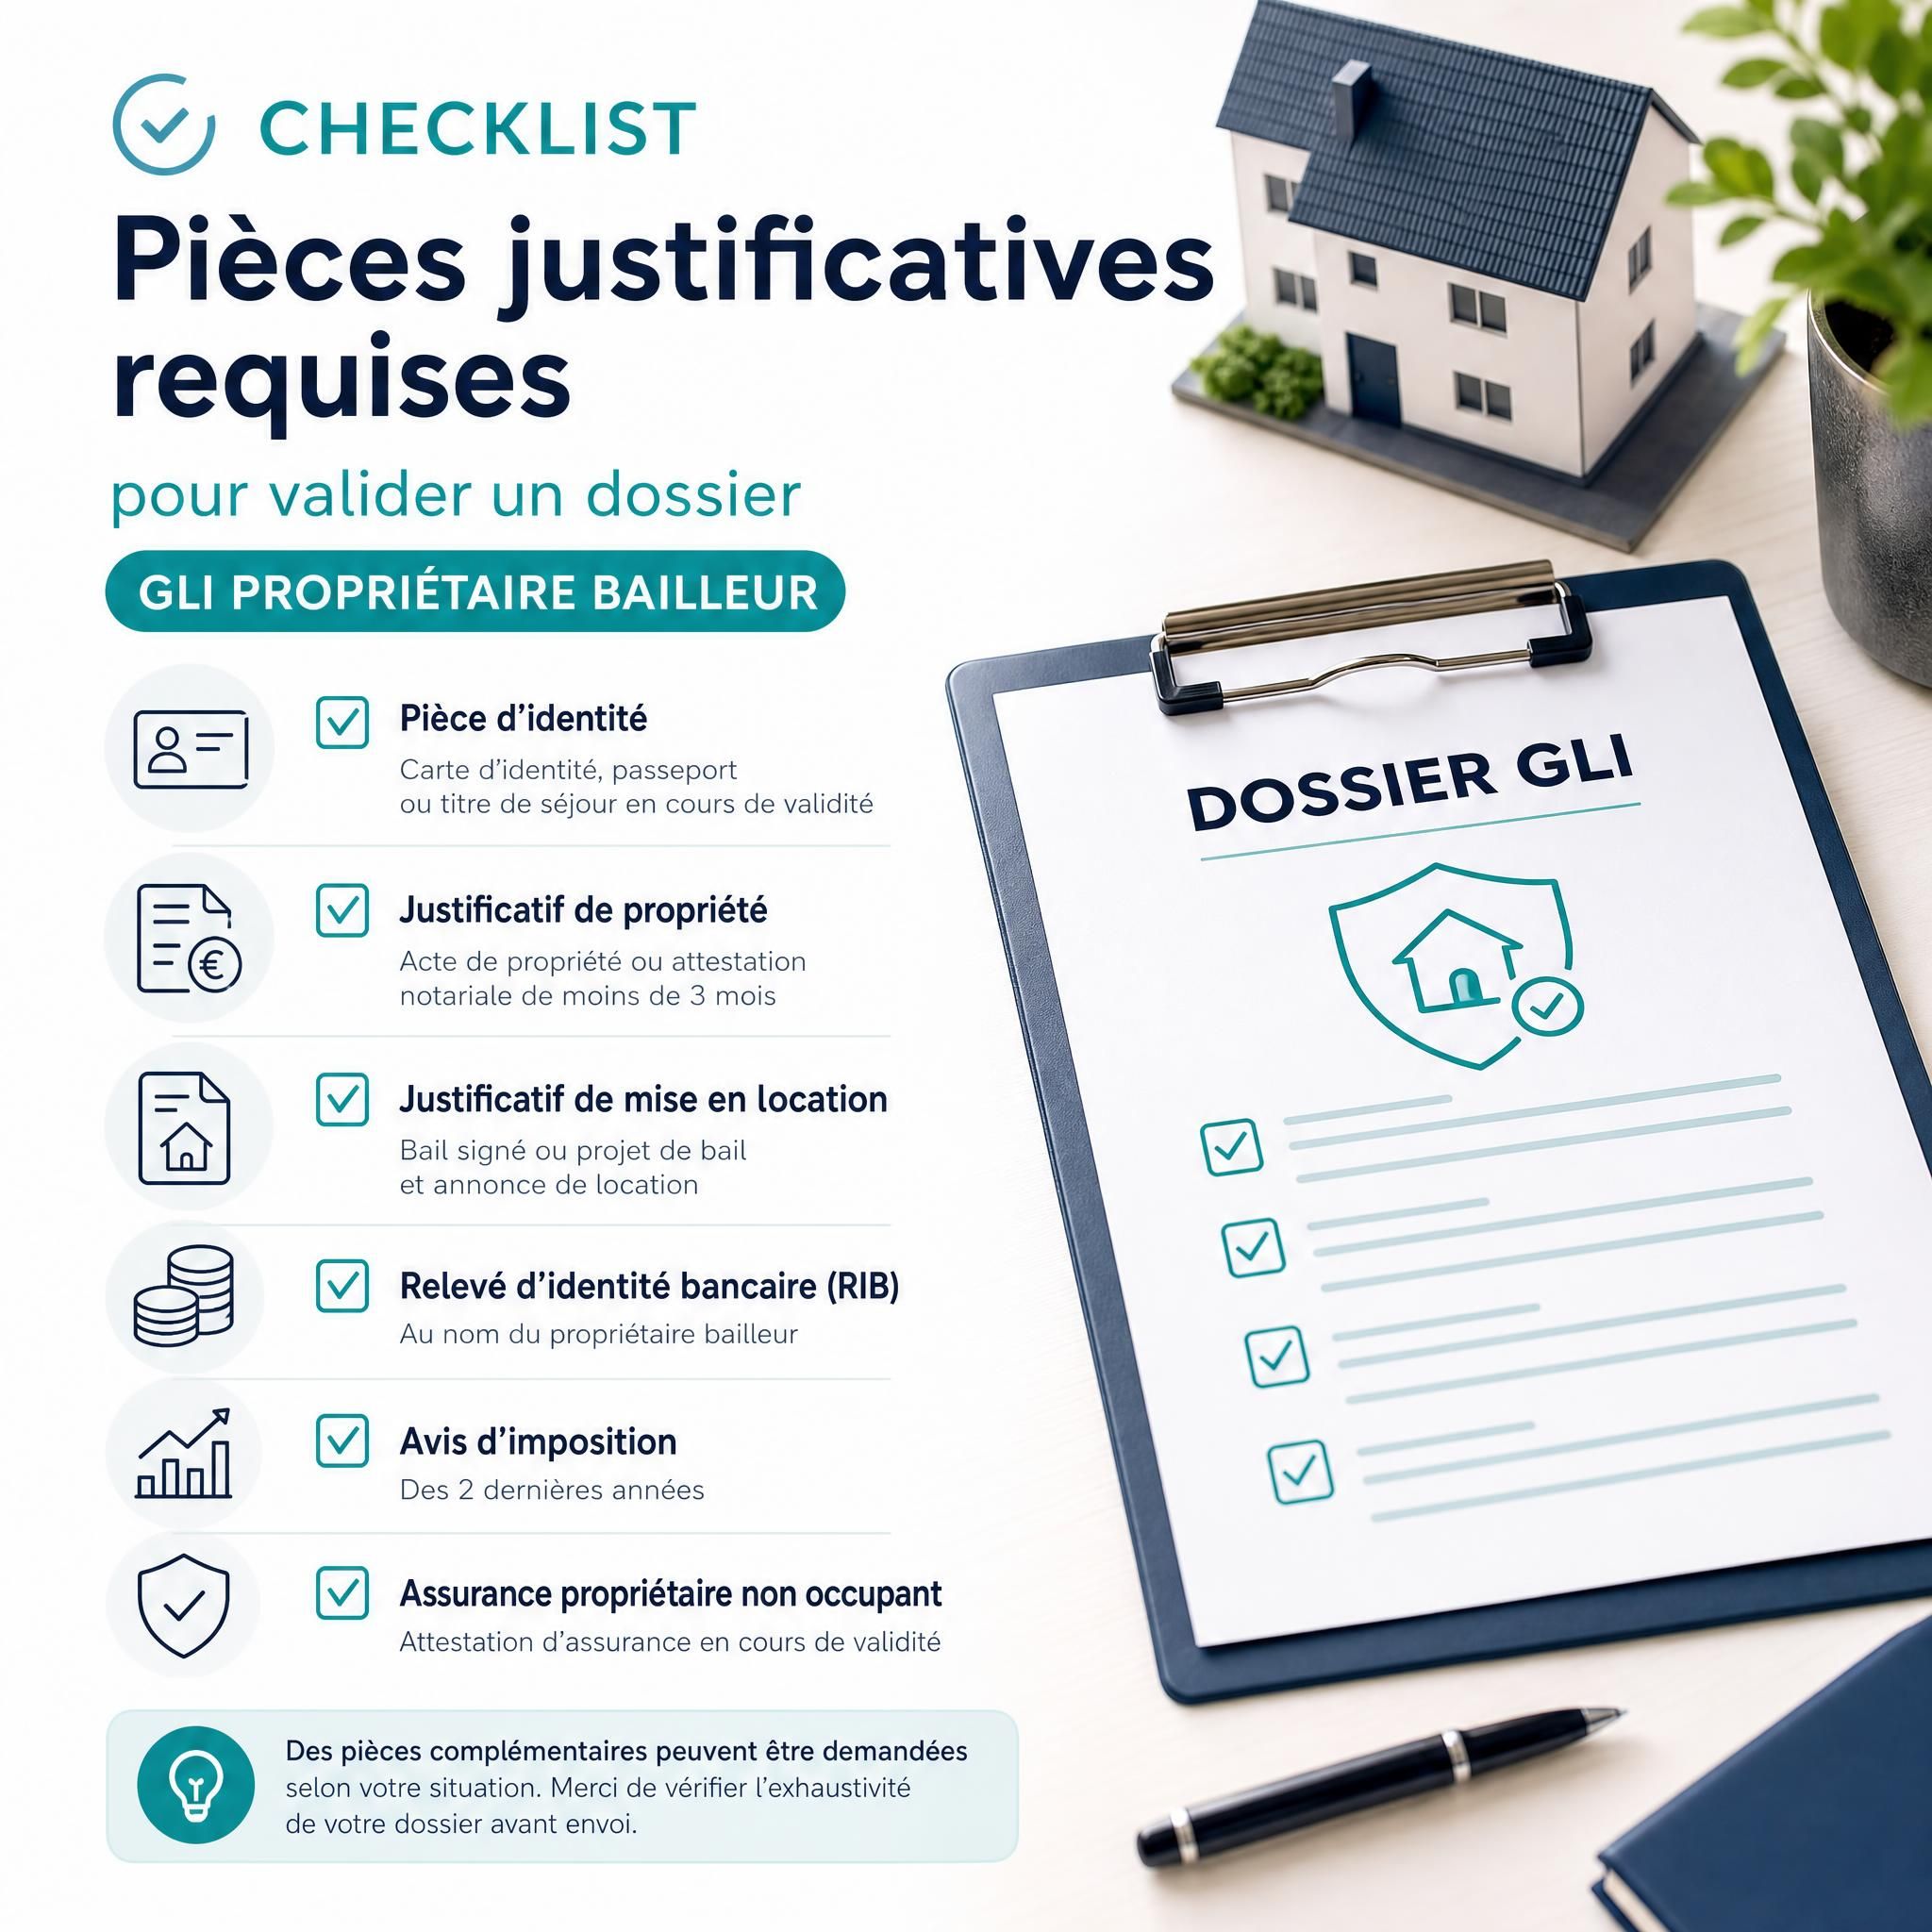
Beaucoup de propriétaires signent leur bail avant de soumettre le dossier du locataire à l’assureur. C’est une erreur chronologique qui peut invalider toute la protection.
La GLI ne s’applique qu’aux locataires considérés comme solvables. En 2026, la condition standard est que les revenus du locataire soient supérieurs à 2,85 fois le montant du loyer. Un locataire en CDD court, en situation précaire ou avec des revenus insuffisants sera refusé par l’assureur.
Les profils systématiquement refusés (avant la réforme 2026)
Jusqu’ici, un locataire en CDD, indépendant, étudiant salarié ou en reconversion suffisait à faire échouer une demande de GLI, privant de nombreux bailleurs d’une protection pourtant essentielle.
La bonne pratique : soumettez le dossier du locataire à l’assureur avant la signature du bail. Si le dossier est refusé, vous avez encore le choix de demander un garant (sous réserve de ne pas avoir souscrit la GLI) ou de vous tourner vers Visale.
Erreur n°3 : sous-estimer le délai de carence
Le délai de carence est l’une des clauses les moins lues des contrats GLI — et l’une des plus pénalisantes.
La période de carence débute à compter du jour de la souscription et dure en général 3 mois. Cela signifie que si au cours de ces 3 mois (dits probatoires) vous avez un impayé, le contrat de GLI sera résilié et la prime remboursée.
Autrement dit : si votre locataire cesse de payer dès le deuxième mois du bail, vous n’êtes pas couvert. Les assureurs ont mis en place ces périodes probatoires pour éviter les fraudes — notamment lorsque le locataire informe le bailleur de ses futures difficultés de paiement avant même d’entrer dans les lieux.
Ce qu’il faut retenir :
- Vérifiez la durée exacte de carence dans votre contrat (elle peut varier de 0 à 6 mois selon les assureurs)
- Certains contrats « premium » proposent des délais de carence réduits voire nuls, en contrepartie d’une prime plus élevée
- La carence s’applique aussi en cas de renouvellement de bail avec changement d’assureur
Erreur n°4 : déclarer le sinistre trop tard
C’est sans doute la cause la plus fréquente de refus d’indemnisation partielle ou totale. Le propriétaire attend, espère que le locataire va régulariser, et finit par déclarer le sinistre plusieurs mois trop tard.
La procédure d’expulsion d’un locataire peut prendre entre six mois et deux ans environ. La durée dépend de la situation et des délais judiciaires. Mais les contrats GLI imposent des délais de déclaration stricts — généralement 30 jours après le premier impayé constaté.
Le calendrier à respecter absolument
| Étape | Délai recommandé |
|---|---|
| Premier loyer impayé | Déclaration à l’assureur sous 30 jours |
| Commandement de payer (huissier) | Dès le 2e mois d’impayé |
| Saisine du tribunal | Après délai de régularisation |
| Concours de la force publique | Sur autorisation préfectorale |
Depuis la loi Kasbarian-Bergé du 27 juillet 2023, la clause résolutoire est désormais obligatoire dans tous les baux, et le délai de régularisation après commandement de payer est réduit à 6 semaines pour les baux signés depuis le 29 juillet 2023.
💡 Conseil Homey : Avec plus de 15 ans d’expérience et 80 000 abonnés, les experts d’Homey recommandent de paramétrer une alerte automatique dès le 5e jour de retard de loyer. Mieux vaut déclarer prématurément que trop tard.
📊 6 à 24 mois – Durée moyenne d’une procédure d’expulsion
Erreur n°5 : négliger les plafonds de garantie et les franchises
Beaucoup de propriétaires pensent être couverts « à 100 % ». La réalité est bien différente.
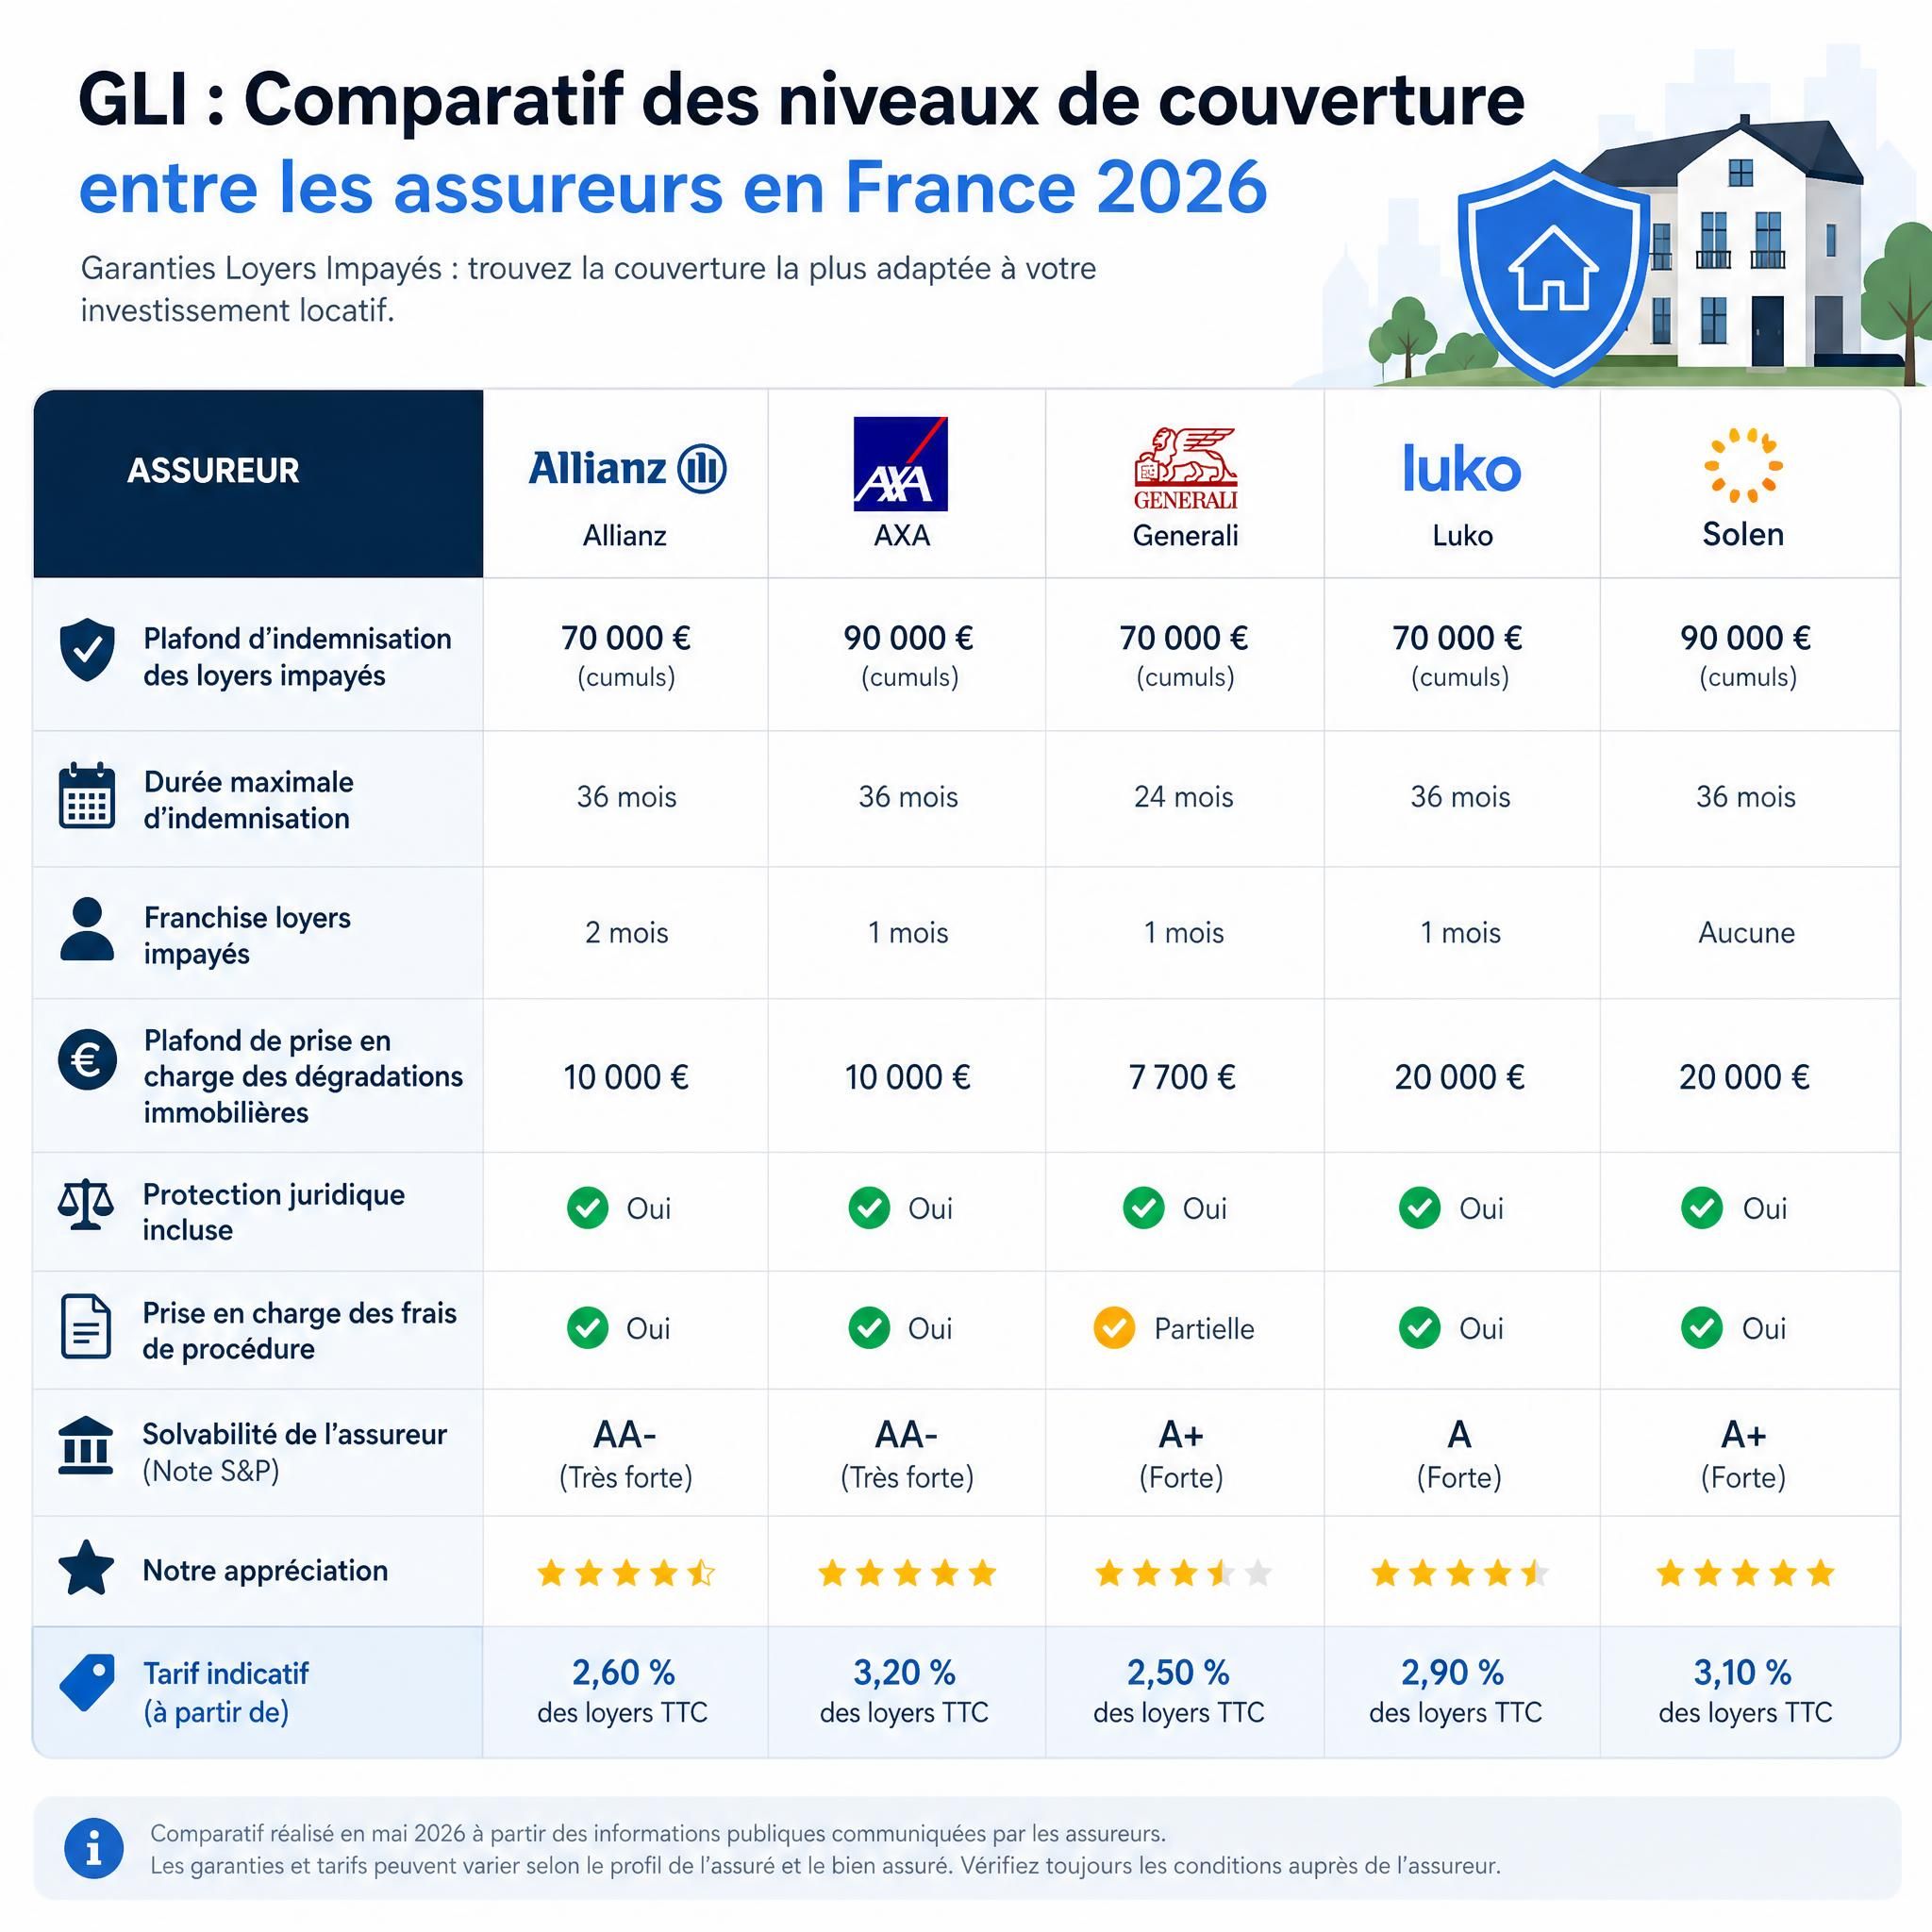
Les GLI se situent généralement entre 2,5 % et 3,5 % du loyer, selon les assureurs et le niveau de garanties. Mais le niveau de couverture varie considérablement d’un contrat à l’autre.
Ce que couvrent réellement les GLI en 2026
La couverture large comprend les impayés, l’expulsion et les frais de procédure, avec un plafond de 10 000 euros par litige et un juriste dédié pour certaines offres. D’autres contrats limitent la garantie à 12 ou 24 mois d’impayés.
Sur les dégradations locatives, le piège est encore plus subtil :
Sur la partie dégradations immobilières, il existe en général une franchise d’un mois de loyer hors charges. Pour éviter d’être pénalisé en cas de cumul impayés de loyer + dégradations, la plupart du temps la franchise d’un mois sur les dégradations n’est pas appliquée si le dépôt de garantie a déjà été déduit des remboursements d’impayés.
Les questions à poser impérativement à votre assureur :
- Quel est le plafond mensuel garanti ?
- Quelle est la durée maximale de couverture (en mois) ?
- Y a-t-il une franchise sur les dégradations ?
- Les frais de procédure judiciaire sont-ils inclus ?
Erreur n°6 : confondre GLI et visale — et choisir la mauvaise option
Visale et GLI sont souvent présentées comme des alternatives équivalentes. Ce n’est pas le cas, et confondre les deux peut vous laisser sans protection adéquate.
En 2026, la garantie Visale couvre jusqu’à 36 mensualités de loyers et charges impayés, avec un plafond fixé selon les zones géographiques. Elle est gratuite pour le bailleur et le locataire, financée par Action Logement.
La GLI est plus chère et exige une acceptation du locataire, tandis que Visale est plus restrictive en termes d’éligibilité et de plafonds.
GLI vs visale : le comparatif décisif
| Critère | GLI | Visale |
|---|---|---|
| Coût | 2,5 à 4,5 % du loyer/an | Gratuit |
| Éligibilité locataire | Revenus > 2,85x le loyer | Critères Action Logement |
| Plafond loyer couvert | Variable selon contrat | Plafonné par zone géo |
| Dégradations locatives | Oui (selon contrat) | Non |
| Frais de procédure | Oui | Non |
| Durée de couverture | Jusqu’à 36 mois | 36 mois |
| Déductible fiscalement | Oui | N/A |
Pour pouvoir bénéficier de la garantie Visale, le bail doit impérativement être signé après la signature du contrat de cautionnement Visale par le propriétaire ; aucune garantie ne peut être accordée a posteriori.
⚠️ Piège fréquent : des propriétaires signent le bail avant d’activer Visale, rendant la garantie nulle et non avenue.
Erreur n°7 : oublier la déductibilité fiscale de la prime GLI
C’est une erreur par omission qui coûte de l’argent chaque année à des milliers de propriétaires.
La prime GLI est intégralement déductible à 100 % au régime réel BIC LMNP, au titre des charges d’exploitation, sur le fondement de l’article 39-1 du Code général des impôts.
Pour les propriétaires en location nue, la prime est déductible des revenus fonciers au régime réel, réduisant ainsi directement l’assiette imposable. Le coût moyen est d’environ 2,5 à 4 % du loyer annuel (ex. 1 000 €/mois → 300 à 480 €/an) ; prime intégralement déductible si vous êtes en LMNP au régime réel.
Exemple concret :
- Loyer mensuel : 900 € (10 800 €/an)
- Prime GLI à 3 % : 324 €/an
- Tranche marginale d’imposition à 30 % : économie fiscale de 97 €/an
- Coût réel de la protection : seulement 227 €/an
📊 Environ 2 à 3 % du loyer annuel net – Coût réel GLI après déduction fiscale
Erreur n°8 : ne pas vérifier les exclusions du contrat
Les exclusions sont le « petit caractère » des contrats GLI — et elles sont nombreuses.
Les exclusions les plus fréquentes incluent :
- Le logement non décent : le logement lui-même doit généralement être conforme aux normes de décence pour que la GLI soit activable. Un bien classé G au DPE ou présentant des défauts structurels peut être exclu.
- Les locataires déjà en impayé : toute situation d’impayé antérieure à la souscription est systématiquement exclue.
- Les colocations non formalisées : un bail de colocation mal rédigé peut empêcher la mise en jeu de la garantie.
- Les locations saisonnières : la GLI ne couvre pas les locations de type Airbnb ou les baux mobilité de moins de 10 mois dans certains contrats.
- Les locaux commerciaux : la GLI est valable pour les locaux à usage d’habitation uniquement, sauf contrats spécifiques.
La règle d’or : lisez intégralement les conditions générales et particulières avant de signer. Demandez à l’assureur de vous confirmer par écrit les cas d’exclusion applicables à votre situation.
Erreur n°9 : ne pas adapter sa GLI à la réforme 2026
La réforme de la GLI entrée en vigueur en 2026 change les règles du jeu — et de nombreux propriétaires continuent d’utiliser des contrats obsolètes.
Portée par Bercy et la Fédération française de l’assurance, la réforme 2026 s’attaque d’abord aux refus massifs de dossiers jugés « atypiques ». L’objectif est clair : ouvrir l’accès à davantage de profils sans compromettre la sécurité du propriétaire.
La réforme prévoit un assouplissement des critères d’éligibilité, afin que la GLI ne repose plus uniquement sur des normes rigides de stabilité professionnelle ou de taux d’effort trop stricts.
Ce qui change concrètement en 2026 :
- Les locataires en CDD, indépendants et auto-entrepreneurs sont désormais mieux pris en compte
- Les procédures de déclaration de sinistre sont digitalisées
- Les délais d’indemnisation sont harmonisés à la baisse
- Les garanties sont plus lisibles et standardisées entre assureurs
Plusieurs points doivent être vérifiés dès maintenant dans votre contrat actuel : les critères exigés pour valider un dossier locataire, les délais de carence, la rapidité réelle de remboursement, et les exclusions, parfois nombreuses.
💡 Action concrète : Si votre contrat GLI date d’avant 2024, comparez-le avec les nouvelles offres du marché. Les économies et la meilleure couverture peuvent être significatives.
Assurance loyers impayés 2026 : Chiffres clés
📊 +21 % d’augmentation des impayés de loyers au premier trimestre 2025 en France (Source : ANIL)
⚖️ 30 500 ménages expulsés en 2025, niveau record depuis 20 ans (Source : Trackstone / données judiciaires 2026)
💡 2,5 % à 4,5 % du loyer annuel : fourchette de coût d’une GLI, intégralement déductible des revenus fonciers (Source : ImmobilierLoyer 2026)
🏠 6 à 24 mois : durée moyenne d’une procédure d’expulsion en France en 2026 (Source : GALIAN-SMABTP)
Questions fréquentes (FAQ)
Assurance loyers impayés 2026 : La GLI est-elle obligatoire pour les propriétaires bailleurs en 2026 ?
Non, la GLI reste un contrat d’assurance facultatif. Aucune loi n’impose aux propriétaires de souscrire une assurance loyers impayés. Cependant, compte tenu de la hausse des impayés (+21 % en 2025) et des délais d’expulsion pouvant dépasser deux ans, elle est fortement recommandée. Elle est d’autant plus pertinente que la prime est déductible fiscalement des revenus fonciers ou BIC.
Assurance loyers impayés 2026 : Peut-on souscrire une GLI en cours de bail ?
Oui, il est techniquement possible de souscrire une GLI en cours de bail, mais avec des restrictions importantes. L’assureur exigera que le locataire soit à jour de ses loyers au moment de la souscription. Si un impayé est déjà en cours, la souscription sera refusée ou la situation antérieure exclue de la garantie. Il est donc fortement conseillé de souscrire la GLI avant ou au moment de la signature du bail.
Assurance loyers impayés 2026 : Que se passe-t-il si l’assureur refuse d’indemniser ?
En cas de refus d’indemnisation, plusieurs recours existent. Vous pouvez d’abord adresser une réclamation écrite au service client de l’assureur, puis saisir le médiateur de l’assurance (gratuit et indépendant) si le litige persiste. En dernier recours, une action en justice est possible. Pour éviter d’en arriver là, conservez toutes les preuves : baux, quittances, correspondances, commandements de payer.
Assurance loyers impayés 2026 : La GLI couvre-t-elle les dégradations du logement ?
Oui, la plupart des contrats GLI incluent une garantie dégradations locatives, mais avec des conditions précises. Elle couvre généralement les frais de remise en état au-delà du dépôt de garantie, avec un plafond souvent fixé à 10 000 € par sinistre et une franchise d’un mois de loyer hors charges. Vérifiez impérativement ce point dans votre contrat, car certaines offres d’entrée de gamme excluent cette couverture.
Assurance Loyers impayés 2026 : Quelle est la différence entre un délai de carence et une franchise ?
Le délai de carence (ou période probatoire) est une période initiale — généralement 3 mois — pendant laquelle la garantie ne s’applique pas du tout. Si un impayé survient pendant cette période, le contrat est résilié. La franchise, elle, s’applique sur le montant remboursé : c’est la part qui reste à la charge du propriétaire (souvent un mois de loyer sur les dégradations). Ces deux mécanismes sont cumulables dans certains contrats.
Assurance Loyers impayés 2026 : Comment choisir entre GLI et visale en 2026 ?
Le choix dépend principalement du profil de votre locataire et de votre situation fiscale. Visale est gratuite mais limitée à certains profils (jeunes, salariés du secteur privé) et ne couvre pas les dégradations ni les frais de procédure. La GLI est payante mais plus complète, déductible fiscalement, et couvre un spectre de risques plus large. Pour un investissement locatif à long terme avec un locataire « atypique » (indépendant, CDD), la GLI reste la solution la plus sécurisante en 2026.
Conclusion : la GLI, un outil puissant — à condition de bien l’utiliser
L’assurance loyers impayés est l’une des meilleures protections disponibles pour un propriétaire bailleur en 2026. Mais comme tout outil, elle n’est efficace que si elle est correctement choisie, souscrite au bon moment et utilisée dans les règles de l’art.
Les 9 erreurs décrites dans cet article ont toutes un point commun : elles résultent d’un manque d’information ou d’anticipation. Cumuler GLI et caution solidaire, accepter un locataire non éligible, déclarer le sinistre trop tard, ignorer les exclusions… chacune de ces fautes peut transformer votre protection en coquille vide.
En 2026, avec la réforme qui élargit l’accès à la GLI et modernise ses procédures, c’est le bon moment pour réviser votre stratégie de couverture. Prenez le temps de relire votre contrat, de comparer les offres du marché et de vous faire accompagner par un professionnel.
👉 Vous souhaitez savoir si votre bien est correctement couvert et estimer votre rentabilité locative ? Demandez une estimation gratuite auprès des experts Homey — 15 ans d’expérience, 80 000 propriétaires accompagnés.
📅 Prenez rendez-vous dès aujourd’hui avec un conseiller Homey pour faire le point sur votre stratégie de protection locative et optimiser votre investissement en 2026.
« La réforme 2026 ambitionne de rendre l’assurance loyers impayés plus juste, plus simple et plus accessible »
— BailFacile


