
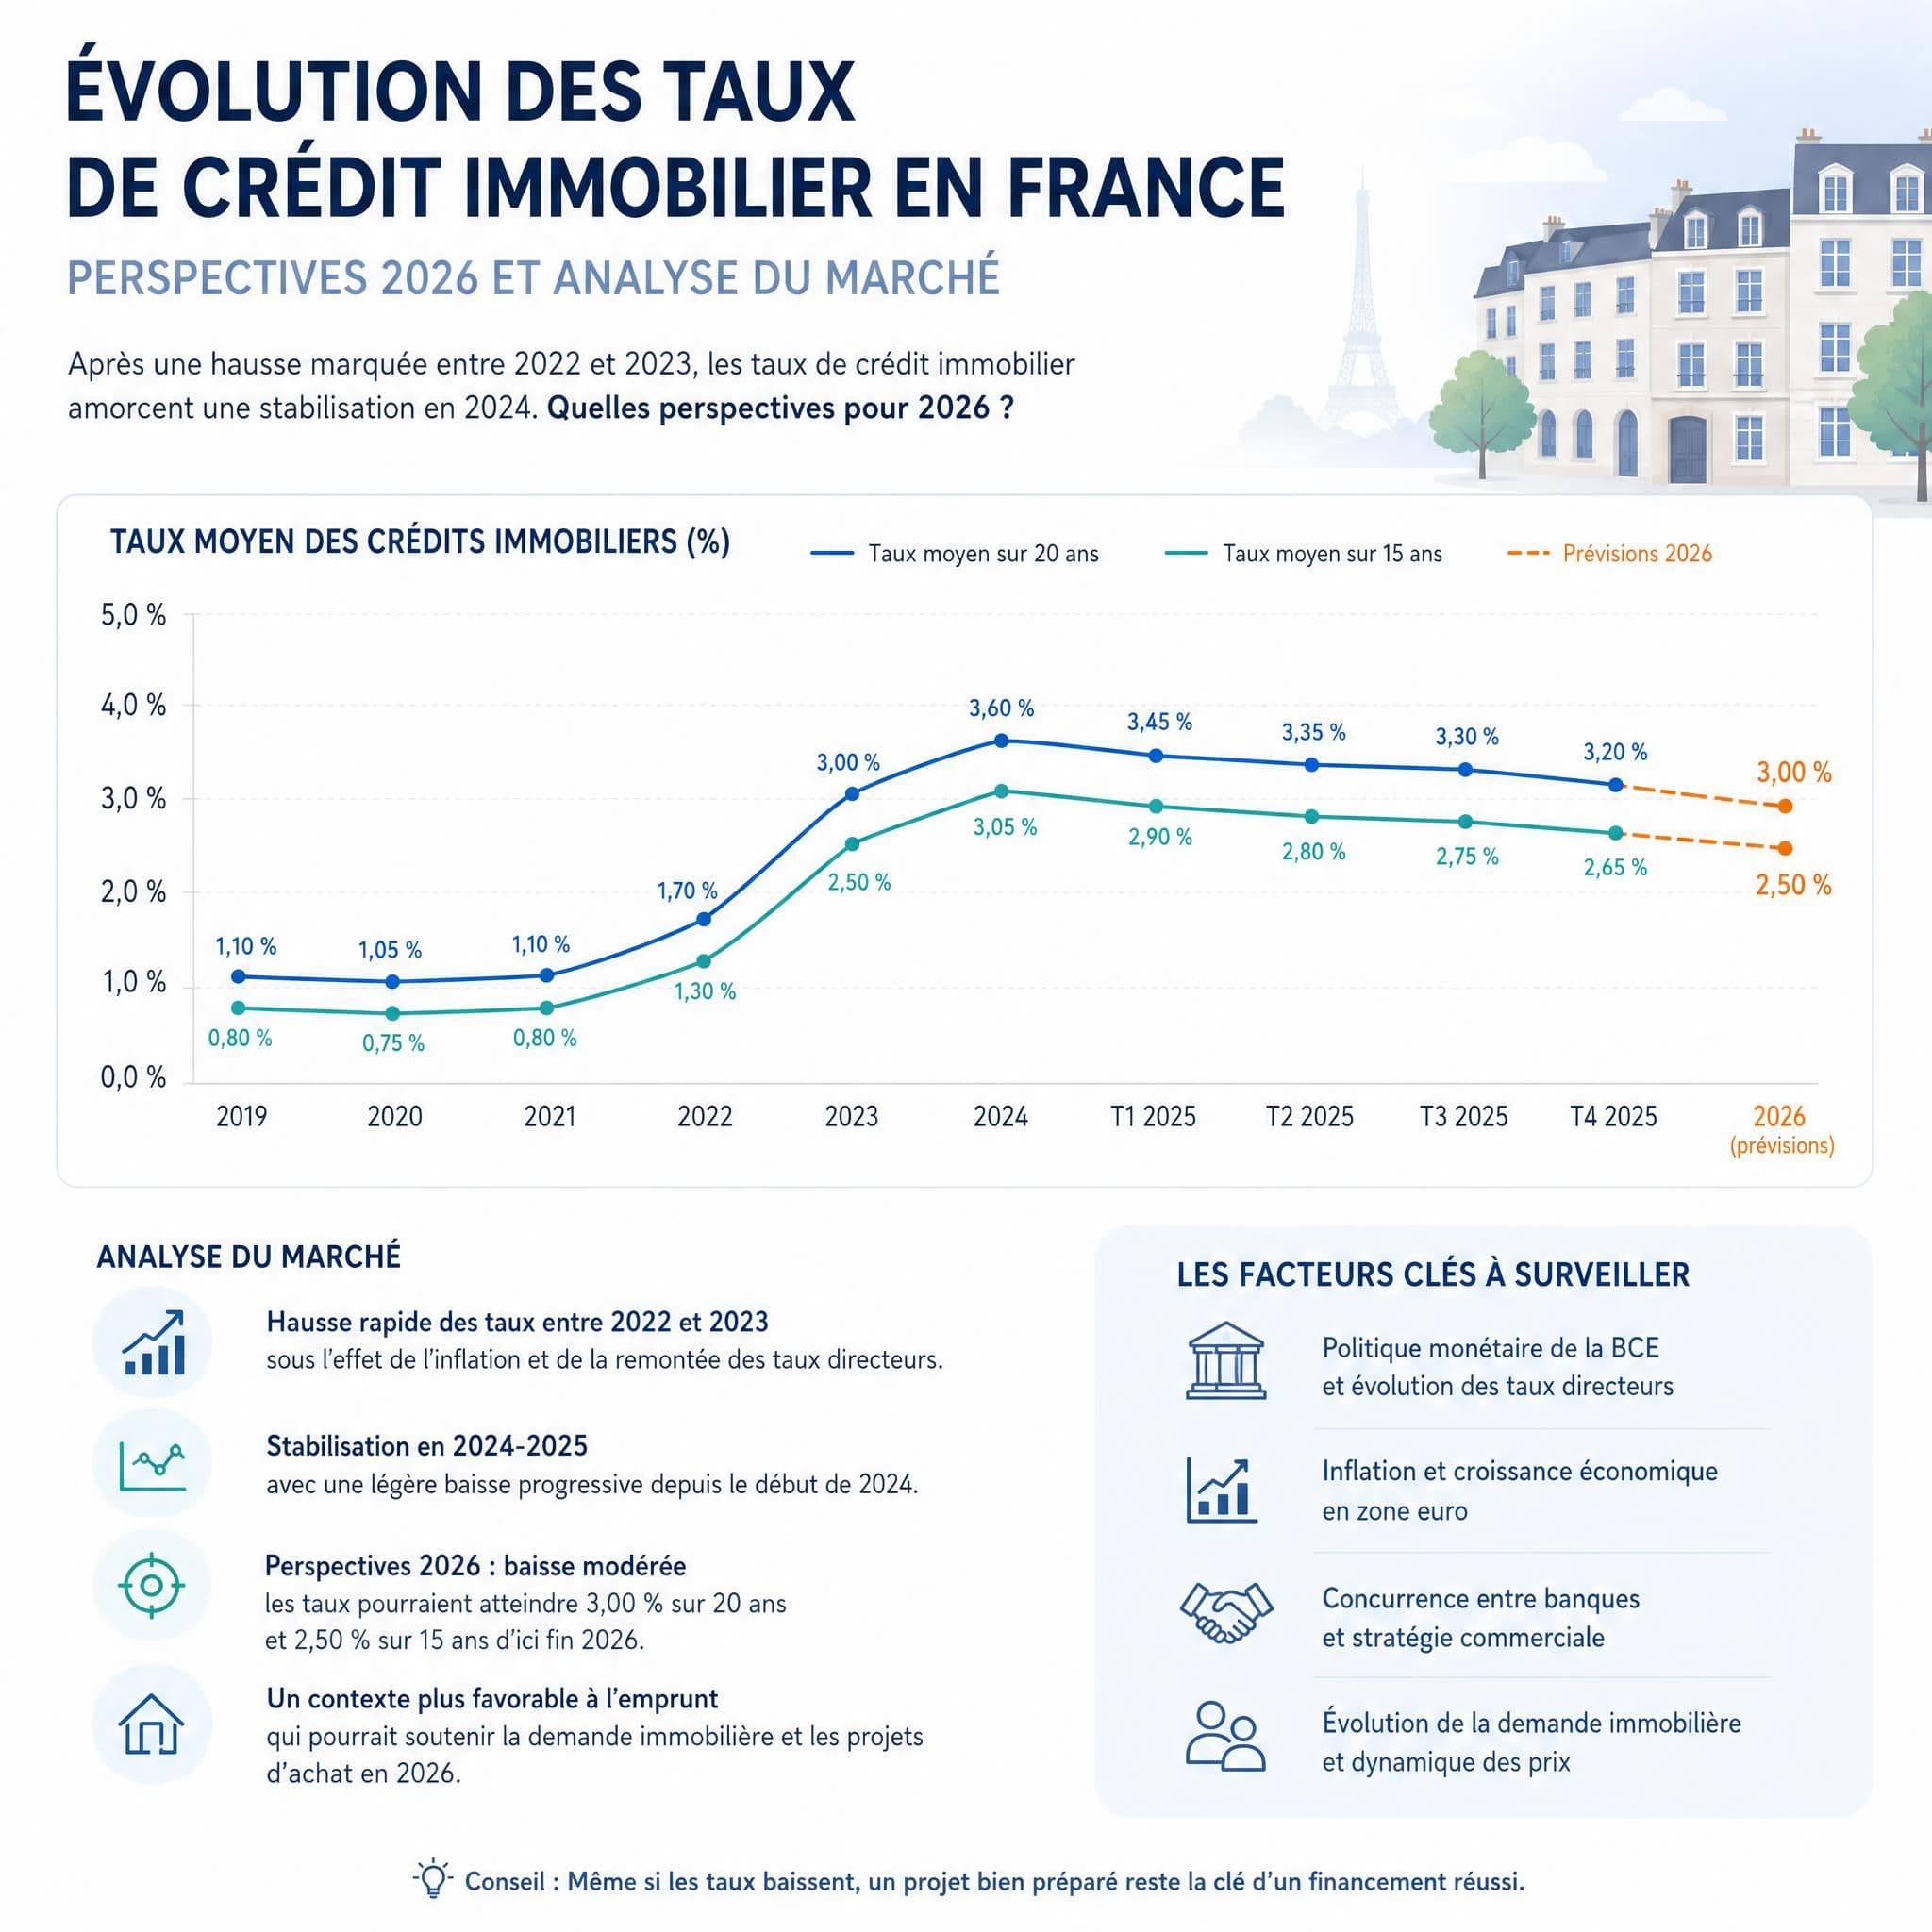
Le financement immobilier en france traverse une période charnière. En effet, le marché repart après deux années de correction brutale. Cependant, l’environnement diffère radicalement d’avant 2022. Les taux se stabilisent autour de 3 %. Les règles HCSF sont maintenues. Le PTZ s’élargit. L’OAT 10 ans subit une pression constante. Par conséquent, les nouvelles données de juin 2026 redessinent complètement les règles du jeu. Cet article vous explique donc ce qui change concrètement. Nous vous aidons ainsi à en tirer parti dès maintenant.
Table des matières
- La reprise confirmée mais fragile du marché immobilier
- Taux de crédit immobilier en juin 2026 : le vrai état du marché
- BCE et OAT : les deux forces qui menacent votre taux
- HCSF 2026 : pas d’assouplissement, mais une marge de flexibilité à exploiter
- PTZ 2026 : la grande réforme qui change tout pour les primo-accédants
- DPE et financement : le nouveau critère caché des banques
- 5 leviers concrets pour décrocher le meilleur taux en 2026
- Questions Fréquentes (FAQ)
- Chiffres Clés
La reprise confirmée mais fragile du marché immobilier
Le marché immobilier français reprend souffle, mais sans euphorie. À fin février 2026, le volume cumulé de transactions sur 12 mois en France dans l’ancien atteint 958 000 ventes, contre un point bas à 832 000 en septembre 2024, soit une progression annuelle de l’ordre de +11 %. Les Notaires de France qualifient eux-mêmes cette dynamique de « reprise sans excès et sous contraintes » — une formule qui résume parfaitement l’ambiance du moment.
L’année 2025 a marqué un retournement avec une progression de +13 % des transactions sur un an à l’échelle nationale. Mais attention : les niveaux actuels restent en deçà du pic de 1 251 000 transactions atteint en août 2021, et la progression sur trois ans (2023-2025) ne dépasse pas +2 %.
Autrement dit, la fenêtre de reprise est réelle — mais elle reste conditionnée à des conditions de financement qui n’ont rien d’évidentes. Comprendre ces conditions est aujourd’hui la première étape de tout projet immobilier sérieux.
💡 Chez Homey, acteur de référence depuis 15 ans avec plus de 80 000 followers, nos experts suivent ces indicateurs en temps réel pour vous aider à saisir les meilleures opportunités de financement.
Taux de crédit immobilier en juin 2026 : le vrai état du marché
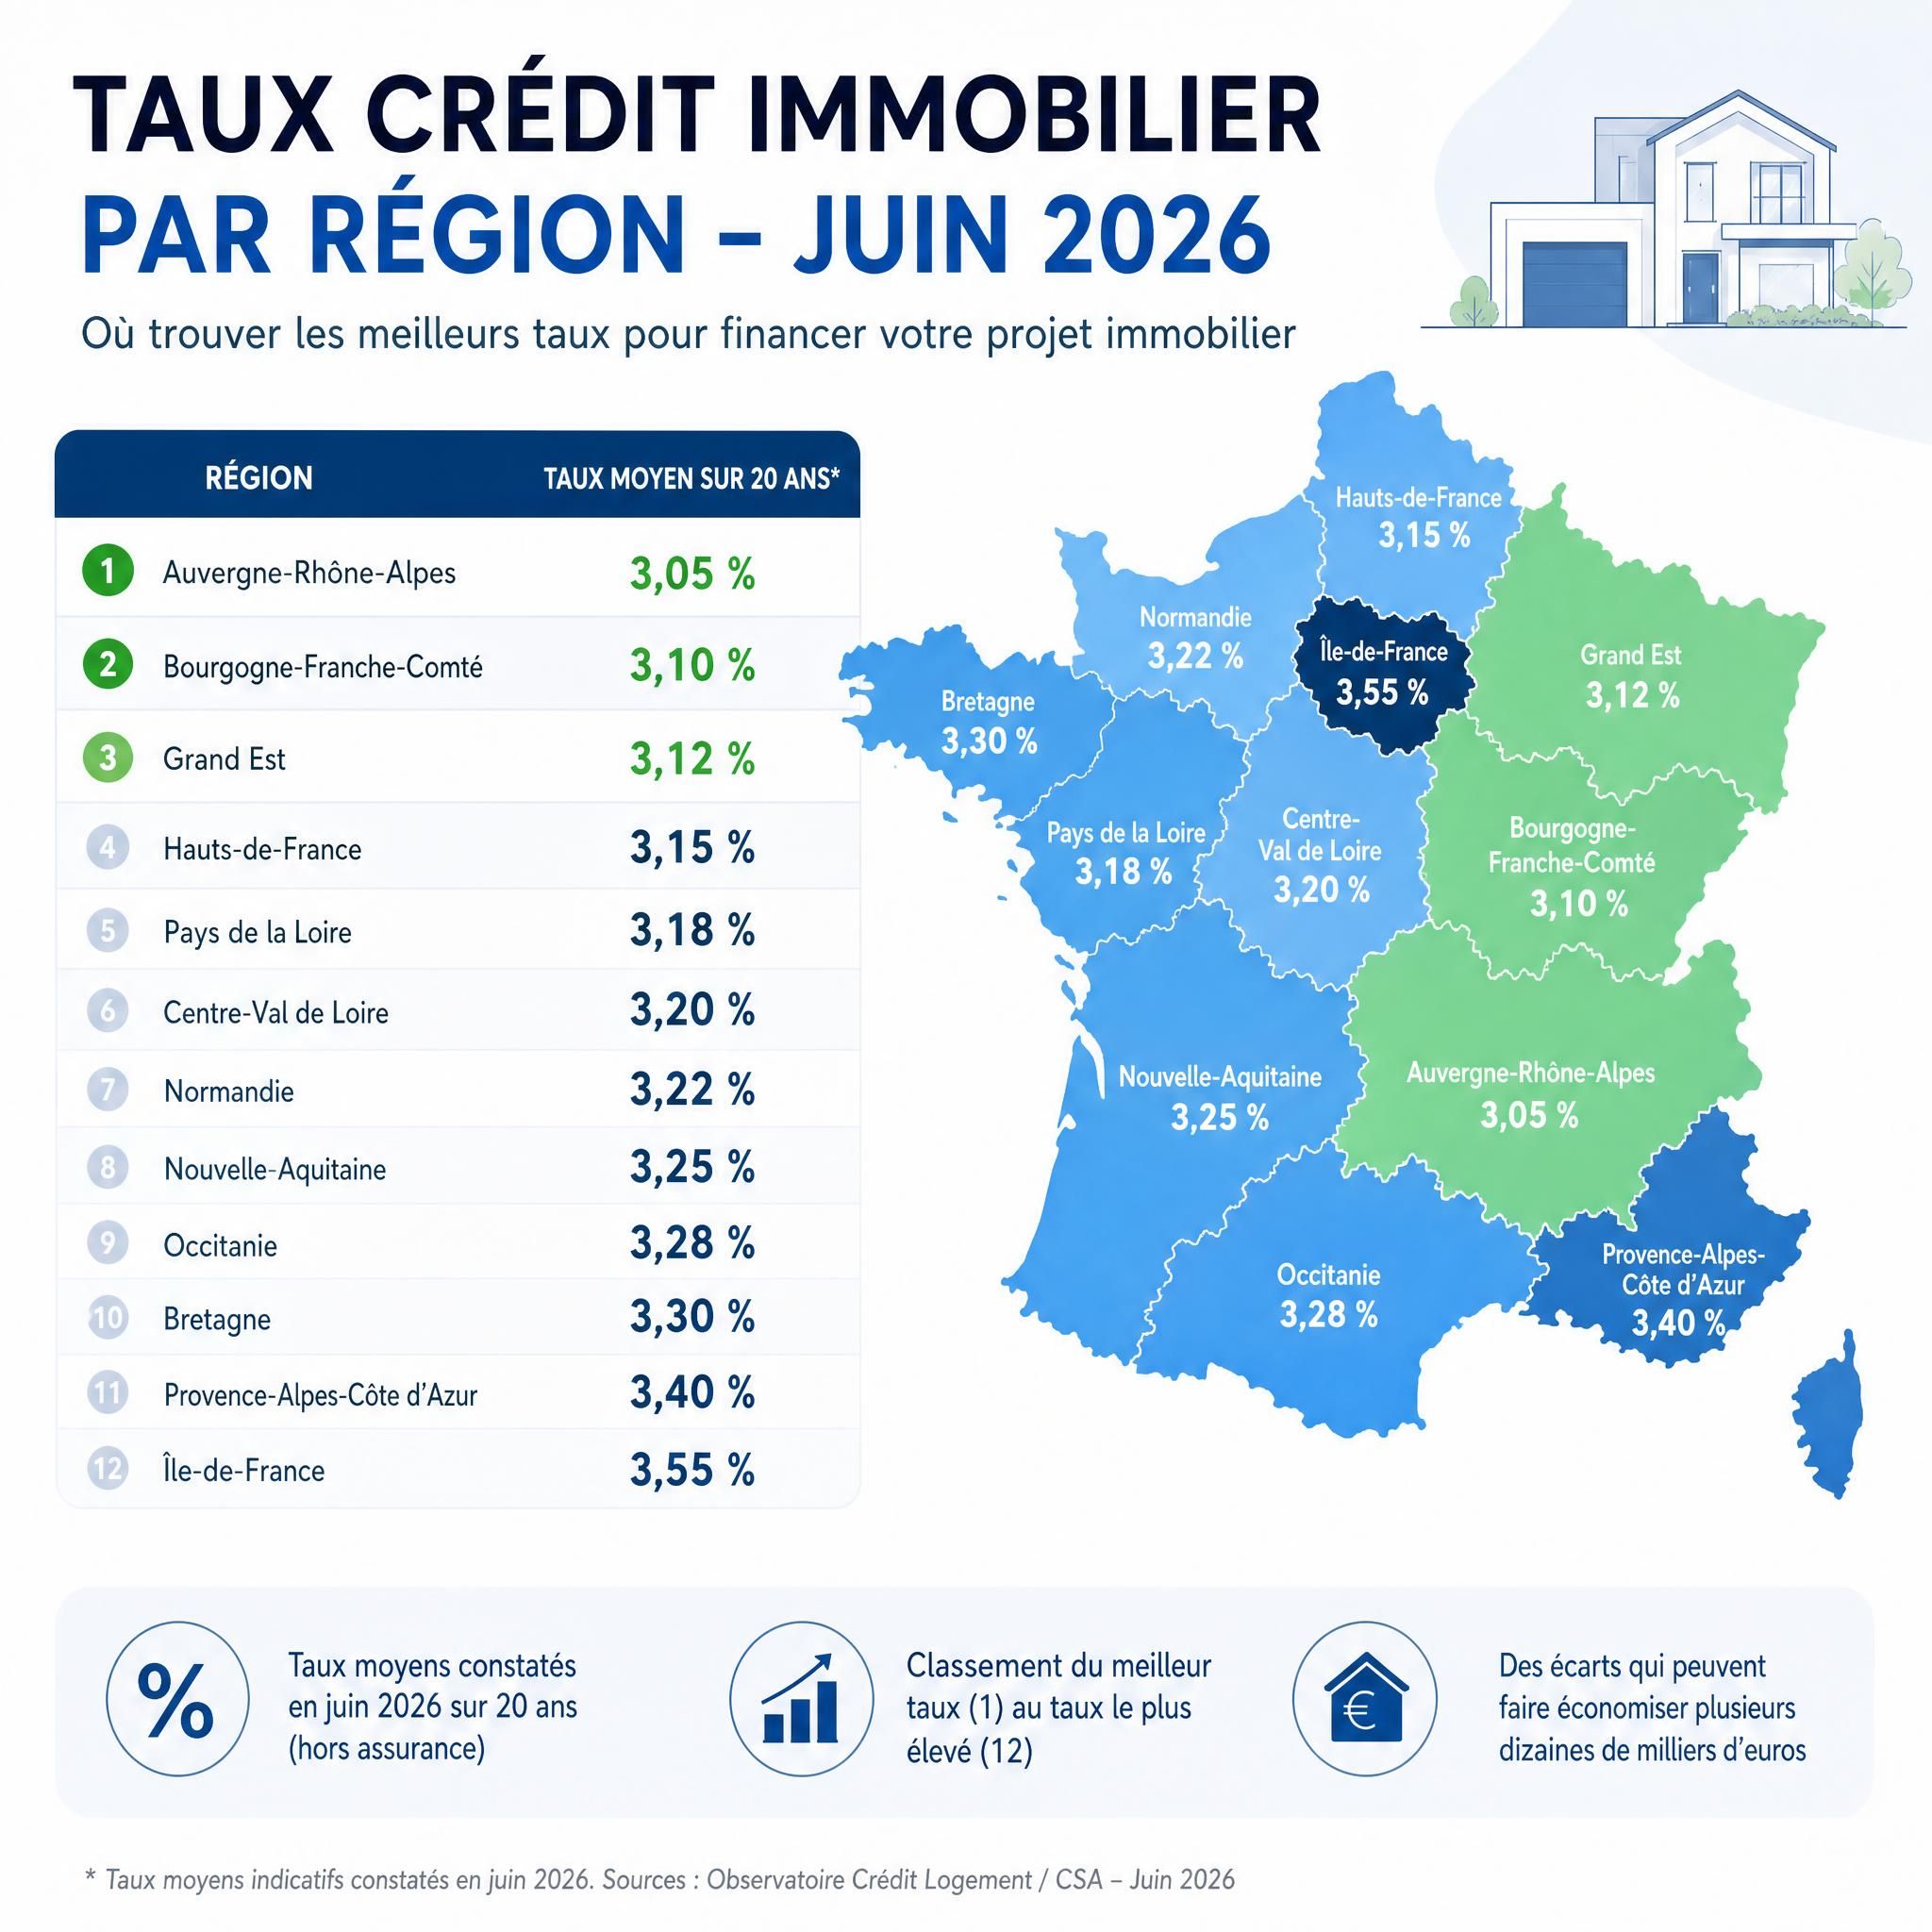
La bonne nouvelle : les taux sont très loin des pics de fin 2023. La mauvaise : ils ne baissent plus aussi vite qu’espéré.
En juin 2026, les taux immobiliers indicatifs sur 20 ans oscillent entre 3,10 % et 3,60 % selon le profil emprunteur. La tendance du mois est à la stabilisation : pas de baisse marquée, pas de hausse significative.
Pour les meilleurs profils, les offres sont plus attractives. Les meilleurs taux observés fin mai atteignent 2,95 % sur 15 ans, 3,11 % sur 20 ans et 3,20 % sur 25 ans, principalement en Île-de-France sur des profils solides. Mais ces conditions ne sont pas accessibles à tous : votre apport, vos revenus et la banque contactée font toute la différence.
Les disparités régionales à connaître absolument
Le taux que vous obtiendrez dépend aussi fortement de votre localisation géographique. Chaque banque fixe ses objectifs commerciaux région par région, en fonction de sa part de marché locale et de la concurrence. Voici les données actualisées de juin 2026 :
| Région | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| Île-de-France | 3,11 % | 3,28 % | 3,45 % |
| Hauts-de-France | 3,20 % | 3,19 % | 3,51 % |
| Auvergne-Rhône-Alpes | 3,20 % | 3,29 % | 3,47 % |
| PACA | 3,20 % | 3,35 % | 3,42 % |
| Pays de la Loire | 3,20 % | 3,56 % | 3,57 % |
| Nouvelle-Aquitaine | 3,26 % | 3,39 % | 3,50 % |
Sources : CAFPI, Pretto, La Centrale de Financement — juin 2026
📊 3,12 % en avril 2026 – Taux moyen Banque de France
Le dernier taux moyen annoncé par la Banque de France est celui du mois d’avril 2026 et affiche 3,12 %. En comparaison avec avril 2025 en France, le taux était de 3,01 %, reflétant donc une légère hausse d’emprunt pour les acquéreurs.
BCE et OAT : les deux forces qui menacent votre taux
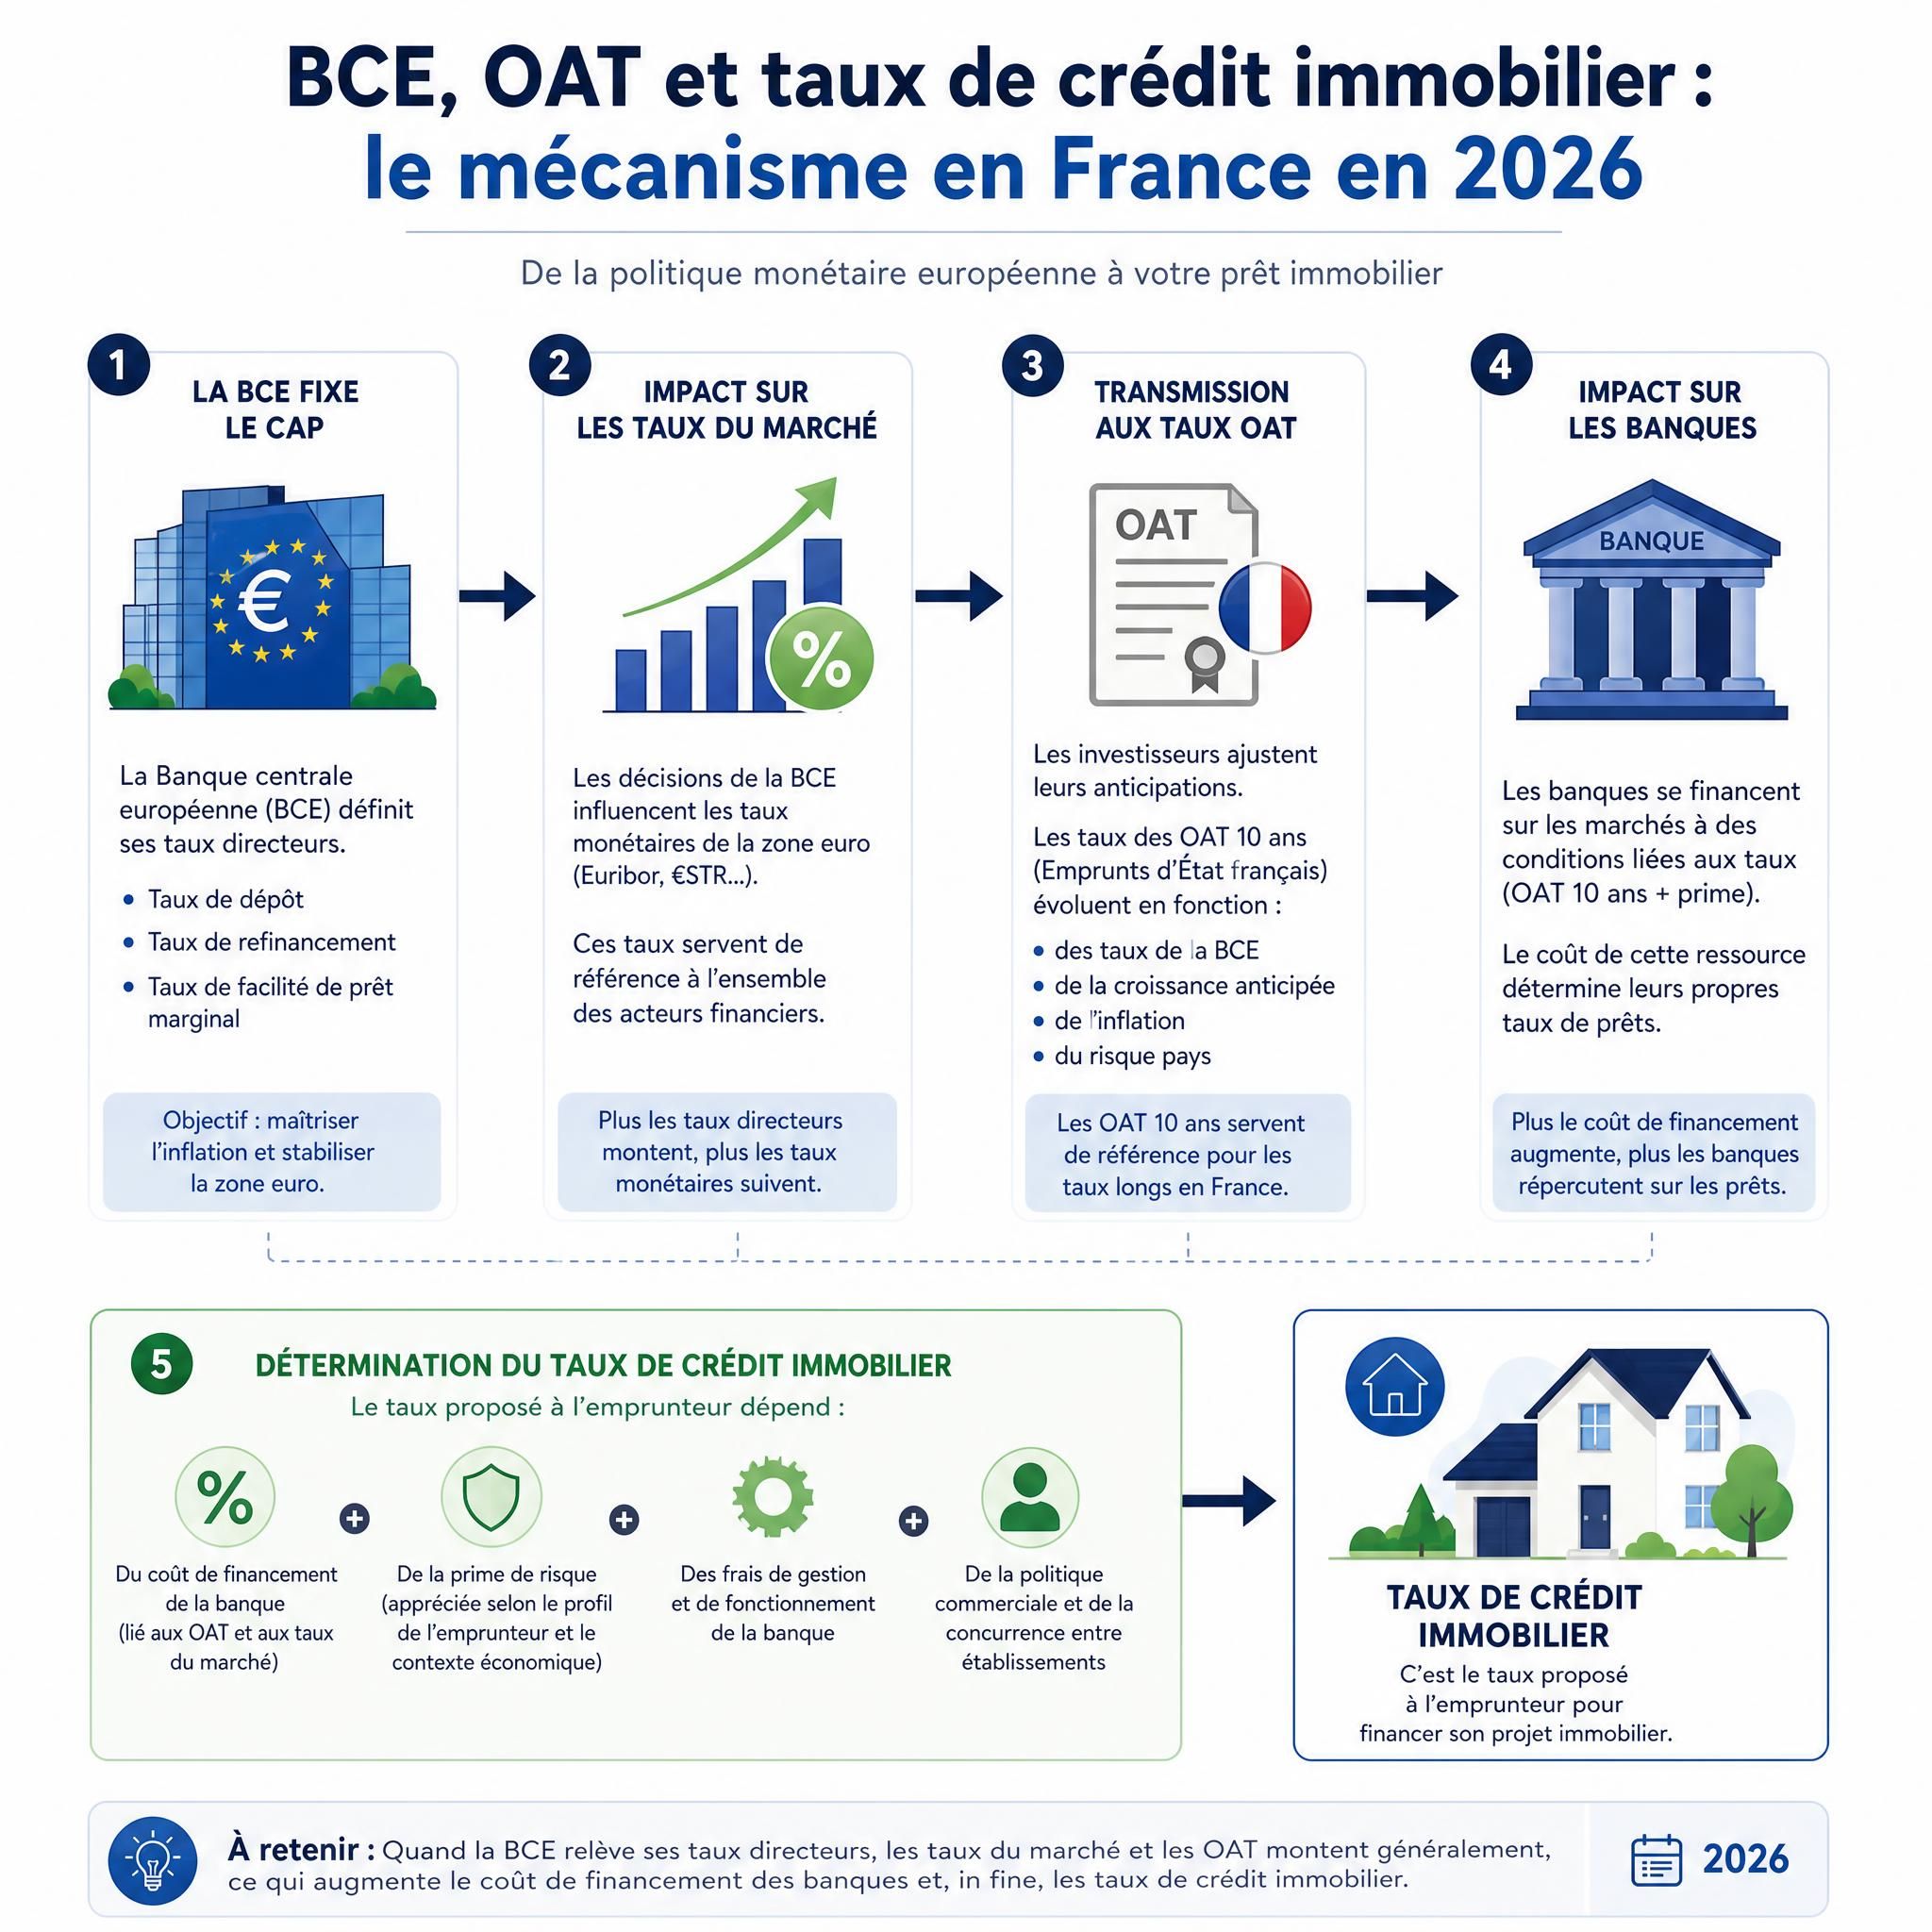
Comprendre pourquoi les taux bougent — ou ne bougent pas — est essentiel pour anticiper votre financement immobilier en 2026.
Le taux de refinancement de la BCE est actuellement de 2,40 %, le taux de dépôt de 2,25 % et le taux de prêt marginal de 2,65 %, des niveaux maintenus depuis juin 2025 pour contenir l’inflation. La BCE reste donc dans une posture attentiste.
Mais le vrai baromètre des taux fixes, c’est l’OAT 10 ans. L’OAT 10 ans a atteint des niveaux très hauts ces dernières semaines, frôlant à plusieurs reprises les 4 %, et dépassant les 3,80 % pendant plusieurs jours avant de revenir à des taux compris entre 3,60 et 3,70 %.
Ce niveau élevé de l’OAT explique pourquoi les taux immobiliers restent autour de 3 %, malgré des taux BCE relativement modérés. Si l’inflation semble vouloir s’installer durablement en France, il en est de même sur la zone euro où les perspectives laissent présager qu’elle pourrait atteindre 3,0 % sur l’année 2026. Dans ces conditions, la possible hausse des taux directeurs de la BCE courant juin plane sur le marché du crédit immobilier.
Ce que cela signifie pour vous : attendre une baisse significative des taux en 2026 est un pari risqué. Si la BCE hausse son taux de dépôt de +0,25 point, les taux immobiliers pourraient progresser de +0,20 à +0,40 point sous 2 à 4 mois, selon la répercussion bancaire et l’évolution de l’OAT. Sur 250 000 € empruntés sur 20 ans, +0,25 point représente environ +33 €/mois et près de 7 900 € de surcoût total.
HCSF 2026 : pas d’assouplissement, mais une marge de flexibilité à exploiter
C’est l’une des décisions les plus attendues et les plus décevantes pour les professionnels du secteur. Le Haut Conseil de stabilité financière (HCSF) a affirmé le 3 mars 2026 qu’il ne comptait pas assouplir les règles d’octroi des crédits immobiliers.
Pourtant, le contexte justifiait cet espoir. Les crédits octroyés au financement de l’immobilier résidentiel avaient augmenté de 33 % en 2025 par rapport à l’année 2024, ce qui atteste de cette reprise. Pour le HCSF, ces chiffres prouvent que le cadre actuel fonctionne — inutile donc de l’assouplir.
Financement immobilier en France : La règle des 35 % reste la norme
La règle d’or demeure : votre taux d’endettement ne peut pas dépasser 35 % de vos revenus nets (assurance emprunteur incluse). Mais une nuance importante existe. La marge de flexibilité accordée par le HCSF progresse de nouveau pour atteindre 17,1 % au quatrième trimestre 2025, contre 16,0 % un an auparavant. Cela signifie que les banques peuvent déroger à la règle pour environ 20 % de leur production — et elles l’utilisent de plus en plus.
La proposition de loi Causse qui visait un assouplissement a été retirée fin avril 2026. Les institutions de stabilité financière (Banque de France, BCE) restent fermement opposées à tout allègement.
Conséquence pratique : soigner votre dossier pour entrer dans la case « flexibilité » des banques est désormais une stratégie à part entière.
📊 +33 % de prêts résidentiels vs 2024 – Reprise crédit immobilier 2025
PTZ 2026 : la grande réforme qui change tout pour les primo-accédants
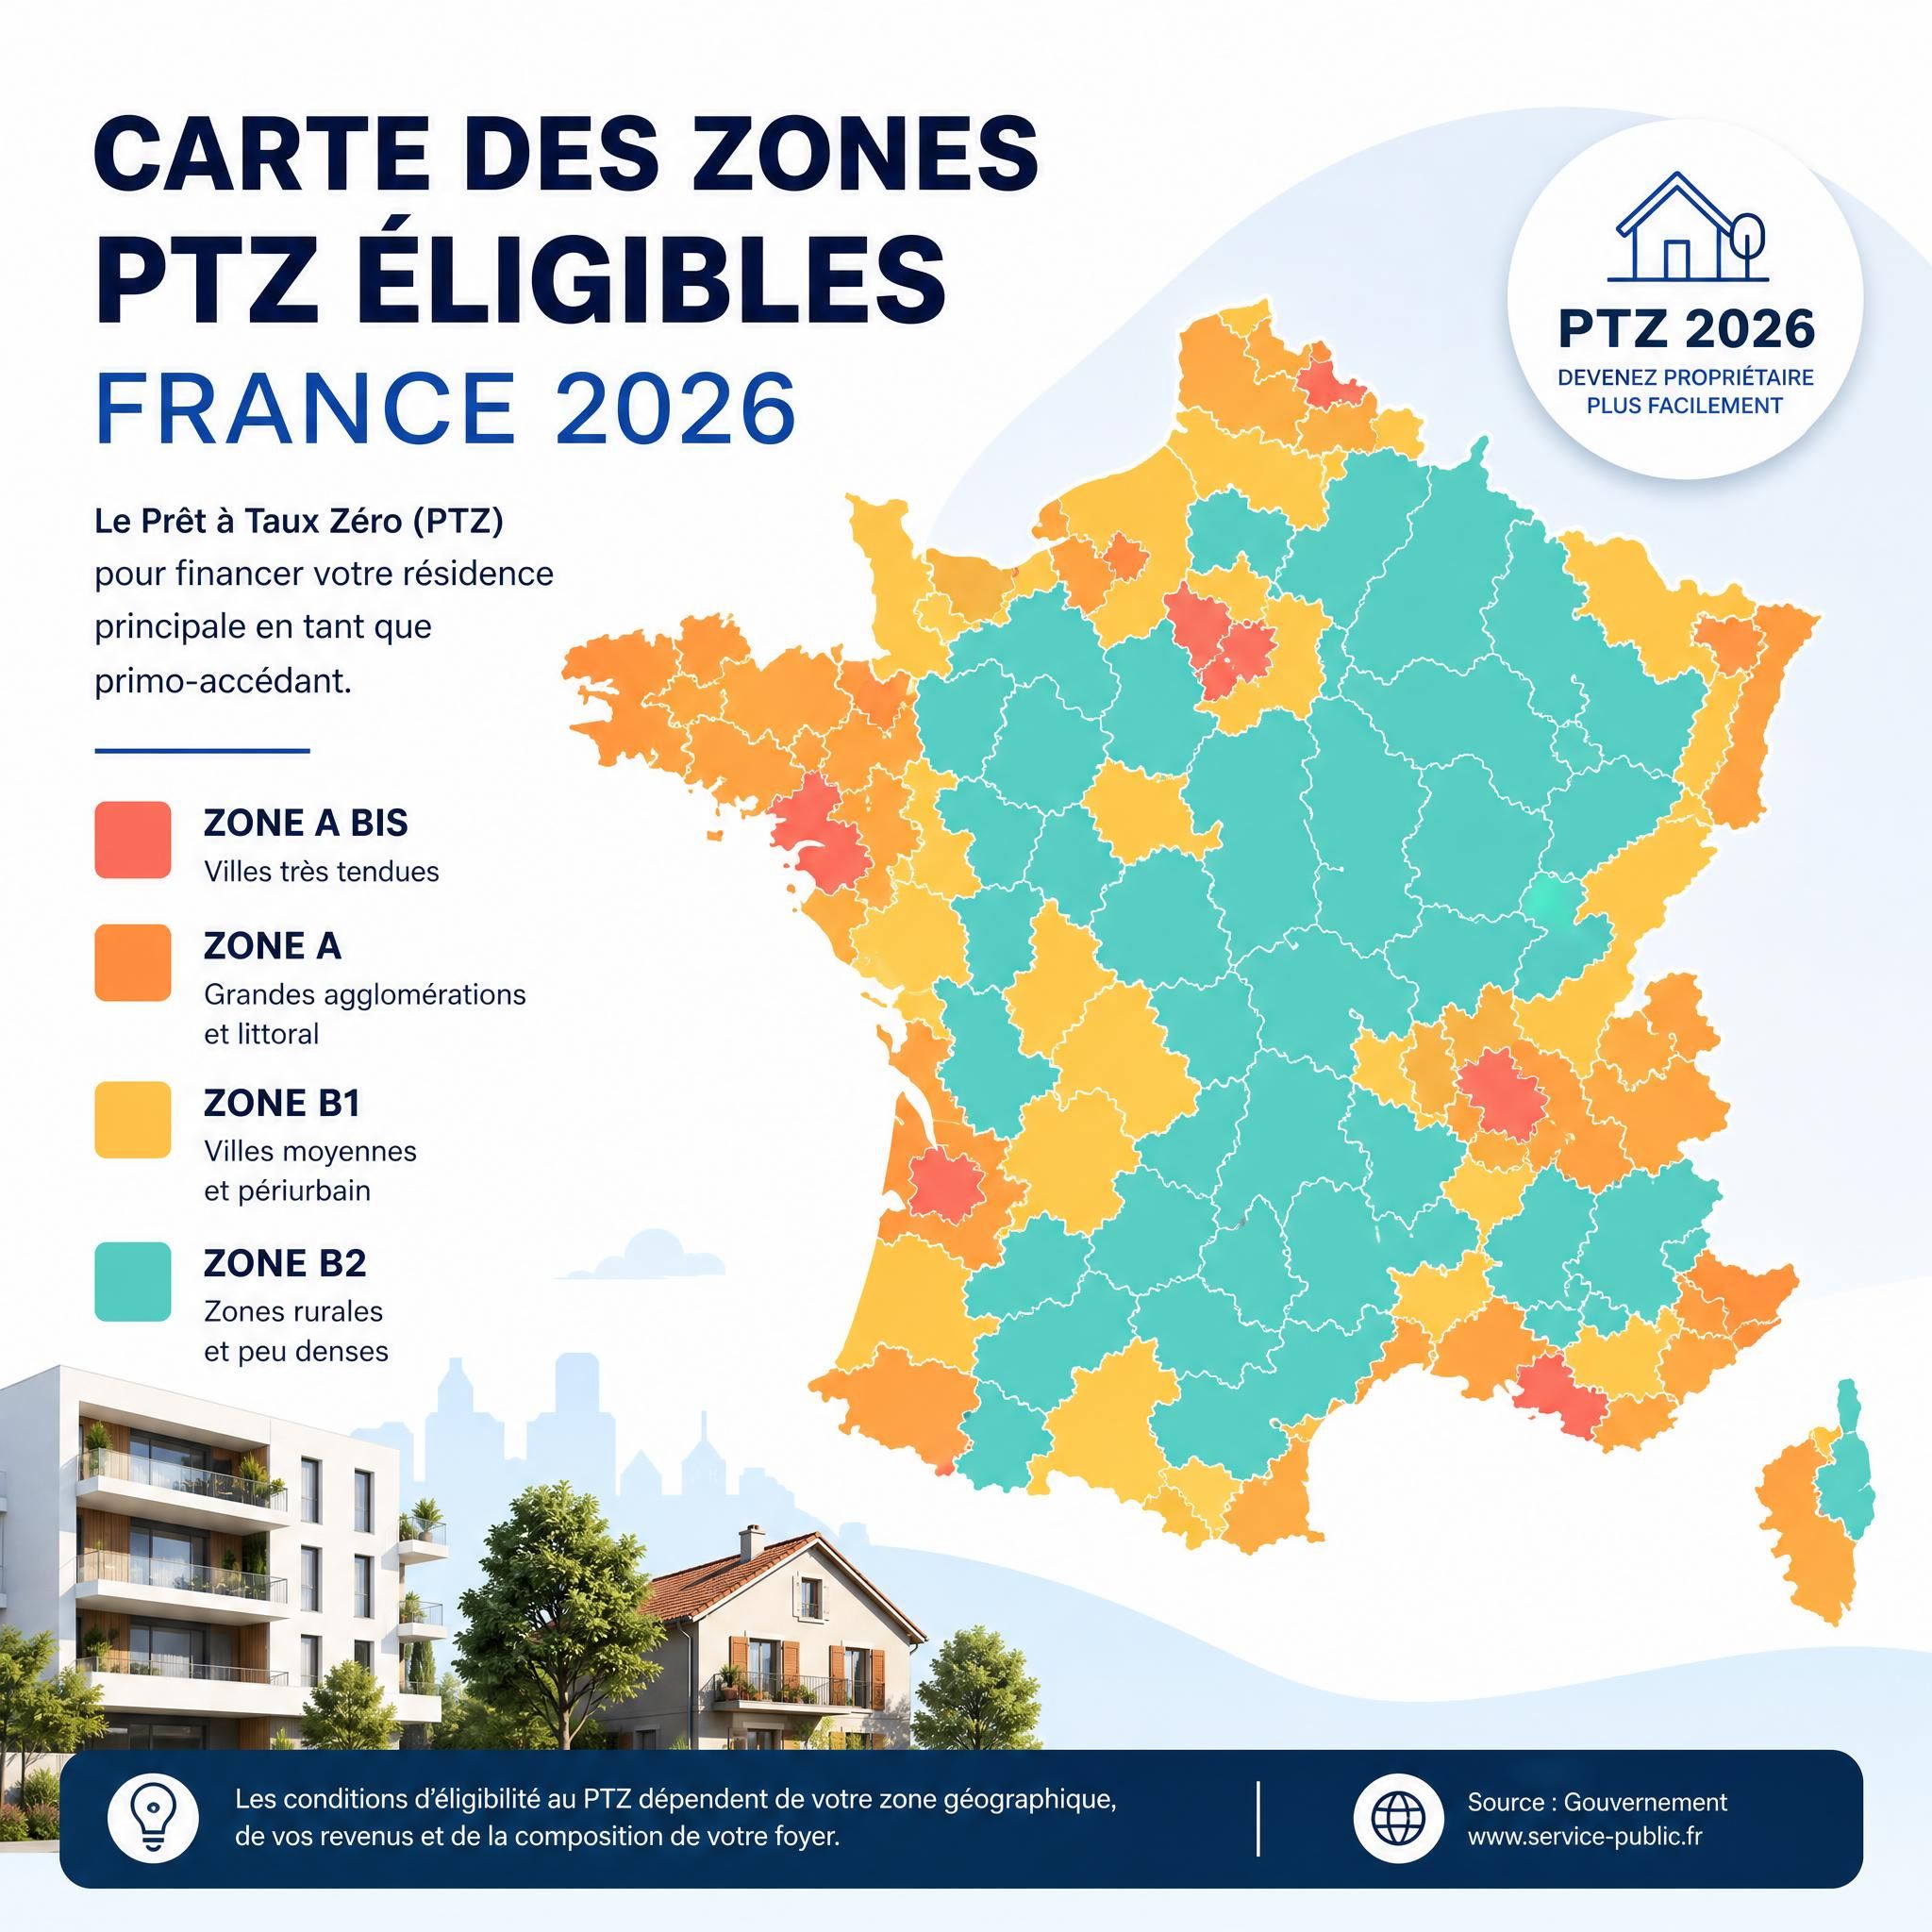
C’est sans doute la meilleure nouvelle du financement immobilier 2026 : le Prêt à Taux Zéro a été profondément réformé et élargi.
Le budget 2026 adopté en janvier prévoit une revalorisation des plafonds de revenus de 8 à 13 % selon les zones, ainsi qu’une augmentation de 25 % des plafonds d’opération. Par ailleurs, le gouvernement prolonge le dispositif jusqu’au 31 décembre 2027.
Financement immobilier en France : Les maisons individuelles neuves enfin éligibles partout
Le changement majeur de la réforme : les maisons individuelles neuves sont à nouveau éligibles au PTZ dans toutes les zones (A, A bis, B1, B2 et C). Auparavant, seuls les logements collectifs neufs en zones tendues (A et B1) pouvaient en bénéficier. Cette extension a provoqué un bond de 33,3 % des ventes de maisons neuves en 2025, et 72 % des PTZ distribués ont financé des maisons individuelles.
Financement immobilier en France : Les plafonds de revenus revalorisés
Les plafonds de ressources ont été revalorisés en 2026, de 8 à 13 % selon les zones, élargissant ainsi l’accès au dispositif. Par exemple, une personne seule peut désormais gagner jusqu’à 37 000 euros en zone A.
| Zone | Type de bien éligible | Quotité PTZ max |
|---|---|---|
| A / A bis | Neuf collectif | 50 % |
| B1 | Neuf collectif + maison | 40 % |
| B2 | Neuf + ancien avec travaux | 40 % |
| C | Neuf + ancien avec travaux | 20-50 % |
Source : CAFPI, PTZ 2026
📌 Bon à savoir : depuis le 1er avril 2024, le PTZ dans l’ancien est également disponible dans certaines zones A et B1. Condition : travaux énergétiques à DPE F ou G pour passer à DPE D minimum.
DPE et financement : le nouveau critère caché des banques
La performance énergétique de votre bien n’est plus seulement une contrainte réglementaire — c’est désormais un critère de financement à part entière.
Depuis 2026, le calcul du DPE évolue. Le coefficient appliqué à l’électricité a été réduit, ce qui modifie le classement de nombreux logements. Concrètement, certains logements changent de classe énergétique et des biens F ou G peuvent être reclassés.
Environ 850 000 logements vont sortir du statut de passoire thermique dès 2026 grâce à ce nouveau coefficient. Ce reclassement massif a un impact direct sur la valeur des biens et, par extension, sur les conditions de financement que les banques acceptent d’accorder.
Depuis le 1er janvier 2025, les logements situés en France métropolitaine dont le DPE correspond à la lettre G ne peuvent plus être proposés à la location. Cette interdiction des biens les plus énergivores sur le marché locatif concernera les logements classés F à compter de 2028 et les logements classés E dès 2034.
L’impact sur votre financement : une banque qui finance un bien G ou F prend un risque sur la valeur future du bien. Certains établissements commencent à intégrer ce facteur dans leur analyse de risque. Acheter un bien énergivore sans plan de rénovation peut aujourd’hui compliquer votre dossier de crédit.
📊 3,9 millions de résidences principales – Logements F ou G en France
5 leviers concrets pour décrocher le meilleur taux en 2026
Dans un marché stabilisé mais sous tension, chaque détail de votre dossier peut faire varier la facture de plusieurs milliers d’euros. Voici les cinq leviers les plus efficaces identifiés par les experts en 2026.
1. maximiser votre apport personnel
L’apport reste le signal de confiance numéro un pour les banques. Un apport supérieur à 20 % vous donne accès aux meilleures tranches de barème et peut faire basculer votre dossier dans la catégorie « flexibilité HCSF » si votre taux d’endettement est légèrement au-dessus des 35 %.
2. passer par un courtier immobilier
Le courtier parle directement aux centres de décision régionaux, court-circuitant les limites de pouvoir des agences locales. La banque préfère souvent vendre des produits d’assurance chers pour compenser un taux bas ; le courtier analyse le coût total (TAEG) et non seulement le taux nominal de façade.
Certaines banques sont plus souples sur les profils indépendants, d’autres sur les primo-accédants, d’autres encore sur les investisseurs locatifs. Un courtier sait défendre votre dossier, même si au premier regard, il ne semble pas optimal.
3. optimiser votre assurance emprunteur
L’assurance emprunteur peut ajouter 0,10 à 0,40 point au TAEG réel : ne regardez jamais le taux nominal seul. La délégation d’assurance (choisir votre propre assureur plutôt que celui de la banque) peut générer des économies de plusieurs milliers d’euros sur la durée du prêt.
4. soigner votre reste à vivre
Avec un apport inférieur à 10 %, soignez votre reste à vivre et votre épargne résiduelle pour accéder aux meilleures tranches de barème. Les banques regardent désormais autant le taux d’endettement que la capacité d’épargne post-remboursement.
5. cumuler PTZ, éco-PTZ et prêt action logement
Un montage multi-dispositifs peut réduire significativement le coût total de votre financement. Plusieurs prêts sont cumulables avec le PTZ, dont le prêt Action Logement et le prêt PAS. Il est essentiel d’étudier l’ensemble des dispositifs disponibles avec un courtier ou un conseiller spécialisé pour optimiser son plan de financement.
🔵 Vous souhaitez estimer votre capacité d’emprunt ? Profitez d’une estimation gratuite avec nos experts Homey réponse en 48h, sans engagement.
Questions fréquentes (FAQ)
Financement immobilier en France : Quels sont les taux de crédit immobilier en juin 2026 ?
En juin 2026, les taux immobiliers sur 20 ans oscillent entre 3,10 % et 3,60 % selon le profil emprunteur. La tendance est à la stabilisation : pas de baisse marquée, pas de hausse significative. Les meilleurs profils en Île-de-France peuvent accéder à des taux inférieurs à 3 % sur 15 ans.
Financement immobilier en France : Le HCSF va-t-il assouplir les règles d’endettement en 2026 ?
Non. Le HCSF a affirmé le 3 mars 2026 qu’il ne comptait pas assouplir les règles d’octroi des crédits immobiliers. La règle des 35 % d’endettement maximum reste en vigueur, avec une marge de flexibilité de 20 % que les banques utilisent à hauteur de 17,1 %.
Financement immobilier en France : Le PTZ est-il toujours disponible en 2026 ?
Oui, et dans de meilleures conditions que jamais. Le gouvernement prolonge le dispositif jusqu’au 31 décembre 2027, avec une revalorisation des plafonds de revenus de 8 à 13 % selon les zones et une augmentation de 25 % des plafonds d’opération. Les maisons individuelles neuves sont désormais éligibles dans toutes les zones de France.
Financement immobilier en France : Un logement mal classé DPE peut-il bloquer mon financement ?
Pas directement, mais indirectement oui. Les logements très mal classés peuvent être interdits à la location, les contrôles sont renforcés et les obligations vont continuer à évoluer. Une banque qui finance un bien F ou G intègre ce risque dans son analyse, ce qui peut durcir les conditions ou réduire le montant accordé.
Vaut-il mieux emprunter maintenant ou attendre une baisse des taux ?
Si la BCE hausse son taux de dépôt, les taux immobiliers pourraient progresser de +0,20 à +0,40 point sous 2 à 4 mois. Attendre une baisse significative est un pari risqué dans le contexte actuel. Si votre dossier est solide, agir maintenant peut s’avérer plus rentable que d’attendre.
Comment un courtier peut-il vraiment m’aider à obtenir un meilleur taux ?
Le courtier parle directement aux centres de décision régionaux, court-circuitant les limites de pouvoir des agences locales. Il analyse le TAEG complet (taux + assurance + frais), négocie en votre nom auprès de plusieurs banques simultanément et connaît les établissements les plus adaptés à votre profil spécifique.
🔵 Prenez rendez-vous avec un expert Homey pour analyser votre dossier de financement et identifier les meilleures opportunités du marché 2026.
Financement immobilier 2026 : Chiffres clés
📊 958 000 transactions immobilières sur 12 mois à fin février 2026, soit +11 % sur un an (Source : Notaires de France, avril 2026)
💡 3,12 % : taux moyen des crédits immobiliers en France en avril 2026 (Source : Banque de France)
🏠 850 000 logements vont sortir du statut de passoire thermique grâce à la réforme du DPE 2026 (Source : EDF / Gouvernement)
📈 +33 % : hausse des prêts immobiliers résidentiels en 2025 par rapport à 2024 (Source : HCSF, mars 2026)
💶 +25 % : augmentation des plafonds d’opération du PTZ en 2026 (Source : Budget 2026)
📊 35 % revenus nets – Taux d’endettement maximum HCSF
« La reprise sur le marché immobilier résidentiel ancien est réelle, mais qualifiée de reprise sans excès et sous contraintes »
— Notaires de France
Conclusion : agir avec méthode dans un marché qui reprend
Le financement immobilier 2026 n’est ni le paradis des emprunteurs ni un mur infranchissable. C’est un marché qui demande de la préparation, de la stratégie et un accompagnement expert. Les taux se stabilisent, le PTZ s’est élargi, le marché reprend mais les règles HCSF restent strictes et les OAT françaises apportent une incertitude persistante.
Dans ce contexte, trois réflexes s’imposent : optimiser votre dossier avant de déposer, comparer les banques via un courtier, et cumuler tous les dispositifs d’aide disponibles (PTZ, éco-PTZ, prêt Action Logement). Ne laissez pas l’anxiété du moment vous faire rater une fenêtre d’opportunité réelle.
Chez Homey, nos experts vous accompagnent depuis 15 ans dans vos projets immobiliers avec une approche personnalisée et des données de marché actualisées en temps réel. Que vous souhaitiez acheter, investir ou renégocier, nous sommes à vos côtés à chaque étape.
Obtenez votre estimation gratuite ou prenez rendez-vous avec un conseiller Homey — et transformez les conditions du marché 2026 en avantage pour votre projet.


