
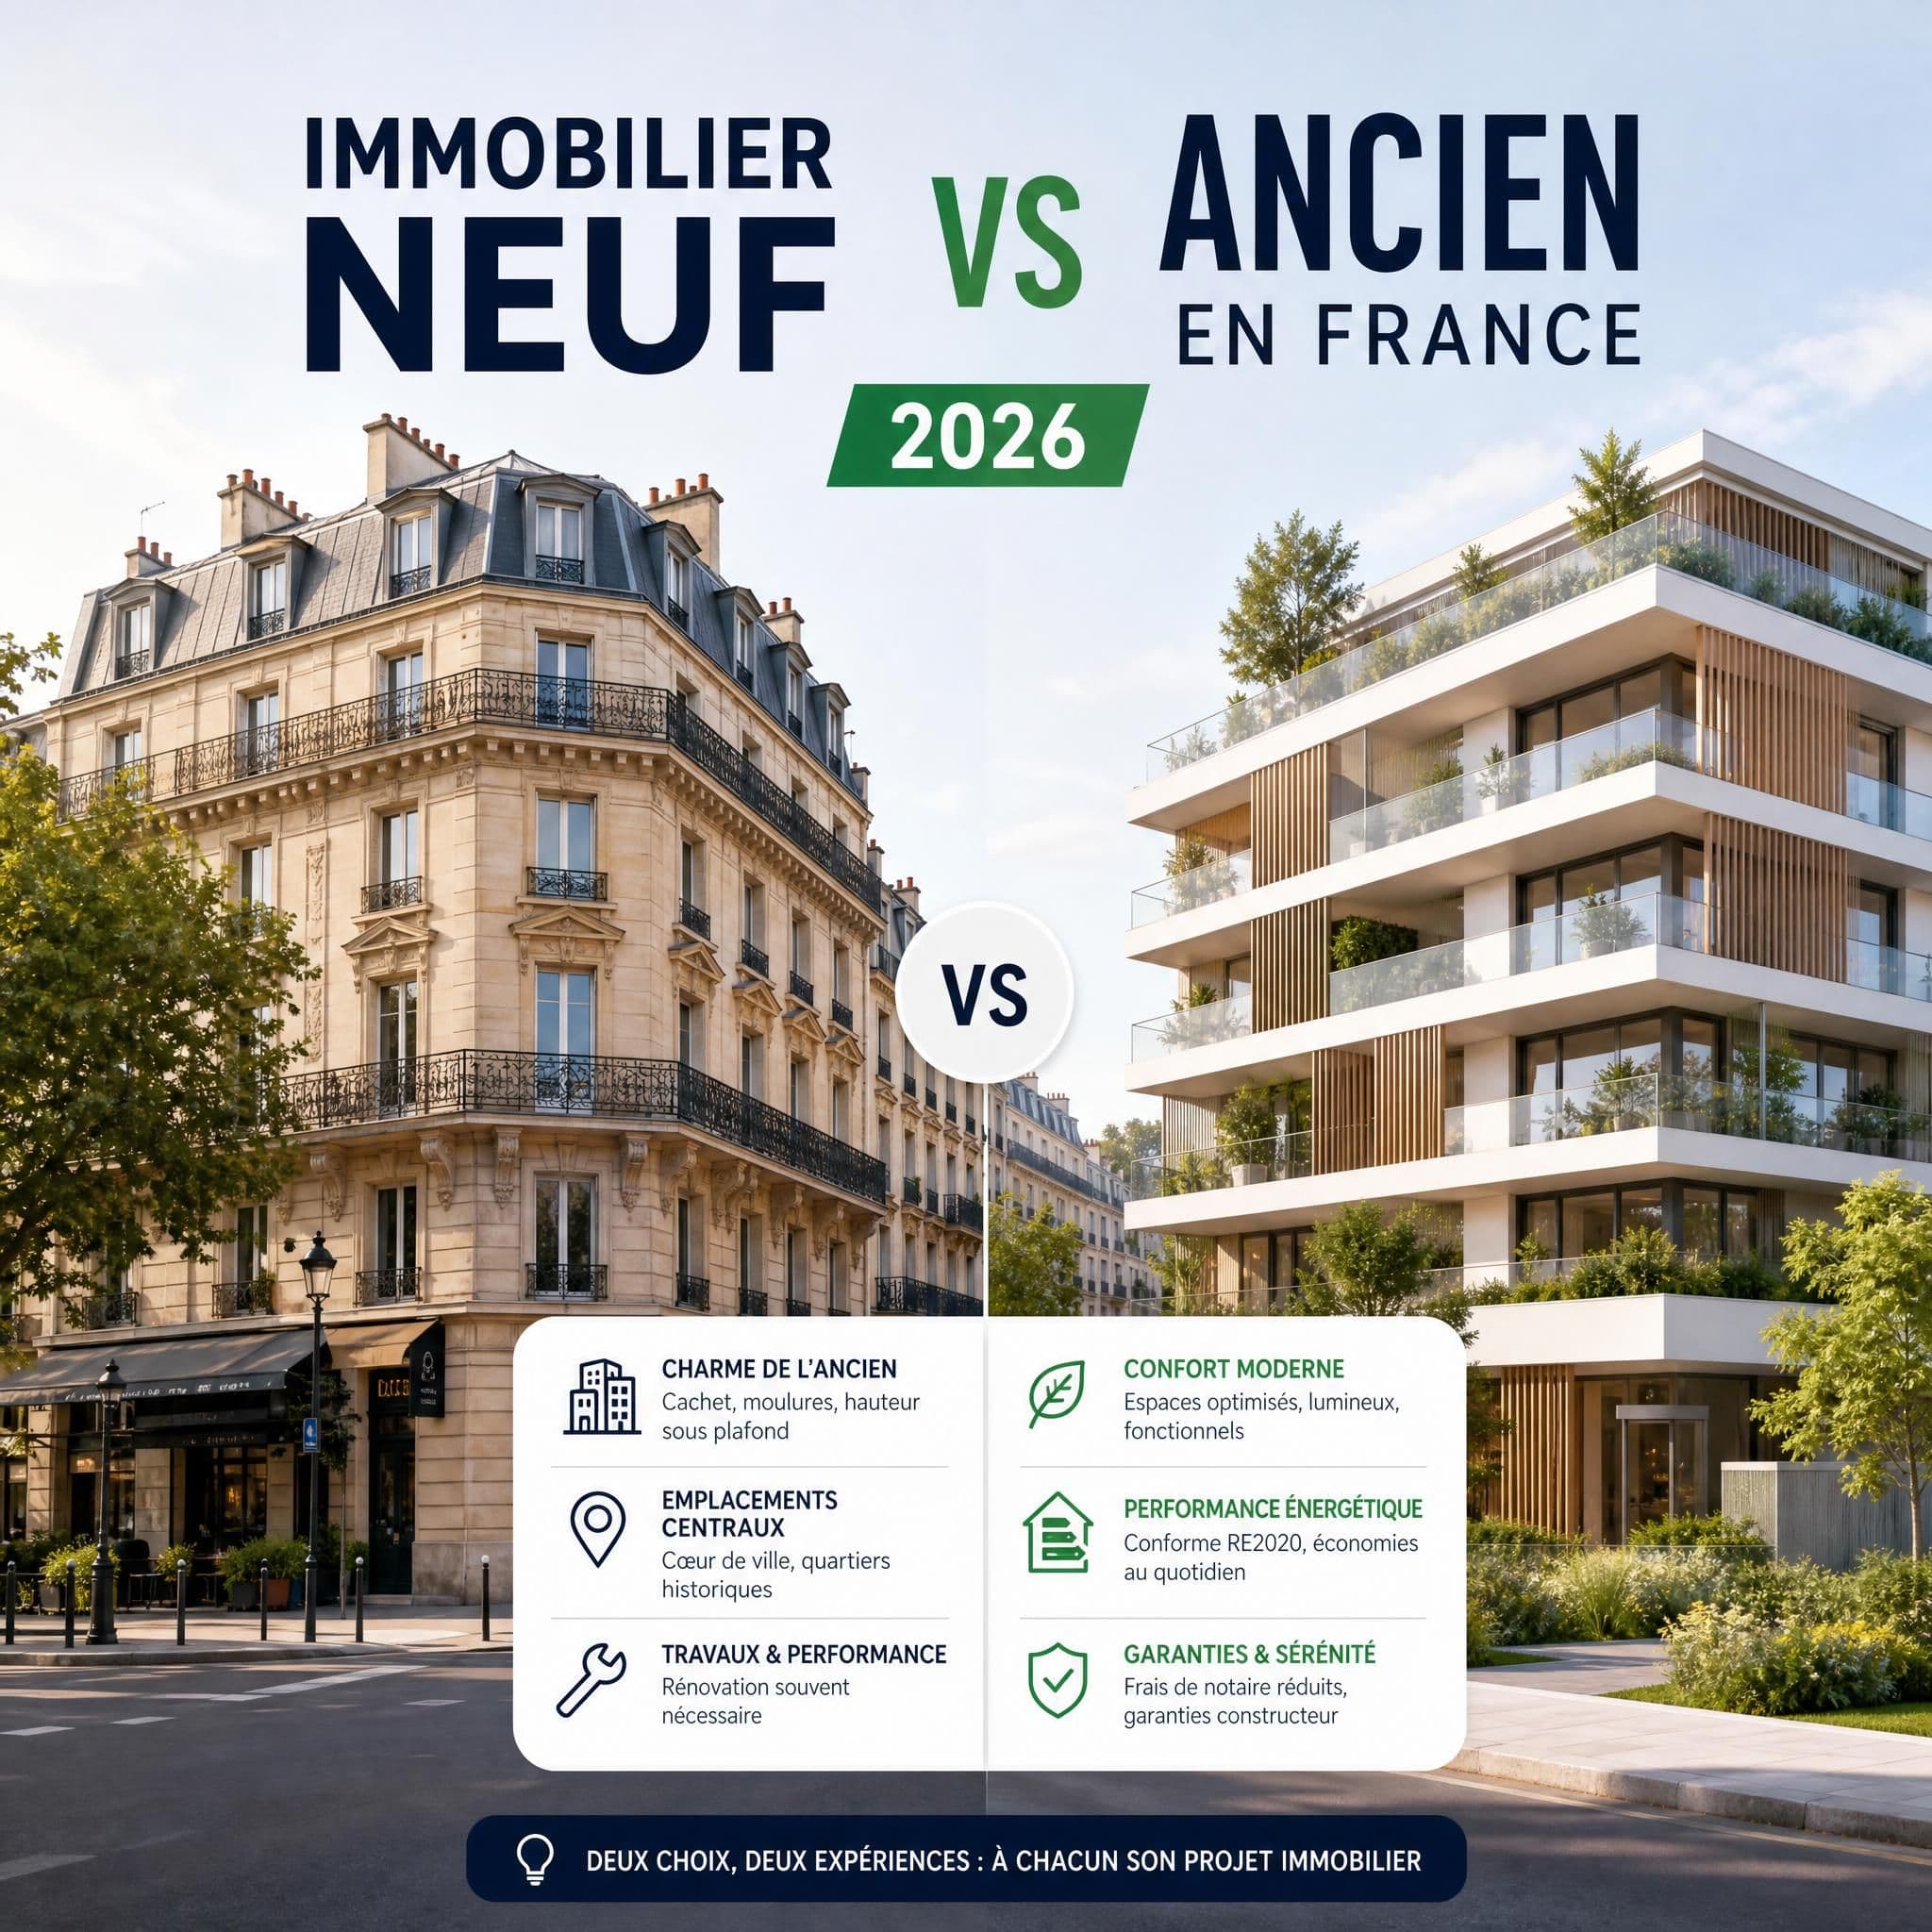
Le choix entre l’immobilier neuf vs ancien ne se résume plus à une question de rendement. En effet, le financement immobilier en 2026 et les réformes fiscales rebattent les cartes. Derrière les chiffres se cachent ainsi des enjeux de société profonds. On note notamment l’accès au logement des jeunes et l’urgence climatique. En 2026, ce débat prend par conséquent une dimension inédite. Cet article explore les implications sociales, environnementales et patrimoniales à long terme d’un choix qui engage bien plus que votre portefeuille.
Table des matières
- Une crise du logement qui révèle les limites du modèle actuel
- Le neuf en 2026 : entre ambitions écologiques et réalités du marché
- L’ancien : un parc à rénover d’urgence, mais à quel prix social ?
- DPE 2026 : une réforme juste, mais des inégalités persistantes
- Financement immobilier 2026 : qui peut encore accéder à la propriété ?
- SCI familiale, LMNP, LMP : les stratégies patrimoniales face à l’intérêt général
- Neuf vs ancien : quel impact sur les territoires et la cohésion sociale ?
- FAQ
- Chiffres Clés
Immobilier neuf vs ancien : Une crise du logement qui révèle les limites du modèle actuel
La France traverse en 2026 une crise du logement d’une ampleur rarement égalée. En effet, les promoteurs mettent en chantier seulement 274 000 logements sur un an. Par conséquent, la production française reste durablement sous les 300 000 unités. Ce chiffre se situe très loin des 400 000 logements nécessaires. Par ailleurs, cette pénurie ne constitue pas une simple statistique. Elle traduit plutôt un échec collectif majeur. Elle montre ainsi notre difficulté à garantir le droit au logement pour tous.
Selon le rapport mal-logement 2026, près d’un million de personnes ne disposent pas de logement personnel. En effet, elles vivent à la rue ou dans des conditions très précaires. De plus, le rapport de la Fondation pour le Logement des Défavorisés alerte sur la situation. Il pointe notamment l’habitat dégradé pour 2 202 000 personnes. Il dénonce également le manque d’espace et l’hébergement contraint. Par conséquent, ces chiffres interpellent directement les investisseurs. Ils doivent ainsi s’interroger sur le marché actuel.
Le débat sur l’immobilier neuf vs ancien ne doit donc pas se réduire à de simples calculs financiers. En effet, la comparaison des frais de notaire ou des rendements locatifs s’avère insuffisante. Ce choix engage plutôt une réflexion éthique profonde. Il interroge ainsi le rôle de chaque particulier, investisseur ou promoteur. Chacun peut, par conséquent, aggraver ou résoudre cette crise majeure.
📊 ~1 million – Personnes sans logement personnel en France
Le neuf en 2026 : entre ambitions écologiques et réalités du marché
Un secteur en crise malgré les ambitions gouvernementales
Le gouvernement a annoncé un plan ambitieux en janvier 2026. En effet, le plan Relance logement vise la construction de 2 millions d’unités. L’État souhaite atteindre cet objectif d’ici 2030. Cependant, le terrain raconte aujourd’hui une tout autre histoire. Les réservations de logements neufs ont chuté de 14,3 % début 2026. Par conséquent, elles atteignent seulement 19 050 unités. Ce niveau s’avère totalement inédit pour le secteur.
Cette contradiction illustre un paradoxe profond. En effet, elle oppose l’ambition politique et la réalité économique. Le neuf est présenté comme la solution à la crise. Mais il reste inaccessible pour une large partie de la population. Par ailleurs, les coûts de construction augmentent. Le stock invendu monte également. Par conséquent, les promoteurs se trouvent dans une situation financière délicate.
La re2020 : une avancée environnementale majeure
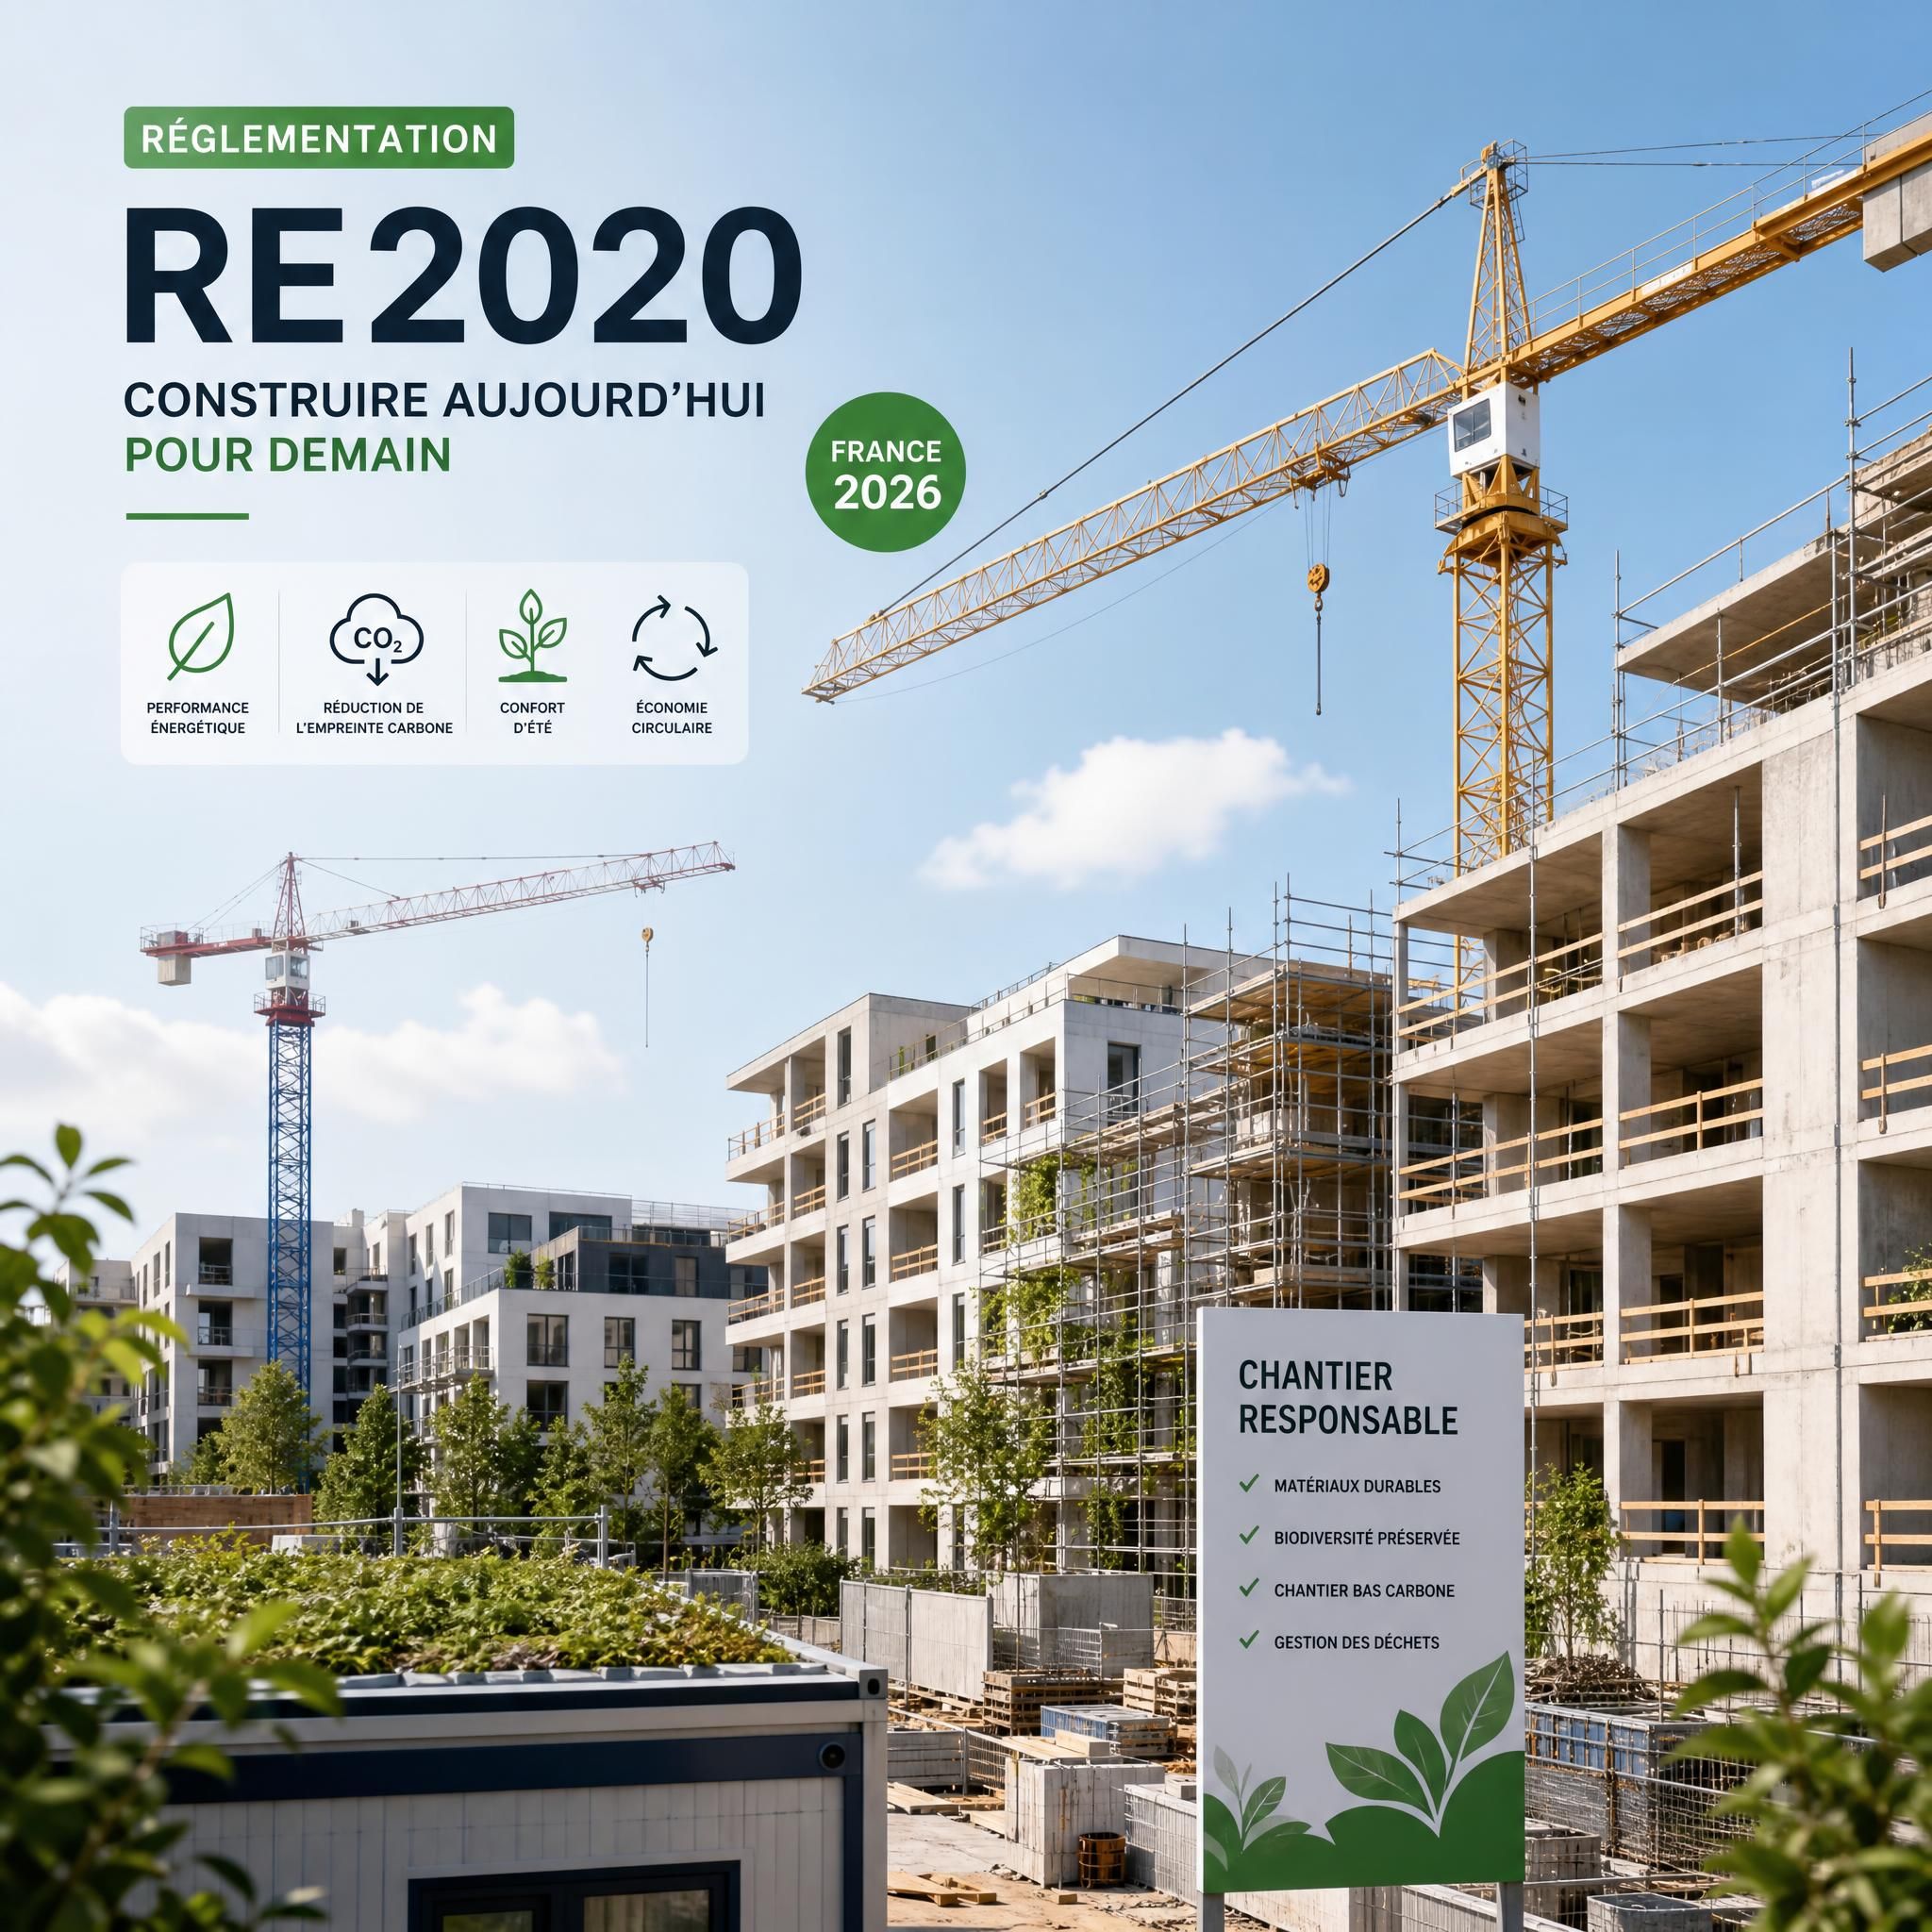
Sur le plan écologique, le logement neuf constitue indéniablement un progrès. La RE2020, entrée en vigueur en 2022, marque une transformation profonde de la construction neuve en France. Son objectif : réduire l’empreinte carbone des bâtiments tout en améliorant leur performance énergétique et le confort des occupants.
Le secteur du bâtiment est responsable d’environ 25 % des émissions de CO₂ en France. Construire neuf selon les normes RE2020, c’est donc contribuer concrètement à la transition écologique. Mais cette ambition a un coût : le prix au m² du neuf dépasse souvent celui de l’ancien de 20 à 30 %, rendant l’accession à la propriété dans le neuf hors de portée pour de nombreux ménages.
Le dispositif jeanbrun : une réponse fiscale aux enjeux sociaux
Pour relancer l’investissement locatif après la fin du Pinel, le dispositif Jeanbrun, intégré au plan Relance Logement 2026 du Gouvernement, redéfinit les règles du jeu fiscal pour l’investissement. L’avantage fiscal repose sur un mécanisme d’amortissement, permettant de déduire chaque année entre 3,5 % et 5,5 % sur 80 % de la valeur du bien, selon le type de logement et de loyer.
Ce dispositif est ouvert à tous les particuliers, mais son impact social reste à mesurer : favorise-t-il réellement la construction de logements abordables, ou renforce-t-il principalement les patrimoines déjà constitués ?
L’ancien : un parc à rénover d’urgence, mais à quel prix social ?
Immobilier neuf vs ancien : Des millions de logements en sursis
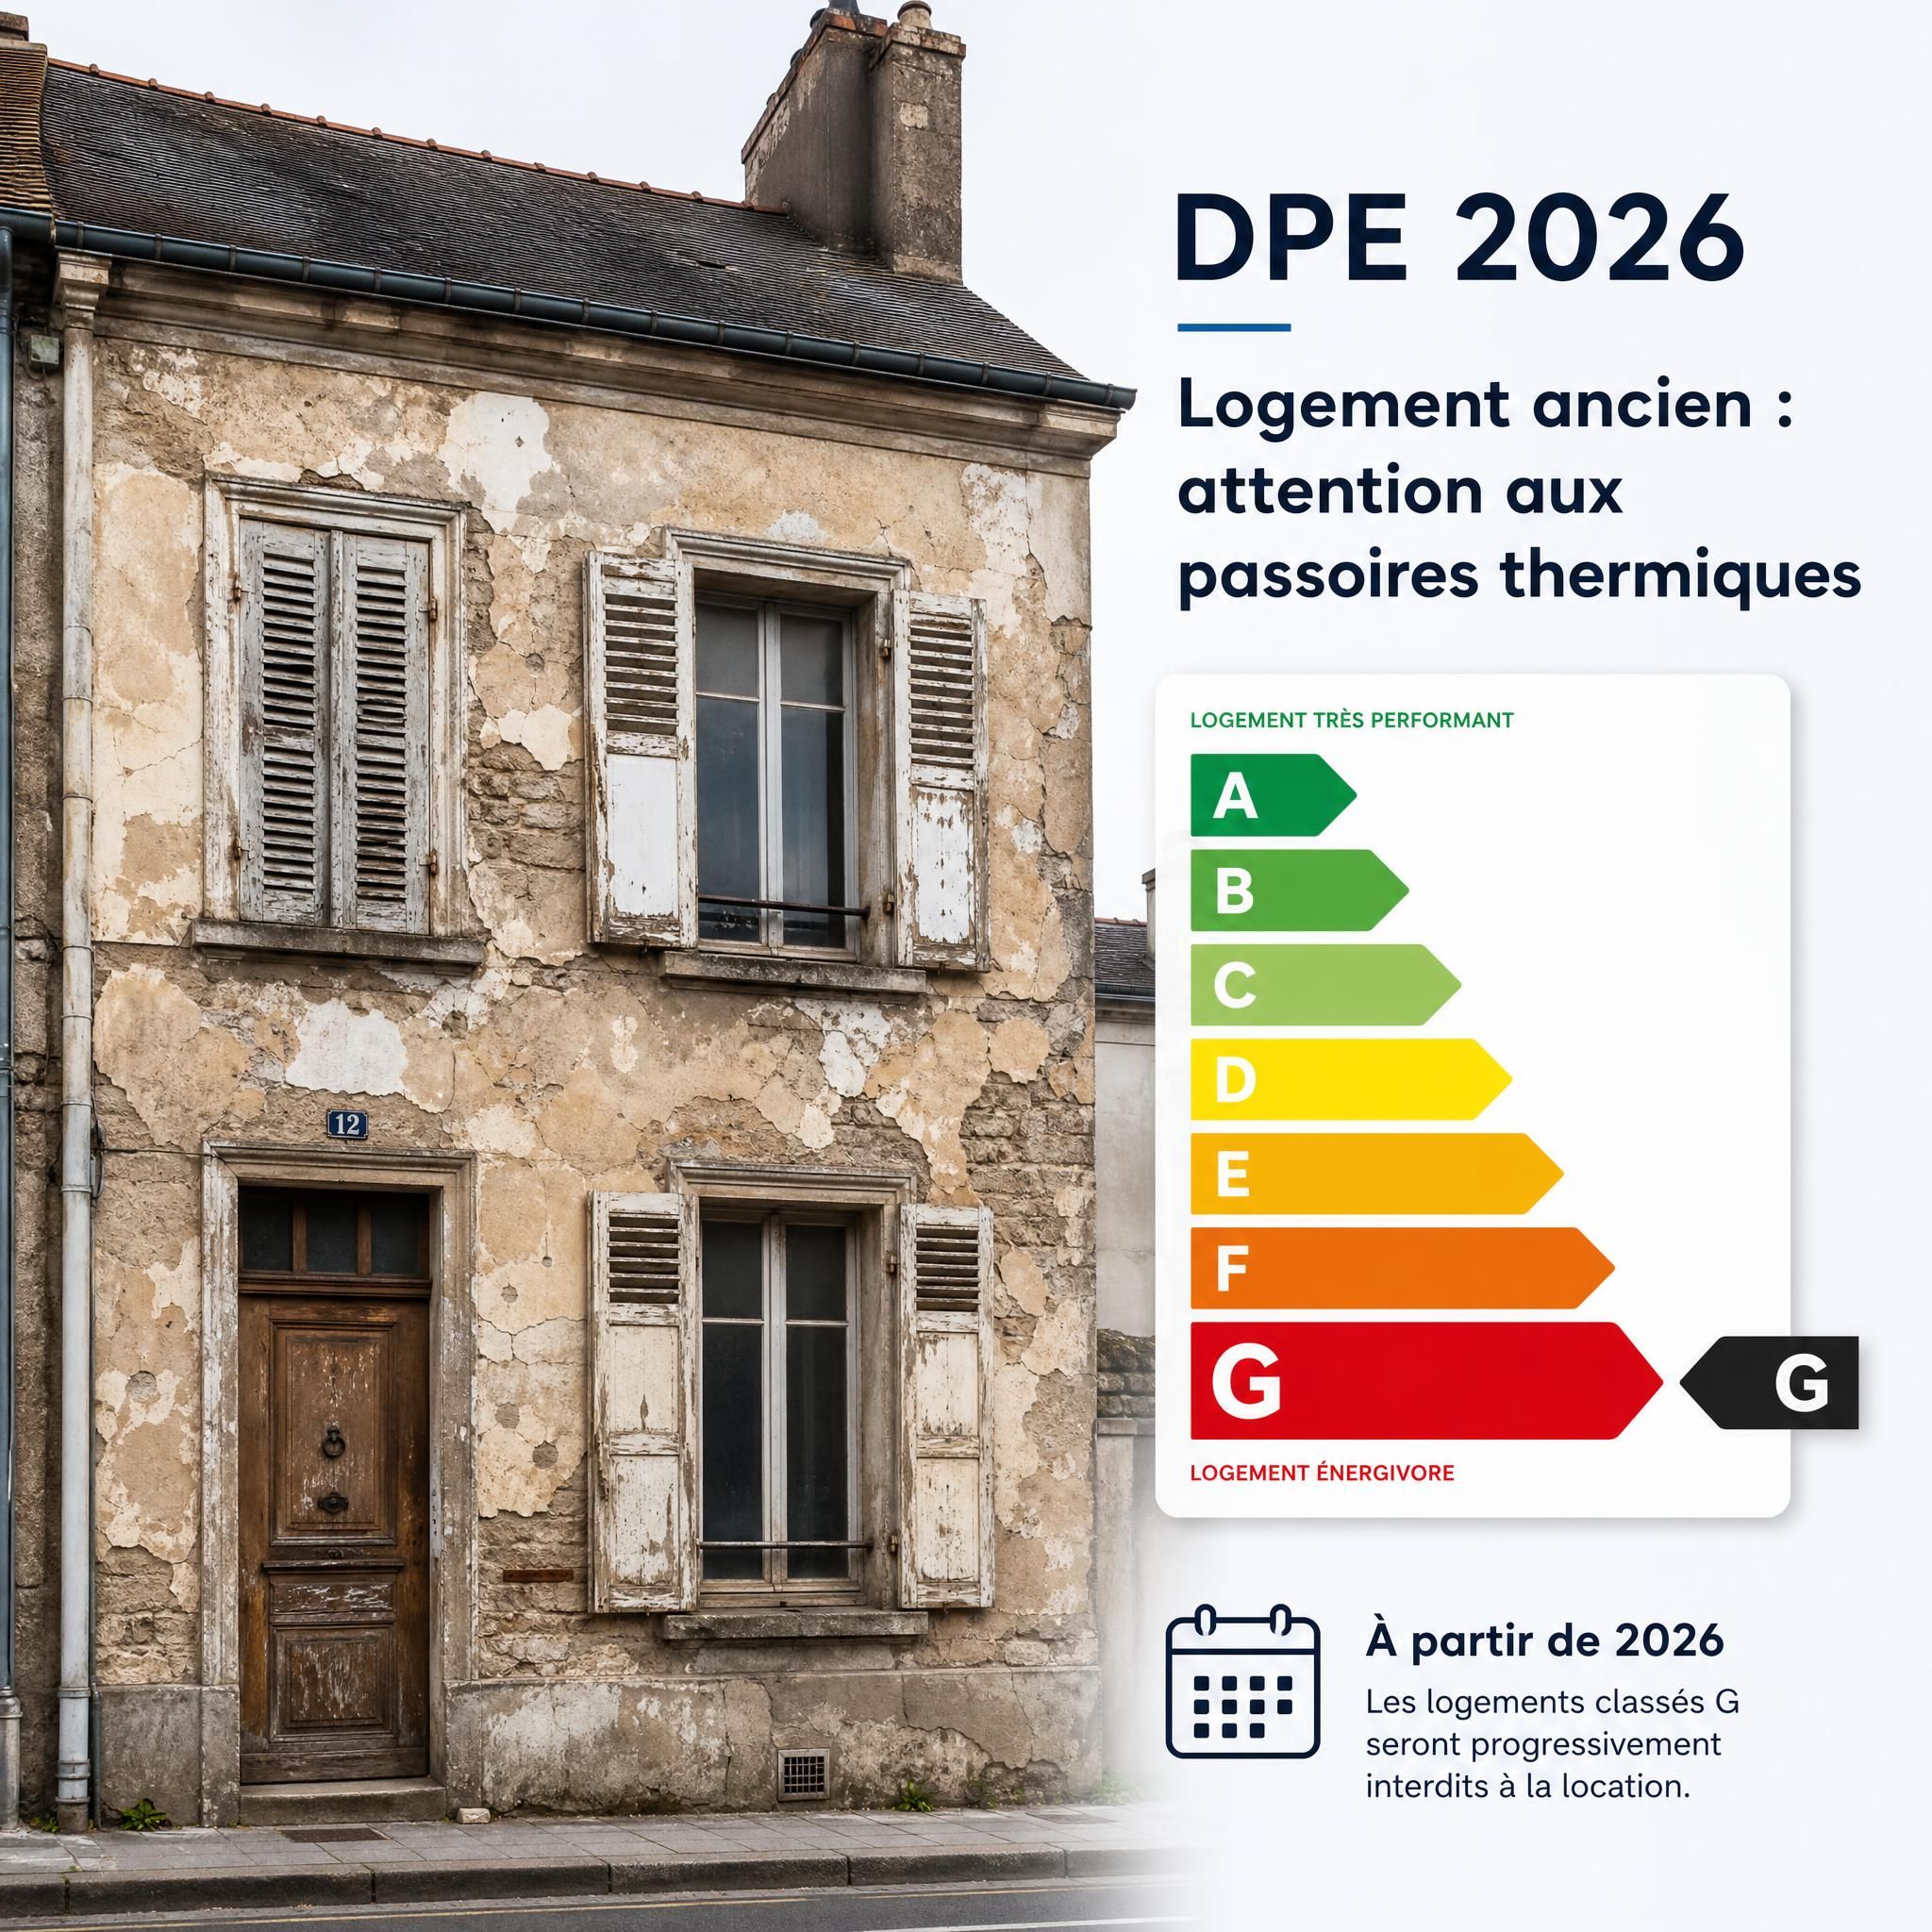
L’immobilier ancien représente l’essentiel du parc français. Mais une partie significative de ce parc est désormais sous pression réglementaire. Depuis le 1er janvier 2025, les logements classés G au DPE sont considérés comme indécents et ne peuvent plus être mis en location, faire l’objet d’un renouvellement de bail ou d’une reconduction tacite. À compter du 1er janvier 2028, cette interdiction s’étendra aux logements classés F.
Ces interdictions progressives sont justifiées sur le plan environnemental et sanitaire. Vivre dans une passoire thermique, c’est subir des factures d’énergie excessives, souffrir de problèmes de santé liés à l’humidité et au froid, et contribuer massivement aux émissions de CO₂. Mais la question éthique se pose : qui supporte le coût de cette transition ?
La rénovation énergétique : un effort financier considérable
Les propriétaires de logements anciens classés F ou G se trouvent face à un dilemme coûteux. En 2026, un budget de 3,6 milliards d’euros a été alloué à MaPrimeRénov’ et la 6e période des Certificats d’Économies d’Énergie (CEE) est dotée de 8 milliards d’euros. Ces aides sont substantielles, mais elles ne couvrent pas toujours la totalité des travaux nécessaires.
En 2026, l’Agence nationale de l’habitat (Anah) s’est fixée comme objectif de financer des travaux de rénovation d’ampleur dans 120 000 logements. C’est loin des millions de passoires thermiques recensées sur le territoire. Les propriétaires les plus modestes, notamment les personnes âgées aux revenus fixes, risquent de se retrouver dans l’incapacité financière de rénover — et donc de se voir contraints de vendre leur bien à des investisseurs mieux armés.
L’effet pervers : une aubaine pour les investisseurs institutionnels ?
La dégradation forcée de la valeur des passoires thermiques crée mécaniquement une opportunité d’achat pour les investisseurs disposant de capitaux. Si la performance énergétique du bien correspond à la classe F ou G du DPE, il y a un effet double : une potentielle décote à la vente et le risque d’interdiction de locatif dans les années à venir. Cette décote peut atteindre 10 à 20 % selon les marchés.
Ce mécanisme soulève une question éthique fondamentale : les réglementations censées protéger l’environnement et les locataires ne risquent-elles pas d’accélérer la financiarisation du parc immobilier, au détriment des petits propriétaires et des locataires modestes ?
DPE 2026 : une réforme juste, mais des inégalités persistantes
Immobilier neuf vs ancien : Une révision du calcul qui reclasse 850 000 logements
Depuis le 1er janvier 2026, le coefficient de conversion de l’électricité dans le calcul du DPE est passé de 2,3 à 1,9. Cette révision technique a des conséquences concrètes importantes : 850 000 logements électriques sortent automatiquement du statut de passoire thermique sans travaux.
Cette décision soulève des questions légitimes. D’un côté, elle corrige une anomalie de calcul qui pénalisait injustement les logements chauffés à l’électricité. De l’autre, elle peut être perçue comme un assouplissement opportuniste des obligations de rénovation, au moment où les propriétaires et les locataires subissent la pression du calendrier réglementaire.
L’extension du DPE collectif : une avancée pour le logement social
Pour les copropriétés de moins de 50 lots, le DPE collectif devient obligatoire à compter du 1er janvier 2026. Tous les logements d’un immeuble collectif seront concernés par ce diagnostic énergétique.
Cette mesure est particulièrement importante pour le parc de logements sociaux et les copropriétés dégradées, souvent habitées par des ménages modestes. Elle permet une vision globale de la performance énergétique d’un immeuble et facilite la planification de rénovations collectives, souvent plus efficaces et moins coûteuses que les interventions individuelles.
📊 850 000 – Logements reclassés grâce à la réforme du coefficient DPE électrique
Financement immobilier 2026 : qui peut encore accéder à la propriété ?
Des taux en légère hausse qui pèsent sur les ménages modestes
Le financement immobilier 2026 est marqué par une tension persistante. Les taux de crédit immobilier ont connu une légère hausse en mai 2026, sous l’effet des tensions géopolitiques persistantes et de la hausse des prix de l’énergie. Avec une OAT 10 ans comprise entre 3,70 % et 3,80 % tout au long du mois, les taux de crédit immobilier ont mécaniquement subi une hausse sur toutes les durées.
Ces conditions de financement ont un impact social direct. Plus récemment, les conditions d’emprunt se sont fortement dégradées si bien que l’accès à la propriété est de plus en plus l’affaire des plus aisés et des plus âgés. La part des plus âgés dans les ventes de logements anciens a augmenté depuis plusieurs années : alors qu’elle était de 30 % pour les plus de cinquante ans en 2015, elle est de 39 % en 2024.
Cette évolution dessine une fracture générationnelle inquiétante : les jeunes actifs, même diplômés et salariés, se retrouvent de plus en plus exclus de l’accession à la propriété dans les grandes métropoles.
L’apport personnel : un verrou social
Le taux d’endettement maximum est fixé à environ 35 % des revenus nets, et un apport personnel est généralement exigé par les banques. Cet apport, souvent compris entre 10 et 20 % du prix du bien, représente une barrière considérable pour les primo-accédants sans patrimoine familial à mobiliser.
Le financement immobilier 2026 révèle ainsi une réalité inconfortable : l’accès à la propriété dépend de plus en plus de la transmission intergénérationnelle de richesse. Ceux qui bénéficient d’un soutien familial — donation, prêt familial, héritage anticipé — peuvent accéder au marché. Les autres attendent, souvent en payant des loyers qui ne construisent aucun patrimoine.
C’est précisément dans ce contexte que des structures comme Homey, forte de 15 ans d’expérience et de plus de 80 000 abonnés, jouent un rôle pédagogique essentiel : démocratiser l’accès à l’information immobilière pour permettre à chacun de prendre les meilleures décisions patrimoniales.
Besoin d’une estimation gratuite de votre bien ou d’un accompagnement pour votre projet immobilier ? [Obtenez votre estimation gratuite ]
SCI familiale, LMNP, LMP : les stratégies patrimoniales face à l’intérêt général
La SCI familiale : un outil puissant, mais réservé à qui ?
La SCI familiale est souvent présentée comme la structure idéale pour gérer et transmettre un patrimoine immobilier. Les transmissions anticipées sous forme de parts sociales bénéficient d’abattements significatifs, avec une exonération jusqu’à 100 000 € par parent et par enfant tous les 15 ans.
Mais cette optimisation fiscale soulève une question éthique : est-il juste que des familles patrimoniales puissent transmettre des millions d’euros de patrimoine immobilier avec une fiscalité allégée, tandis que les ménages sans patrimoine ne peuvent même pas accéder à la propriété ?
Figaro Immobilier rappelle que la SCI peut aussi être source de conflits en cas de divorce, décès ou mésentente familiale, et qu’il existe des solutions pour éviter que la création d’une SCI tourne mal. La dimension humaine et relationnelle est souvent sous-estimée dans les analyses purement financières.
Les réformes LMNP/LMP : rééquilibrer le marché locatif
La réforme du statut LMNP en 2025-2026 a été motivée, en partie, par des considérations d’équité. La loi Le Meur a réformé en profondeur les plafonds du micro-BIC, afin de réduire l’écart fiscal entre la location meublée touristique et la location nue classique.
Cette réforme s’inscrit dans une logique de rééquilibrage : les meublés touristiques de type Airbnb captaient des avantages fiscaux disproportionnés, contribuant à réduire l’offre de logements pour les résidents permanents dans les zones touristiques. Pour 2026, la hausse des prélèvements sociaux de 17,2 % à 18,6 % sur les revenus BIC (dont LMNP) est confirmée.
Ces ajustements fiscaux traduisent une prise de conscience : la fiscalité immobilière doit servir l’intérêt général, pas seulement l’optimisation individuelle.
📊 3,6 milliards d’euros – Budget MaPrimeRénov’ 2026
Neuf vs ancien : quel impact sur les territoires et la cohésion sociale ?
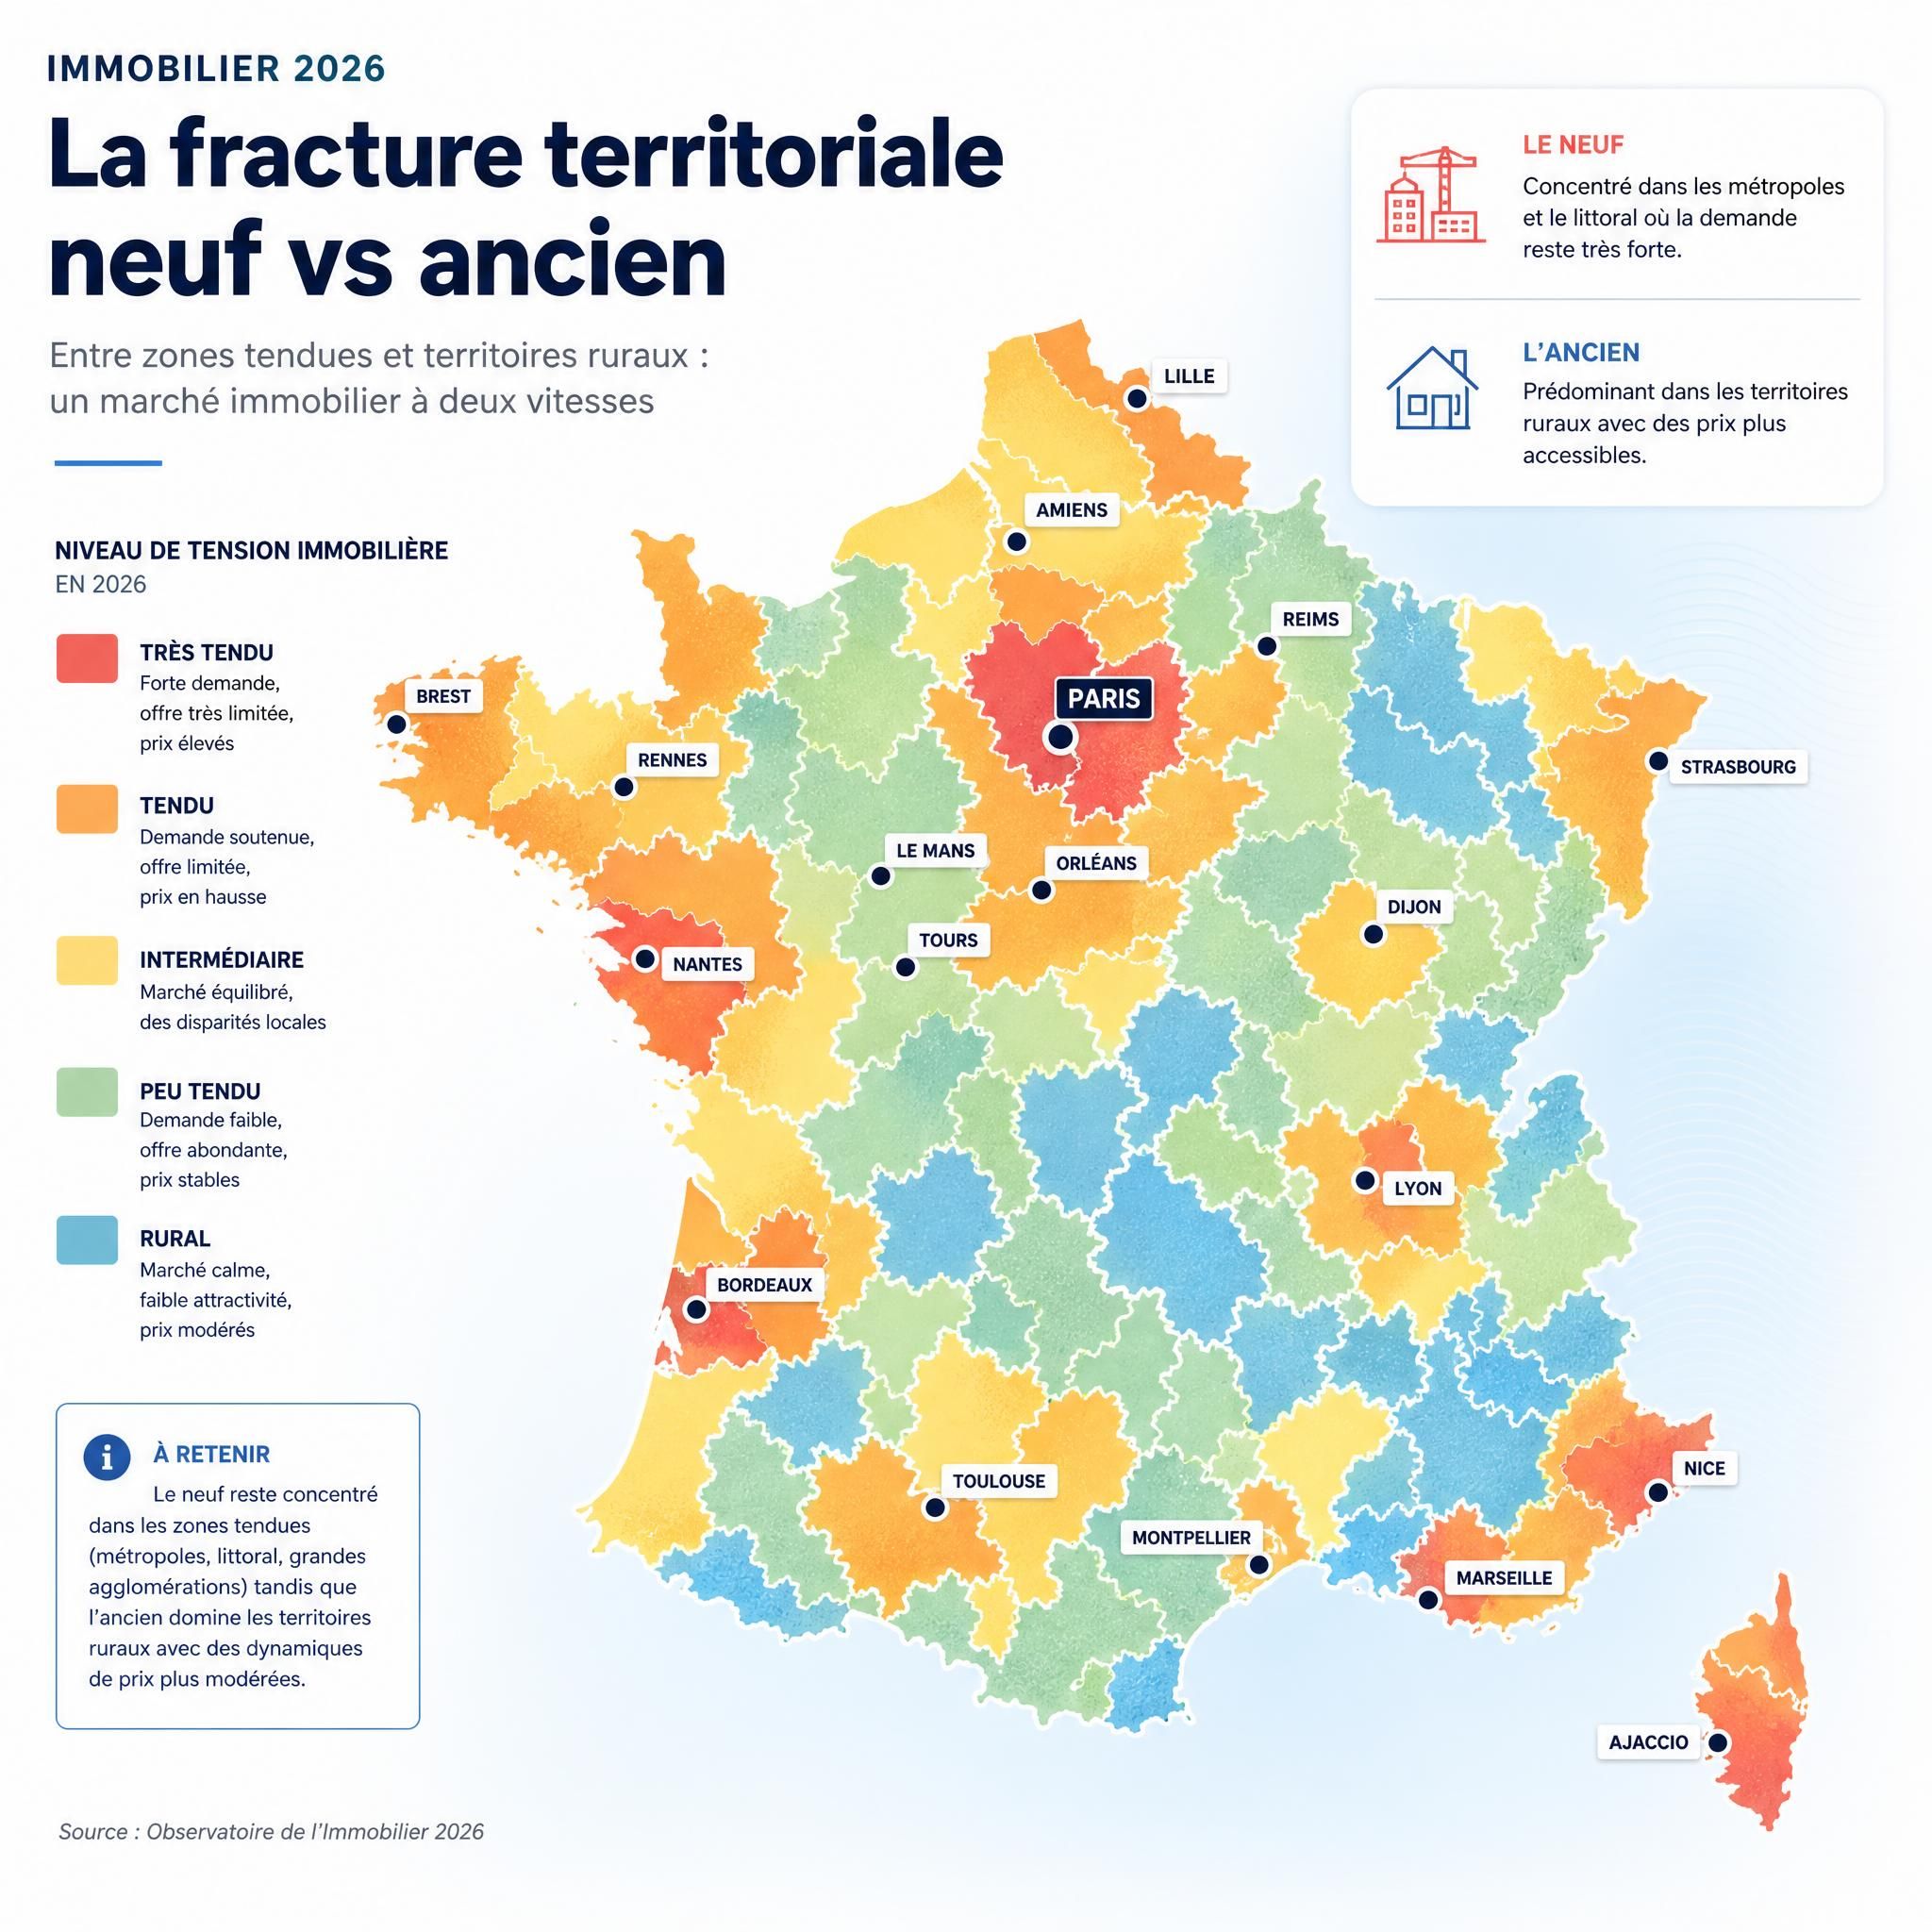
La fracture territoriale s’aggrave
Le choix entre neuf et ancien n’a pas le même sens selon que l’on habite Paris, Lyon, ou une commune rurale. Dans les métropoles, le neuf est rare et très cher. Dans les territoires moins denses, l’ancien domine mais les services et les emplois manquent.
Le désengagement progressif de la puissance publique ces dernières décennies laisse une plus grande place à des acteurs financiarisés et à une quête de rentabilité à tout prix. Dans cette course à la rentabilité, les résidences privées (étudiantes et séniors) se sont multipliées au détriment d’une offre abordable pour les plus précaires.
Cette financiarisation du logement, dénoncée par Oxfam France, crée des déséquilibres territoriaux durables : certains quartiers se gentrify, d’autres se paupérisent. Le choix d’investir dans le neuf ou l’ancien, dans telle ou telle zone, contribue à façonner ces dynamiques.
Colocation et nouvelles formes d’habitat : des réponses sociales innovantes
Face à la crise, de nouveaux modèles émergent. En 2026, la colocation et le coliving s’imposent comme la norme pour une majorité d’étudiants. Face à des loyers de studios individuels devenus prohibitifs dans les métropoles, vivre à plusieurs permet de diviser les coûts par deux, voire trois.
Ces nouvelles formes d’habitat — colocation, coliving, habitat participatif — représentent des réponses pragmatiques à la crise du logement. Elles interrogent aussi notre rapport à la propriété individuelle et à la solidarité résidentielle.
Tableau comparatif : neuf vs ancien, impacts sociaux et environnementaux
| Critère | Immobilier neuf | Immobilier ancien |
|---|---|---|
| Accessibilité financière | Prix élevé (+20-30 %) | Plus accessible, mais travaux à prévoir |
| Performance énergétique | Excellente (RE2020) | Variable, souvent à rénover |
| Impact carbone construction | Élevé (matériaux, chantier) | Faible (existant) |
| Frais de notaire | Réduits (2-3 %) | Élevés (7-8 %) |
| Garanties | 10 ans (décennale) | Aucune garantie constructeur |
| Contribution à la pénurie | Crée de l’offre nouvelle | Ne réduit pas la pénurie |
| Risque DPE | Aucun (normes RE2020) | Élevé si classé F ou G |
| Transmission patrimoniale | Valorisation long terme | Décote possible si non rénové |
Vous souhaitez comparer les options d’investissement adaptées à votre situation ? [Prenez rendez-vous avec un expert Homey ]
Faq
Immobilier neuf vs ancien : Vaut-il mieux investir dans le neuf ou l’ancien en 2026 ?
Il n’existe pas de réponse universelle. Le neuf offre des avantages énergétiques et des frais de notaire réduits (2-3 %), mais coûte 20 à 30 % plus cher au m². L’ancien est plus accessible financièrement, mais impose souvent des travaux de rénovation énergétique coûteux, surtout si le bien est classé F ou G au DPE. En 2026, avec le renforcement des obligations DPE et les nouvelles aides à la rénovation, l’ancien rénové peut représenter une excellente opportunité à condition d’intégrer le coût des travaux dans son plan de financement.
Immobilier neuf vs ancien : Quels sont les risques liés aux passoires thermiques en 2026 ?
Depuis le 1er janvier 2025, les logements classés G ne peuvent plus être mis en location ou faire l’objet d’un renouvellement de bail. En 2028, cette interdiction s’étendra aux logements classés F. En cas de vente, une passoire thermique subit une décote pouvant atteindre 10 à 20 % selon les marchés. Il est donc crucial d’anticiper les travaux de rénovation ou de négocier le prix d’achat en conséquence.
Immobilier neuf vs ancien : Le dispositif jeanbrun est-il accessible à tous les investisseurs ?
Oui, le dispositif Jeanbrun (ou « Relance logement ») est ouvert à tous les particuliers souhaitant investir dans un logement locatif, dans le neuf comme dans certains logements anciens rénovés. Il repose sur un mécanisme d’amortissement fiscal de 3,5 à 5,5 % par an sur 80 % de la valeur du bien. Il est disponible jusqu’au 31 décembre 2028. Des plafonds de loyers et de ressources des locataires s’appliquent pour en bénéficier.
Immobilier neuf vs ancien : Comment le financement immobilier 2026 évolue-t-il pour les primo-accédants ?
Le financement immobilier 2026 reste difficile pour les primo-accédants. Les taux se stabilisent autour de 3,40 à 3,80 % selon les durées, et les banques exigent généralement un apport personnel de 10 à 20 %. Le PTZ (Prêt à Taux Zéro) a été prolongé et élargi, mais son montant reste insuffisant pour couvrir les prix dans les zones tendues. La loi de finances 2026 a également créé un nouveau statut du bailleur privé pour encourager l’investissement locatif, mais cela ne résout pas directement la question de l’accession à la propriété des ménages modestes.
Immobilier neuf vs ancien : La SCI familiale est-elle toujours pertinente en 2026 ?
Oui, la SCI familiale reste un outil patrimonial efficace en 2026, notamment pour la transmission du patrimoine avec des abattements de 100 000 € par parent et par enfant tous les 15 ans. Elle permet d’éviter les blocages de l’indivision et d’optimiser la fiscalité (choix entre IR et IS). Cependant, elle implique des formalités administratives et comptables, et peut générer des conflits en cas de mésentente familiale. Un accompagnement juridique et fiscal est indispensable.
Immobilier neuf vs ancien : Quelles aides sont disponibles pour rénover un logement ancien en 2026 ?
En 2026, les principales aides sont MaPrimeRénov’ (budget de 3,6 milliards d’euros, objectif de 120 000 rénovations d’ampleur), les Certificats d’Économies d’Énergie (CEE) dotés de 8 milliards d’euros, et l’éco-prêt à taux zéro accessible à tous les propriétaires sans conditions de revenus. Les travaux doivent être réalisés par un professionnel RGE (Reconnu Garant de l’Environnement). Le montant des aides varie selon les revenus du ménage et l’ampleur des travaux.
Immobilier neuf vs ancien : Chiffres clés
📊 19 050 réservations de logements neufs au T1 2026, soit -14,3 % sur un an — niveau historiquement bas (Source : FPI France, 2026)
🏚️ ~1 million de personnes sans logement personnel en France en 2026 (Source : Fondation pour le Logement des Défavorisés, rapport mal-logement 2026)
⚡ 850 000 logements reclassés automatiquement grâce à la révision du coefficient DPE électrique au 1er janvier 2026 (Source : Réforme DPE 2026)
💶 3,6 milliards d’euros alloués à MaPrimeRénov’ en 2026 pour financer 120 000 rénovations d’ampleur (Source : Anah, 2026)
🏗️ 2 millions de logements neufs visés d’ici 2030 par le plan Relance logement du gouvernement Lecornu (Source : Gouvernement français, janvier 2026)
« Les réservations de logements neufs ont chuté de 14,3 % au T1 2026, à 19 050 unités, un niveau historiquement bas »
— FPI France
Conclusion : au-delà du calcul financier, un choix de société
Le débat entre immobilier neuf vs ancien en 2026 dépasse largement la comparaison de rentabilités ou de fiscalités. Il touche à des questions fondamentales : comment garantir un accès équitable au logement dans un contexte de pénurie ? Comment financer la transition énergétique sans pénaliser les propriétaires et locataires les plus vulnérables ? Comment concilier intérêt patrimonial individuel et intérêt général ?
Le financement immobilier 2026, les obligations du DPE, les stratégies LMNP/LMP, la SCI familiale et le cadre légal de la colocation sont autant de leviers qui, bien utilisés, peuvent contribuer à un marché immobilier plus juste et plus durable. Mais ils requièrent une information de qualité, une expertise solide et une vision à long terme.
Prêt à prendre les meilleures décisions pour votre patrimoine immobilier en 2026 ? Obtenez une estimation gratuite de votre bien ou prenez rendez-vous avec un expert Homey pour un accompagnement personnalisé, éthique et performant.


