
La colocation en France connaît une croissance ininterrompue. En effet, on recense désormais plus de 460 000 logements en colocation sur le territoire national. Ce chiffre continue d’ailleurs de progresser chaque année. Pour les propriétaires investisseurs, la colocation représente ainsi une opportunité concrète. Elle permet de maximiser la rentabilité locative. Toutefois, cela nécessite de maîtriser le cadre légal et de structurer correctement son bail. Par conséquent, ce guide pratique vous donne toutes les clés pour investir en 2026 avec méthode et sérénité.
Table des matières
- Pourquoi investir en colocation en 2026 ?
- Choisir le bon bien : les critères essentiels
- Cadre légal : bail unique ou baux individuels ?
- Financement immobilier 2026 : comment financer votre colocation ?
- DPE et obligations énergétiques : ce que tout propriétaire doit savoir
- LMNP ou LMP : quelle stratégie fiscale pour votre colocation ?
- SCI familiale : la structure idéale pour investir en colocation à plusieurs ?
- Gestion quotidienne : les erreurs à éviter
- FAQ
- Chiffres Clés
Colocation en France : Pourquoi investir en colocation en 2026 ?
La colocation ne séduit plus uniquement les étudiants. En effet, en 2026, elle attire une clientèle diversifiée. On y trouve des jeunes actifs, des professionnels en mobilité et des seniors souhaitant partager les charges. Par ailleurs, louer par chambres génère 20 à 30 % de revenus supplémentaires. Ce rendement peut atteindre 12 % dans les meilleures villes. De plus, le marché reste très tendu. Le loyer moyen d’une chambre atteint désormais 508 € charges comprises. C’est une hausse de +6,7 % en un an. Par conséquent, en tant que bailleur, vous bénéficiez d’une demande soutenue et d’une vacance locative réduite.
En parallèle, le marché reste très tendu. Le loyer moyen d’une chambre en colocation atteint 508 € charges comprises, soit +6,7 % en un an, contre 562 € pour un studio (+2,2 %). L’écart de prix entre colocation et studio se réduit, ce qui renforce l’attractivité de la colocation pour les locataires — et donc la demande pour les propriétaires.
Autrement dit, en tant que bailleur, vous bénéficiez d’une demande soutenue, d’une rentabilité supérieure et d’une vacance locative réduite. Encore faut-il bien structurer votre projet dès le départ.
Choisir le bon bien : les critères essentiels
Toutes les configurations ne se prêtent pas à la colocation. Pour réussir votre investissement, il faut donc anticiper les besoins des futurs colocataires.
Tout d’abord, prévoyez au moins 9 m² par chambre. C’est en effet une obligation légale de décence. Idéalement, visez 12 à 15 m² pour attirer des profils premium.
Ensuite, prévoyez une salle de bain pour deux colocataires maximum. C’est le standard attendu en 2026.
Par ailleurs, une cuisine équipée et un salon spacieux constituent des atouts majeurs. Enfin, la localisation reste déterminante. Paris affiche le marché le plus tendu de France.
Toutefois, des villes comme Bordeaux, Lyon ou Nantes offrent d’excellents ratios rendement/risque.
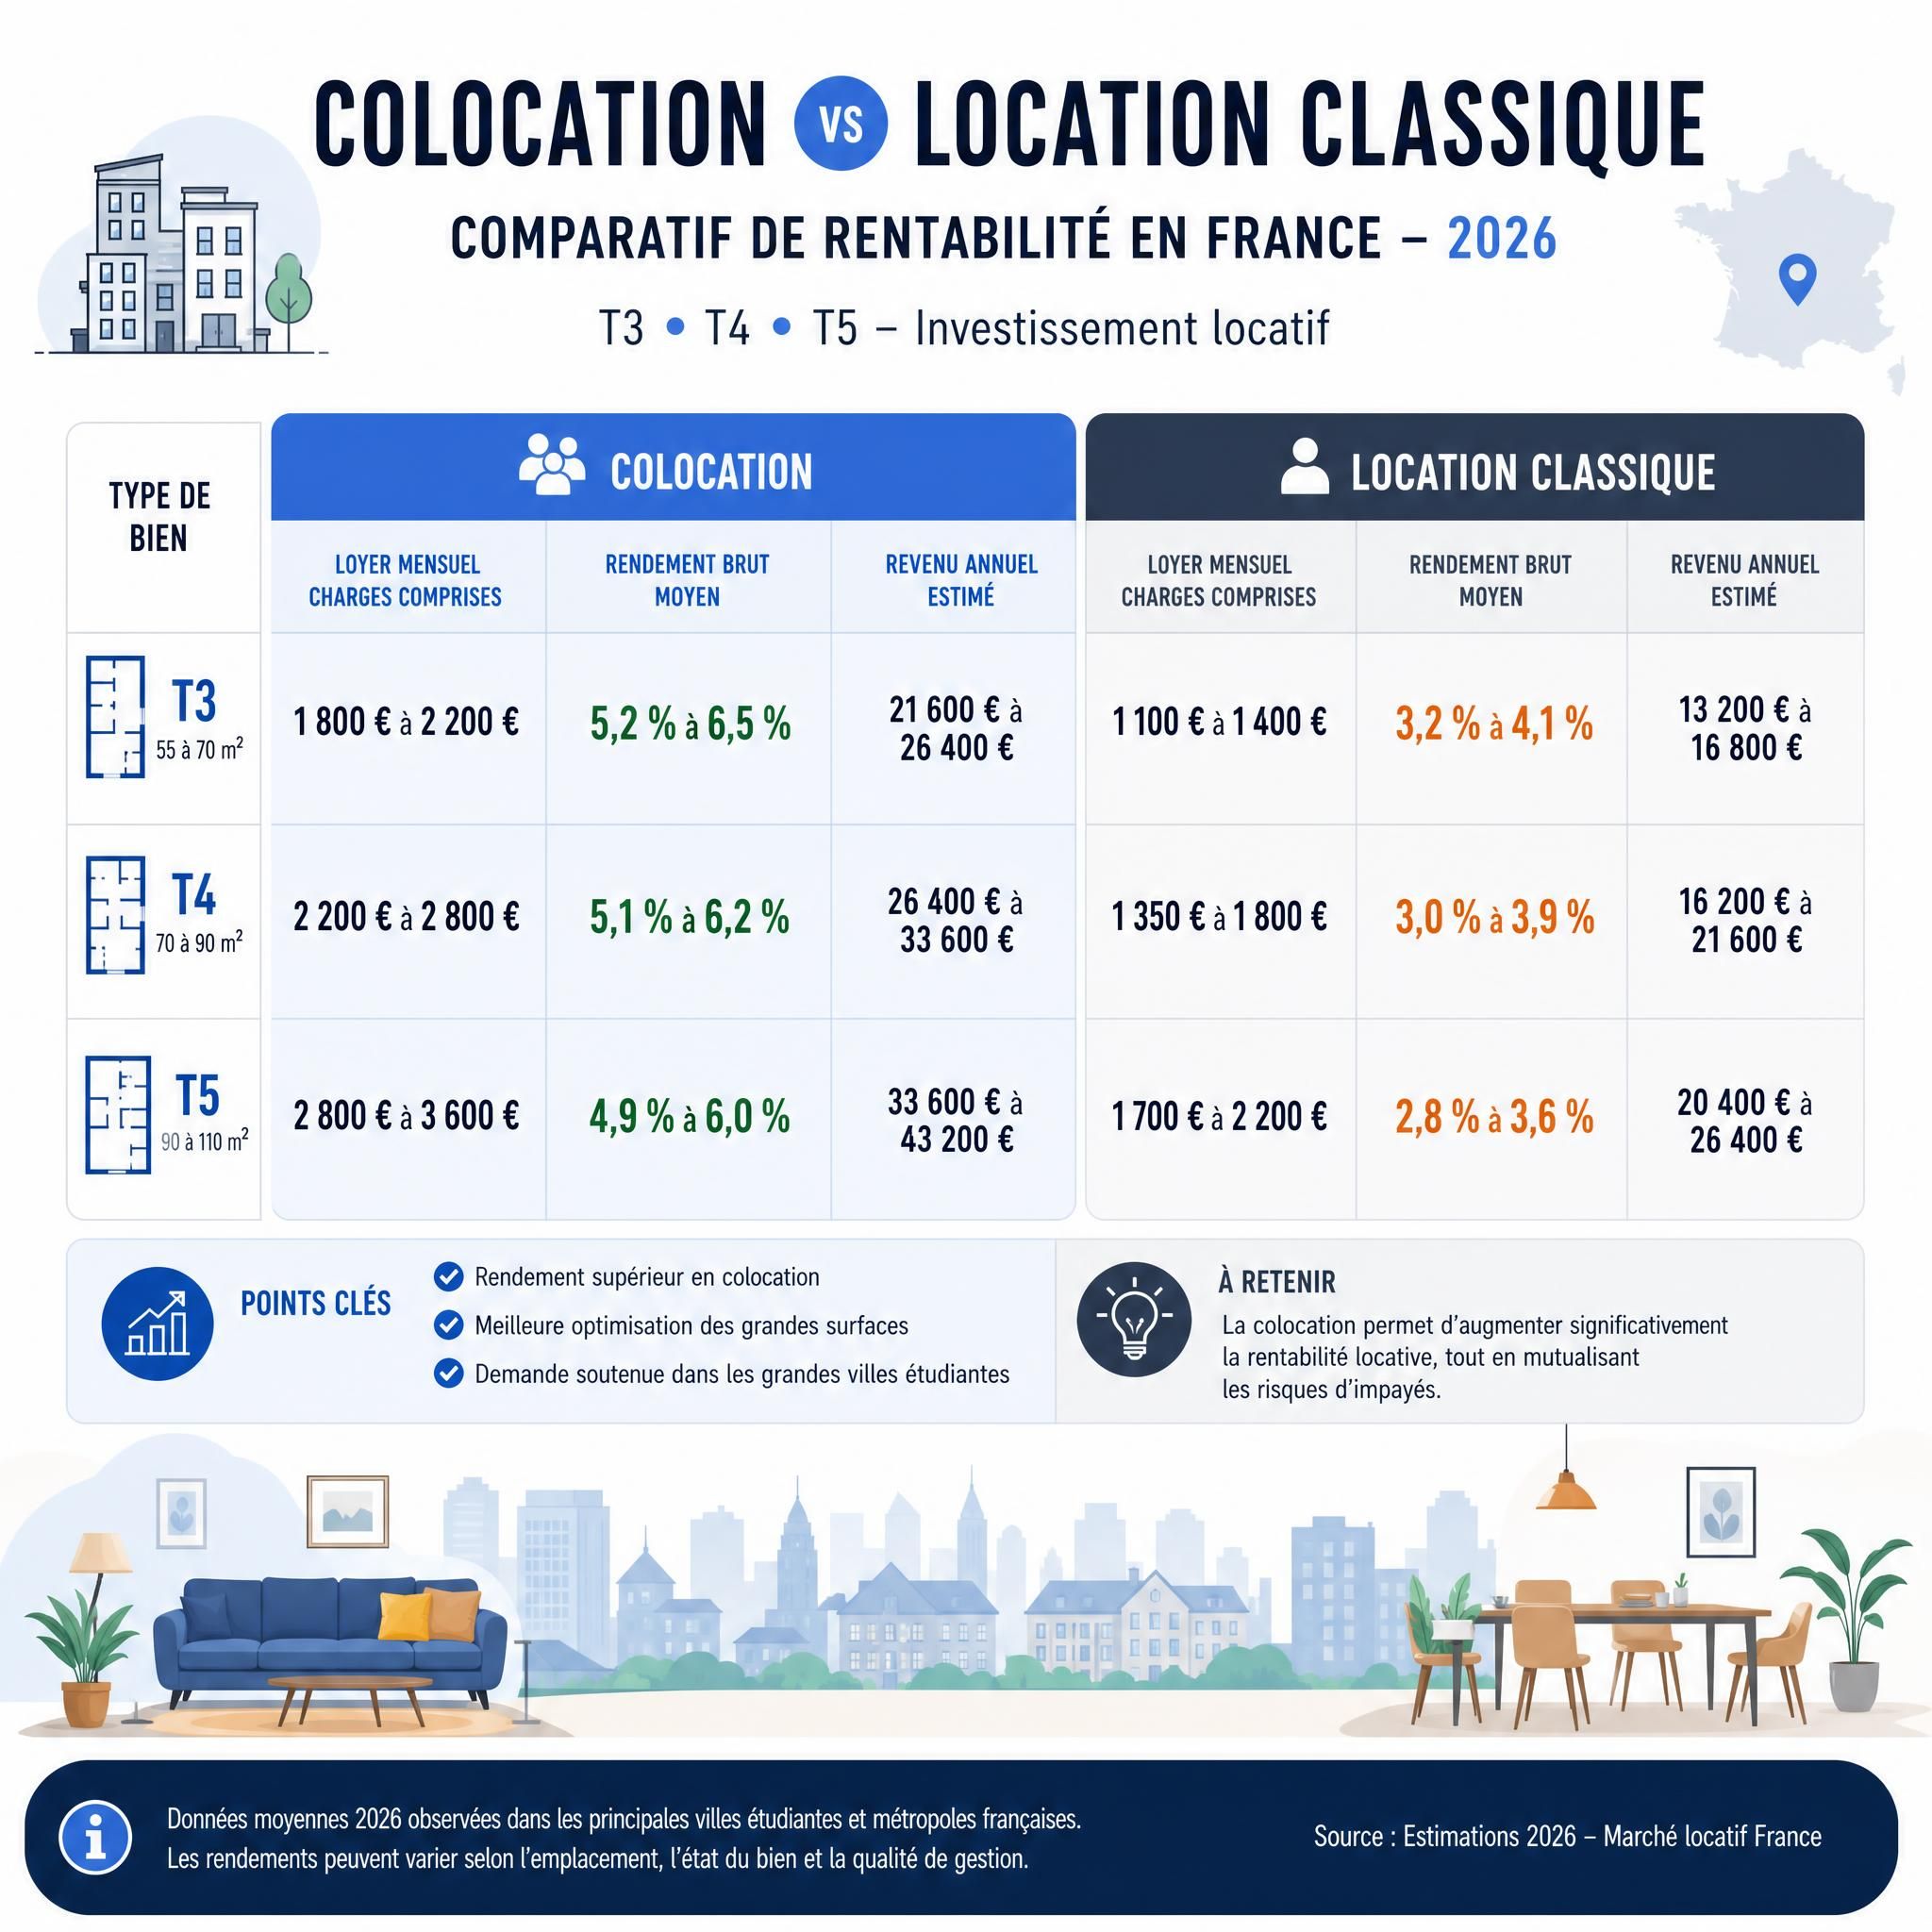
Le bon calcul avant d’acheter :
| Type de bien | Loyer location classique | Loyer colocation (total) | Gain estimé |
|---|---|---|---|
| T3 (60 m²) | 900 €/mois | 1 100–1 200 €/mois | +22 à +33 % |
| T4 (80 m²) | 1 100 €/mois | 1 400–1 600 €/mois | +27 à +45 % |
| T5 (100 m²) | 1 300 €/mois | 1 800–2 100 €/mois | +38 à +61 % |
💡 Conseil Homey : Avec 15 ans d’expérience et plus de 80 000 abonnés, les experts Homey recommandent de cibler des T4/T5 proches des transports en commun et des zones d’emploi pour maximiser l’attractivité et limiter la rotation des colocataires.
Cadre légal : bail unique ou baux individuels ?
C’est la question centrale de tout propriétaire qui se lance en colocation. En 2026, deux formules coexistent, chacune avec ses avantages et ses contraintes.
La colocation en France : Le bail unique avec clause de solidarité
Dans le cas d’un bail de colocation unique, il s’agit du contrat type de location classique sur lequel on indique les noms de tous les locataires qui se partagent le logement. Chaque colocation peut être individuel ou collectif, avec ou sans clause de solidarité.
Avec la clause de solidarité, chaque colocataire est tenu solidairement au paiement de l’intégralité du loyer. C’est la formule la plus protectrice pour le bailleur en cas d’impayé.
Attention toutefois : en bail unique avec clause de solidarité, le garant du colocataire sortant est libéré en même temps que la solidarité du colocataire : soit immédiatement si un remplaçant figure au bail par avenant, soit au plus tard 6 mois après la date d’effet du congé.
La colocation en France : Les baux individuels
Le modèle bail individuel colocation meublée est le format le plus protecteur pour le propriétaire : chaque colocataire est responsable de sa seule part de loyer. Cette formule facilite aussi la gestion des départs et des arrivées sans avoir à modifier le bail global.
Durée du bail en colocation meublée :
La durée du bail colocation en meublé est de 1 an (renouvelable) ou 9 mois pour les étudiants. Pour la colocation vide, la durée est de 3 ans.
La colocation en France : Les mentions obligatoires du bail
Le bail meublé en colocation doit respecter le modèle type défini par décret, avec les mentions obligatoires : identité des parties, description du bien, montant du loyer, charges, dépôt de garantie, durée, et inventaire du mobilier.
Dépôt de garantie : le dépôt de garantie en colocation suit les mêmes règles que pour toute location classique : il est plafonné à 1 mois de loyer hors charges pour un logement vide et 2 mois de loyer hors charges pour un logement meublé.
Financement immobilier 2026 : comment financer votre colocation ?
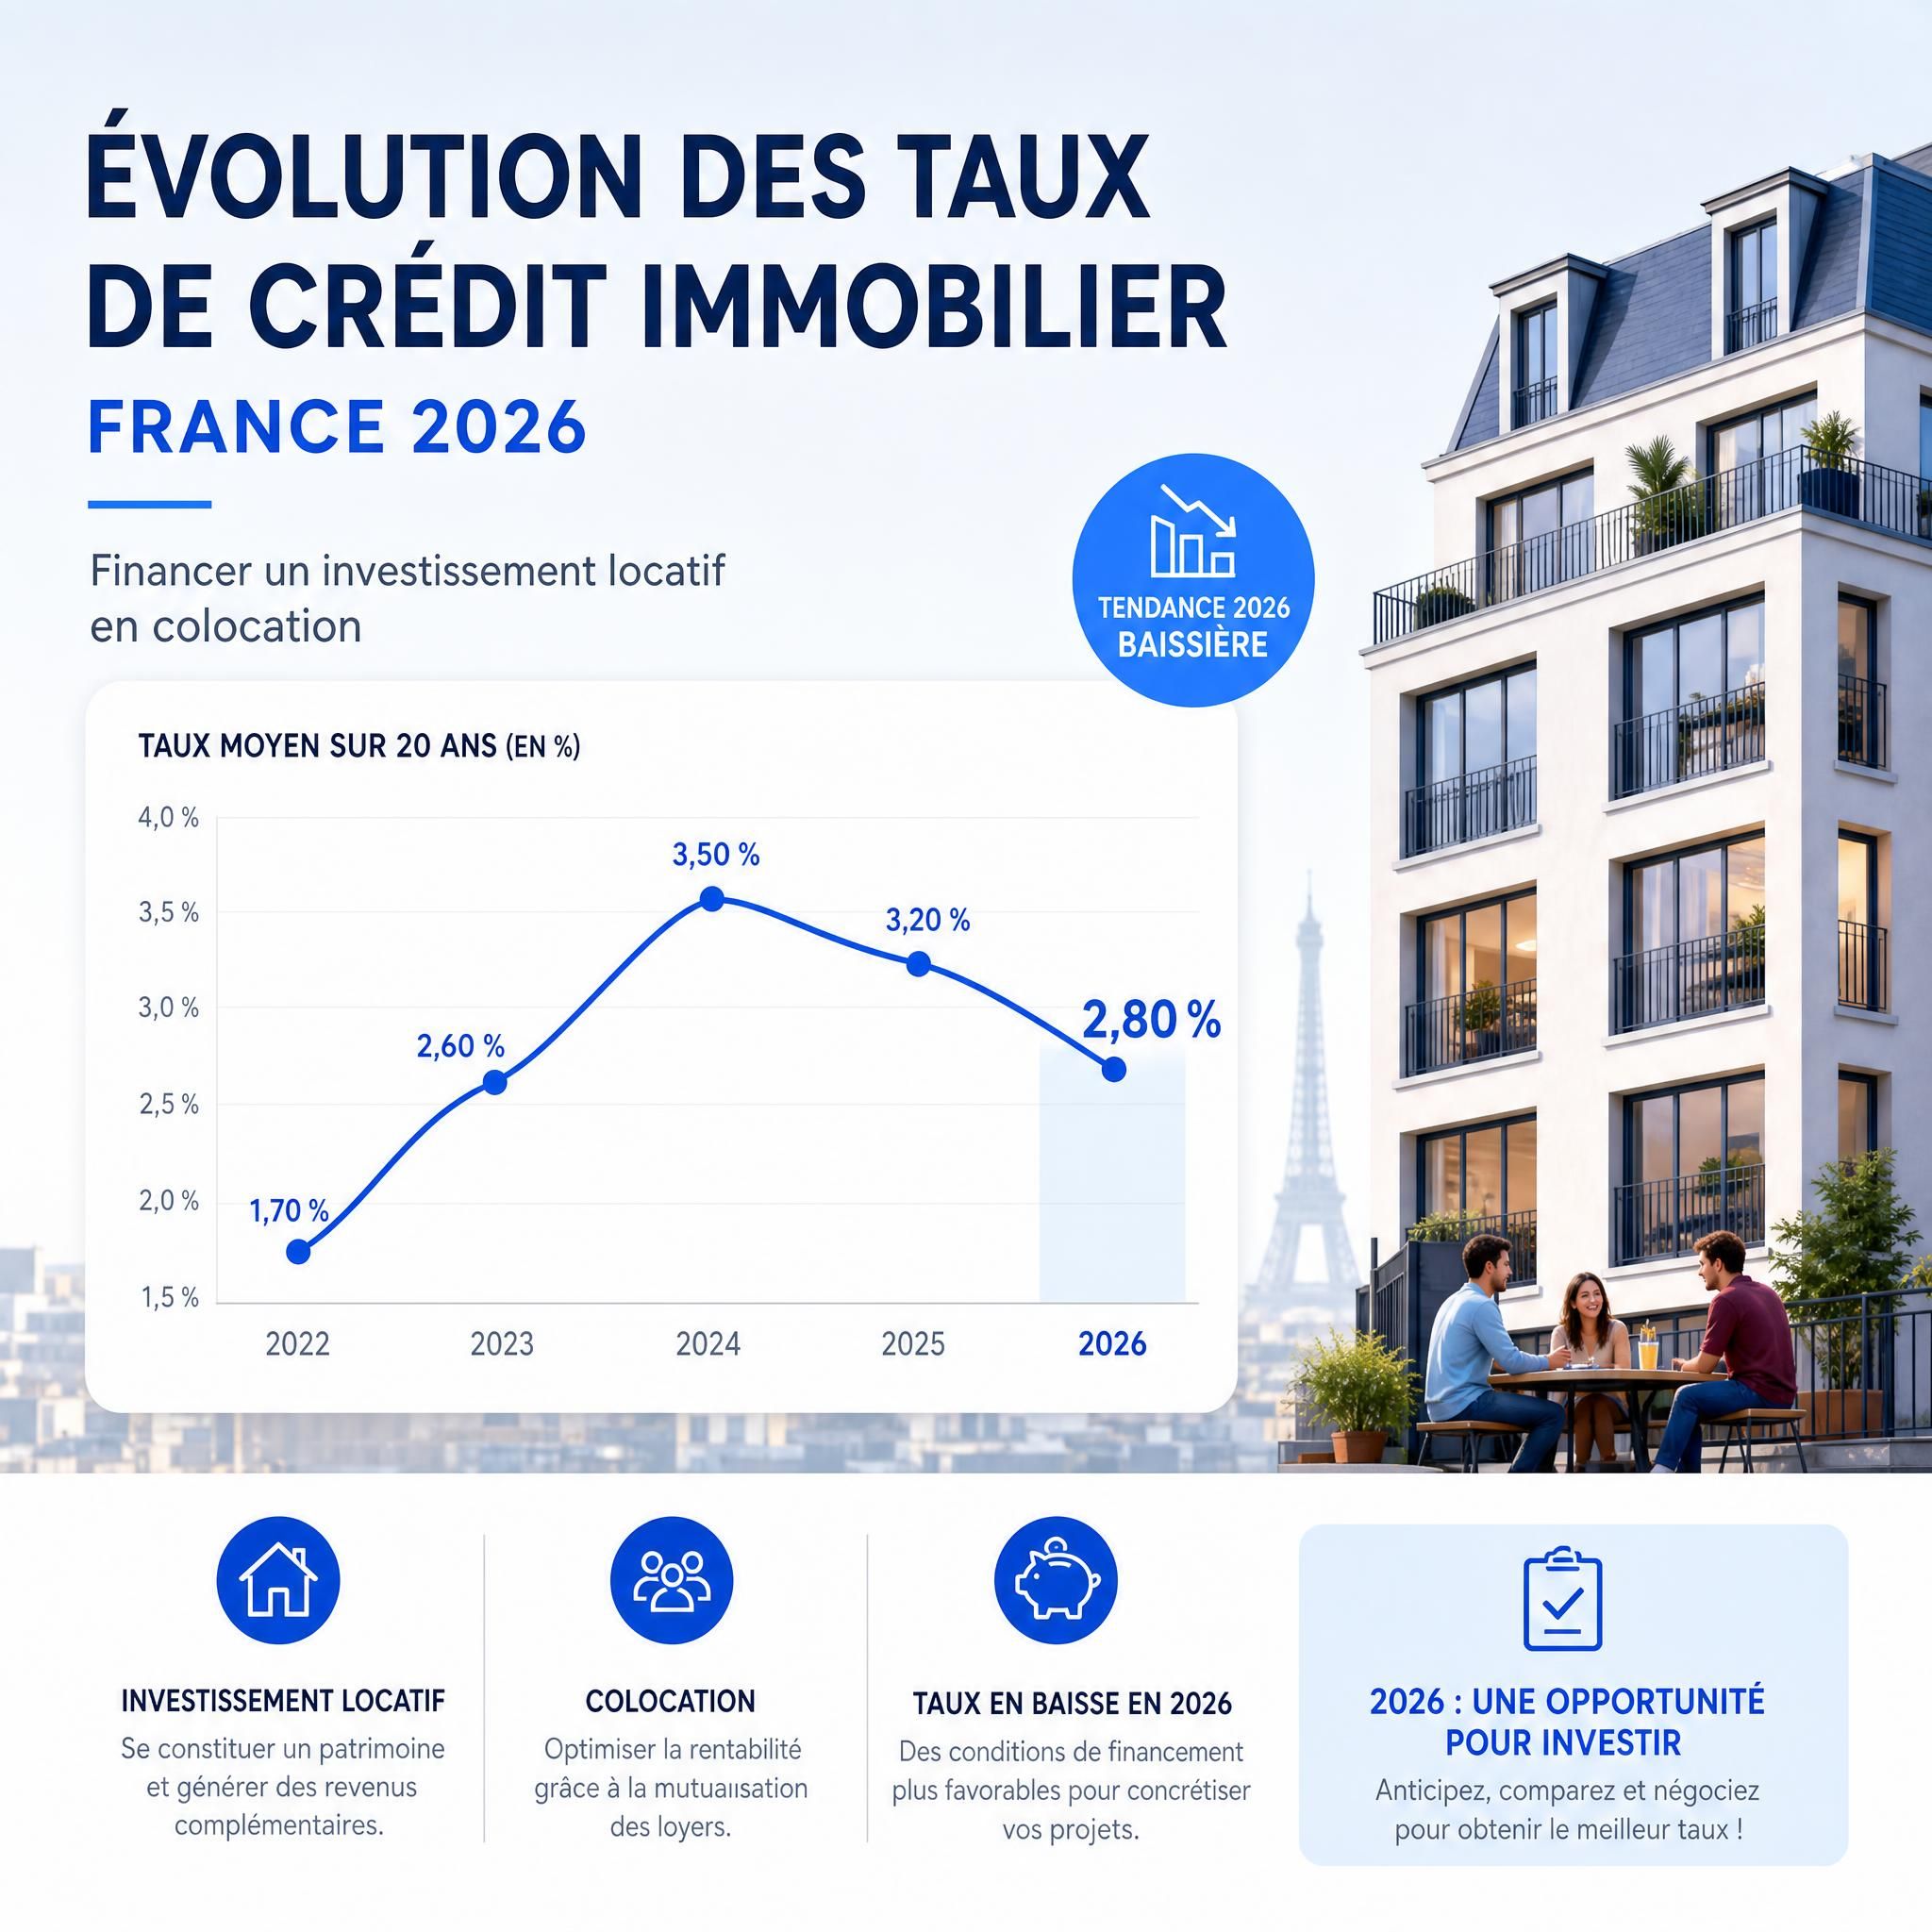
Le contexte de financement immobilier 2026 est plus favorable qu’en 2023-2024. En juin 2026, les taux immobiliers se stabilisent à des niveaux nettement inférieurs aux pics de 2023, avec des fourchettes observées oscillant entre environ 3,10 % et 3,60 % sur 20 ans selon le profil emprunteur.
Selon Meilleurtaux, les moyennes de juin ressortent à 3,25 % sur 15 ans, 3,39 % sur 20 ans et 3,44 % sur 25 ans. La production de crédits immobiliers progresse d’environ 10 % sur un an — le marché redémarre.
La colocation en France : 5 stratégies concrètes pour obtenir le meilleur financement
1. Soigner son apport personnel
En 2026, les banques valorisent un apport d’au moins 10 % du prix d’achat (hors frais de notaire). Un apport de 20 % vous place dans la catégorie des dossiers premium et vous donne accès aux taux les plus bas.
2. Optimiser son taux d’endettement
Le taux d’endettement maximum est fixé à 35 % des revenus nets. Pensez à inclure les loyers prévisionnels dans votre calcul : certaines banques acceptent de prendre en compte 70 % des revenus locatifs futurs pour améliorer votre capacité d’emprunt.
3. Faire appel à un courtier
En 2026, avant l’intervention d’un courtier, les taux immobiliers oscillent entre 3,10 % sur 15 ans et 3,40 % sur 25 ans, avec des variations sensibles selon les régions et les profils emprunteurs. Un bon courtier peut négocier 0,2 à 0,4 point de moins — ce qui représente plusieurs milliers d’euros sur la durée du prêt.
4. Valoriser la performance énergétique du bien
Les banques accordent désormais des conditions préférentielles aux projets de rénovation énergétique. Un logement classé A ou B au DPE peut vous ouvrir l’accès à des prêts à taux bonifiés (éco-PTZ, prêts verts).
5. Comparer le TAEG, pas seulement le taux nominal
Le vrai critère de comparaison n’est pas le taux affiché, c’est le coût global du crédit (TAEG + frais de courtage + assurance emprunteur). L’assurance emprunteur peut représenter jusqu’à 30 % du coût total du crédit.
📊 3,39 % en juin 2026 – Taux moyen crédit immobilier 20 ans
🏠 Vous souhaitez estimer votre capacité d’emprunt pour un investissement en colocation ? Obtenez une estimation gratuite avec Homey et bénéficiez de l’expertise de nos conseillers pour structurer votre financement.
DPE et obligations énergétiques : ce que tout propriétaire doit savoir
Le DPE est devenu un enjeu central pour tout propriétaire bailleur en 2026. Les règles ont évolué et les sanctions sont réelles.
La colocation en France : Les interdictions en vigueur en 2026
Depuis le 1er janvier 2025, tout logement classé G au Diagnostic de Performance Énergétique est légalement considéré comme un logement non décent et ne peut plus faire l’objet d’un nouveau bail d’habitation à usage de résidence principale.
À partir de 2026, tous les logements classés F et G au DPE devront être rénovés pour atteindre au moins la classe E. En cas de non-conformité, les sanctions sont lourdes :
- Gel du loyer tant que le logement n’est pas conforme
- Amendes pouvant atteindre plusieurs milliers d’euros
- Contentieux locataires pouvant entraîner une diminution du loyer ou une mise en conformité forcée
Le nouveau coefficient de calcul du DPE
Depuis le 1er janvier 2026, la méthode de calcul du DPE a évolué avec une modification du coefficient de conversion de l’électricité, désormais abaissé à 1,9 au lieu de 2,3. Concrètement, les logements chauffés à l’électricité peuvent voir leur classe DPE s’améliorer mécaniquement — vérifiez si votre bien est concerné.
Ce que vous devez faire maintenant
- Faire réaliser un DPE à jour si votre bien date d’avant juillet 2021 (les anciens DPE ne sont plus valides).
- Vérifier la classe énergétique de votre bien avant toute mise en location.
- Anticiper les travaux de rénovation si votre bien est classé F ou G — des aides existent (MaPrimeRénov’, CEE, éco-PTZ).
- Mettre à jour le DPE en cas de travaux importants modifiant la performance énergétique.
📊 400 000 à 600 000 – Logements classés G sortis du marché locatif
LMNP ou LMP : quelle stratégie fiscale pour votre colocation ?
La colocation meublée est le format le plus répandu et le plus avantageux fiscalement. Mais selon vos revenus, vous relèverez automatiquement du statut LMNP (Loueur Meublé Non Professionnel) ou LMP (Loueur Meublé Professionnel).
Les deux statuts en un coup d’œil
Le statut LMP ou LMNP ne se choisit pas : il est automatiquement déterminé par la structure des revenus du foyer fiscal. Le seuil du statut LMP : les recettes meublées doivent dépasser 23 000 € et représenter plus de 50 % des revenus d’activité.
| Critère | LMNP | LMP |
|---|---|---|
| Seuil de revenus locatifs | < 23 000 € ou < 50 % des revenus | > 23 000 € ET > 50 % des revenus |
| Régime fiscal | Micro-BIC ou réel | BIC professionnel |
| Imputation des déficits | Sur revenus locatifs meublés (10 ans) | Sur l’ensemble des revenus du foyer |
| Cotisations sociales | Non (sauf dépassement seuils) | Oui (SSI) |
| Plus-value à la vente | Régime des particuliers | Régime des professionnels (exonération possible) |
| IFI | Inclus dans l’assiette | Exonéré si activité principale |
Stratégie pratique en LMNP
Le statut LMNP permet aux propriétaires de mettre en location des logements meublés et de bénéficier d’avantages fiscaux, notamment via le micro-BIC ou le régime réel avec amortissement.
Au régime réel, vous pouvez amortir le bien (hors terrain), le mobilier et les travaux — ce qui réduit considérablement votre base imposable, voire l’annule. C’est la stratégie la plus efficace pour une colocation meublée.
📅 Besoin d’un accompagnement personnalisé pour optimiser votre fiscalité en colocation ? Prenez rendez-vous avec un conseiller Homey — nos experts vous orientent vers le régime le plus adapté à votre situation.
SCI familiale : la structure idéale pour investir en colocation à plusieurs ?
Vous souhaitez investir en colocation avec votre conjoint, vos enfants ou un proche ? La SCI familiale est une option à sérieusement considérer en 2026.
Pourquoi créer une SCI pour votre colocation ?
La SCI familiale est une structure juridique qui facilite la gestion et la transmission d’un patrimoine immobilier au sein d’un cercle familial. Sur le plan fiscal, les transmissions anticipées sous forme de parts sociales bénéficient d’abattements significatifs, avec une exonération jusqu’à 100 000 € par parent et par enfant tous les 15 ans.
Créer une SCI familiale permet aux parents, enfants, frères et sœurs ou autres proches de devenir associés au sein d’une même entité. Grâce à cette structure, les décisions sont centralisées et la gestion des biens est simplifiée, évitant ainsi les blocages et conflits souvent liés à l’indivision.
Les étapes de création en 2026
Créer une SCI familiale nécessite de suivre 5 étapes obligatoires : rédaction des statuts, désignation du gérant, constitution du capital social, publication d’une annonce légale et dépôt du dossier au Guichet Unique de l’INPI.
Les frais de création d’une SCI familiale comprennent les frais d’immatriculation au greffe (60,38 € TTC), la publication d’une annonce légale (191 € HT en France métropolitaine) et, si un bien immobilier est apporté, des honoraires notariaux.
SCI à l’IR ou à l’IS pour une colocation meublée ?
Attention : la SCI à l’IR est incompatible avec la location meublée au sens strict (elle basculerait automatiquement à l’IS). Pour une colocation meublée en SCI, optez pour la SCI à l’IS — elle permet d’amortir le bien et d’optimiser la fiscalité sur les bénéfices. Consultez impérativement un notaire ou un expert-comptable avant de faire ce choix.
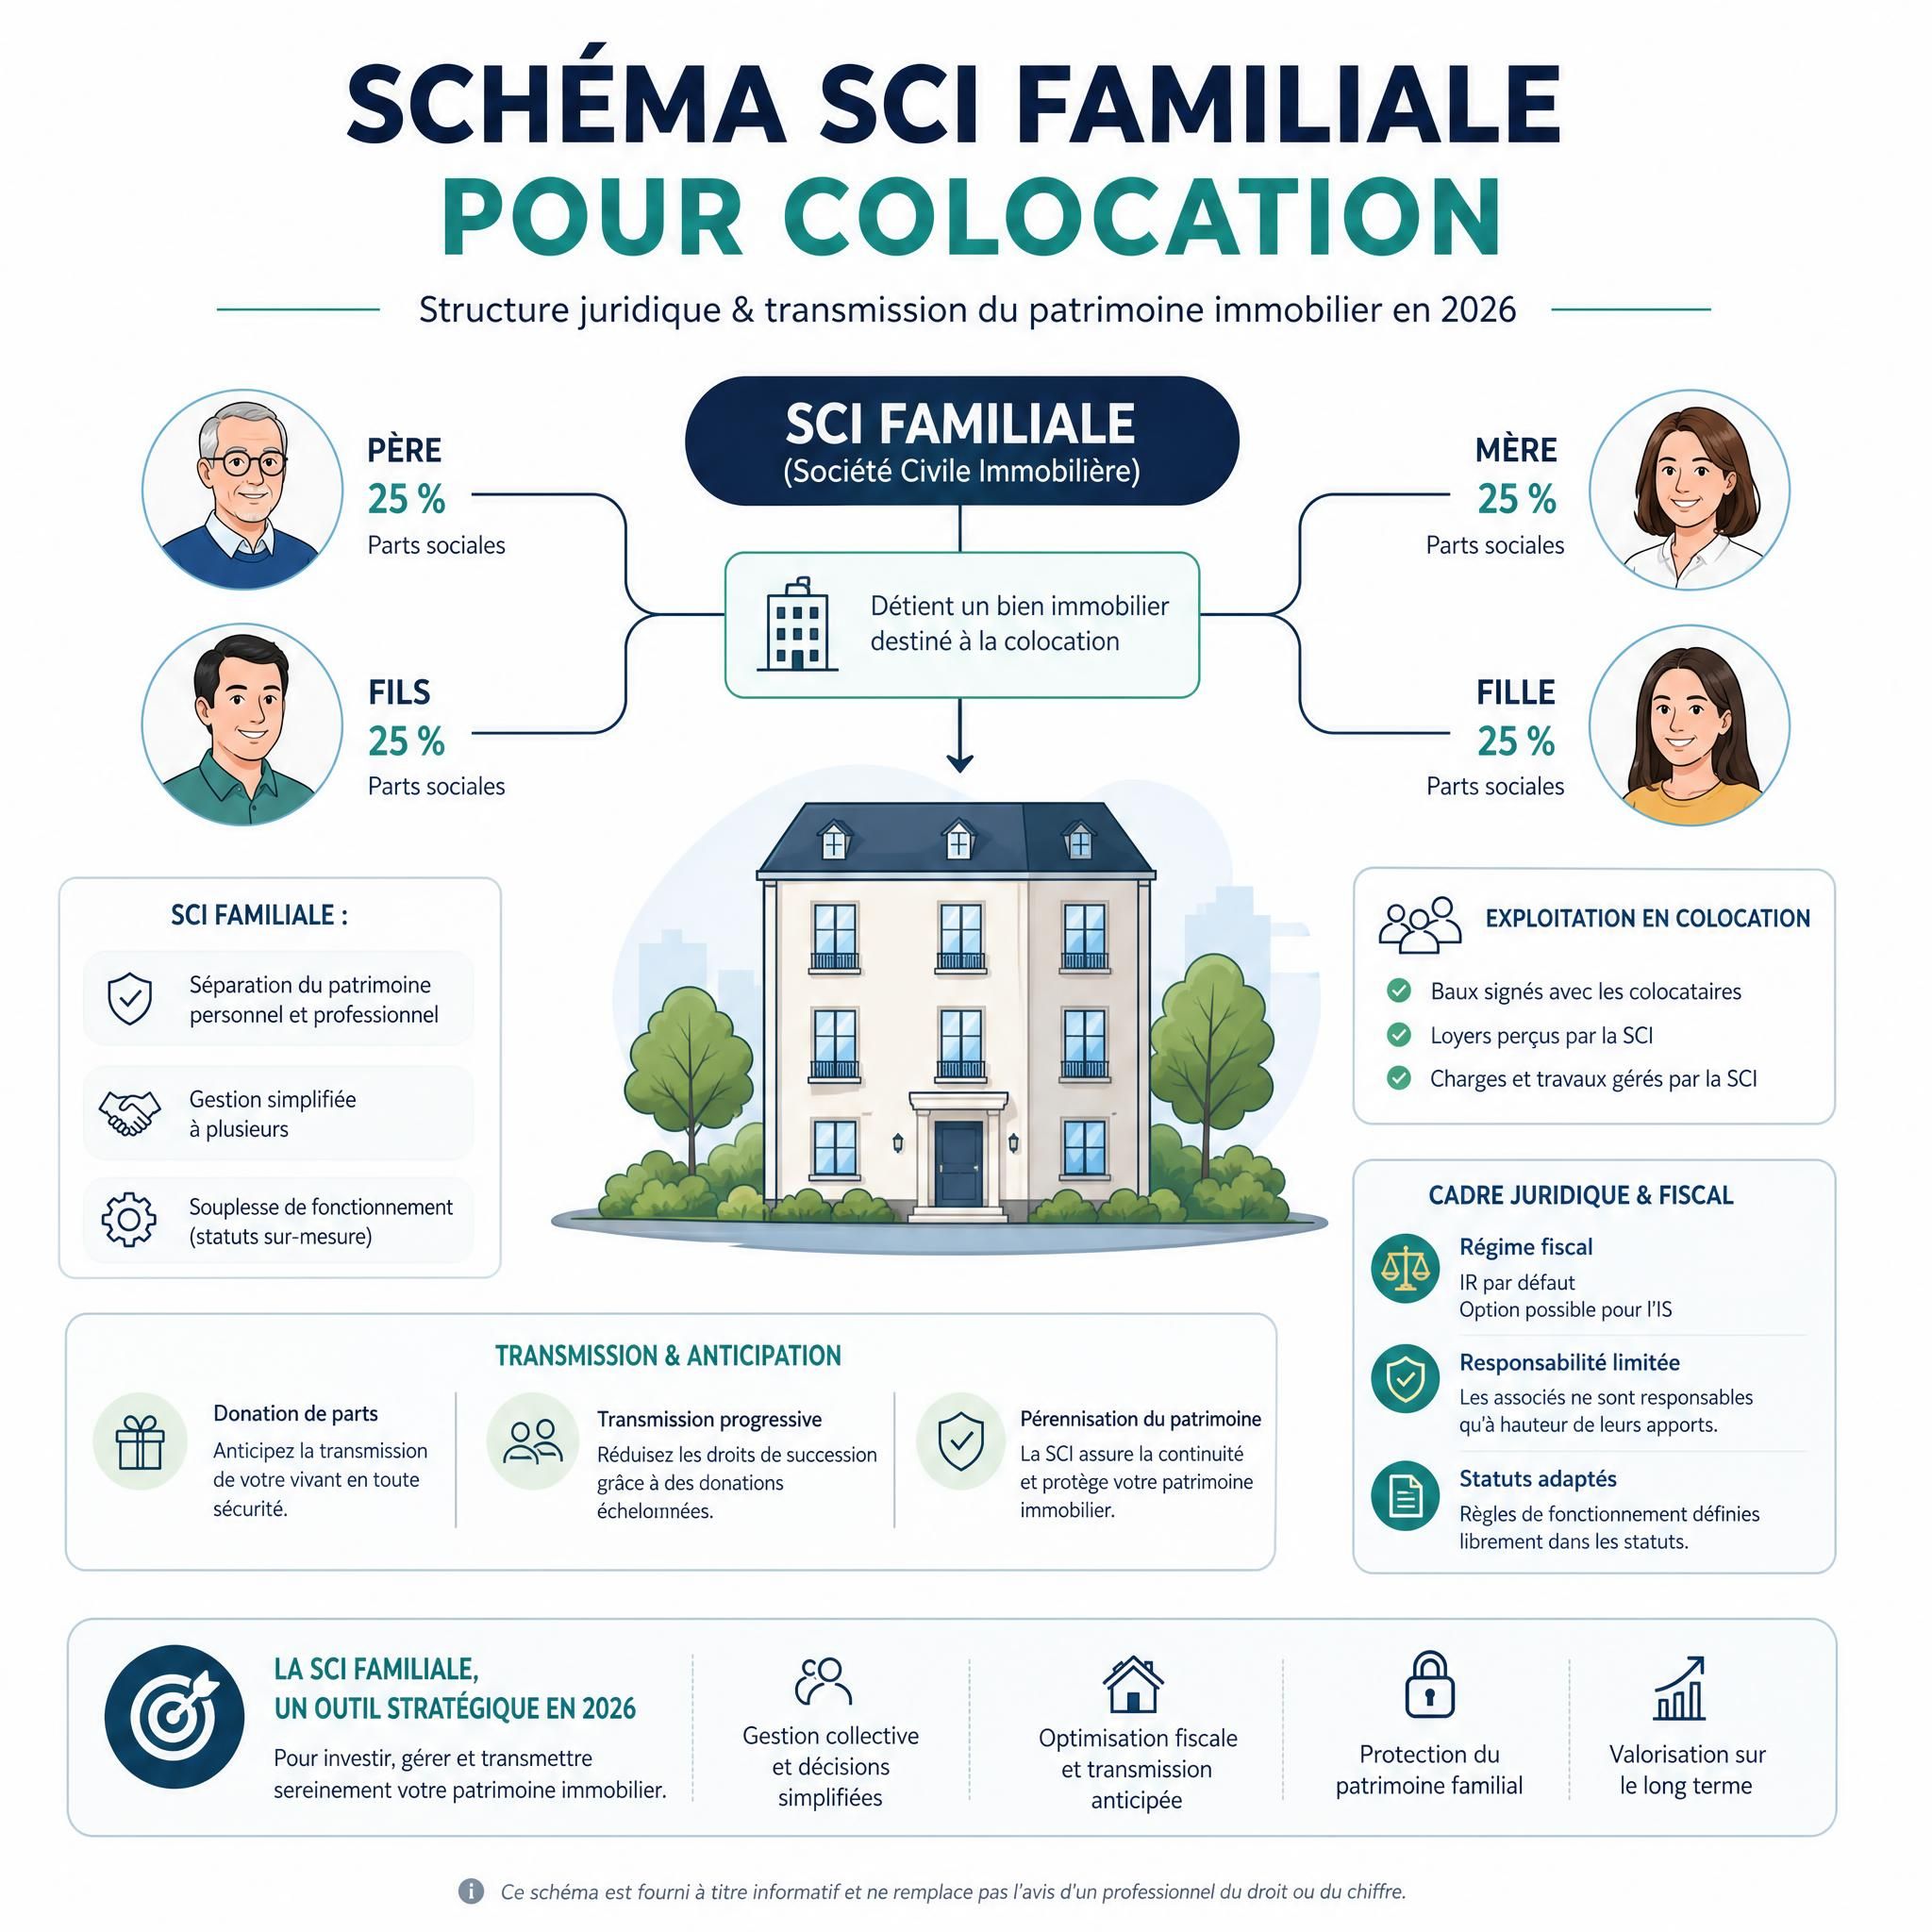
📊 100 000 € par parent et par enfant tous les 15 ans – Abattement fiscal SCI familiale transmission
Gestion quotidienne : les erreurs à éviter
Une colocation bien gérée, c’est moins de turnover, moins de conflits et plus de rentabilité. Voici les pratiques qui font la différence.
Sélectionner rigoureusement les colocataires
- Vérifiez la solvabilité de chaque candidat (revenus = 3× le loyer individuel minimum).
- Demandez un garant ou souscrivez une assurance loyers impayés (GLI) — particulièrement recommandée en colocation.
- Organisez une visite groupée pour évaluer la compatibilité entre candidats.
Rédiger un règlement intérieur
Même s’il n’est pas obligatoire, un règlement intérieur annexé au bail précise les règles de vie commune (ménage, invités, bruit, utilisation des espaces communs). Il prévient efficacement les conflits.
Gérer les départs avec méthode
En bail individuel, chaque départ donne lieu à un état des lieux de sortie individuel et au remplacement du colocataire sans modifier les baux des autres. En bail unique, prévoyez un avenant pour intégrer le nouveau colocataire et libérer le garant de l’ancien.
Entretenir le bien régulièrement
La rotation des colocataires est plus fréquente qu’en location classique. Prévoyez un budget d’entretien annuel (peintures, petit mobilier, électroménager) pour maintenir l’attractivité du bien et justifier le niveau de loyer.
🏠 Vous souhaitez déléguer la gestion de votre colocation ? Demandez une estimation gratuite à Homey — notre équipe prend en charge la recherche de colocataires, la rédaction des baux et la gestion au quotidien.
« La colocation génère entre 15 et 40 % de loyers supplémentaires par rapport à une location traditionnelle »
— SeLoger Édito
Questions fréquentes (FAQ)
Quelle est la rentabilité moyenne d’une colocation en france en 2026 ?
La colocation génère en moyenne 20 à 30 % de revenus locatifs supplémentaires par rapport à une location classique. Dans les meilleures configurations (T4/T5 bien situés, colocation meublée au régime réel LMNP), le rendement brut peut atteindre 8 à 12 % selon la ville. Paris, Lyon, Bordeaux, Montpellier et Rennes figurent parmi les marchés les plus porteurs.
Bail unique ou baux individuels : que choisir en colocation ?
Le bail unique avec clause de solidarité protège mieux le bailleur en cas d’impayé, car tous les colocataires sont solidairement responsables. Les baux individuels facilitent la gestion des rotations (départs/arrivées) et sont plus équitables pour les colocataires. En 2026, les baux individuels sont de plus en plus plébiscités pour les grandes colocations (4 personnes et plus).
Un logement classé f peut-il encore être loué en colocation en 2026 ?
Un logement classé F peut encore être loué en 2026 si le bail était en cours avant l’entrée en vigueur des nouvelles règles. En revanche, il ne peut plus faire l’objet d’un nouveau bail sans travaux de rénovation pour atteindre au minimum la classe E. Les logements classés G sont interdits à la location depuis le 1er janvier 2025. Anticipez les travaux dès maintenant pour éviter le gel du loyer et les sanctions.
Colocation en France : Peut-on faire de la colocation en SCI familiale ?
Oui, mais avec des précautions. Une SCI à l’IR est incompatible avec la location meublée (elle bascule à l’IS). Si vous souhaitez faire de la colocation meublée via une SCI, optez directement pour la SCI à l’IS. Cette structure permet d’amortir le bien, de déduire les charges et d’optimiser la transmission patrimoniale. Consultez un expert-comptable ou un notaire pour adapter la structure à votre situation.
Colocation en France : Quels sont les taux de crédit immobilier pour financer une colocation en juin ?
En juin 2026, les taux moyens constatés par les courtiers sont de 3,25 % sur 15 ans, 3,39 % sur 20 ans et 3,44 % sur 25 ans. Les meilleurs profils (apport > 20 %, revenus stables, faible taux d’endettement) peuvent obtenir des taux inférieurs à 3,10 % sur 15 ans. Faire appel à un courtier reste la meilleure stratégie pour négocier et comparer les offres.
Colocation en France : Le statut LMNP est-il toujours avantageux pour une colocation meublée ?
Oui, le LMNP au régime réel reste l’un des régimes fiscaux les plus avantageux pour la colocation meublée en 2026. L’amortissement du bien et du mobilier permet de neutraliser une grande partie des revenus locatifs imposables. Attention toutefois : depuis la loi Le Meur (2024), les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Anticipez cet impact si vous envisagez de revendre à moyen terme.
La colocation en France : Chiffres clés
📊 460 000 logements occupés en colocation en France en 2026, en progression de +9 % (Source : Cotoiturage / Observatoire de la colocation)
💡 +20 à +30 % de revenus locatifs supplémentaires générés par la colocation vs location classique (Source : SeLoger Édito)
🏠 3,39 % : taux moyen d’un crédit immobilier sur 20 ans en juin 2026 (Source : Meilleurtaux)
⚡ 400 000 à 600 000 logements classés G progressivement sortis du marché locatif depuis janvier 2025 (Source : Observatoire national de la rénovation énergétique)
💶 100 000 € d’abattement par parent et par enfant tous les 15 ans pour la transmission de parts de SCI familiale (Source : Code général des impôts 2026)
Conclusion
La colocation en France représente en 2026 l’une des stratégies d’investissement locatif les plus performantes. Toutefois, elle nécessite une bonne structuration. En effet, maîtriser le cadre légal, optimiser son financement et choisir le bon régime fiscal constituent les trois piliers d’une colocation rentable. Par conséquent, ne laissez pas les détails techniques freiner votre projet. Que vous soyez primo-investisseur ou propriétaire expérimenté, l’accompagnement par des professionnels comme Homey peut ainsi faire toute la différence. Prenez donc rendez-vous dès aujourd’hui pour bâtir une stratégie sur mesure.
Ne laissez pas les détails techniques freiner votre projet. Que vous soyez primo-investisseur ou propriétaire expérimenté, l’accompagnement par des professionnels comme Homey (15 ans d’expertise, 80 000 abonnés) peut faire toute la différence entre un investissement moyen et un investissement performant.
🏠 Prêt à lancer votre projet de colocation ? Obtenez une estimation gratuite de votre bien ou prenez rendez-vous avec un expert Homey pour bâtir une stratégie sur mesure.


