Discover the 'Money Magic' Investing System on my FREE web class
Enter your details below to get instant access to [enter webinar/web class name]
We process your personal data as stated in our Privacy Policy. You may withdraw your consent at any time by clicking the unsubscribe link at the bottom of any of our emails.
Le financement immobilier en France entre dans une phase charnière. Entre la stabilisation des taux après deux ans de turbulences, la réforme du PTZ étendue à tout le territoire, les nouvelles décisions de la BCE et le maintien des règles HCSF confirmé en mars 2026, les conditions d’emprunt ont profondément évolué en quelques mois. Si vous préparez un achat ou un investissement, comprendre ces développements récents n’est plus une option : c’est la condition sine qua non pour construire un dossier solide et obtenir les meilleures conditions de crédit.
Table des matières
Les taux en juin 2026 : où en sommes-nous vraiment ?
BCE, OAT, taux d’usure : le triptyque qui pilote votre crédit
HCSF mars 2026 : les règles confirmées, ce qui change pour votre dossier
PTZ 2026 : la grande réforme qui profite à des millions de Français
Assurance emprunteur : le levier souvent oublié pour réduire le coût total
Comment optimiser son dossier de financement immobilier en 2026 ?
Marché du crédit : reprise fragile, sélectivité bancaire accrue
FAQ
Chiffres Clés
Les taux en juin 2026 : où en sommes-nous vraiment ? {#les-taux-en-juin-2026}
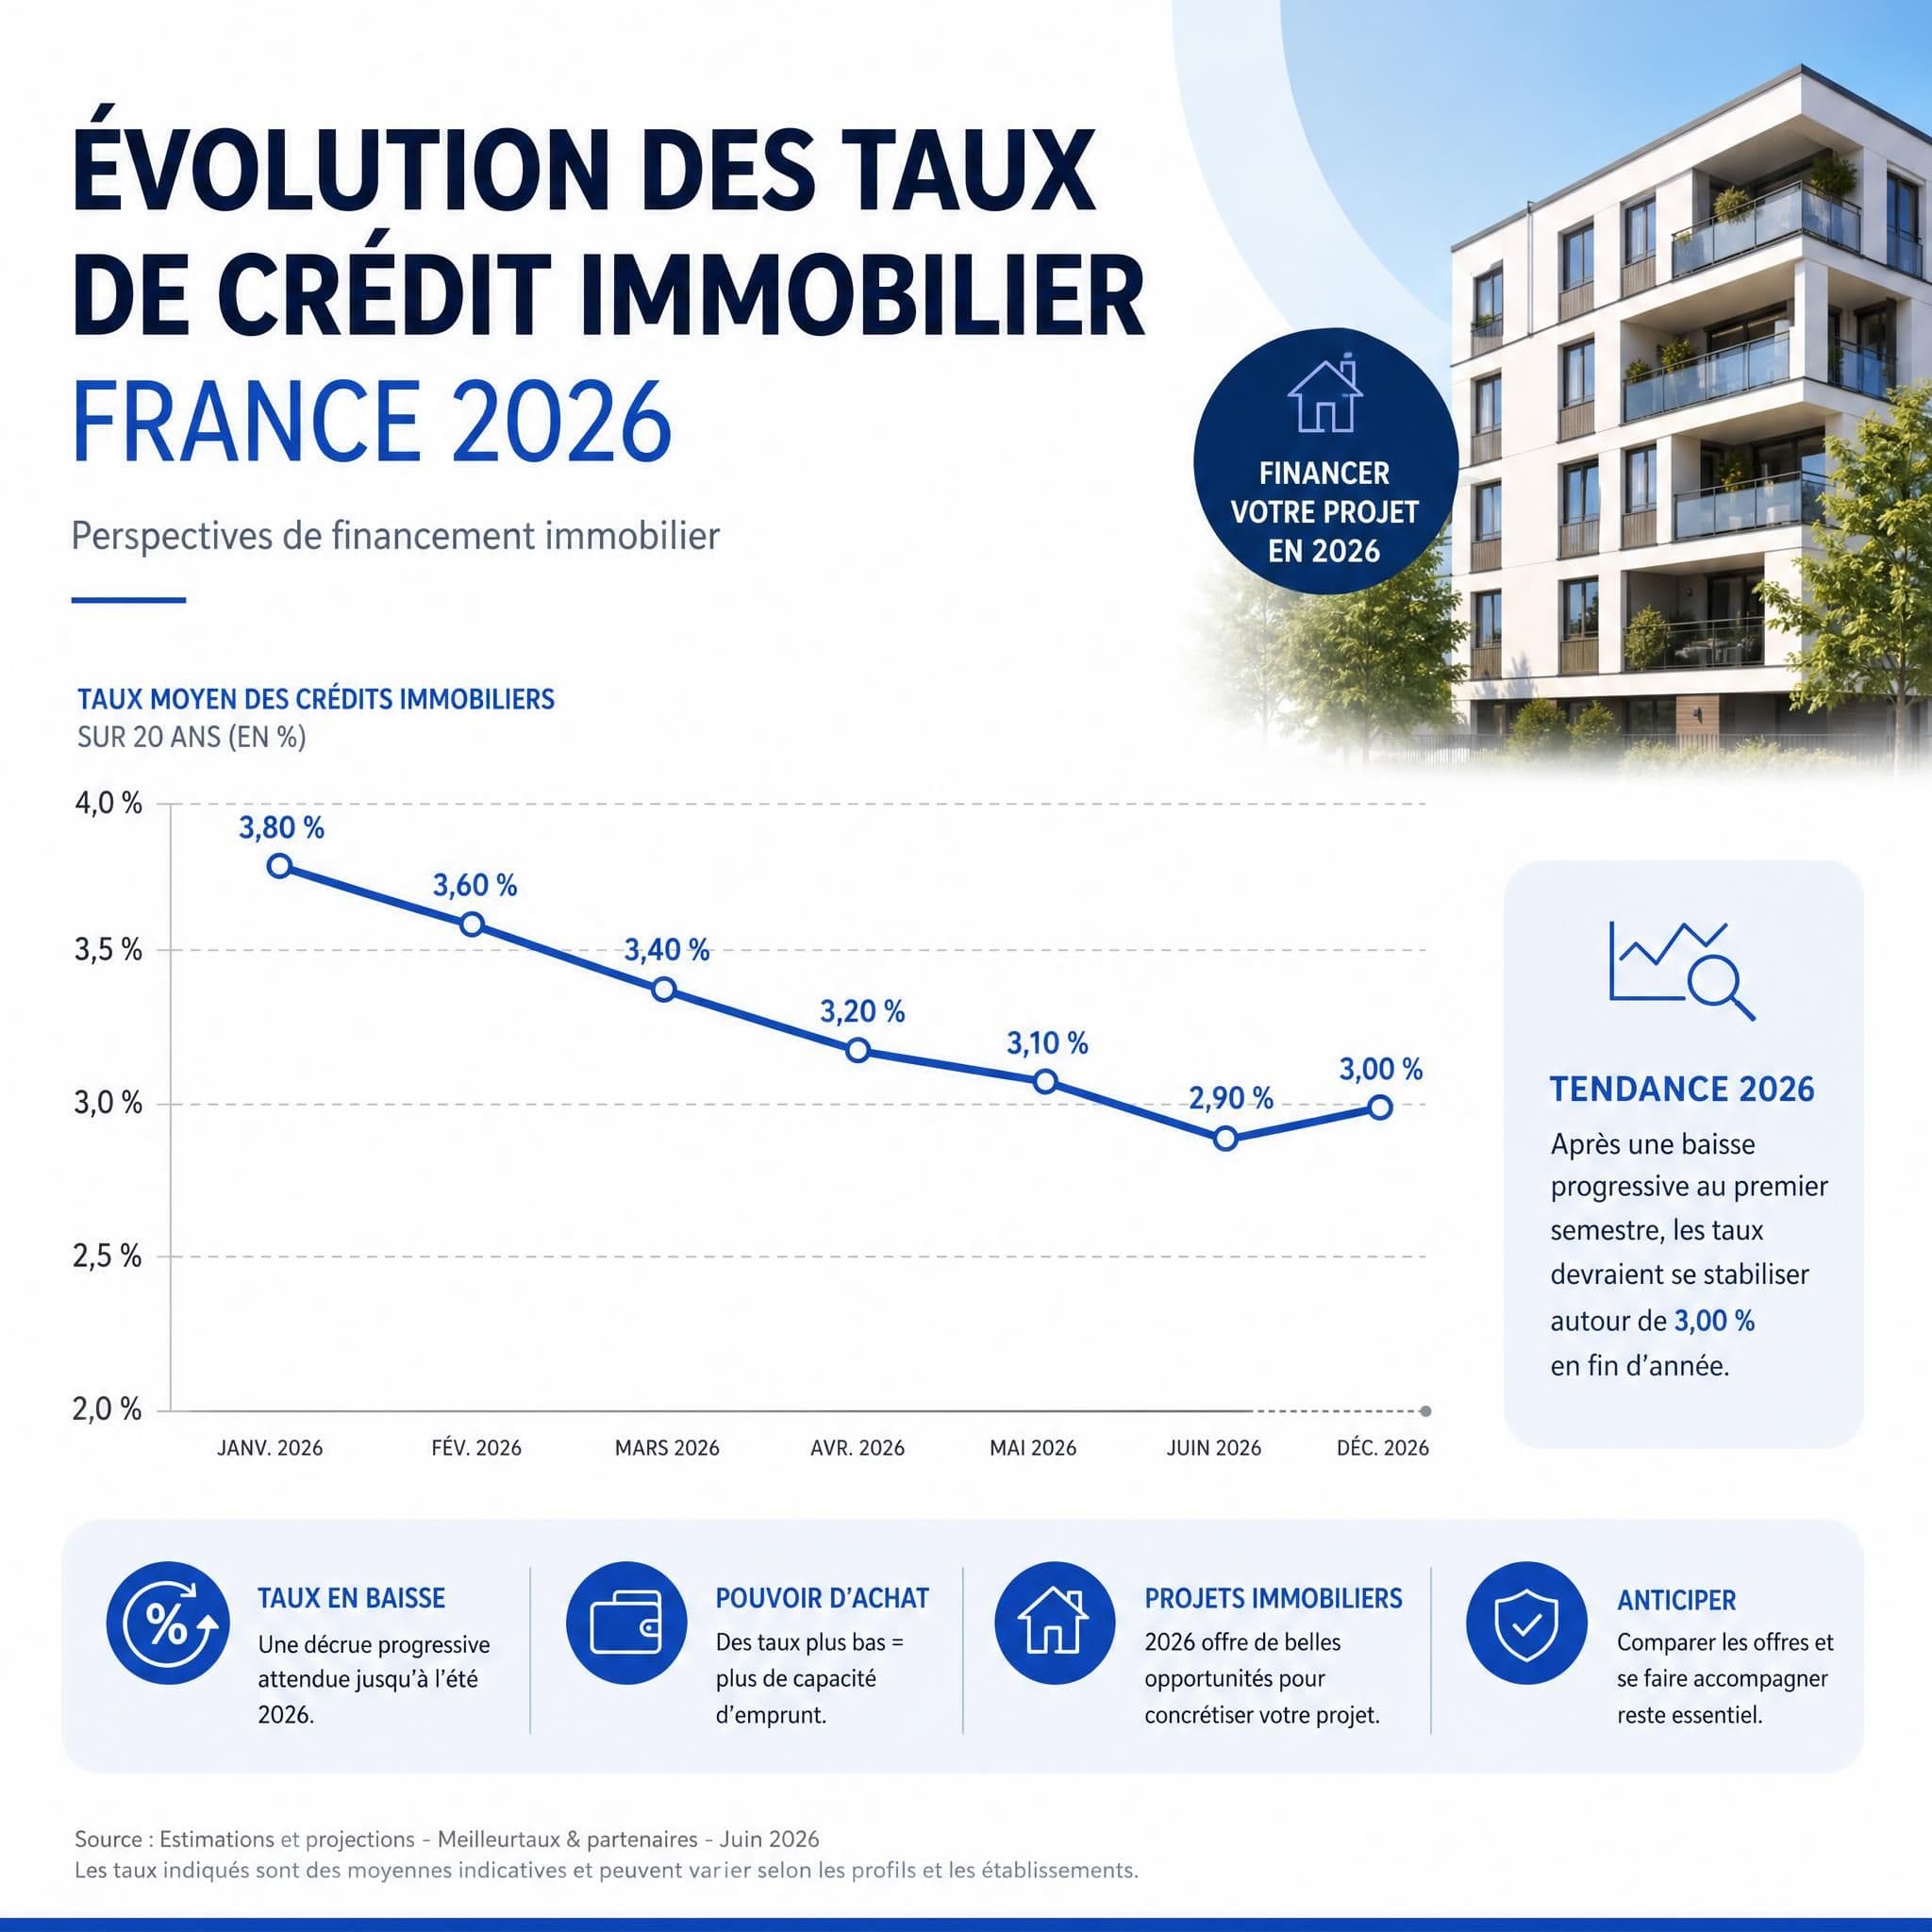
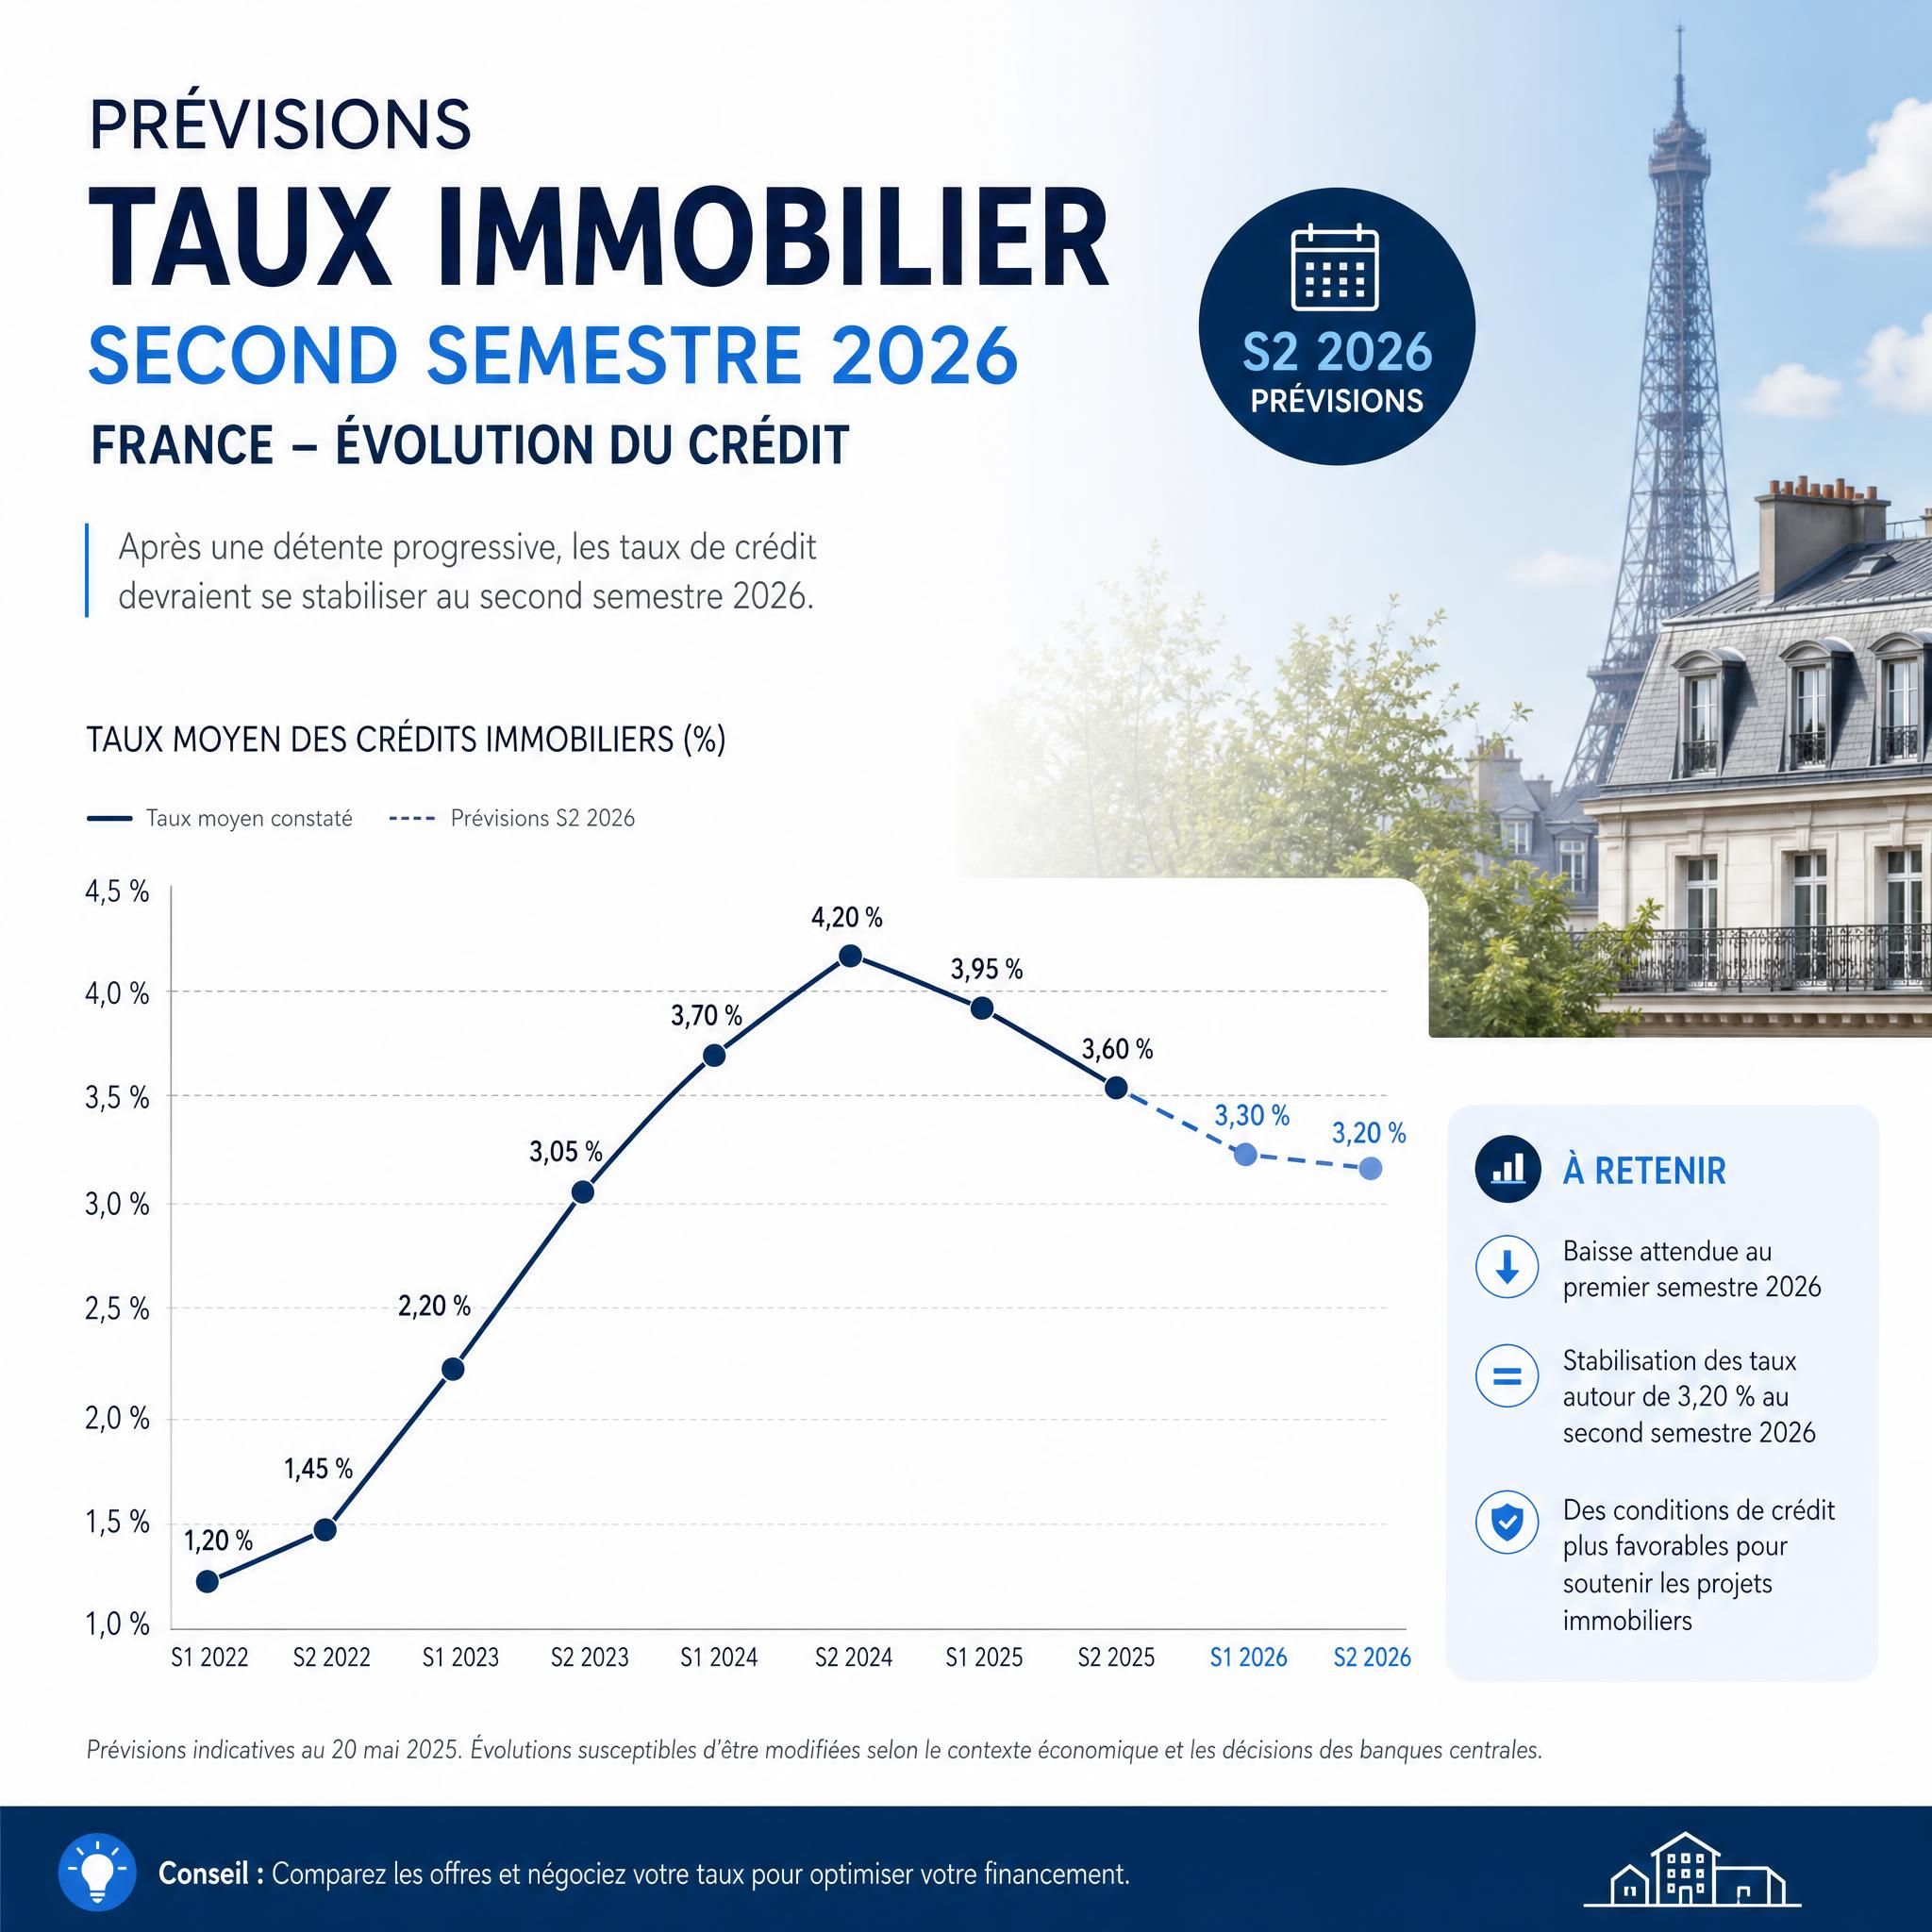
Après le choc de 2022-2023 et la timide détente de 2024, le marché du crédit immobilier a atteint en 2026 ce que les professionnels appellent un plateau de normalisation. Ni effondrement, ni envolée : une stabilité relative, mais à des niveaux que les emprunteurs des années 2018-2021 trouveraient encore élevés.
Chez CAFPI, les taux de crédit immobilier poursuivent leur légère remontée en juin 2026, pour s’établir en moyenne à 3,20 % sur 15 ans, 3,37 % sur 20 ans et 3,48 % sur 25 ans. Les meilleurs profils peuvent toutefois accéder à des conditions plus attractives : en juin 2026, les taux les plus bas s’établissent à 2,82 % sur 10 ans et 3,20 % sur 25 ans.
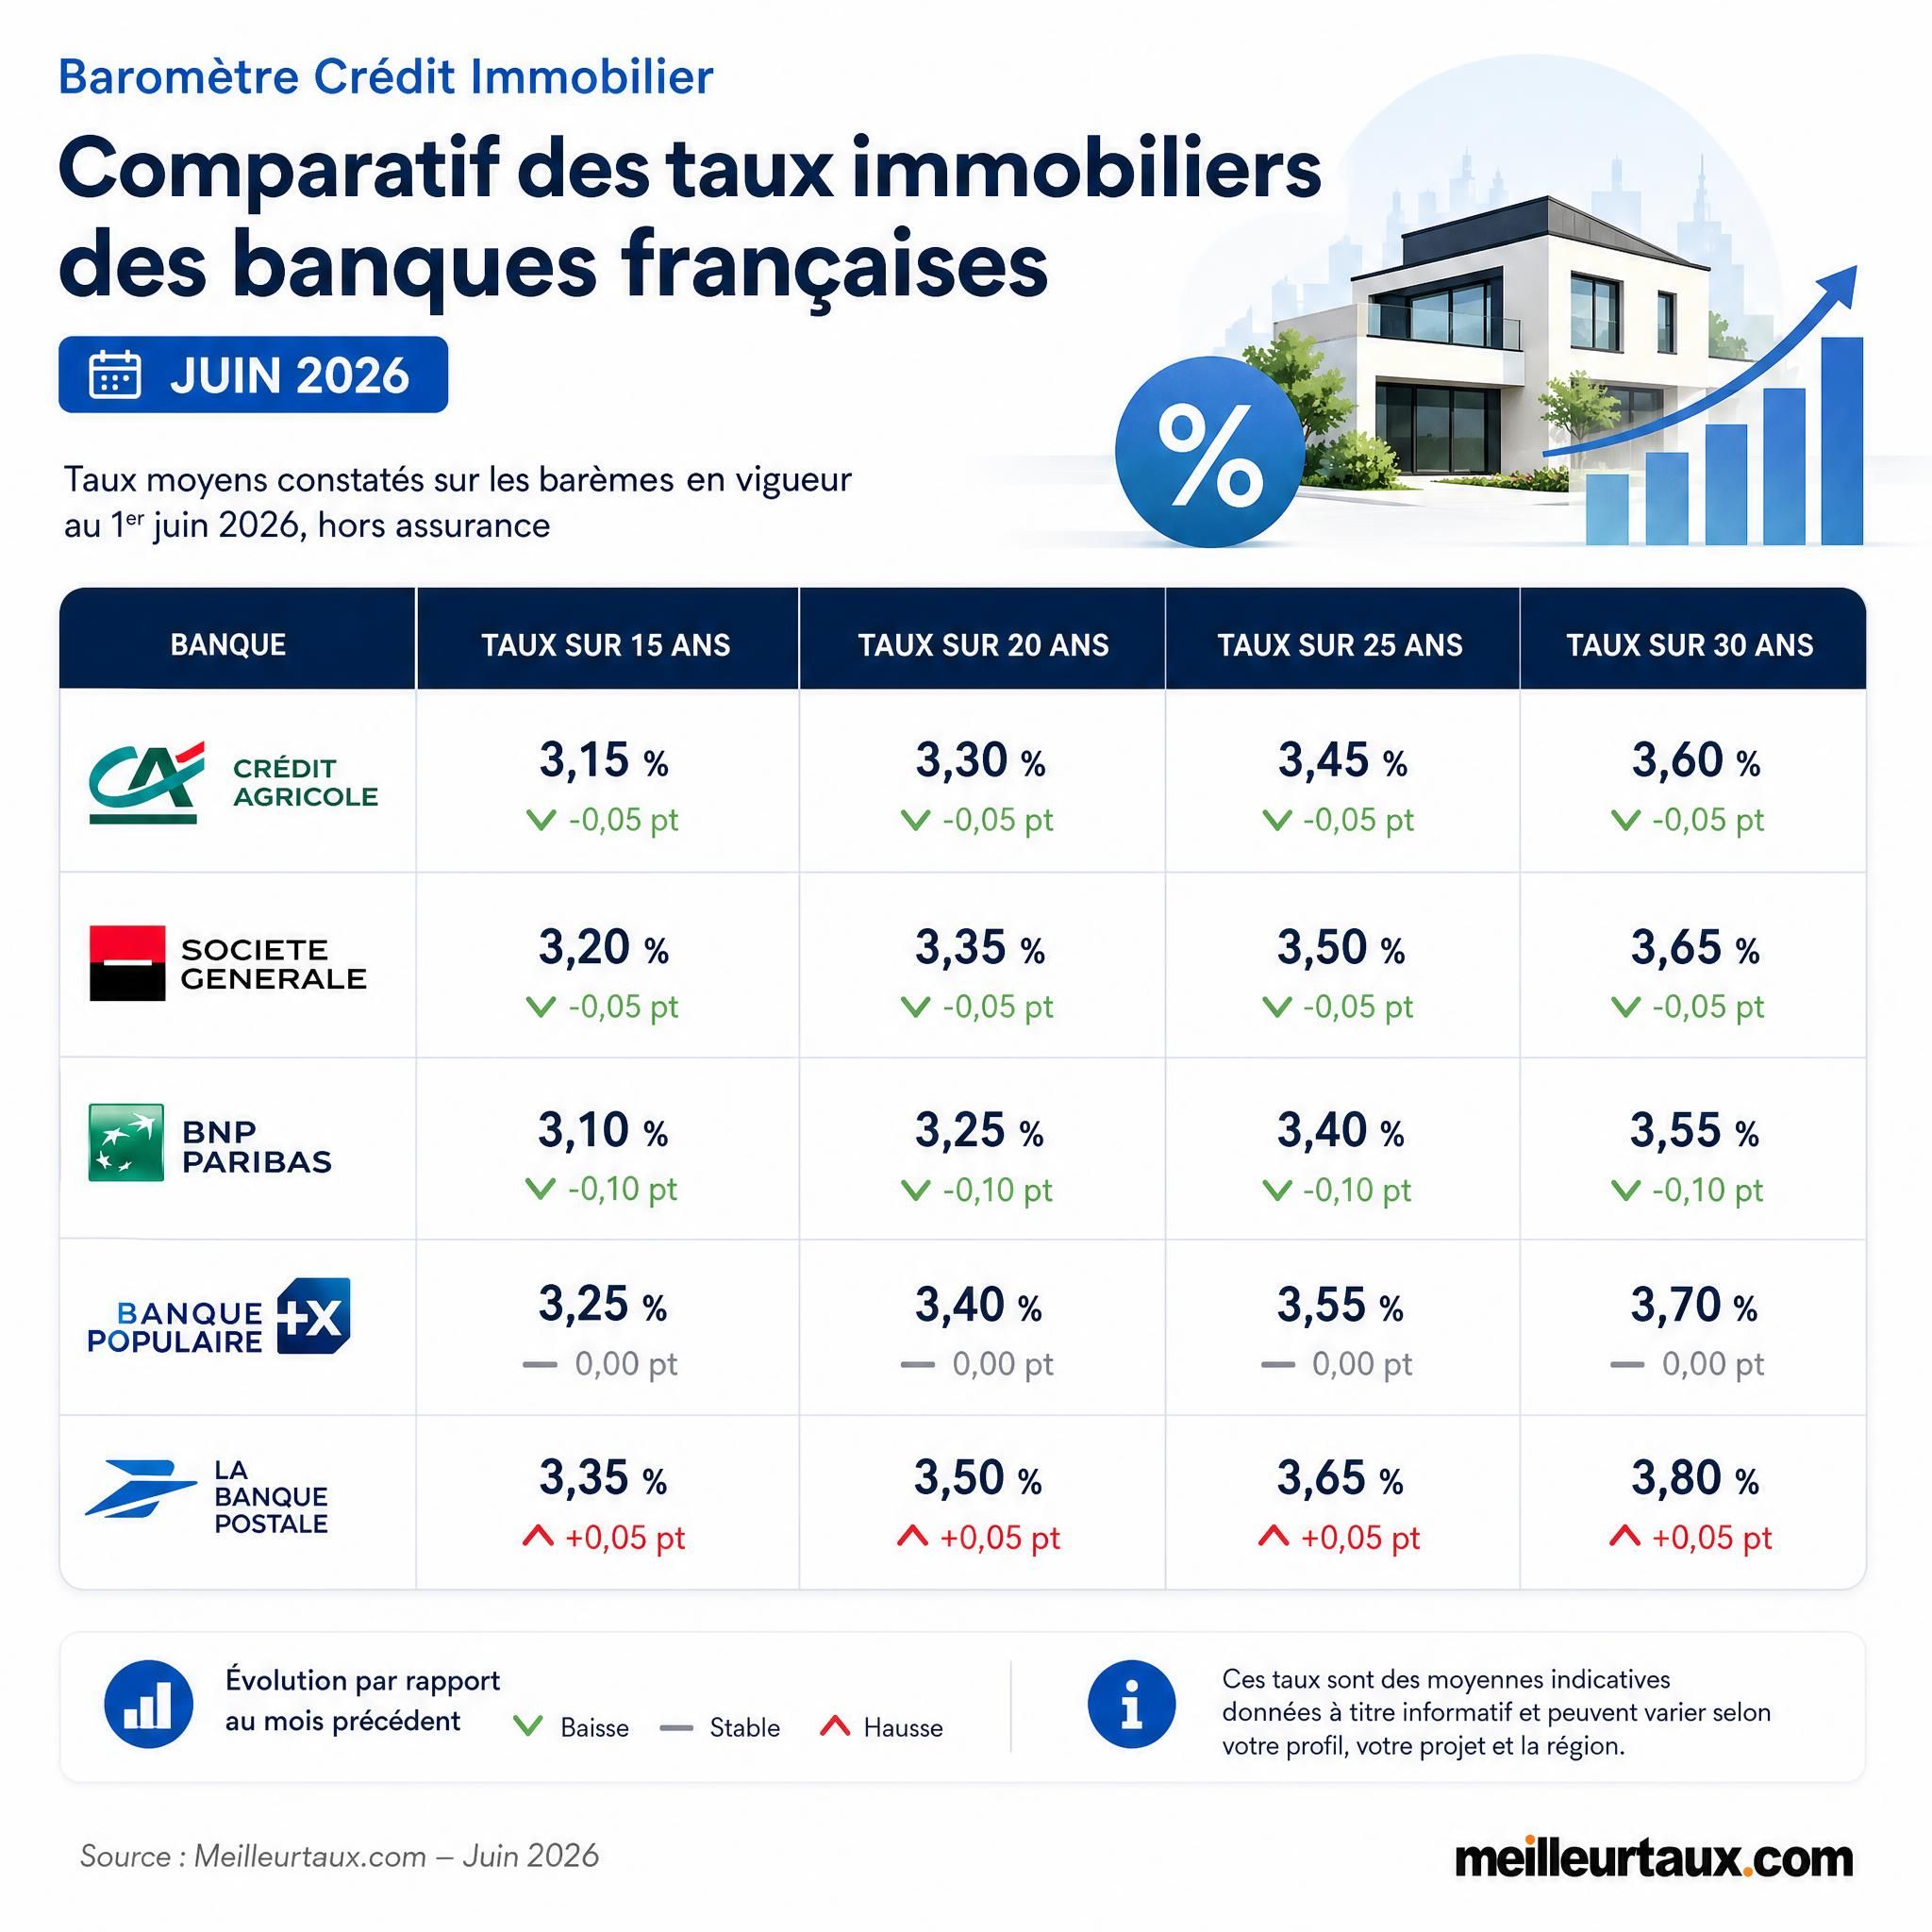
Côté banques, la compétition reste réelle. Actuellement, les taux les plus bas sur 20 ans sont proposés par Bourso Bank et Société Générale, avec des taux respectifs de 3,17 % et 3,27 %. Ces écarts entre établissements illustrent l’importance de comparer systématiquement les offres avant de signer.
Baromètre des taux – juin 2026
Durée
Taux le plus bas
Taux moyen
Taux barème marché
10 ans
2,82 %
3,02 %
3,48 %
15 ans
3,00 %
3,20 %
3,71 %
20 ans
3,15 %
3,36 %
3,84 %
25 ans
3,25 %
3,48 %
3,98 %
Source : CAFPI / Capifrance – données au 01/06/2026
📊 3,36 % en juin 2026 – Taux moyen crédit immobilier sur 20 ans
BCE, OAT, taux d’usure : le triptyque qui pilote votre crédit
Comprendre d’où viennent vos taux, c’est anticiper leur évolution. En 2026, trois indicateurs macroéconomiques dominent l’agenda du financement immobilier.
La BCE en mode attente
Lors de sa réunion du 30 avril 2026, la BCE a décidé de maintenir ses taux directeurs. Le taux de dépôt reste à 2,0 % et celui du refinancement à 2,15 %. Cette décision, qui a pris à contre-pied certains observateurs qui anticipaient des hausses, laisse les banques dans un environnement de financement relativement stable.
Les OAT françaises sous pression
Cette évolution s’inscrit dans un contexte économique marqué par une inflation toujours soutenue, les tensions géopolitiques persistantes et un niveau élevé de l’OAT 10 ans, qui a récemment dépassé les 3,80 %. En mai 2026, le taux de l’OAT à 10 ans s’établit autour de 3,55 %. Lorsque les OAT augmentent, les banques ajustent mécaniquement leurs taux de crédit pour maintenir leurs marges.
Le taux d’usure : un plafond légal revu à la hausse
Bonne nouvelle pour les emprunteurs : la Banque de France a fixé le TAEG maximal légal à 5,19 % pour les prêts à taux fixe d’une durée de 20 ans et plus, à compter du 1er avril 2026. Ce plafond légal laisse encore une marge confortable par rapport aux taux pratiqués actuellement — pas encore de risque de blocage du marché, contrairement à ce qu’on a connu en 2022-2023.
« Le taux d’usure pour les prêts à taux fixe de 20 ans et plus est fixé à 5,19 % depuis le 1er avril 2026 » — Pretto / Banque de France
PTZ 2026 : la grande réforme qui profite à des millions de français
Si une seule annonce retient l’attention en matière de financement immobilier 2026, c’est bien la refonte du Prêt à Taux Zéro. Les changements sont substantiels et peuvent transformer votre plan de financement.
Les nouveautés phares
Prorogé jusqu’au 31 décembre 2027, le PTZ bénéficie en 2026 de conditions particulièrement avantageuses suite à sa récente réforme. Il permet désormais de financer jusqu’à 50 % du montant de l’opération et devient accessible à davantage de foyers, y compris les classes moyennes, grâce à la revalorisation des plafonds de ressources.
Grande nouveauté : il signe également le retour du financement des maisons individuelles neuves sur l’ensemble du territoire.
Parmi les autres évolutions notables : le gouvernement a publié un arrêté pour reclasser 468 communes vers une zone immobilière plus avantageuse. Les 2,4 millions de Français y vivant pourront ainsi bénéficier plus facilement d’un prêt à taux zéro.
Avantages du PTZ réformé en 2026
Zéro intérêt sur toute la durée du prêt (jusqu’à 25 ans)
Différé de remboursement allant jusqu’à 10 ans pour les ménages modestes
Cumul possible avec MaPrimeRénov’, éco-PTZ et aides des collectivités
Extension nationale pour les constructions neuves, y compris les maisons individuelles
Ouverture aux repreneurs en Bail Réel Solidaire (BRS)
📊 Jusqu’à 50 % du montant de l’opération finançable sans intérêts – Financement PTZ 2026
Assurance emprunteur : le levier souvent oublié pour réduire le coût total
Beaucoup d’emprunteurs se focalisent sur le taux nominal et oublient l’assurance emprunteur, qui peut représenter jusqu’à 30 % du coût total du crédit. C’est pourtant là que des économies considérables sont possibles.
La loi Lemoine, toujours en vigueur en 2026, vous permet de changer d’assurance à tout moment, sans frais, et supprime le questionnaire médical sous certaines conditions. La délégation d’assurance — c’est-à-dire choisir un assureur externe à votre banque — peut générer des économies de plusieurs milliers d’euros sur la durée du prêt.
Pour comparer deux offres de crédit, il ne faut jamais regarder le taux nominal seul. Sur un crédit de 335 000 € sur 25 ans, l’écart entre trois banques sollicitées atteignait 16 000 € sur le coût total du crédit.
Conseil Homey : Chez Homey, fort de 15 ans d’expérience en immobilier et de 80 000 abonnés, nous recommandons systématiquement à nos clients de comparer le TAEG complet (taux + assurance + frais) et non le seul taux nominal. C’est le seul indicateur qui reflète le coût réel de votre financement.
Comment optimiser son dossier de financement immobilier en 2026 ?
Dans un contexte de sélectivité bancaire accrue, la qualité de votre dossier est déterminante. D’après le réseau Vousfinancer, les écarts constatés pour un même profil peuvent atteindre 0,60 point selon la présentation du dossier et la perception du risque par la banque.
Les 6 leviers pour un dossier béton
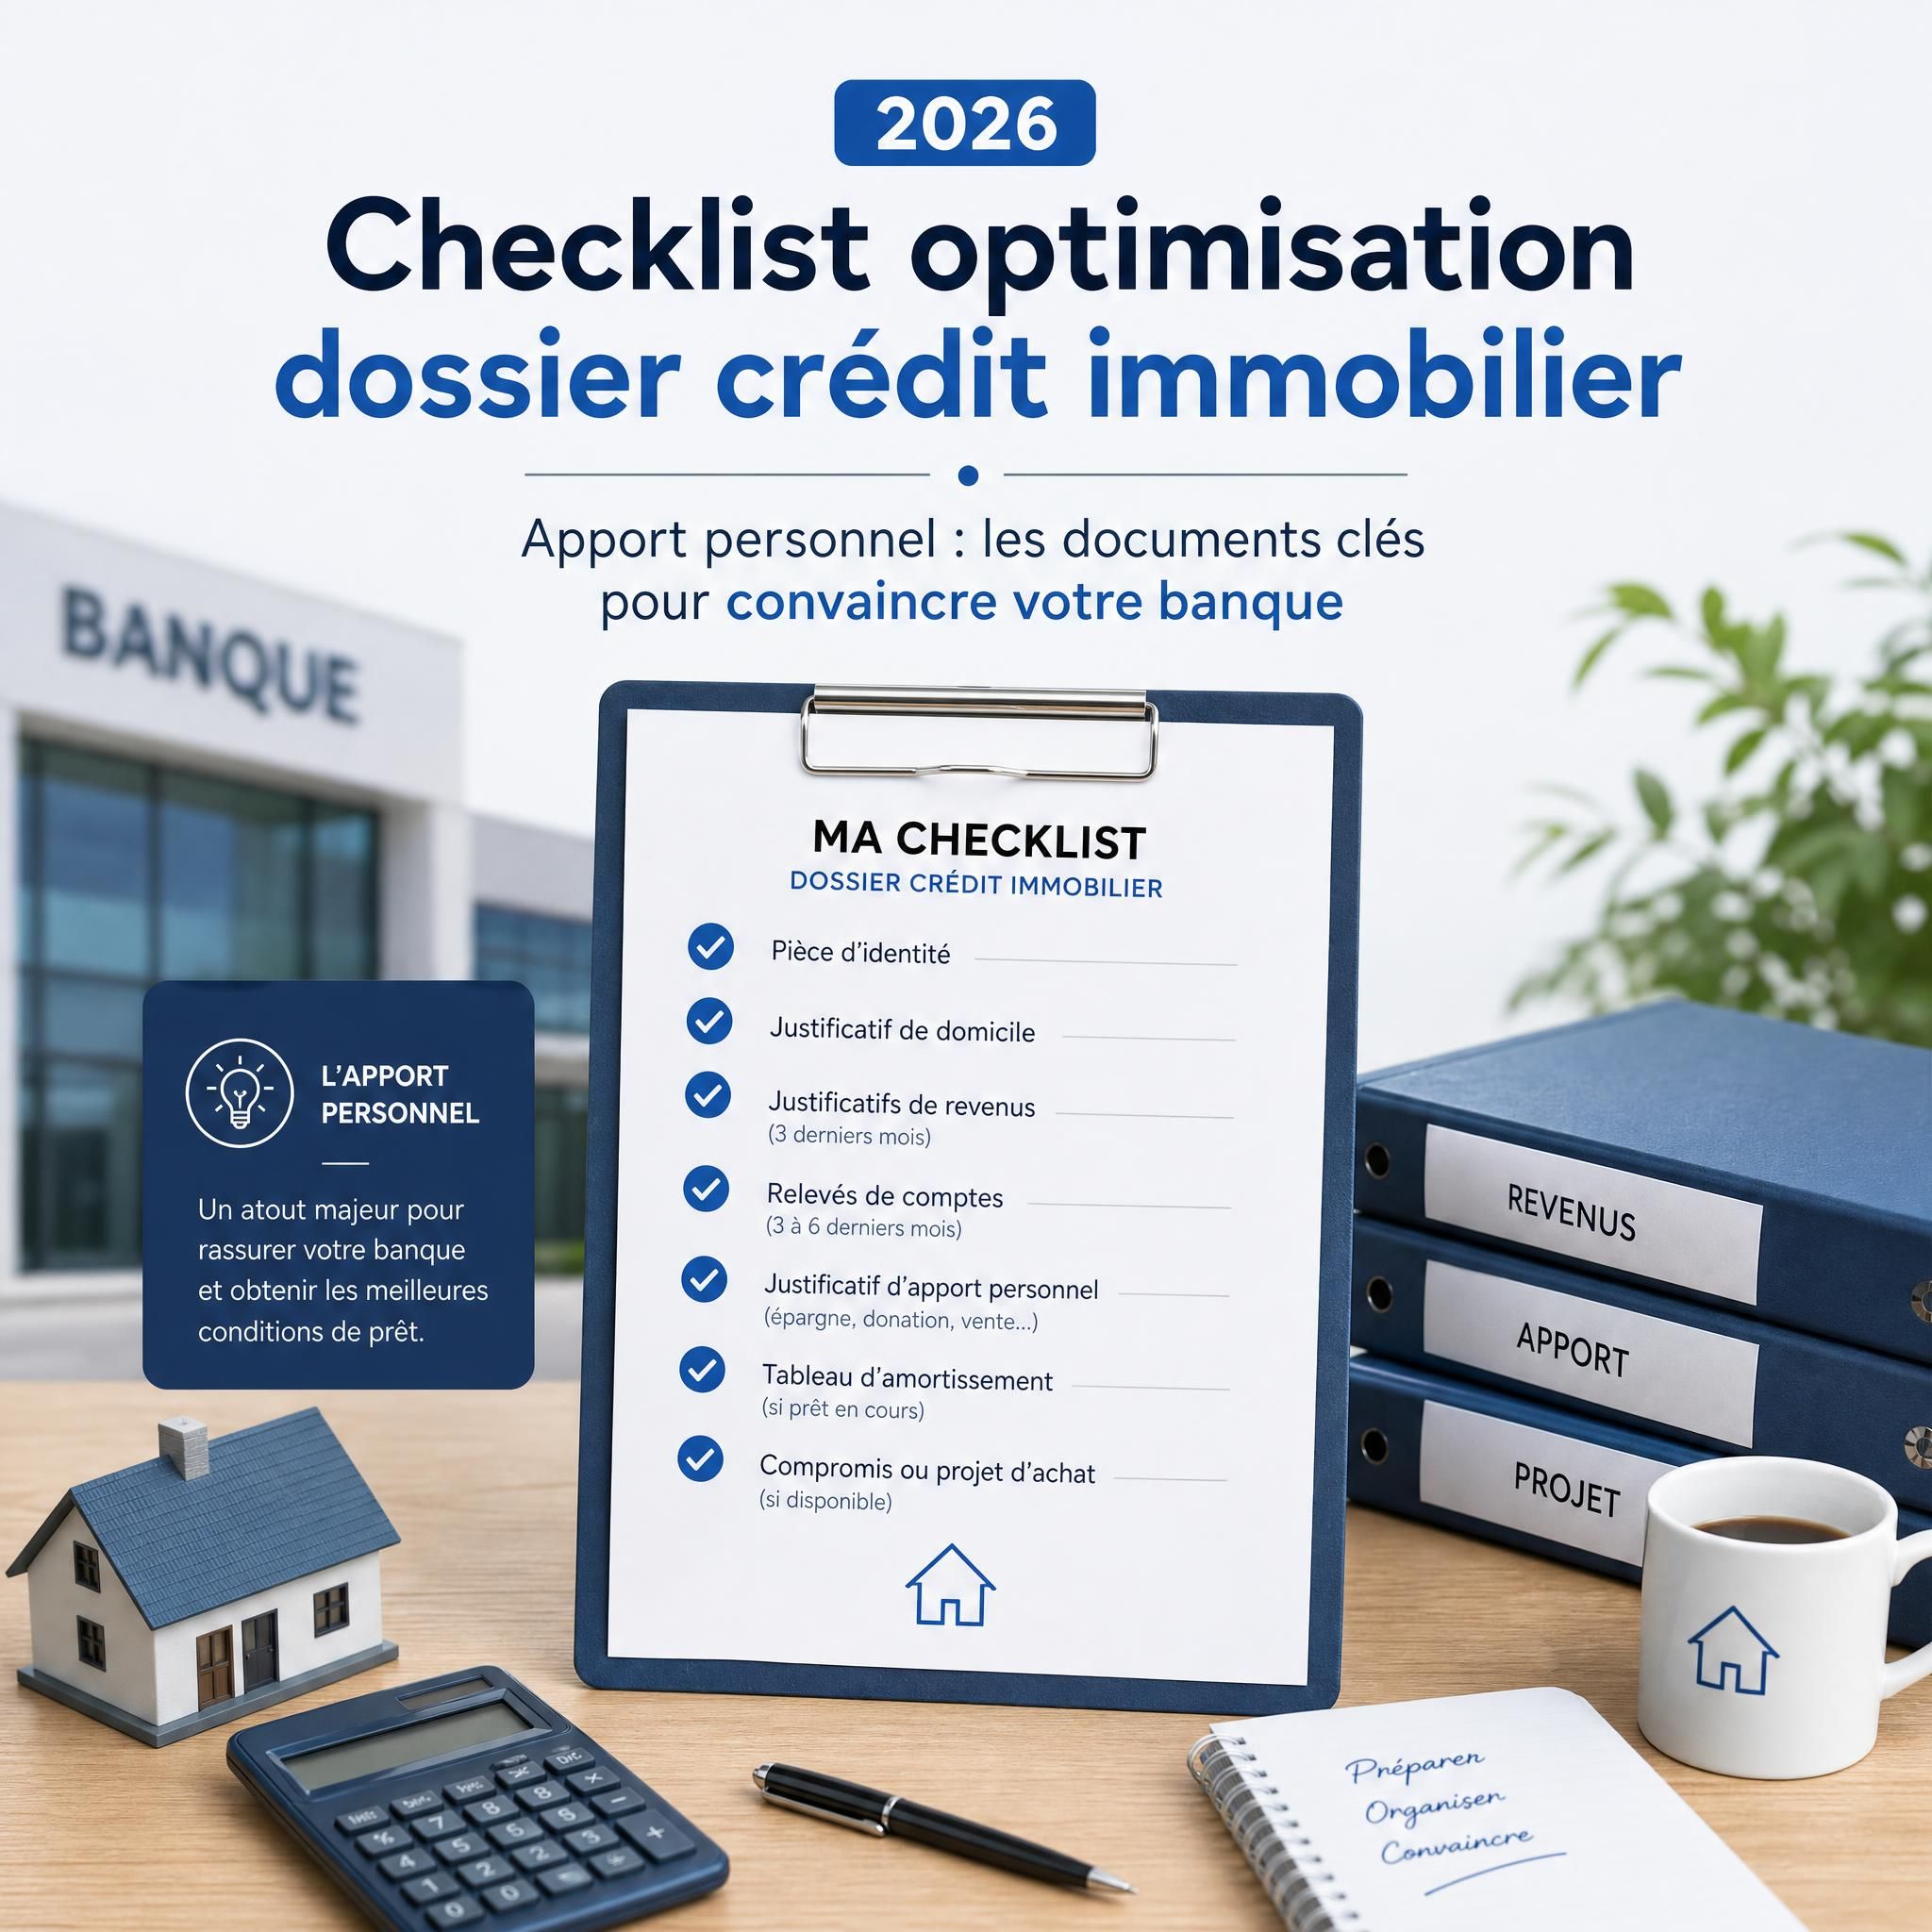
L’apport personnel : viser au minimum 10 % du prix du bien (frais de notaire inclus). Plus l’apport est élevé, plus la banque vous accordera de confiance — et de marge de négociation.
La stabilité professionnelle : CDI, fonctionnaire ou chef d’entreprise avec 3 ans de bilans positifs. Les CDD et auto-entrepreneurs doivent anticiper davantage.
La gestion de vos comptes : les 3 derniers relevés bancaires sont scrutés à la loupe. Évitez les découverts, réduisez les dépenses superflues dans les mois précédant votre demande.
Le taux d’endettement : remboursez vos crédits à la consommation avant de déposer votre dossier. Chaque crédit soldé améliore mécaniquement votre taux d’effort.
Un dossier complet dès le premier rendez-vous : les courtiers recommandent de transmettre le dossier dans son intégralité dès le premier rendez-vous. Les 3 derniers relevés bancaires sont généralement étudiés en priorité, suivis des fiches de paie récentes et du dernier avis d’imposition.
Passer par un courtier : en 2026, un courtier spécialisé peut faire économiser entre 0,20 et 0,60 point par rapport au meilleur taux obtenu en négociation directe. Sur un emprunt de 200 000 €, cela change fondamentalement l’équation de rentabilité.
Marché du crédit : reprise fragile, sélectivité bancaire accrue
Le contexte global du marché du crédit en 2026 est celui d’une reprise sous surveillance. Les chiffres sont encourageants, mais les professionnels restent prudents.
En 2025, le marché du crédit a connu une reprise marquée, plus forte que celle des prix ou des volumes de transactions : +29 % sur un an. Les primo-accédants en sont la composante la plus dynamique. Mais avec un contexte budgétaire et financier moins favorable, 2026 devrait voir une légère baisse de la production de crédit, reflétant des décisions d’achat plus prudentes.
Les taux des crédits immobiliers ont reculé d’un point de pourcentage en deux ans. Cette détente ne compense toutefois qu’un tiers de leur flambée des deux années précédentes, mais elle a contribué à soutenir le marché.
Du côté des transactions, la FNAIM anticipe une hausse modérée des ventes en 2026 (+3 %) et une progression limitée des prix entre +1 % et +2 %.
📊 +29 % sur un an – Production de crédits immobiliers 2025
📊 Estimation gratuite de votre bien : Vous souhaitez connaître la valeur de votre bien avant de solliciter un financement ? Obtenez votre estimation gratuite en ligne et partez avec les bons chiffres face à votre banquier.
Questions fréquentes (FAQ)
Financement immobilier en France : Quel est le taux immobilier moyen en juin 2026 ?
En juin 2026, le taux moyen constaté s’établit à environ 3,02 % sur 10 ans, 3,20 % sur 15 ans, 3,36 % sur 20 ans et 3,48 % sur 25 ans. Les meilleurs profils (CDI, apport solide, faible endettement) peuvent accéder à des taux inférieurs d’environ 0,20 à 0,30 point. Ces chiffres évoluent chaque mois en fonction des décisions de la BCE et des OAT françaises.
Financement immobilier en France : Les taux vont-ils baisser au second semestre 2026 ?
La tendance dominante est à la stabilisation, avec une légère baisse possible en juillet-août 2026, avant une légère remontée en fin d’année. Une baisse spectaculaire est peu probable, car la BCE a maintenu ses taux directeurs lors de sa réunion d’avril 2026. Les emprunteurs qui ont un projet mature ont donc intérêt à ne pas trop attendre.
Financement immobilier en France : Qu’est-ce qui a changé avec la réforme du PTZ en 2026 ?
La réforme entrée en vigueur le 1er avril 2025 et applicable en 2026 a profondément transformé le PTZ. Les principaux changements sont : financement jusqu’à 50 % du montant de l’opération (contre 40 % auparavant), extension aux maisons individuelles neuves sur tout le territoire, revalorisation des plafonds de ressources pour inclure les classes moyennes, et reclassement de 468 communes vers des zones plus avantageuses. Le PTZ est prorogé jusqu’au 31 décembre 2027.
Financement immobilier en France : Le HCSF a-t-il assoupli ses règles en 2026 ?
Non. Lors de sa réunion de mars 2026, le HCSF a confirmé le maintien des règles actuelles : taux d’effort maximum de 35 % (mensualités + assurance ÷ revenus nets) et durée maximale de 25 ans (27 ans en VEFA ou travaux supérieurs à 10 % du coût). La marge de dérogation de 20 % des dossiers reste le principal levier pour les profils hors normes.
Financement immobilier en France: Faut-il passer par un courtier pour son financement immobilier en 2026 ?
En 2026, le recours à un courtier est fortement conseillé. Dans un marché où les écarts entre banques peuvent atteindre 0,60 point pour un même profil, et où les dossiers sont scrutés à la loupe, l’expertise d’un courtier peut générer plusieurs milliers d’euros d’économies. Il valorise votre dossier, négocie les conditions et vous fait gagner un temps précieux.
Financement immobilier en France : Quel apport personnel faut-il prévoir en 2026 ?
En 2026, les banques exigent généralement un apport couvrant au minimum les frais de notaire et de dossier, soit environ 7 à 10 % du prix d’achat dans l’ancien. Un apport de 15 à 20 % vous permettra d’accéder aux meilleures conditions de taux. Sans apport, les dossiers ne sont pas systématiquement refusés, mais ils sont soumis à une sélectivité accrue et réservés aux profils avec un reste à vivre très confortable.
📅 Prenez rendez-vous avec un conseiller Homey pour analyser votre capacité d’emprunt, optimiser votre dossier et vous accompagner dans votre projet immobilier 2026. Notre équipe, forte de 15 ans d’expérience, vous guide à chaque étape.
Financement immobilier en France : Chiffres clés
📊 3,36 % : taux moyen d’un crédit immobilier sur 20 ans en juin 2026 — contre plus de 4 % au pic de 2023 (Source : CAFPI / Observatoire Crédit Logement)
💡 50 % du coût de l’opération peut désormais être financé via le PTZ réformé pour les ménages modestes, sans aucun intérêt (Source : Réforme PTZ 2025-2027)
📈 +29 % : hausse de la production de crédits immobiliers en 2025, portée principalement par les primo-accédants (Source : BPCE)
🏦 5,19 % : taux d’usure maximal légal pour les prêts à taux fixe de 20 ans et plus depuis le 1er avril 2026 — une marge confortable qui évite tout blocage du marché (Source : Banque de France)
Conclusion : agir maintenant ou attendre ?
Le financement immobilier 2026 offre une fenêtre d’opportunité que les emprunteurs avisés ne doivent pas laisser passer. Les taux se sont normalisés à des niveaux raisonnables, le PTZ a été profondément renforcé, le taux d’usure laisse une marge confortable et la concurrence entre banques reste vivace.
Certes, une légère remontée des taux est possible en fin d’année si les OAT françaises restent sous pression. Mais attendre une hypothétique baisse supplémentaire, c’est risquer de voir les prix des biens remonter davantage que les taux ne baisseront.
La clé du succès en 2026 ? Un dossier préparé avec soin, un apport personnel optimisé, une délégation d’assurance emprunteur négociée, et l’accompagnement d’un professionnel qui connaît les subtilités du marché.
« Pour obtenir les meilleures conditions de crédit en 2026, préparer un dossier complet et solide est essentiel, et c’est là que le courtier joue un rôle clé » — Sandrine Allonier, porte-parole de Vousfinancer
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.