
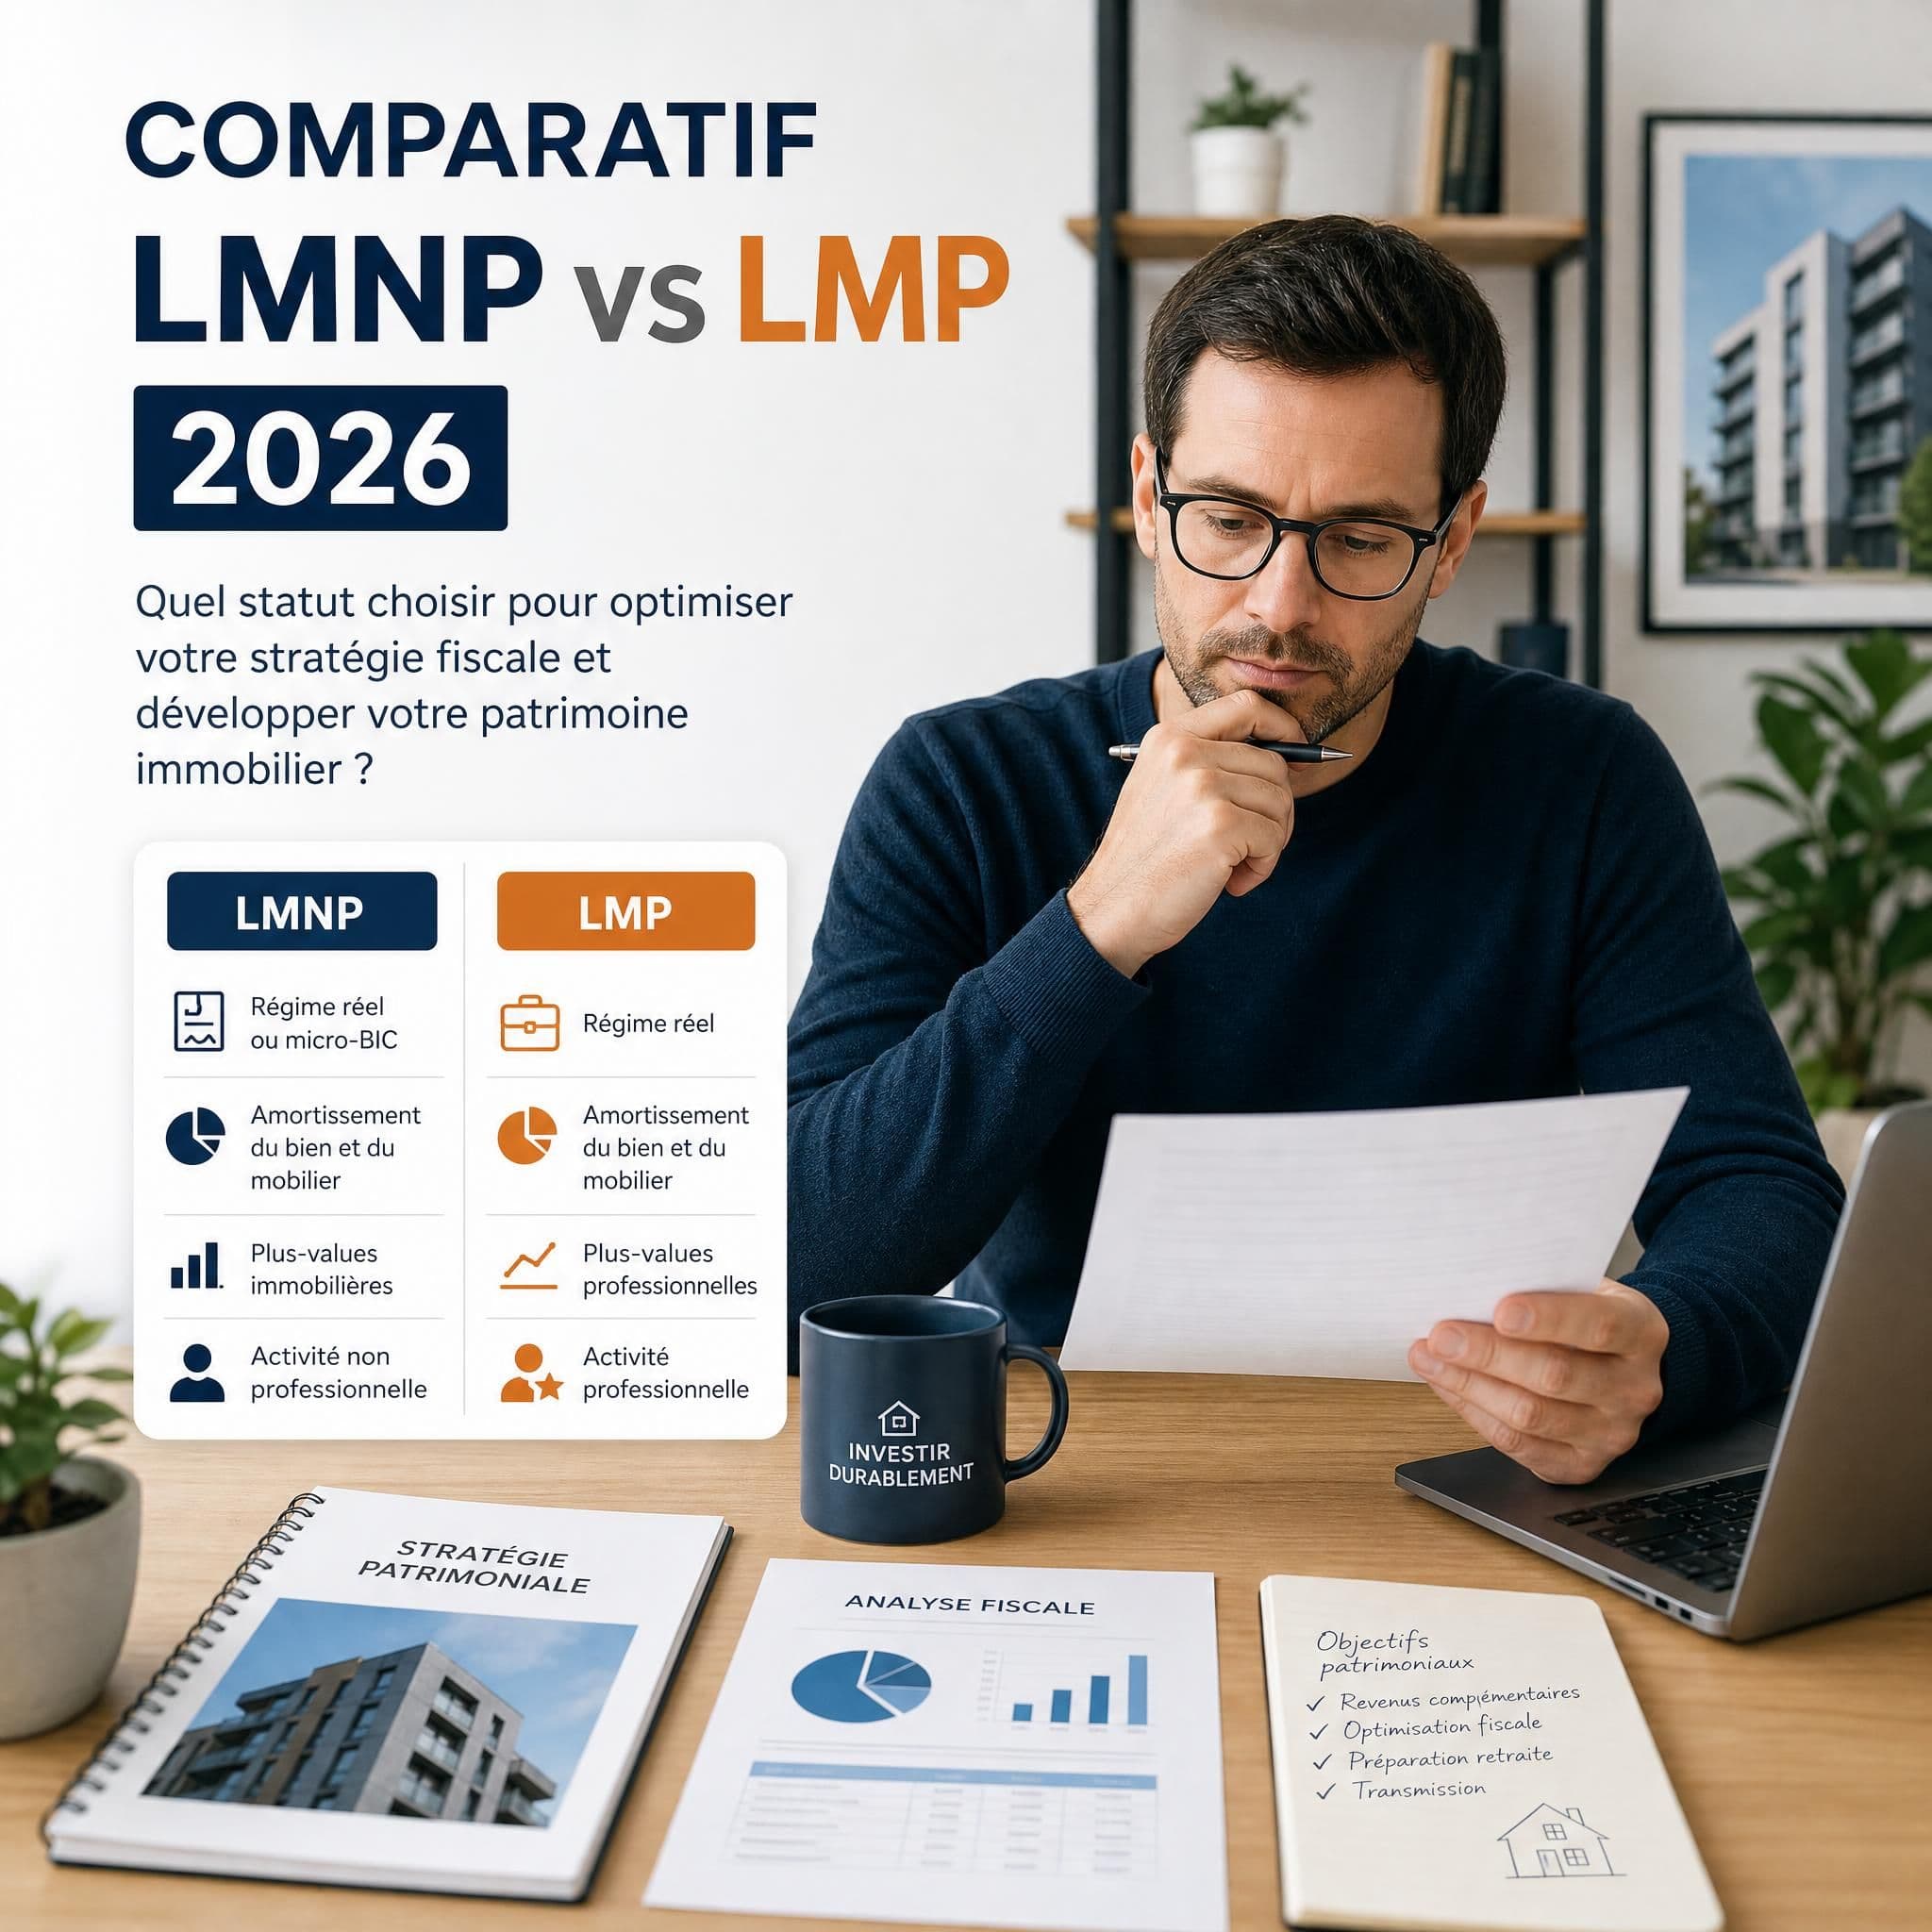
Réforme des amortissements, hausse des prélèvements sociaux, loi Le Meur, nouveau statut de bailleur privé… En 2026, la fiscalité de la location meublée traverse une période de mutations profondes. Face à cette instabilité réglementaire, choisir entre le statut LMNP vs LMP 2026 n’a jamais été aussi stratégique — ni aussi complexe. Quelles sont les analyses des experts du secteur ? Quelles prévisions pour les prochaines années ? Et surtout, quelle stratégie fiscale adopter dès aujourd’hui pour protéger et optimiser votre patrimoine immobilier ? Décryptage complet avec les éclairages des professionnels du secteur.
Table des matières
- LMNP et LMP : rappel des fondamentaux en 2026
- Ce qui a changé : le bilan des réformes récentes
- L’analyse des experts : LMNP toujours attractif, mais sous surveillance
- LMP en 2026 : le statut qui sort renforcé des réformes
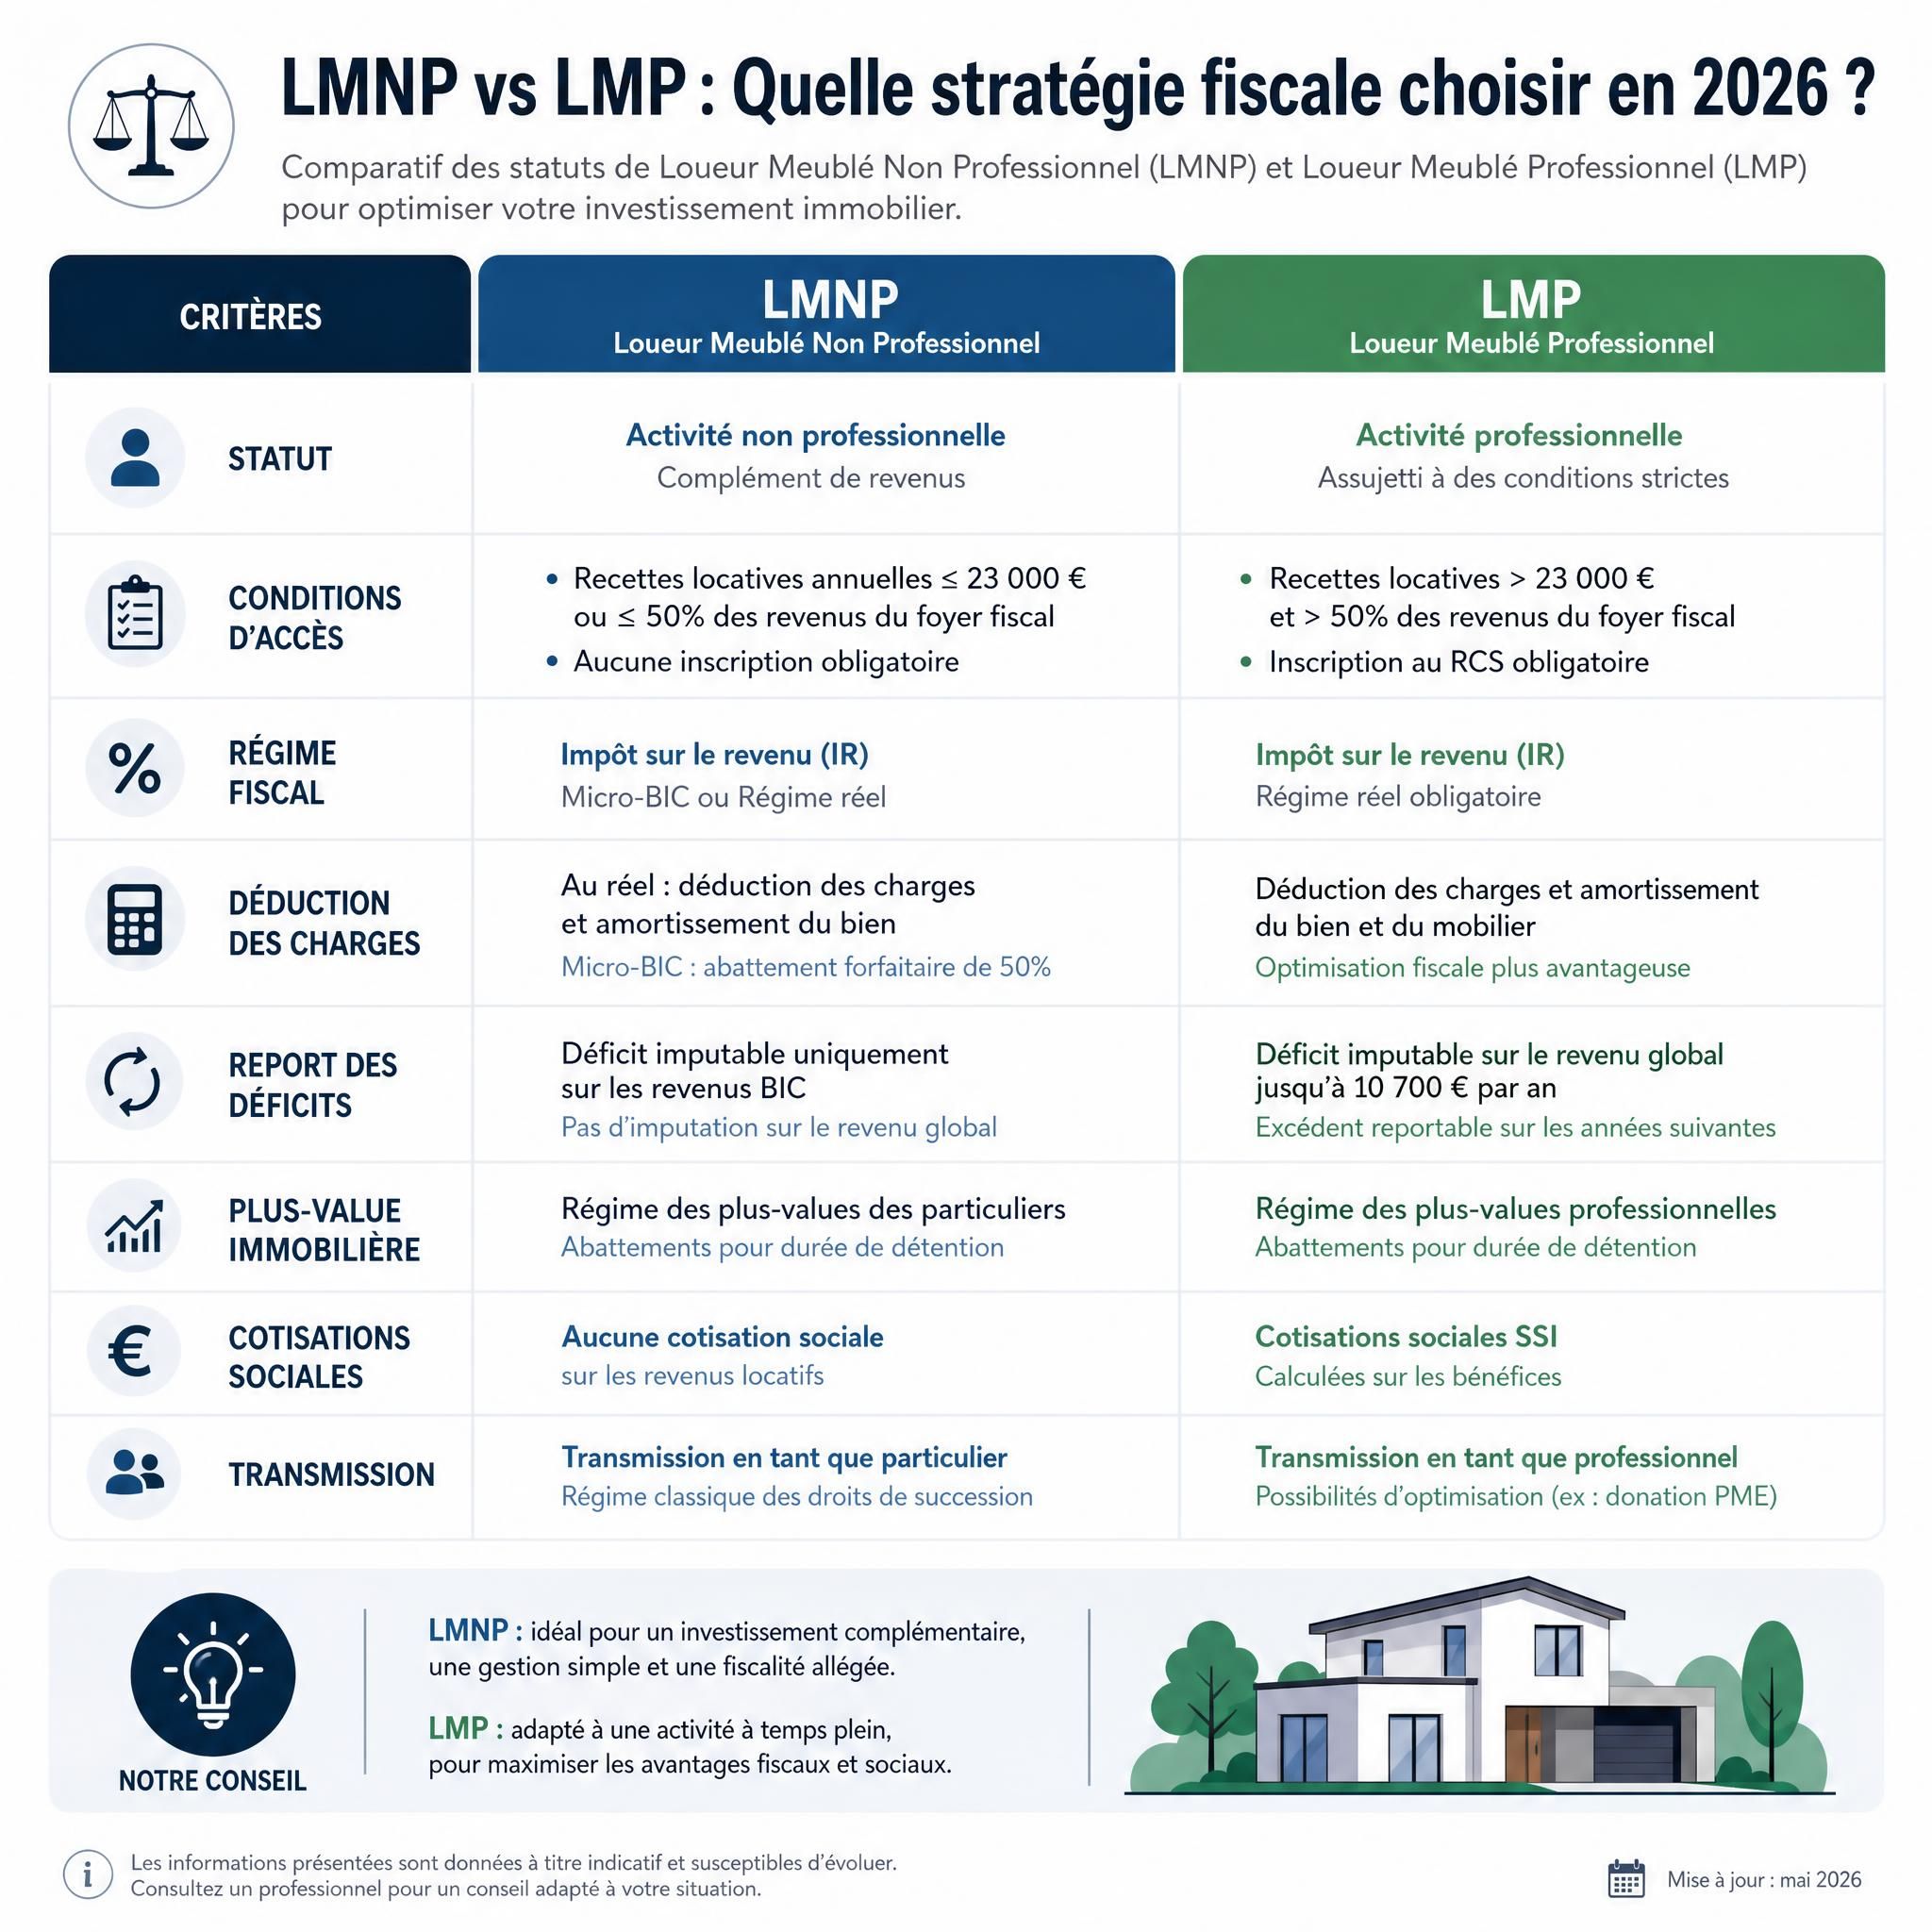
- Comparatif LMNP vs LMP : le tableau décisionnel des experts
- Prévisions 2027-2030 : vers un nouveau paysage fiscal ?
- Quelle stratégie adopter selon votre profil ?
- Questions Fréquentes
- Chiffres Clés
LMNP et LMP : rappel des fondamentaux en 2026
Avant d’entrer dans l’analyse experte, rappelons les règles de base — car elles conditionnent tout le reste de votre stratégie.
Le statut LMNP (Loueur en Meublé Non Professionnel) permet à un particulier de louer un bien immobilier meublé tout en bénéficiant d’un cadre fiscal avantageux. Ce statut est automatiquement attribué selon la structure des revenus du foyer fiscal : le statut LMP ou LMNP ne se choisit pas — il est automatiquement déterminé par la structure des revenus du foyer fiscal.
Le seuil du statut LMP est atteint lorsque les recettes meublées dépassent 23 000 € et représentent plus de 50 % des revenus d’activité. À noter : la réintégration des amortissements en LMNP majore désormais la plus-value imposable à la revente.
En clair : tant que vos loyers meublés restent sous ce double seuil, vous êtes LMNP. Au-delà, la bascule vers le LMP est automatique — avec des conséquences fiscales et sociales radicalement différentes.
Ce qui a changé : le bilan des réformes récentes
La réintégration des amortissements LMNP : la bombe à retardement
C’est la réforme qui a le plus agité la communauté des investisseurs. En effet, la réintégration des amortissements LMNP est désormais une réalité fiscale incontournable depuis 2025, dont les effets se font pleinement sentir en 2026. Par ailleurs, elle s’applique à toute vente, générant ainsi une plus-value imposable majorée.
Concrètement : si vous avez déduit 80 000 € d’amortissements sur 10 ans en régime réel, ces 80 000 € viennent par conséquent s’ajouter à votre plus-value taxable au moment de la revente. À partir de 2025, la fiscalité du LMNP évolue donc avec ce changement majeur : l’intégration de l’amortissement dans le calcul de la plus-value immobilière.
Exception notable : les résidences de services (étudiantes, seniors et EHPAD) sont les seules à échapper aux nouvelles contraintes fiscales de la Loi de Finances 2025 sur la Location meublée non professionnelle.
La loi le meur : coup de frein sur les meublés de tourisme
La loi Le Meur du 19 novembre 2024 encadre désormais la location touristique de manière plus rigoureuse. En effet, pour améliorer l’équilibre entre l’accès au logement et la manne financière des meublés de tourisme, cette loi donne de nouveaux pouvoirs aux maires, alourdit les obligations des propriétaires et renforce par ailleurs les sanctions.
La loi anti-Airbnb réduit ainsi drastiquement les avantages fiscaux des meublés de tourisme non classés : le plafond est ramené à 15 000 € avec 30 % d’abattement. En comparaison, la location meublée longue durée conserve toutefois son plafond de 77 700 € avec un abattement de 50 % au micro-BIC — soit un avantage considérable pour les bailleurs longue durée.
La hausse des prélèvements sociaux : +1,4 point pour les LMNP
La LFSS 2026 (loi n° 2025-1403 du 30/12/2025) relève la CSG sur les revenus du patrimoine de 9,2 % à 10,6 %. Pour les 552 000 foyers LMNP français, les prélèvements sociaux passent ainsi de 17,2 % à 18,6 %, rétroactivement sur les revenus 2025.
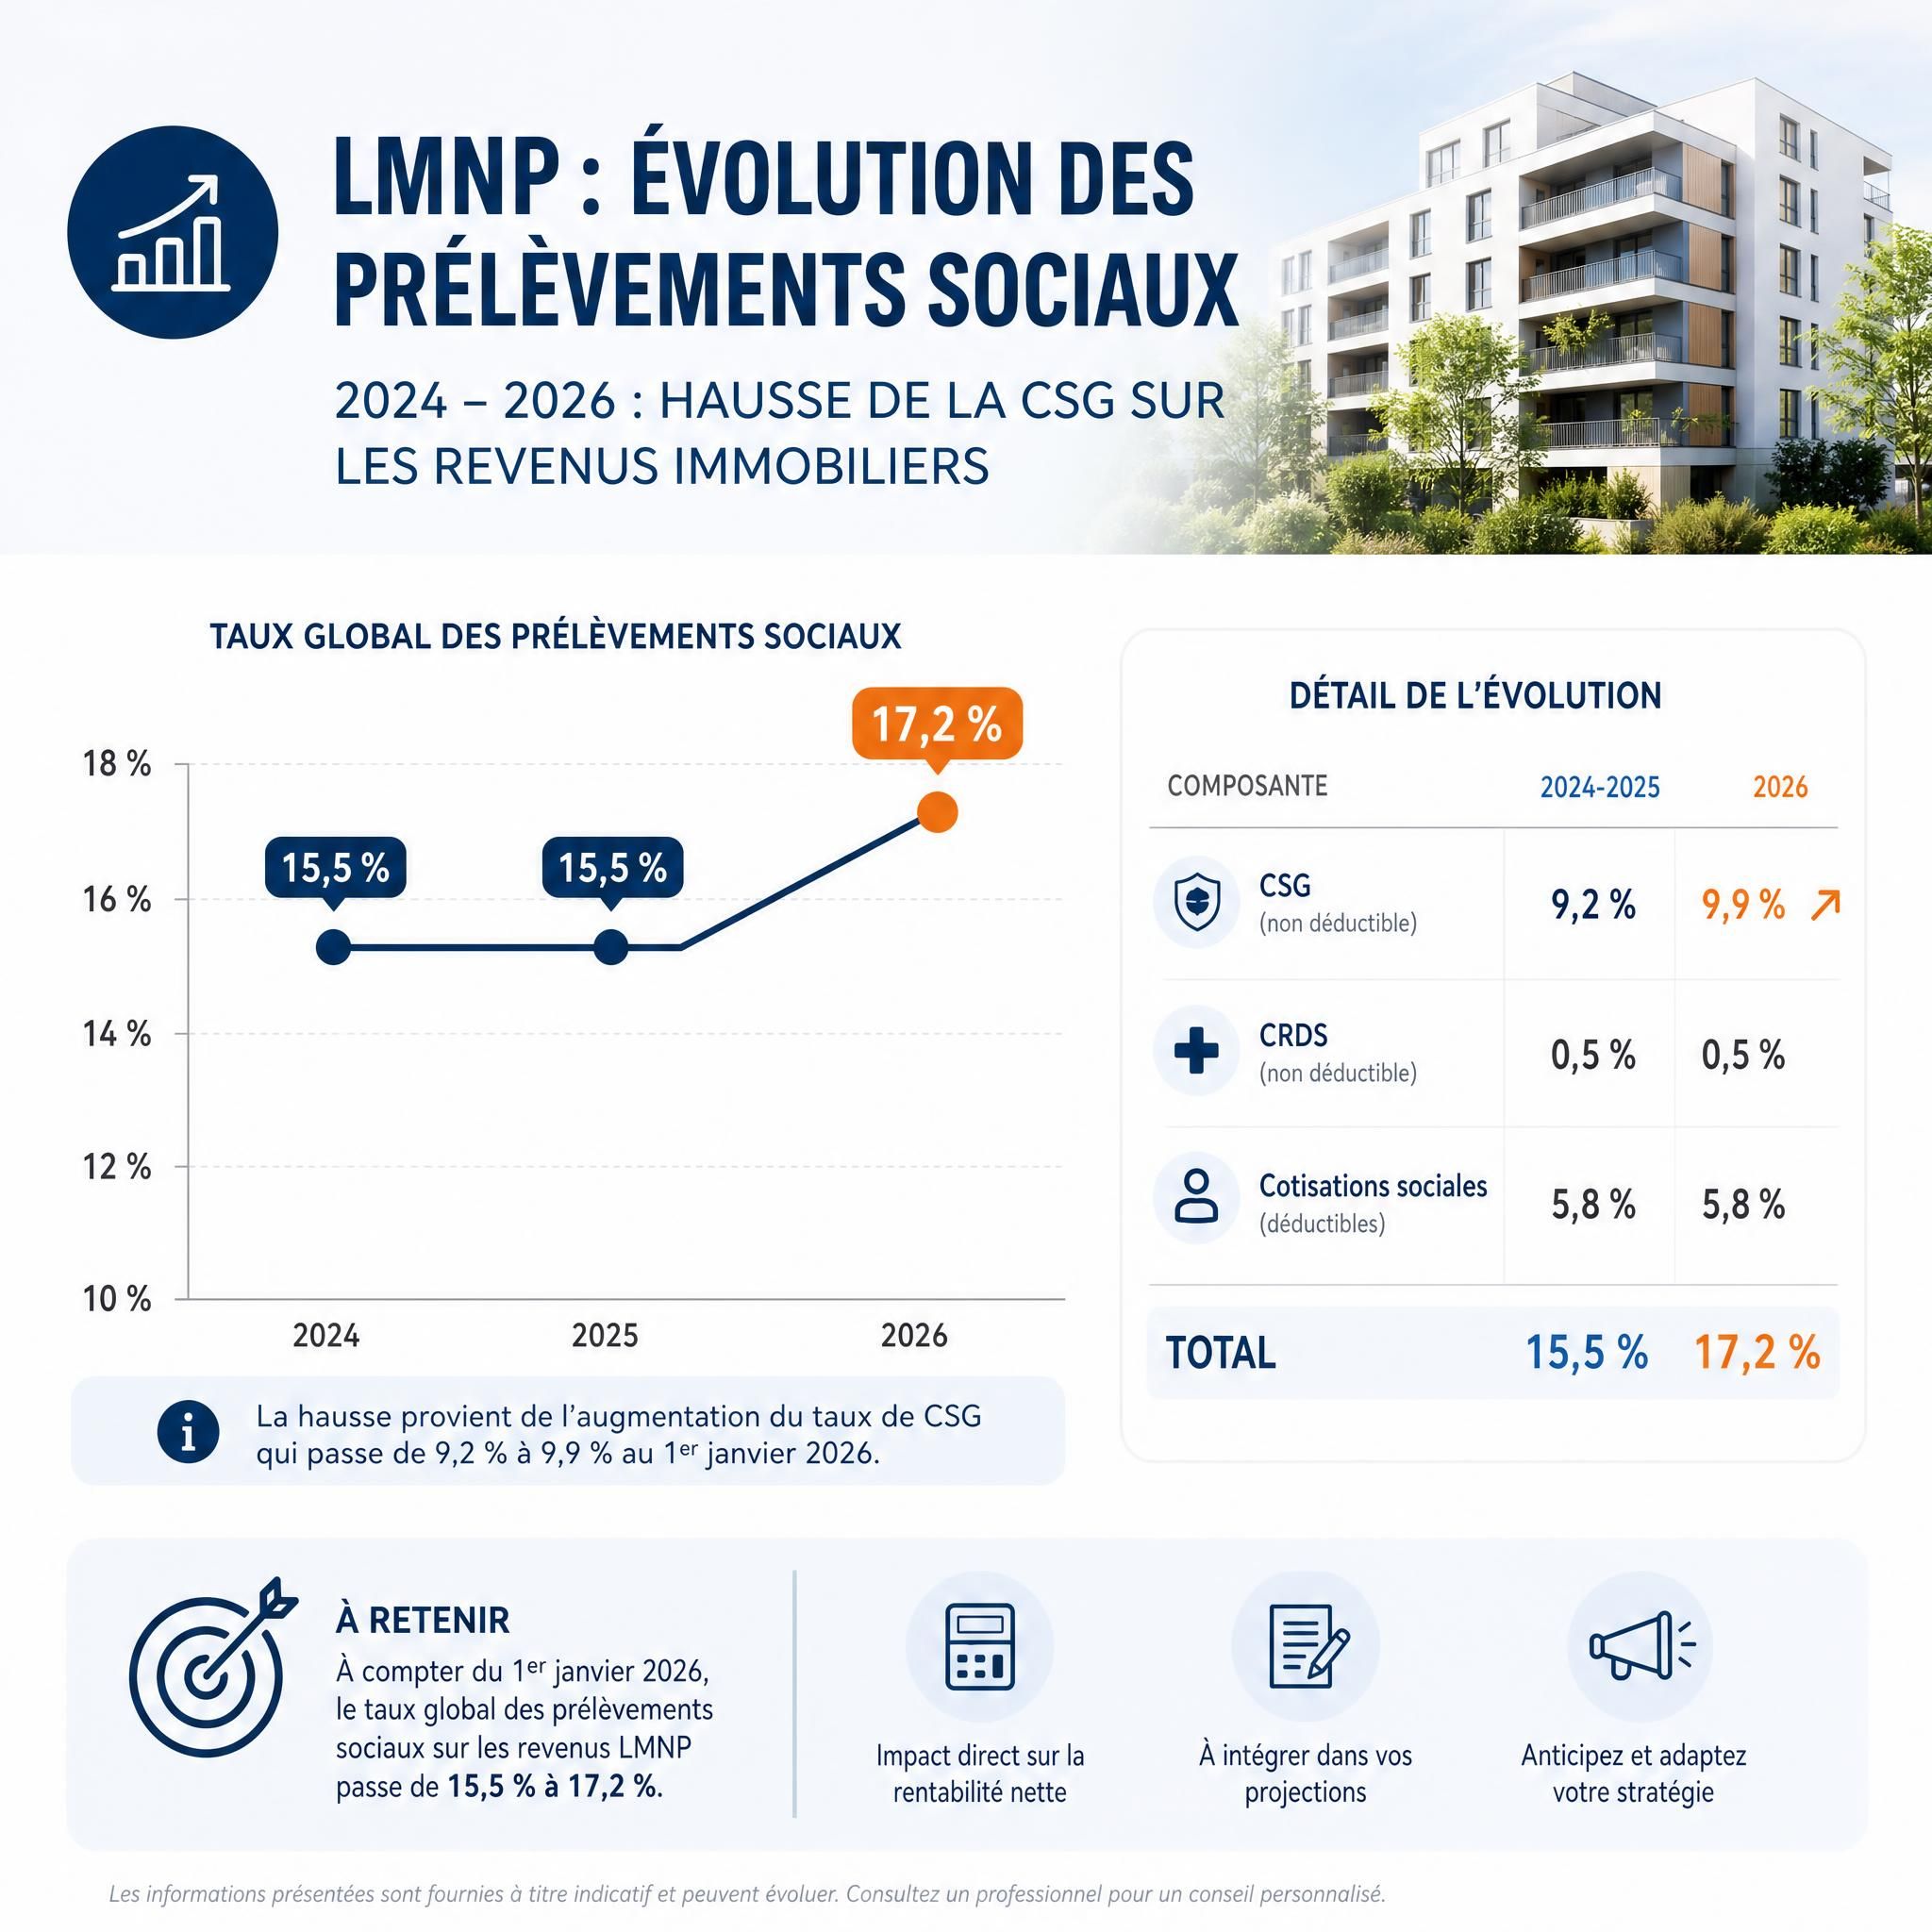
Les revenus de location nue (non meublée) et les plus-values immobilières des particuliers restent soumis à la CSG à 9,2 %, soit un taux total de 17,2 % de prélèvements sociaux. Le LMNP est donc désormais fiscalement plus chargé que la location nue sur ce point.
L’analyse des experts : LMNP toujours attractif, mais sous surveillance
Le régime réel reste le roi pour les investisseurs à TMI élevée
Le LMNP au régime réel s’impose notamment dans les cas suivants : tout d’abord, un bien acquis récemment avec financement important (amortissements + intérêts annulent l’imposition des premières années) ; ensuite, un investisseur à TMI élevée (41 % ou 45 %) où chaque euro d’amortissement génère ainsi une économie fiscale maximale ; enfin, un bien dans une zone de forte demande meublée permettant des loyers 15-25 % supérieurs à la location nue.
Par ailleurs, les experts-comptables spécialisés en immobilier confirment : malgré la réintégration des amortissements à la revente, le régime réel LMNP reste en effet pertinent pour les investisseurs qui conservent leurs biens sur le long terme ou qui envisagent une transmission patrimoniale.
La transmission : l’arme secrète contre la réintégration
Dans de nombreux cas, la meilleure stratégie n’est désormais plus de vendre, mais de conserver et transmettre. En effet, les droits de succession (généralement 5-20 % en ligne directe, avec abattements de 100 000 € par enfant tous les 15 ans) peuvent ainsi s’avérer bien inférieurs à l’impôt sur la plus-value augmentée des amortissements réintégrés.
Par ailleurs, si vous n’avez jamais utilisé la déduction pour amortissement LMNP sur votre bien (par exemple, si vous étiez au régime micro-BIC), il n’y a rien à réintégrer. Par conséquent, vos héritiers récupèrent le bien avec une nouvelle valeur d’entrée, effaçant ainsi la plus-value latente.
Micro-BIC vs régime réel : quand basculer ?
Les revenus issus de la location meublée non professionnelle (LMNP) entrent dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Il existe ainsi deux régimes fiscaux : d’une part, le régime micro-BIC qui propose un abattement forfaitaire de 50 % sur les revenus perçus ; d’autre part, le régime réel simplifié qui permet d’amortir la dépréciation du bien et de déduire un certain nombre de charges.
En pratique, le régime réel est généralement plus avantageux si les charges sont élevées, notamment grâce à l’amortissement du bien. En revanche, le micro-BIC est simple à gérer et s’avère avantageux lorsque les charges sont faibles.
LMP en 2026 : le statut qui sort renforcé des réformes
Paradoxalement, alors que le LMNP est mis sous pression, le statut LMP sort renforcé du cycle de réformes récentes.
Les trois super-pouvoirs du LMP
Le LMP offre des avantages uniques : déficit imputable sur le revenu global (vs silo BIC en LMNP), exonération de plus-value après 5 ans (vs 22-30 ans), et droits retraite via la SSI.
Détaillons ces avantages :
1. L’imputation illimitée des déficits
En LMNP, si vos charges dépassent vos loyers, le déficit s’impute uniquement sur vos futurs revenus locatifs meublés, dans la limite de 10 ans — il ne réduit pas votre imposition sur vos salaires ou autres revenus. En LMP, ce déficit s’impute sans plafond sur l’ensemble des revenus du foyer.
2. L’exonération d’IFI
Le statut LMP entraîne une affiliation TNS à la SSI (~30 % effectif), un déficit BIC pro imputable sans plafond sur le revenu global, une exonération potentielle d’IFI et trois exonérations de plus-value professionnelle.
3. La plus-value professionnelle après 5 ans
La plus-value LMP peut bénéficier d’une exonération totale après 5 ans si les recettes sont inférieures à 90 000 € sur les 2 ans précédant la cession. Un avantage considérable face aux 22 ans nécessaires pour une exonération totale en régime LMNP.
Le revers de la médaille : les cotisations SSI
Le statut LMP n’est pas sans contraintes. Le loueur en meublé professionnel doit s’acquitter de cotisations sociales plus élevées que les prélèvements sociaux du LMNP. Le taux effectif SSI tourne autour de 30 % — contre 18,6 % pour le LMNP. Pour les investisseurs dont les revenus meublés ne représentent pas leur activité principale, cette charge sociale peut annuler les bénéfices fiscaux.
Comparatif LMNP vs LMP : le tableau décisionnel des experts
| Critère | LMNP | LMP |
|---|---|---|
| Seuil d’accès | Recettes < 23 000 € OU < 50 % revenus | Recettes > 23 000 € ET > 50 % revenus |
| Régimes fiscaux | Micro-BIC (50 %) ou Réel | Régime réel uniquement |
| Déficit BIC | Reportable sur revenus meublés (10 ans) | Imputable sur revenu global (sans plafond) |
| Prélèvements sociaux | 18,6 % (CSG majorée) | Cotisations SSI ~30 % |
| Plus-value à la revente | Régime privé + réintégration amortissements | Régime professionnel, exonération possible dès 5 ans |
| IFI | Biens inclus dans l’assiette IFI | Exonération possible (3 conditions) |
| Transmission | Régime civil classique | Pacte Dutreil possible |
| Couverture sociale | Prélèvements sociaux uniquement | Droits retraite via SSI |
| Idéal pour | Investisseur à revenus mixtes, TMI élevée | Investisseur à plein temps, patrimoine important |
Prévisions 2027-2030 : vers un nouveau paysage fiscal ?
Le LMNP dans le viseur du législateur
Les experts s’accordent sur un point : le LMNP reste attractif en 2026, mais il est désormais de plus en plus dans le viseur. En effet, le LMNP est maintenu en 2026 avec les amortissements préservés. Toutefois, le statut fait l’objet d’une surveillance croissante de la part du législateur. Par conséquent, diversifier ses modes de détention peut s’avérer une stratégie pertinente à long terme.
L’objectif de la réforme 2026 était en effet clair : désinciter fiscalement la location courte durée et aligner la fiscalité des « petits » loueurs meublés sur celle des professionnels. Cette tendance de fond laisse ainsi présager de nouvelles restrictions à horizon 2027-2028, notamment autour des locations saisonnières.
Les résidences gérées : le refuge des investisseurs prudents
Face à l’incertitude réglementaire, les experts orientent désormais de plus en plus leurs clients vers les résidences gérées. En effet, les résidences de services (étudiantes, seniors et EHPAD) sont les seules à échapper aux nouvelles contraintes fiscales de la Loi de Finances 2025. Fortes d’une fiscalité préservée et d’un besoin croissant de logements spécialisés, ces résidences constituent ainsi l’une des solutions d’investissement les plus prometteuses en 2026.
Vers une convergence LMNP/location nue ?
Plusieurs spécialistes anticipent désormais une convergence progressive entre la fiscalité du meublé et celle de la location nue. En effet, la création du statut de bailleur privé dans la loi de finances 2026 — un dispositif encadré permettant l’amortissement sous conditions strictes — s’inscrit ainsi dans cette logique de rééquilibrage du marché locatif.
Quelle stratégie adopter selon votre profil ?
Les experts de Homey, fort de 15 ans d’expérience dans l’accompagnement patrimonial et de 80 000 abonnés, recommandent d’adapter votre stratégie à votre profil précis :
Profil 1 : investisseur salarié avec 1-2 biens meublés
Recommandation : LMNP régime réel
Vous êtes sous le seuil des 23 000 €, vous bénéficiez de l’amortissement pour neutraliser vos revenus locatifs pendant 8 à 10 ans. Anticipez la revente en envisageant la transmission plutôt que la cession.
Profil 2 : investisseur avec patrimoine locatif important (> 23 000 € de loyers)
Recommandation : Analyser la bascule LMP
Si vos revenus meublés dépassent vos autres revenus, le LMP s’impose automatiquement. Profitez-en pour imputer vos déficits sur l’ensemble de vos revenus et préparer une exonération de plus-value à 5 ans.
Profil 3 : propriétaire airbnb ou meublé de tourisme
Recommandation : Basculer vers la location longue durée ou les résidences gérées
La loi Le Meur a drastiquement réduit l’attractivité fiscale des meublés de tourisme non classés. Le micro-BIC à 30 % avec plafond à 15 000 € rend ce modèle beaucoup moins compétitif.
Profil 4 : investisseur à fort TMI (41 % ou 45 %)
Recommandation : LMNP régime réel sur résidences gérées
Les résidences étudiantes, seniors ou EHPAD offrent la fiscalité LMNP préservée (sans réintégration des amortissements), une gestion déléguée, et des rendements stables.
💡 Conseil Homey : Quelle que soit votre situation, une simulation personnalisée avec un conseiller en gestion de patrimoine est indispensable avant toute décision. Les paramètres (TMI, durée de détention, structure du foyer fiscal) font varier le résultat de plusieurs milliers d’euros.
👉 Obtenez une estimation gratuite de votre stratégie LMNP/LMP avec Homey
Questions fréquentes (FAQ)
LMNP vs LMP 2026 : Quelle est la différence principale entre LMNP et LMP en 2026 ?
Le LMNP s’applique lorsque vos recettes meublées sont inférieures à 23 000 € par an ou représentent moins de 50 % de vos revenus d’activité. En revanche, le LMP s’applique automatiquement quand ces deux seuils sont simultanément dépassés. La différence principale réside ainsi dans le traitement des déficits (limités en LMNP, illimités en LMP) et, par ailleurs, dans la fiscalité des plus-values à la revente.
LMNP vs LMP 2026 : La réintégration des amortissements LMNP s’applique-t-elle à tous les biens ?
Non. Si vous n’avez jamais utilisé la déduction pour amortissement LMNP sur votre bien (par exemple, si vous étiez au régime micro-BIC), il n’y a rien à réintégrer. De plus, les résidences étudiantes, seniors et EHPAD sont totalement exemptées de cette réintégration.
LMNP vs LMP 2026 : Le LMNP va-t-il disparaître dans les prochaines années ?
Les experts sont prudents. Le statut est maintenu en 2026 avec ses amortissements préservés, mais il est soumis à une pression législative croissante. La tendance de fond est à un rééquilibrage entre location meublée et location nue. Il est conseillé de diversifier ses modes de détention (LMNP, SCI à l’IS, para-hôtellerie) pour ne pas être exposé à un seul régime fiscal.
LMNP vs LMP 2026 : Vaut-il mieux être LMP ou LMNP pour réduire l’IFI ?
Le statut LMP offre une exonération d’IFI possible sous 3 conditions cumulatives, ce qui est un avantage considérable pour les patrimoines importants. En LMNP, les biens sont intégrés dans l’assiette IFI. Si votre patrimoine immobilier dépasse 1,3 million d’euros, la question de la bascule LMP mérite une analyse approfondie avec un conseiller.
LMNP vs LMP 2026 : Quelles sont les conséquences de la loi le meur sur ma location airbnb ?
La loi anti-Airbnb réduit drastiquement les avantages fiscaux des meublés de tourisme non classés, avec un plafond ramené à 15 000 € et un abattement de seulement 30 %. De plus, la loi Le Meur limite la location saisonnière meublée à 90 jours par an pour les résidences secondaires en zones tendues. La rentabilité des locations courtes durées non classées est fortement impactée.
LMNP vs LMP 2026 : Comment calculer si je dois opter pour le régime réel ou le micro-BIC en LMNP ?
La règle générale : si vos charges réelles (intérêts d’emprunt, travaux, amortissements, frais de gestion) dépassent 50 % de vos loyers, le régime réel est plus avantageux. En dessous de ce seuil, le micro-BIC avec son abattement forfaitaire de 50 % peut suffire. Une simulation avec un expert-comptable spécialisé en immobilier permet de trancher précisément selon votre situation.
👉 Prenez rendez-vous avec un expert Homey pour optimiser votre fiscalité immobilière
LMNP vs LMP 2026 : Chiffres clés
📊 552 000 foyers fiscaux LMNP en France impactés par la hausse des prélèvements sociaux à 18,6 % en 2026
📊 18,6 % (contre 17,2 % en 2024) – Prélèvements sociaux LMNP 2026
💡 23 000 € : seuil de recettes annuelles meublées déclenchant la bascule vers le statut LMP (sous condition que ces recettes dépassent 50 % des revenus d’activité du foyer)
📊 23 000 € de recettes meublées + > 50 % des revenus d’activité – Seuil LMP 2026
📉 15 000 € : nouveau plafond micro-BIC pour les meublés de tourisme non classés (contre 77 700 € pour la location meublée longue durée)
📊 30 % avec plafond 15 000 € – Abattement meublé tourisme non classé
🏠 5 ans : durée de détention suffisante pour une exonération totale de plus-value en LMP (contre 22 ans en régime privé LMNP)
📊 Après 5 ans si recettes < 90 000 € sur 2 ans – Exonération plus-value LMP
LMNP vs LMP 2026 : Conclusion
En 2026, le choix entre LMNP et LMP n’est désormais plus une simple question de seuils. C’est en réalité une décision stratégique globale. Elle engage votre fiscalité sur plusieurs années. En effet, les réformes récentes ont profondément reconfiguré l’équilibre entre les deux statuts : réintégration des amortissements, hausse de la CSG, loi Le Meur.
D’une part, le LMNP reste attractif pour les investisseurs à TMI élevée. Ces derniers conservent leurs biens sur le long terme ou misent sur la transmission. D’autre part, le LMP offre des avantages puissants : déficit illimité, exonération IFI, plus-value après 5 ans. Ce statut convient ainsi à ceux dont l’activité locative meublée est centrale dans leurs revenus. Enfin, les résidences gérées (EHPAD, seniors, étudiantes) s’imposent comme le refuge des investisseurs prudents. Ils souhaitent préserver les avantages du LMNP sans subir la réintégration des amortissements.
Face à la complexité croissante du cadre fiscal, l’accompagnement par un professionnel n’est donc plus un luxe — c’est une nécessité.
Face à la complexité croissante du cadre fiscal, l’accompagnement par un professionnel n’est plus un luxe — c’est une nécessité.
👉 Contactez Homey pour un rendez-vous personnalisé et une stratégie LMNP/LMP sur mesure
« Le LMNP reste le statut le plus attractif en 2026, mais il est de plus en plus dans le viseur du législateur »
— Célia Pétrissans, Expert-Comptable, PMC Expertise Comptable


