
La fiscalité immobilière Megève représente aujourd’hui l’un des défis les plus complexes pour les investisseurs étrangers dans le paysage immobilier français. Chaque année, en effet, des acheteurs britanniques, suisses, américains ou belges signent un compromis dans cette station de prestige de Haute-Savoie sans avoir mesuré l’ampleur des obligations fiscales qui les attendent. Par conséquent, des surprises douloureuses apparaissent à la déclaration, des blocages surviennent chez le notaire à la revente, ou encore des pénalités sont infligées pour absence de représentant fiscal accrédité. C’est pourquoi cet article recense les 7 erreurs les plus fréquentes commises par les investisseurs étrangers à Megève, les leçons à en tirer, et les bonnes pratiques pour sécuriser votre investissement en 2026.
Table des matières
- Pourquoi Megève attire autant les investisseurs étrangers
- Erreur n°1 : Ignorer les quatre couches fiscales françaises
- Erreur n°2 : Croire que la convention fiscale efface tout
- Erreur n°3 : Oublier le représentant fiscal à la revente
- Erreur n°4 : Mal choisir son régime locatif (LMNP vs revenus fonciers)
- Erreur n°5 : Négliger le classement meublé de tourisme
- Erreur n°6 : Sous-estimer l’IFI sur le patrimoine français
- Erreur n°7 : Ignorer les spécificités du marché local de Megève
- Le bon réflexe : s’entourer des bons professionnels
- Questions Fréquentes (FAQ)
- Chiffres Clés
Pourquoi megève attire autant les investisseurs étrangers
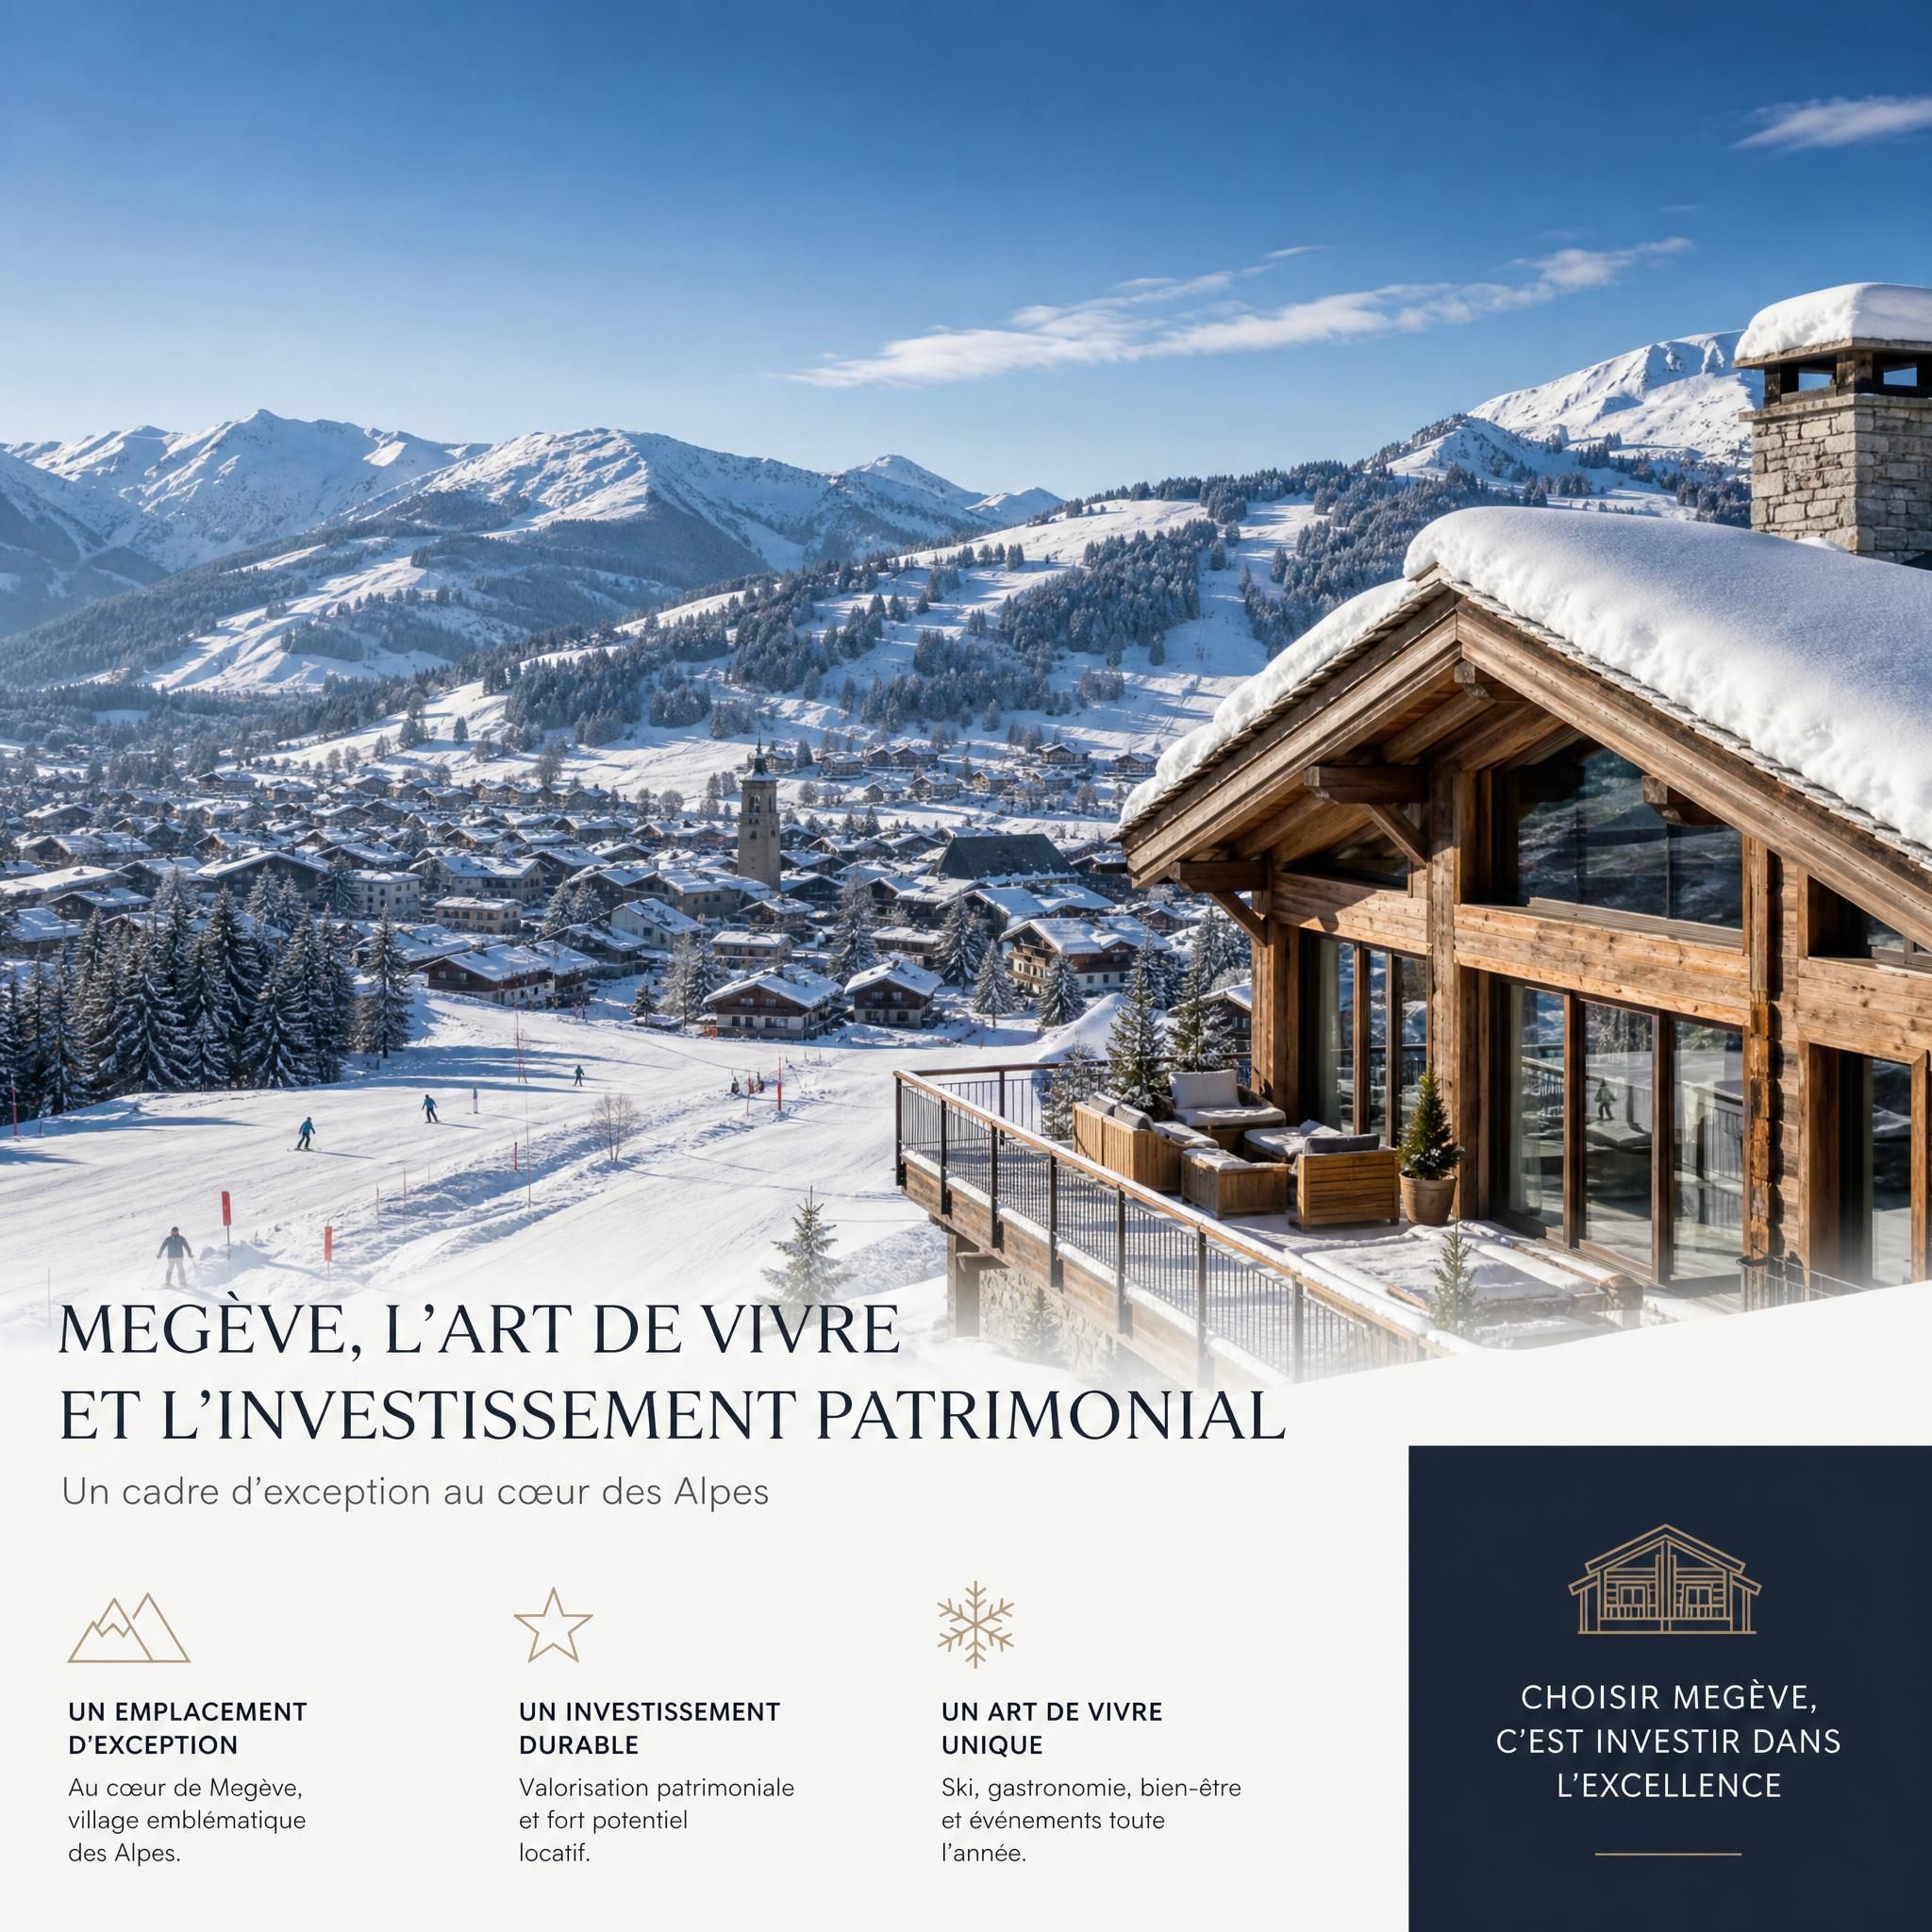
Megève n’est pas une station de ski ordinaire. En effet, ce village alpin authentique niché en Haute-Savoie, à deux heures de Genève et trois heures de Paris, incarne depuis des décennies un luxe feutré qui séduit une clientèle internationale exigeante. Par ailleurs, en 2026, le tarif moyen des maisons est estimé à 17 961 €/m² à Megève, avec une fourchette allant de 7 184 à 35 922 €/m² pour les biens les plus prestigieux. De plus, les Alpes du Nord concentrent 55 % des ventes d’appartements anciens en stations françaises, avec un prix moyen autour de 4 957 €/m². Dans ce contexte, Megève se positionne ainsi très largement au-dessus de la moyenne alpine, ce qui en fait, par conséquent, un marché à part.
Contrairement à de nombreux marchés immobiliers nationaux, l’immobilier neuf en montagne affiche une résilience remarquable en 2026. En effet, longtemps considéré comme un marché de niche, il s’impose désormais plus que jamais comme une valeur refuge patrimoniale. Par ailleurs, cette solidité attire logiquement des acheteurs étrangers — Suisses frontaliers, Britanniques, ressortissants du Moyen-Orient ou Américains — qui voient ainsi dans un chalet ou un appartement à Megève un actif patrimonial durable. De plus, ces profils d’investisseurs internationaux contribuent à soutenir structurellement la demande, même en période d’incertitude économique mondiale.
Mais cette attractivité a un revers : la fiscalité française appliquée aux non-résidents est particulièrement technique, et les erreurs y sont fréquentes, coûteuses et parfois irréversibles.
Erreur n°1 : ignorer les quatre couches fiscales françaises
La première et la plus répandue des erreurs est de croire que posséder un bien en France comme non-résident se résume à payer une taxe foncière annuelle. En réalité, la fiscalité immobilière pour un non-résident en France se décompose en quatre couches distinctes : tout d’abord, la taxe foncière (identique aux résidents) ; ensuite, la surtaxe de résidence secondaire (spécifique à certaines zones, jusqu’à ~60 %) ; puis l’imposition des revenus locatifs (taux minimum 20 %, prélèvements sociaux variables selon le pays) ; et enfin la plus-value à la revente (36,2 % pour les résidents UE, jusqu’à 50,5 % hors convention). Par ailleurs, l’IFI s’ajoute au-delà de 1,3 M€ de patrimoine immobilier en France.
Autrement dit, un investisseur étranger qui achète un appartement à Megève pour 1,5 million d’euros et le loue en saisonnier doit ainsi anticiper quatre postes fiscaux distincts dès la première année. Beaucoup découvrent, par conséquent, cette réalité trop tard, lors de leur première déclaration fiscale française.
La leçon à retenir : Avant même de signer une offre d’achat, faites réaliser un audit fiscal complet par un spécialiste en fiscalité internationale. Un fiscaliste international coûte entre 500 € et 2 000 € par an pour une déclaration : c’est le prix de la tranquillité et de l’optimisation. Les erreurs de déclaration non-résident sont parmi les plus fréquentes et les plus coûteuses à corriger.
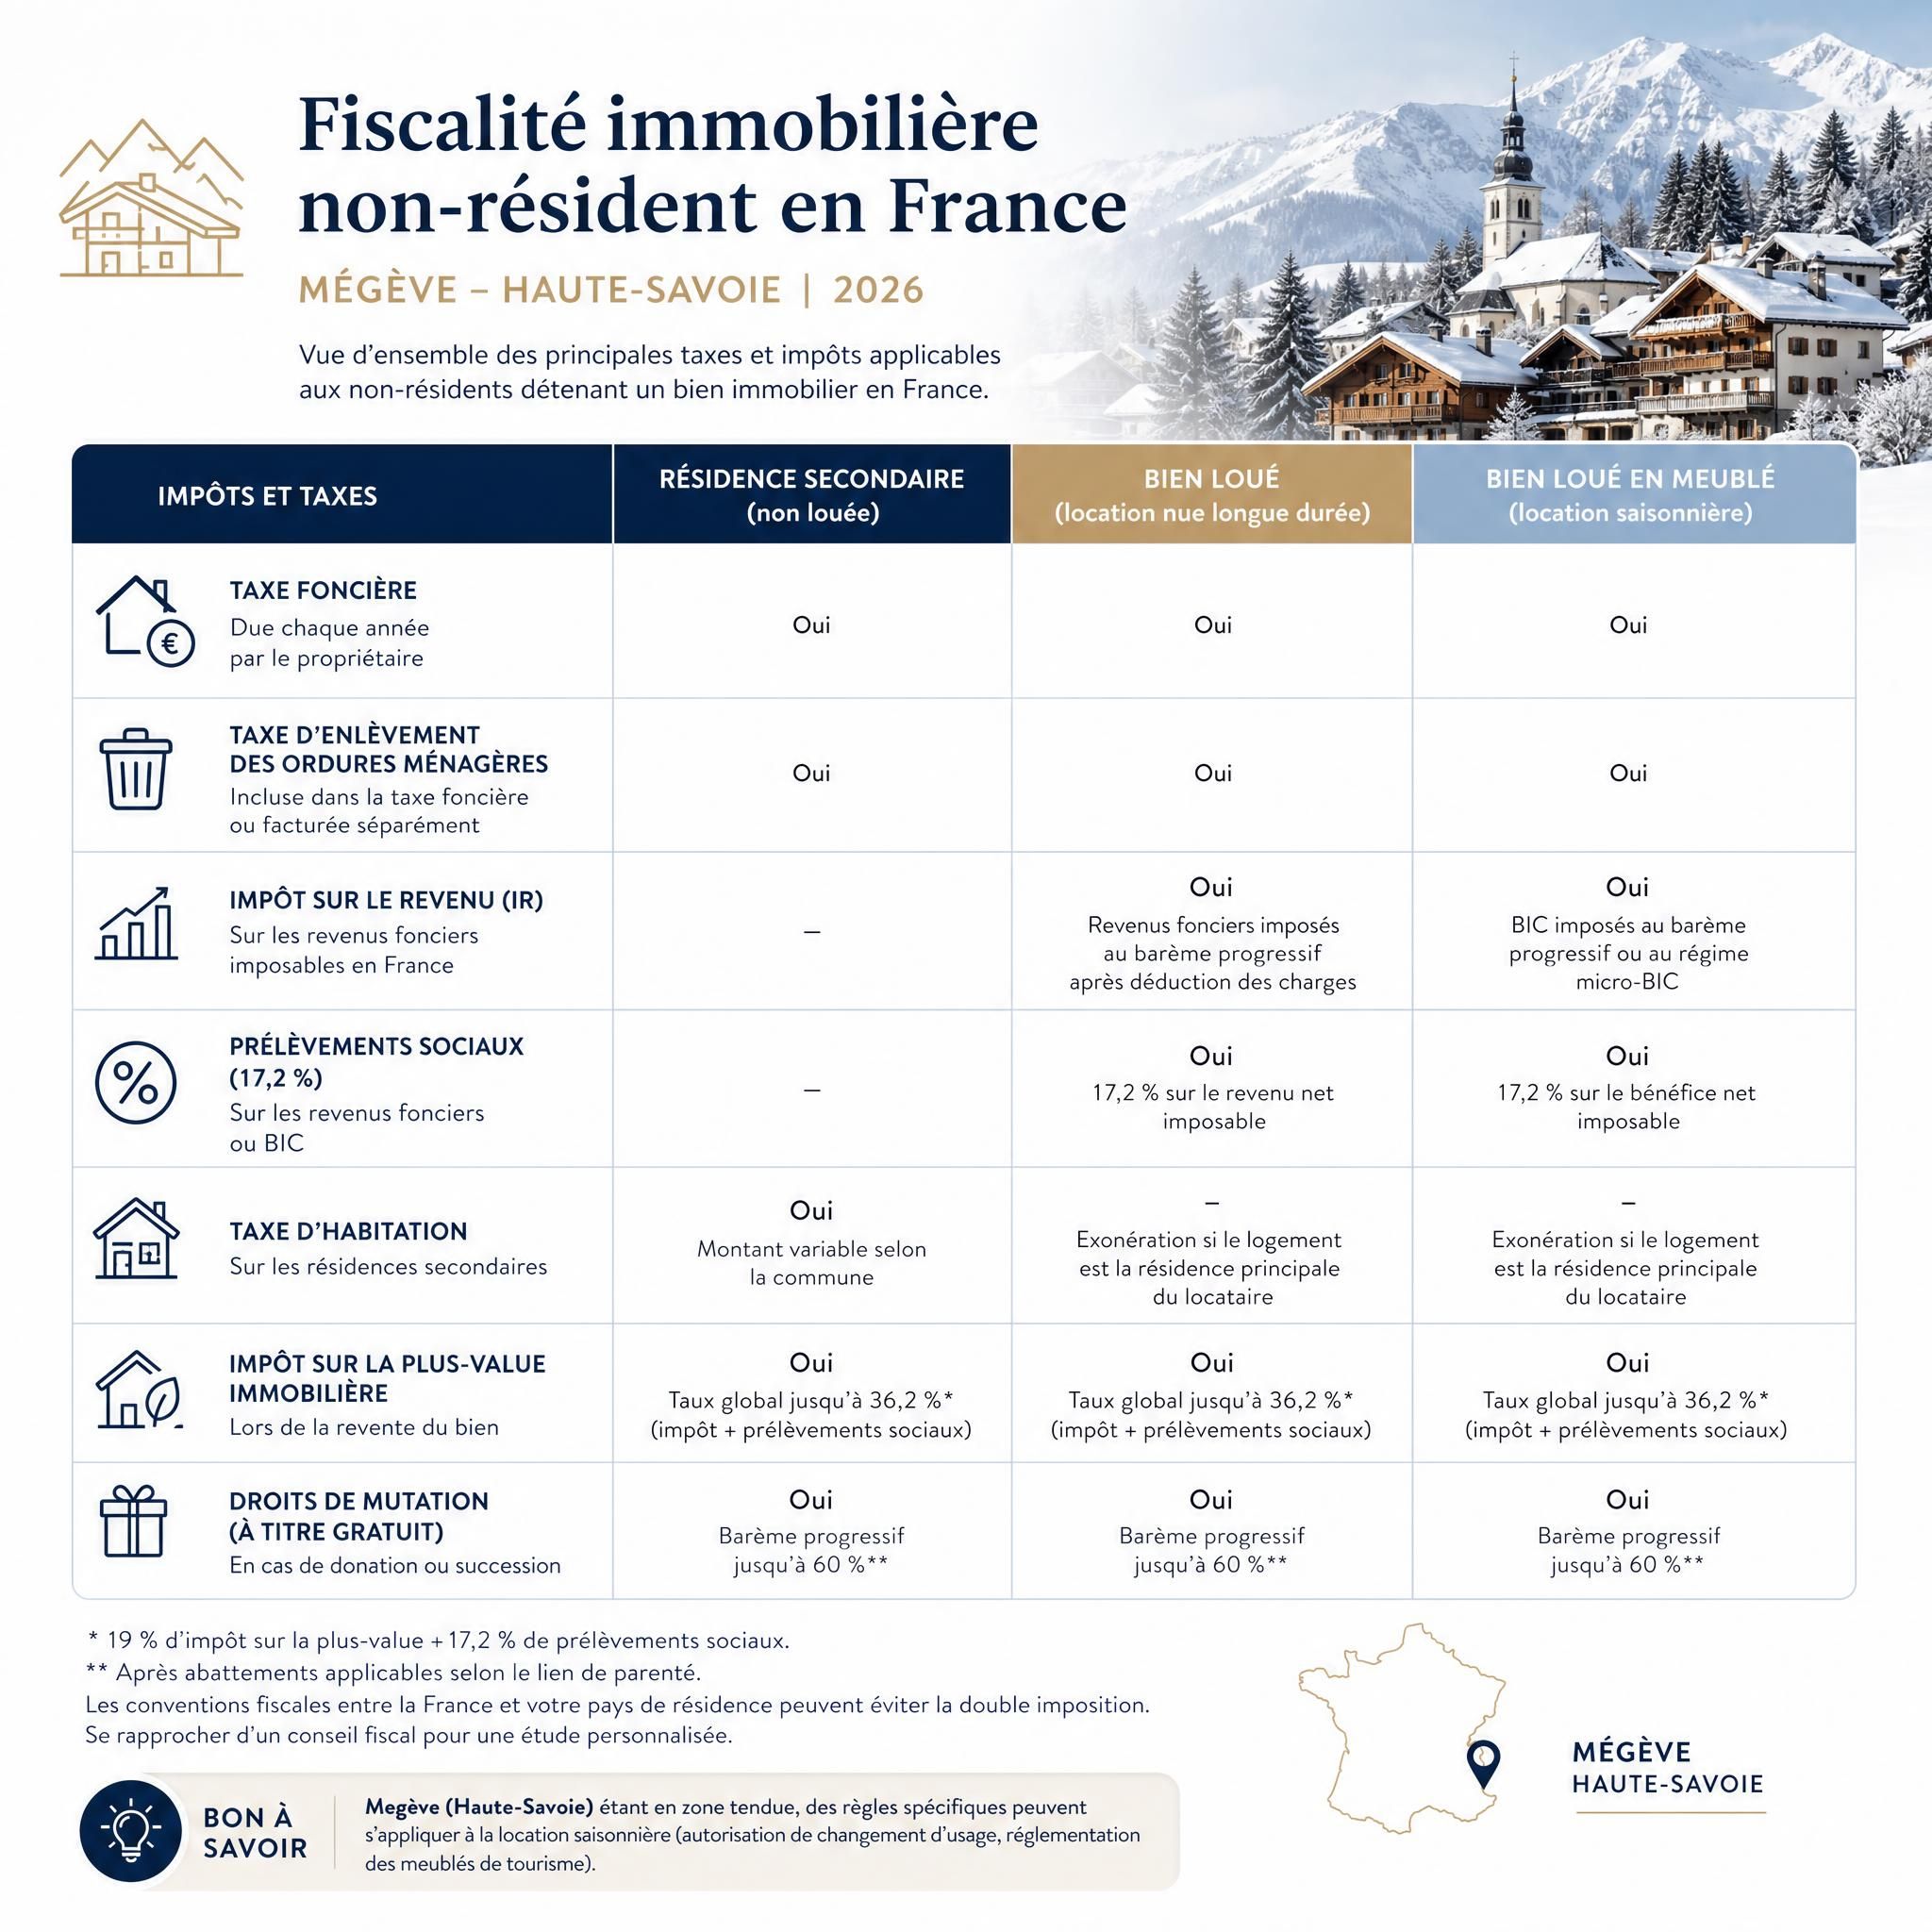
Récapitulatif des obligations fiscales pour un non-résident à megève
| Impôt / Taxe | Taux / Montant | Spécificité non-résident |
|---|---|---|
| Taxe foncière | Variable selon le bien | Identique aux résidents |
| Surtaxe résidence secondaire | Jusqu’à +60 % | Applicable en zones tendues |
| Revenus locatifs (BIC/LMNP) | 20 % minimum | 30 % au-delà de 29 579 € |
| Prélèvements sociaux | 7,5 % (UE/Suisse) ou 18,6 % (hors UE) | Exonération CSG/CRDS possible |
| Plus-value à la revente | 19 % + PS (UE) ou jusqu’à 50,5 % | Représentant fiscal souvent obligatoire |
| IFI | Barème progressif | Dès 1,3 M€ de patrimoine immobilier en France |
📊 11 653 €/m² (fourchette : 4 812 € à 22 350 €) – Prix moyen appartement Megève
Erreur n°2 : croire que la convention fiscale efface tout
Nombreux sont les investisseurs étrangers, notamment suisses et britanniques, qui pensent que la convention fiscale bilatérale entre leur pays de résidence et la France les met à l’abri de toute imposition française. C’est, en réalité, une erreur fondamentale. En effet, la convention fiscale franco-suisse conditionne la charge fiscale annuelle sur les loyers, le traitement de la fortune dans les deux pays, ainsi que l’imposition à la cession.
Par ailleurs, le point le plus souvent ignoré reste le risque de double imposition sur la fortune, notamment lorsque la structure choisie est perçue différemment par le fisc français et le fisc suisse. Concrètement, une convention fiscale ne supprime pas l’impôt : elle détermine quel pays a le droit d’imposer en premier, et dans quelle mesure l’autre pays peut également taxer. Par conséquent, pour l’immobilier situé en France, c’est presque toujours la France qui a la priorité d’imposition. Il est donc indispensable d’anticiper ce point avant toute acquisition.
Depuis le 1er janvier 2019, les personnes affiliées à un régime obligatoire de sécurité sociale de la Suisse (ou d’un pays de l’UE/EEE) sont désormais exonérées de CSG et de CRDS sur leurs revenus immobiliers de source française revenus fonciers, plus-values immobilières, revenus de location meublée. Il s’agit là d’un avantage méconnu, mais qui ne s’applique toutefois pas automatiquement : il doit en effet être revendiqué expressément dans la déclaration. Par conséquent, de nombreux investisseurs suisses paient des prélèvements sociaux indûment, faute d’avoir été correctement informés par leur conseiller fiscal.
La leçon à retenir : Ne confondez pas « convention fiscale » et « exonération fiscale ». Vérifiez article par article ce que la convention prévoit pour l’immobilier, les revenus locatifs et les plus-values. Un double conseil franco-suisse ou franco-britannique est indispensable pour les investisseurs transfrontaliers.
« La détention par un résident suisse de biens immobiliers sur le territoire français est susceptible d’entraîner une imposition au titre de l’IFI »
— Fidal Cabinet d’avocats
Erreur n°3 : oublier le représentant fiscal à la revente
C’est l’erreur qui bloque le plus souvent les transactions : un non-résident qui revend son chalet ou son appartement à Megève sans avoir désigné un représentant fiscal accrédité. Le notaire est alors contraint de bloquer la vente. En effet, avant toute vente immobilière en France par un non-résident, une étape clé est souvent méconnue : la désignation d’un représentant fiscal. Cette obligation légale vise ainsi à garantir la bonne déclaration et le paiement de l’impôt lié à la plus-value. Ignorer l’obligation de représentation fiscale peut, par conséquent, avoir des conséquences sérieuses : la vente sera bloquée ou retardée par le notaire. Il existe certes des cas de dispense automatique : les résidents de l’Union européenne ou de l’Espace économique européen bénéficient notamment d’une exemption sous conditions.
En effet, le cédant domicilié dans un État membre de l’UE ou dans un autre État partie à l’accord sur l’EEE ayant conclu avec la France une convention d’assistance administrative est dispensé de l’obligation de désigner un représentant fiscal pour acquitter le prélèvement. En revanche, les ressortissants suisses, britanniques (post-Brexit), américains, canadiens ou moyen-orientaux sont systématiquement soumis à cette obligation dès lors que le prix de vente dépasse 150 000 €. Or, à Megève, où les biens se négocient rarement en dessous de 500 000 €, c’est la quasi-totalité des transactions qui se trouve concernée.
La leçon à retenir : Anticipez la désignation du représentant fiscal avant de mettre votre bien en vente. La procédure d’accréditation prend du temps et ne peut pas être réalisée en urgence le jour de la signature.
Erreur n°4 : mal choisir son régime locatif (LMNP vs revenus fonciers)
Beaucoup d’investisseurs étrangers qui mettent leur bien en location à Megève optent par défaut pour la déclaration en revenus fonciers. Parce que c’est le régime qu’ils connaissent dans leur pays d’origine. Or, pour une location meublée saisonnière (ce qui est la norme à Megève), c’est le statut LMNP (Loueur en Meublé Non Professionnel) qui s’applique, avec une fiscalité fondamentalement différente.
Le statut LMNP : une fiscalité fondamentalement différente
Le statut de Loueur en Meublé Non Professionnel (LMNP) est accessible aux non-résidents. Les conditions restent identiques à celles des résidents fiscaux français. Il s’agit en effet d’un régime fiscal avantageux pour les propriétaires-bailleurs de logements meublés : le fisc français impose leurs revenus dans la catégorie des Bénéfices Industriels et Commerciaux (BIC), et non dans celle des revenus fonciers. La différence est, par ailleurs, majeure. En régime réel BIC, l’investisseur peut ainsi amortir son bien sur plusieurs décennies. Cela permet souvent de ramener l’impôt à zéro pendant 8 à 10 ans.
Régime réel BIC vs revenus fonciers : comparatif chiffré
En revenus fonciers, en revanche, cette option n’existe pas. L’imposition se fait alors au taux minimum de 20 % (30 % au-delà de 29 579 euros de revenus), avec des prélèvements sociaux de 7,5 % (UE/EEE/Suisse) ou 18,6 % (hors UE). Par conséquent, le régime réel permet souvent de réduire l’impôt à zéro grâce à l’amortissement du bien. De plus, en 2026, le régime micro-BIC a été réformé. Désormais, pour les meublés non classés, l’abattement forfaitaire passe à 30 %. Pour les meublés classés, l’abattement reste toutefois à 50 %. Les seuils évoluent également : 77 700 € pour les meublés classés et 15 000 € pour les meublés non classés. Le statut de Loueur en Meublé Non Professionnel (LMNP) est accessible aux non-résidents dans les mêmes conditions que pour les résidents fiscaux français.
Il s’agit en effet d’un régime fiscal avantageux pour les propriétaires-bailleurs de logements meublés. Le fisc français impose leurs revenus dans la catégorie des Bénéfices Industriels et Commerciaux (BIC), et non dans celle des revenus fonciers. La différence est majeure. En régime réel BIC, l’investisseur peut amortir son bien sur plusieurs décennies. Cela permet souvent de ramener l’impôt à zéro pendant 8 à 10 ans. En revenus fonciers, cette option n’existe pas.
L’imposition se fait au taux minimum de 20 % (30 % au-delà de 29 579 euros de revenus), avec des prélèvements sociaux de 7,5 % (UE/EEE/Suisse) ou 18,6 % (hors UE). Le régime réel permet souvent de réduire l’impôt à zéro grâce à l’amortissement du bien. Par ailleurs, en 2026, le régime micro-BIC a été réformé. Pour les meublés non classés, l’abattement forfaitaire passe à 30 %. Pour les meublés classés, l’abattement reste à 50 %. Les seuils évoluent également : 77 700 € pour les meublés classés et 15 000 € pour les meublés non classés.
La leçon à retenir : Faites systématiquement simuler les deux régimes (micro-BIC et réel) avec un expert-comptable spécialisé LMNP avant de choisir. Dans la grande majorité des cas à Megève — où les biens sont onéreux — le régime réel est nettement plus avantageux.
Fiscalité immobilière Megève : Comparaison des régimes fiscaux pour un non-résident louant à megève
| Régime | Abattement / Déduction | Amortissement | Seuil de revenus | Recommandé pour |
|---|---|---|---|---|
| Micro-BIC (meublé classé) | 50 % | Non | < 77 700 €/an | Petits revenus locatifs |
| Micro-BIC (non classé) | 30 % | Non | < 15 000 €/an | Très faibles revenus |
| Réel BIC (LMNP) | Toutes charges réelles | Oui (8-10 ans) | Illimité | Biens > 300 000 € |
| Revenus fonciers | Charges réelles (nu) | Non | Illimité | Location nue uniquement |
📊 2,5 % à 4 % brut – Rentabilité locative Megève
Erreur n°5 : négliger le classement meublé de tourisme
À Megève, la quasi-totalité des locations saisonnières sont des meublés de tourisme. Or, un nombre surprenant d’investisseurs étrangers ignorent que le classement officiel (1 à 5 étoiles, délivré par Atout France) n’est pas qu’un label marketing : c’est aussi un levier fiscal majeur.
Une déclaration en mairie reste obligatoire. Certaines communes exigent un numéro d’enregistrement préalable. Dans les zones tendues, les restrictions sont renforcées. Pour une résidence principale, la location est limitée à 120 jours par an.
Le classement permet de conserver l’abattement de 50 % en micro-BIC (contre 30 % pour les non classés), d’améliorer la visibilité sur les plateformes de réservation, et de valoriser le bien à la revente. Le classement devient un véritable levier. Il permet un meilleur abattement fiscal, une valorisation du bien et une meilleure visibilité auprès des voyageurs.
Attention également à une problématique émergente signalée en 2026. Les locations touristiques attirent désormais des activités criminelles. Par conséquent, des communes comme Megève renforcent les contrôles sur les déclarations et les numéros d’enregistrement. Un bien non déclaré ou mal déclaré s’expose à des amendes pouvant atteindre 5 000 € par infraction.
La leçon à retenir : déclarez votre bien en mairie dès la première mise en location. Engagez sans attendre la procédure de classement. Homey, agence immobilière spécialisée en Haute-Savoie, vous accompagne dans ces démarches administratives. Forts de 15 ans d’expérience et d’une communauté de 80 000 abonnés, nos experts optimisent également la gestion locative de votre bien à distance.
Erreur n°6 : sous-estimer l’IFI sur le patrimoine français
L’Impôt sur la Fortune Immobilière (IFI) est souvent la grande surprise des investisseurs étrangers qui ont acquis plusieurs biens en France, ou dont le bien à Megève dépasse à lui seul 1,3 million d’euros.
Les personnes physiques domiciliées hors de France sont redevables de l’IFI au titre des biens français leur appartenant directement ou indirectement, y compris ceux placés dans un trust, lorsque leur valeur nette taxable est supérieure à 1 300 000 € au 1er janvier de l’année d’imposition.
Bonne nouvelle pour les non-résidents : le fisc français ne prend en compte que le patrimoine immobilier situé en France. Vos biens immobiliers à l’étranger n’entrent pas dans le calcul. C’est une différence importante avec les résidents français, que l’administration fiscale impose sur leur patrimoine immobilier mondial.
Toutefois, à Megève, les biens affichent une rentabilité locative élevée, comprise entre 2,5 % et 4 %, ce qui leur permet de se valoriser rapidement. Un chalet acquis 1,1 million d’euros il y a cinq ans peut aujourd’hui dépasser le seuil IFI sans que son propriétaire ne l’ait anticipé.
La leçon à retenir : Faites évaluer votre bien chaque année par un professionnel local. Si votre patrimoine immobilier français approche 1,3 million d’euros, anticipez l’IFI dans votre plan financier. Vous pouvez déduire le capital restant dû sur un crédit immobilier de la valeur du bien pour le calcul de l’IFI un levier d’optimisation que beaucoup d’investisseurs sous-utilisent.
Erreur n°7 : ignorer les spécificités du marché local de megève
Au-delà de la fiscalité pure, de nombreux investisseurs étrangers commettent des erreurs d’appréciation du marché immobilier local de Megève. Ces erreurs ont un impact direct sur la rentabilité et la liquidité de leur investissement.
Ne pas analyser les micro-secteurs. En négligeant le marché, vous pouvez passer à côté d’un investissement avantageux. Comprendre les dynamiques locales, tels les quartiers dans lesquels il fait bon vivre et les projets d’aménagement urbain est essentiel pour choisir son investissement immobilier. À Megève, un appartement en centre-village, au pied des pistes ou avec vue dégagée sur le Mont-Blanc peut se louer deux à trois fois plus cher qu’un bien équivalent en périphérie.
Sous-estimer les frais annexes. Les charges de copropriété dans les résidences de standing megéviennes, les frais de gestion locative (entre 15 et 25 % des loyers pour une conciergerie de qualité), l’entretien d’un chalet de montagne (toiture, isolation, chauffage), et les frais de notaire (~7-8 % pour l’ancien) s’accumulent rapidement.
Mal anticiper la saisonnalité. Les prix ont progressé de plus de 26 % en cinq ans dans l’immobilier de montagne, les taux d’occupation dépassent 80 % en hiver. Mais en intersaison (avril-juin et octobre-novembre), les taux d’occupation chutent drastiquement. Un investisseur qui calcule sa rentabilité sur 52 semaines fait une erreur grave.
La leçon à retenir : Appuyez-vous sur des professionnels qui connaissent Megève de l’intérieur. Homey, avec ses 15 ans d’expérience en Haute-Savoie et sa communauté de 80 000 abonnés, dispose d’une connaissance fine des micro-marchés locaux et peut vous orienter vers les secteurs à fort potentiel locatif.
Le bon réflexe : s’entourer des bons professionnels
Face à la complexité de la fiscalité immobilière à Megève pour investisseurs étrangers, la tentation de gérer seul est compréhensible — mais dangereuse. Voici l’équipe minimale à constituer avant d’investir :
- Un fiscaliste international : maîtrisant à la fois le droit fiscal français et celui de votre pays de résidence, il structure votre acquisition (achat en nom propre, SCI, holding) et optimise votre charge fiscale globale.
- Un notaire spécialisé montagne : les actes immobiliers en zone de montagne comportent des clauses spécifiques (servitudes, droits de préemption, règles d’urbanisme PLU montagne) qui nécessitent une expertise locale.
- Un agent immobilier local expérimenté : pour accéder aux biens off-market et négocier au juste prix dans un marché où l’offre est structurellement rare.
- Un gestionnaire locatif ou conciergerie : pour maximiser le taux d’occupation et assurer la conformité réglementaire de votre location saisonnière. Homey, agence immobilière et conciergerie implantée en Haute-Savoie depuis 15 ans, propose un accompagnement complet de la transaction à la gestion locative.
💡 Bon à savoir : Certains frais d’expertise et de conseil sont déductibles de vos revenus BIC en régime réel, ce qui réduit d’autant votre base imposable.
📞 Vous souhaitez investir à Megève ou optimiser la fiscalité de votre bien existant ? Obtenez une estimation gratuite de votre bien et un premier bilan fiscal personnalisé. Contactez nos experts dès aujourd’hui.
Questions fréquentes (FAQ)
Fiscalité immobilière Megève : Un investisseur suisse doit-il payer l’IFI en france sur son chalet à megève ?
Oui, sous conditions. Tout non-résident dont le patrimoine immobilier situé en France dépasse 1 300 000 € au 1er janvier doit s’acquitter de l’IFI, quelle que soit sa nationalité. La convention fiscale franco-suisse ne supprime pas cette obligation, mais peut influencer le traitement de la fortune côté suisse. En revanche, le fisc français n’intègre pas les biens détenus hors de France dans le calcul de l’IFI pour un non-résident. C’est une différence importante par rapport aux résidents fiscaux français.
Fiscalité immobilière Megève : Quels sont les taux d’imposition sur les revenus locatifs pour un non-résident à Megève ?
En statut LMNP au régime réel, le fisc français applique un taux minimum de 20 % d’impôt sur le revenu, auquel s’ajoutent des prélèvements sociaux de 7,5 % pour les résidents de l’UE/EEE/Suisse, ou 18,6 % pour les ressortissants hors UE.
Le régime réel permet cependant d’amortir le bien et de déduire toutes les charges réelles, ce qui ramène souvent l’impôt à zéro pendant plusieurs années.
Fiscalité immobilière Megève : Est-il obligatoire de désigner un représentant fiscal lors de la revente d’un bien à Megève ?
Oui, sauf dispense automatique. Les ressortissants de l’UE/EEE bénéficient d’une dispense. Leur pays doit toutefois avoir signé une convention d’assistance administrative avec la France. En revanche, les citoyens suisses, britanniques (post-Brexit), américains, canadiens et moyen-orientaux doivent obligatoirement désigner un représentant fiscal accrédité. Cette obligation s’applique dès que le prix de vente dépasse 150 000 €. Sans cela, la vente sera bloquée par le notaire.
Fiscalité immobilière Megève : Quelle est la fiscalité sur la plus-value immobilière pour un non-résident vendant à Megève ?
Pour un résident de l’UE/EEE, le fisc français taxe la plus-value à 19 % d’impôt. S’ajoutent ensuite 7,5 % de prélèvements sociaux, soit 26,5 % au total. Pour les résidents hors UE sans convention favorable, le taux peut atteindre 50,5 %. Des abattements pour durée de détention s’appliquent. L’exonération devient totale après 22 ans pour l’impôt sur le revenu. Elle intervient après 30 ans pour les prélèvements sociaux.
Fiscalité immobilière Megève : Vaut-il mieux acheter un bien à megève en nom propre ou via une SCI ?
Cela dépend de votre situation patrimoniale et de votre pays de résidence. La SCI facilite la transmission et évite l’indivision. Elle n’est toutefois pas toujours avantageuse fiscalement pour un non-résident, notamment en matière d’IFI et de plus-value. Certaines conventions fiscales traitent différemment les biens détenus en direct et via une société. Une analyse personnalisée par un fiscaliste international est indispensable avant de choisir.
Comment optimiser la rentabilité locative d’un appartement à megève en tant qu’investisseur étranger ?
Trois leviers principaux s’offrent à vous. Tout d’abord, faites classer votre meublé de tourisme. Vous bénéficiez ainsi de l’abattement fiscal de 50 % en micro-BIC. En régime réel, vous profitez de la déductibilité maximale. Ensuite, confiez la gestion à une conciergerie locale expérimentée pour maximiser le taux d’occupation sur les deux saisons. Enfin, optez pour le régime réel BIC afin d’amortir votre bien et réduire votre base imposable. Homey accompagne les investisseurs étrangers dans cette optimisation globale depuis Haute-Savoie.
Chiffres clés
📊 11 653 €/m² : prix moyen d’un appartement à Megève en 2026, avec des pics à 22 350 €/m² pour les biens d’exception (Source : SeLoger, janvier 2026)
💡 4 couches fiscales : taxe foncière, revenus locatifs, IFI et plus-value — autant d’obligations que doit anticiper tout investisseur étranger en France (Source : Guide fiscalité non-résidents 2026)
🏔️ +20 % : progression des prix immobiliers dans les Alpes sur trois ans, confirmant la résilience du marché de montagne face aux crises (Source : Notaires de France 2026)
💰 2,5 % à 4 % : fourchette de rentabilité locative brute à Megève, portée par un taux d’occupation hivernal dépassant les 80 % (Source : Megève Sotheby’s International Realty 2026)
📊 26,5 % (19 % IR + 7,5 % PS) – Taux d’imposition plus-value non-résident UE
📅 Prenez rendez-vous avec nos experts en fiscalité immobilière internationale pour sécuriser votre investissement à Megève. Audit fiscal gratuit et sans engagement — contactez Homey dès maintenant.


