
L’investissement immobilier 2026 s’inscrit dans un contexte de stabilisation après deux années de turbulences. Avec environ 945 000 transactions enregistrées sur les douze mois glissants à fin décembre 2025, soit une hausse de 12 % sur un an selon Notaires de France, le marché français retrouve progressivement des couleurs. Par conséquent, cette année représente une opportunité stratégique pour les investisseurs avertis qui souhaitent se positionner intelligemment. Dans cet article, nous décryptons les tendances clés, les stratégies d’investissement immobilier les plus performantes et les erreurs à éviter pour maximiser la rentabilité immobilier 2026.
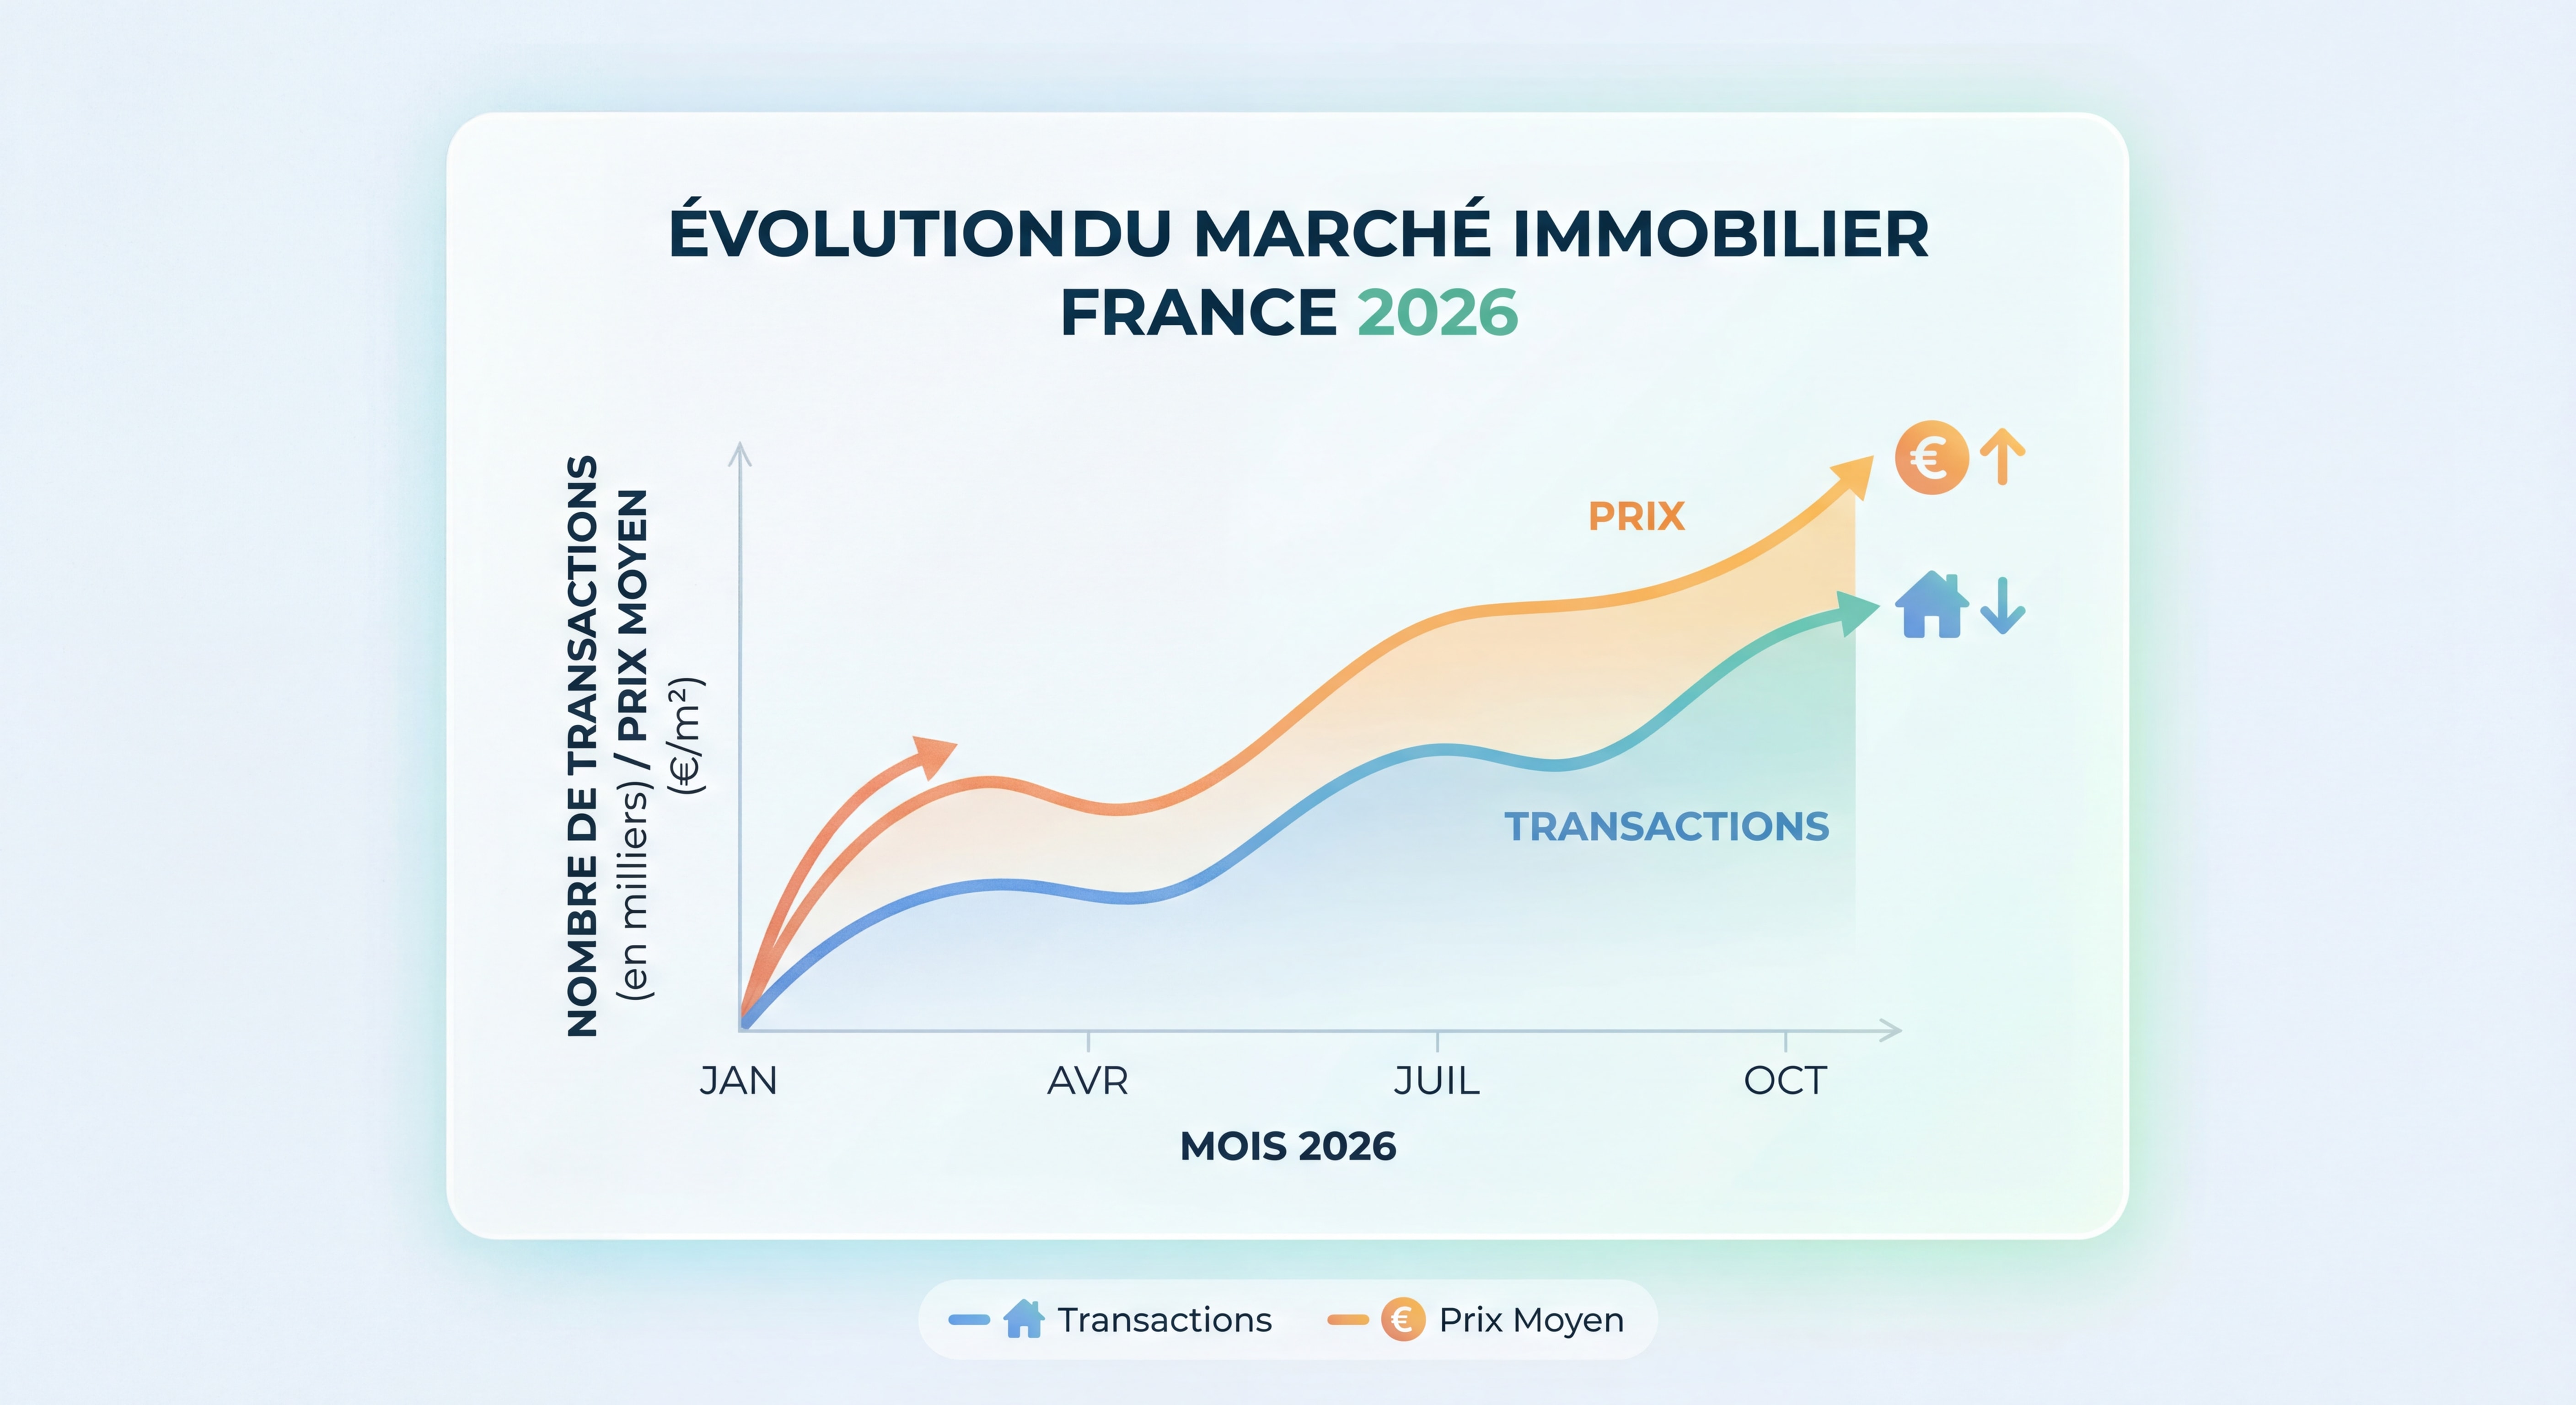
Table des Matières
- État du marché immobilier France 2026
- Les stratégies d’investissement immobilier gagnantes
- Choisir le bon type d’investissement locatif 2026
- Financement et rentabilité : optimiser votre stratégie
- Fiscalité immobilière 2026 : ce qui change
- Les erreurs fatales à éviter
- Questions Fréquentes (FAQ)
Investissement immobilier 2026 : État du marché immobilier France 2026
Investissement immobilier 2026 : Une stabilisation progressive après la correction
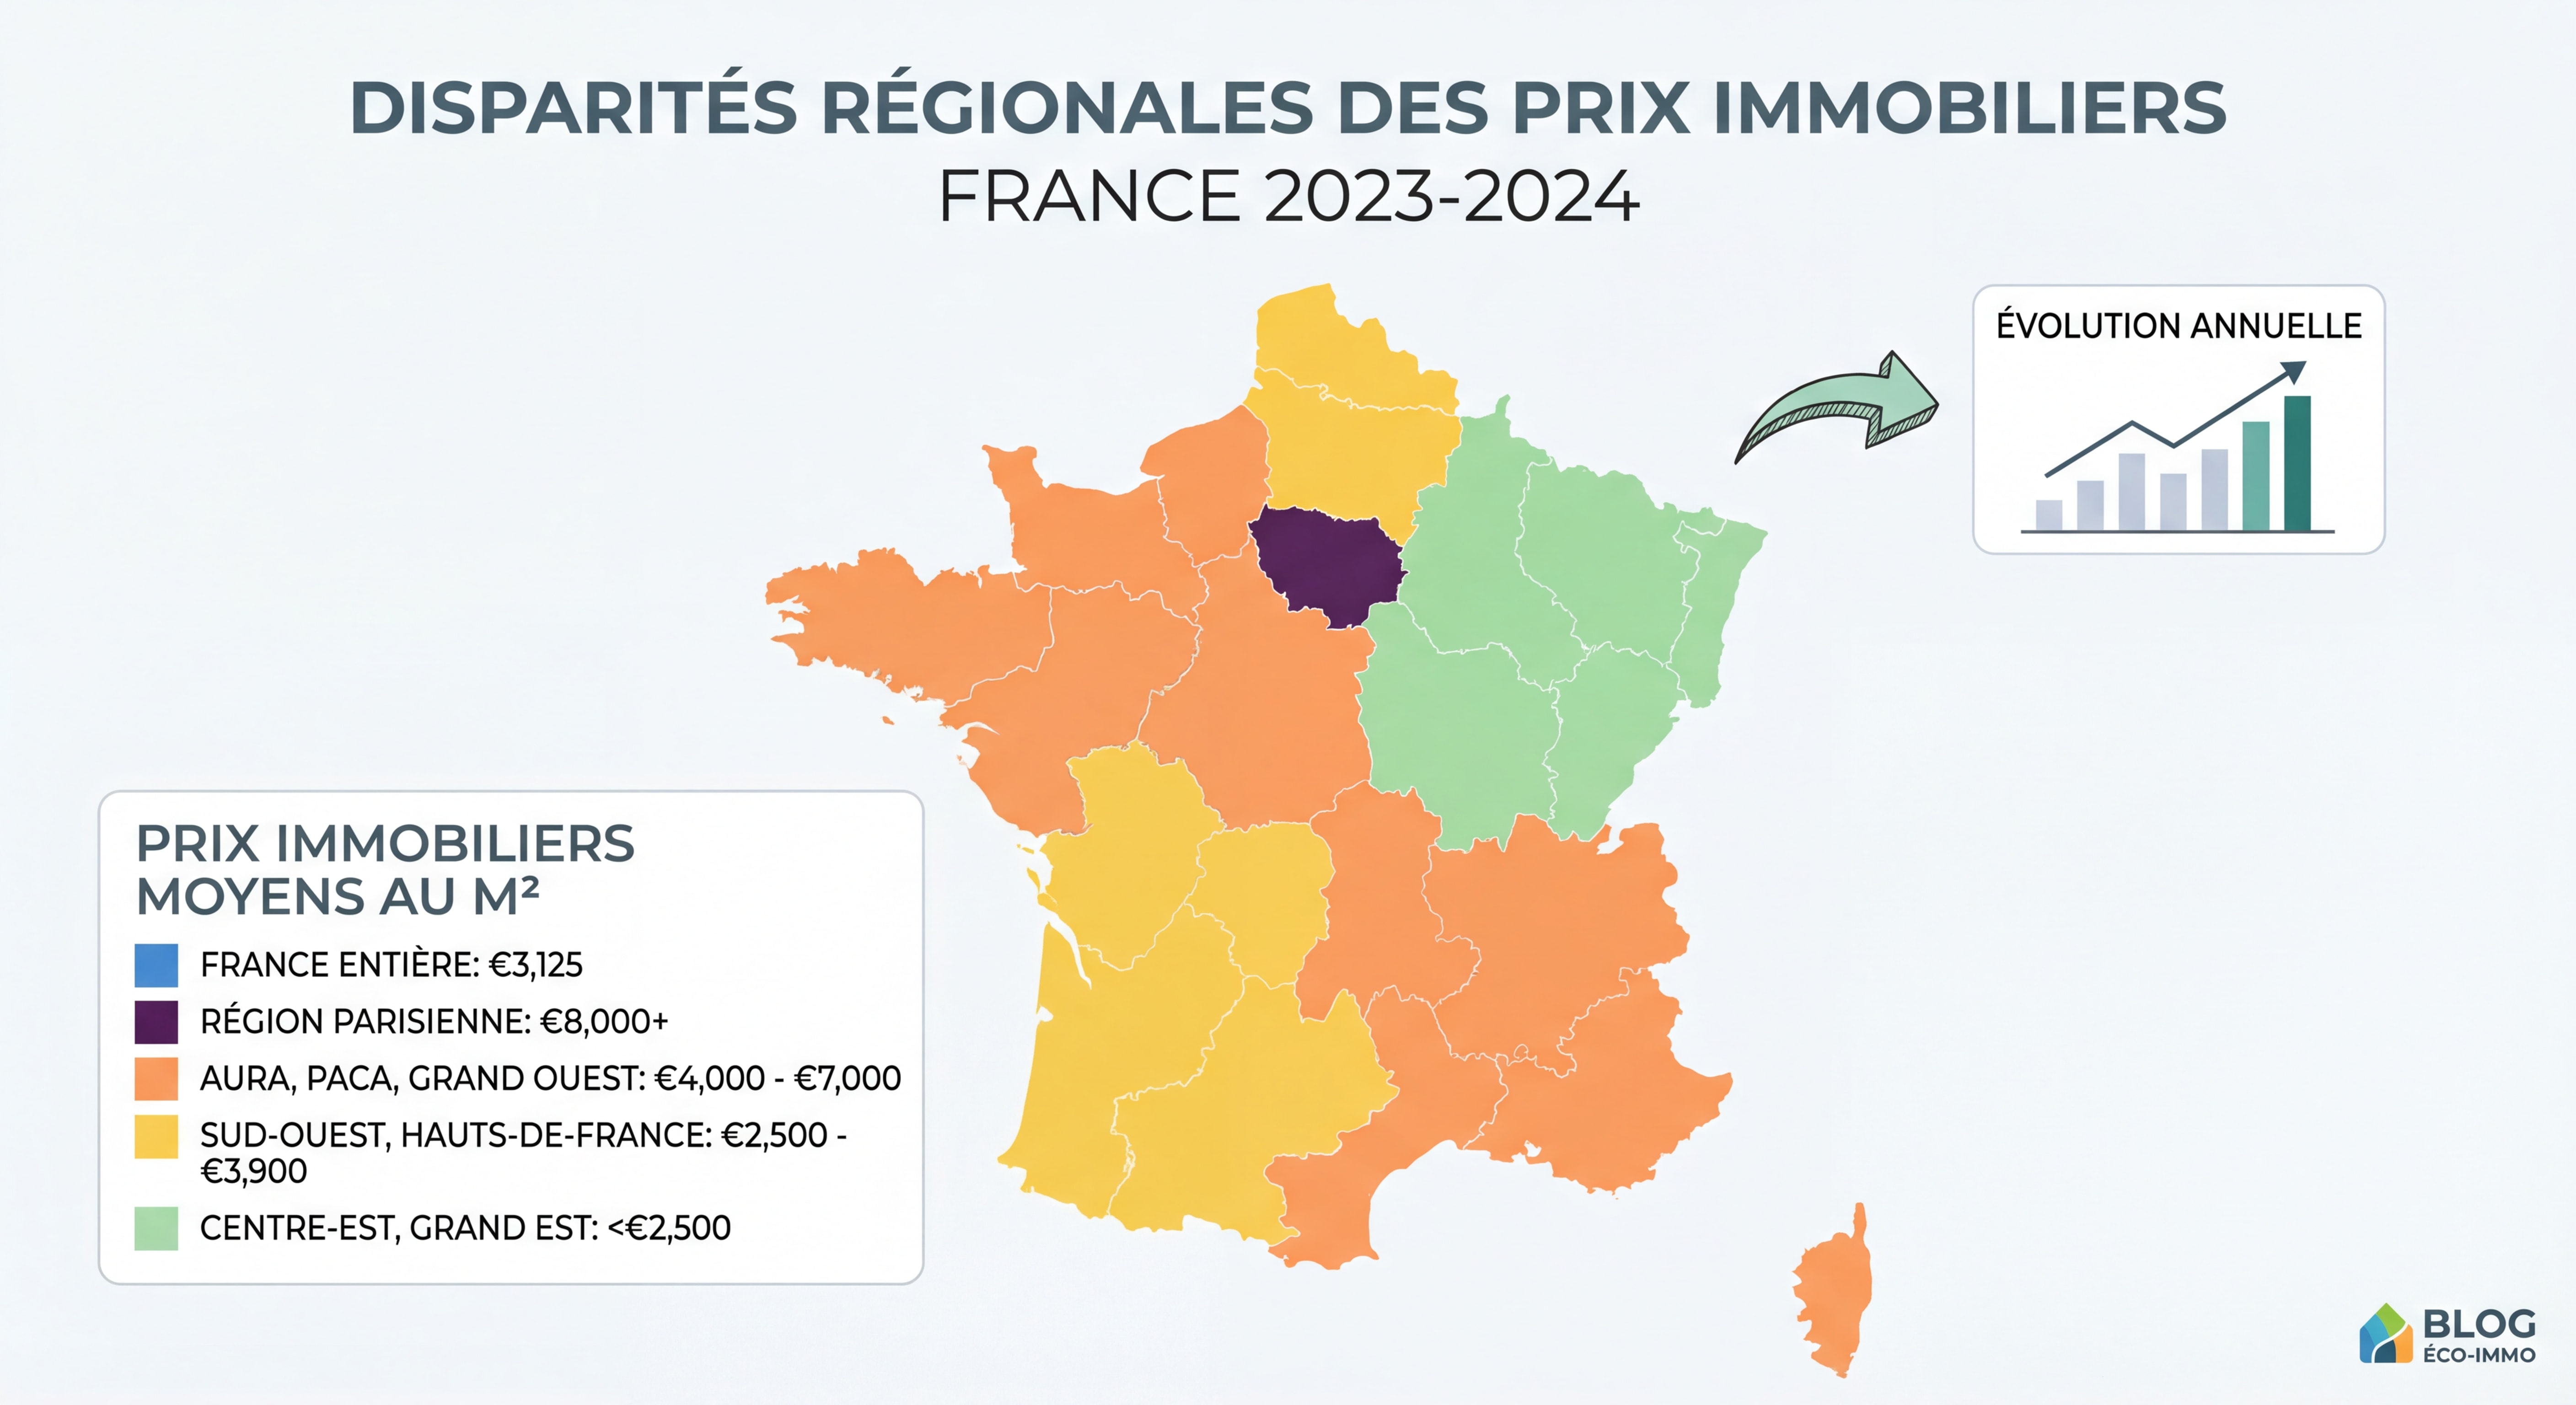
Le marché immobilier France 2026 connaît une phase de transition marquée par une stabilisation bienvenue. Après une période d’ajustement entamée en 2022, les indicateurs montrent un retour à l’équilibre. En effet, les prix immobiliers progressent en moyenne de 1,6 % au niveau national, avec des disparités géographiques notables : Paris affiche une hausse de 2,9 %, Nice de 3,3 %, tandis que Nantes reste en baisse de 3,9 %, bien que la correction s’atténue.
D’ailleurs, cette stabilisation ne signifie pas un retour aux excès pré-2022. Au contraire, le marché devient plus sélectif et technique. Les acheteurs scrutent désormais les caractéristiques des biens avec une attention particulière : localisation stratégique, qualité des transports, performance énergétique (DPE) et services de proximité. Par ailleurs, les investisseurs adoptent une attitude plus prudente et réfléchie.
Les volumes de transactions : vers 960 000 ventes en 2026
Selon les projections de l’équipe scientifique de SeLoger – Meilleurs Agents, le marché devrait atteindre environ 960 000 transactions en 2026, avec une progression des prix comprise entre +2 et +3 %. Néanmoins, d’autres observateurs comme le Groupe BPCE prévoient un léger recul de 2 % des volumes, soit environ 910 000 transactions, en raison du contexte politique incertain et de la remontée des taux d’intérêt.
Cette divergence d’analyses illustre bien la complexité du marché actuel. Cependant, une certitude demeure : l’investissement immobilier 2026 exige une approche stratégique et une compréhension fine des dynamiques locales.
Investissement immobilier 2026 : Les stratégies d’investissement immobilier gagnantes
L’investissement locatif traditionnel : toujours pertinent
Malgré les évolutions réglementaires, l’investissement locatif 2026 reste une valeur sûre pour se constituer un patrimoine et générer des revenus réguliers. Toutefois, la clé réside dans le choix stratégique du bien et de sa localisation. Les zones à forte tension locative (grandes métropoles, villes universitaires, bassins d’emploi dynamiques) offrent une sécurité locative appréciable.
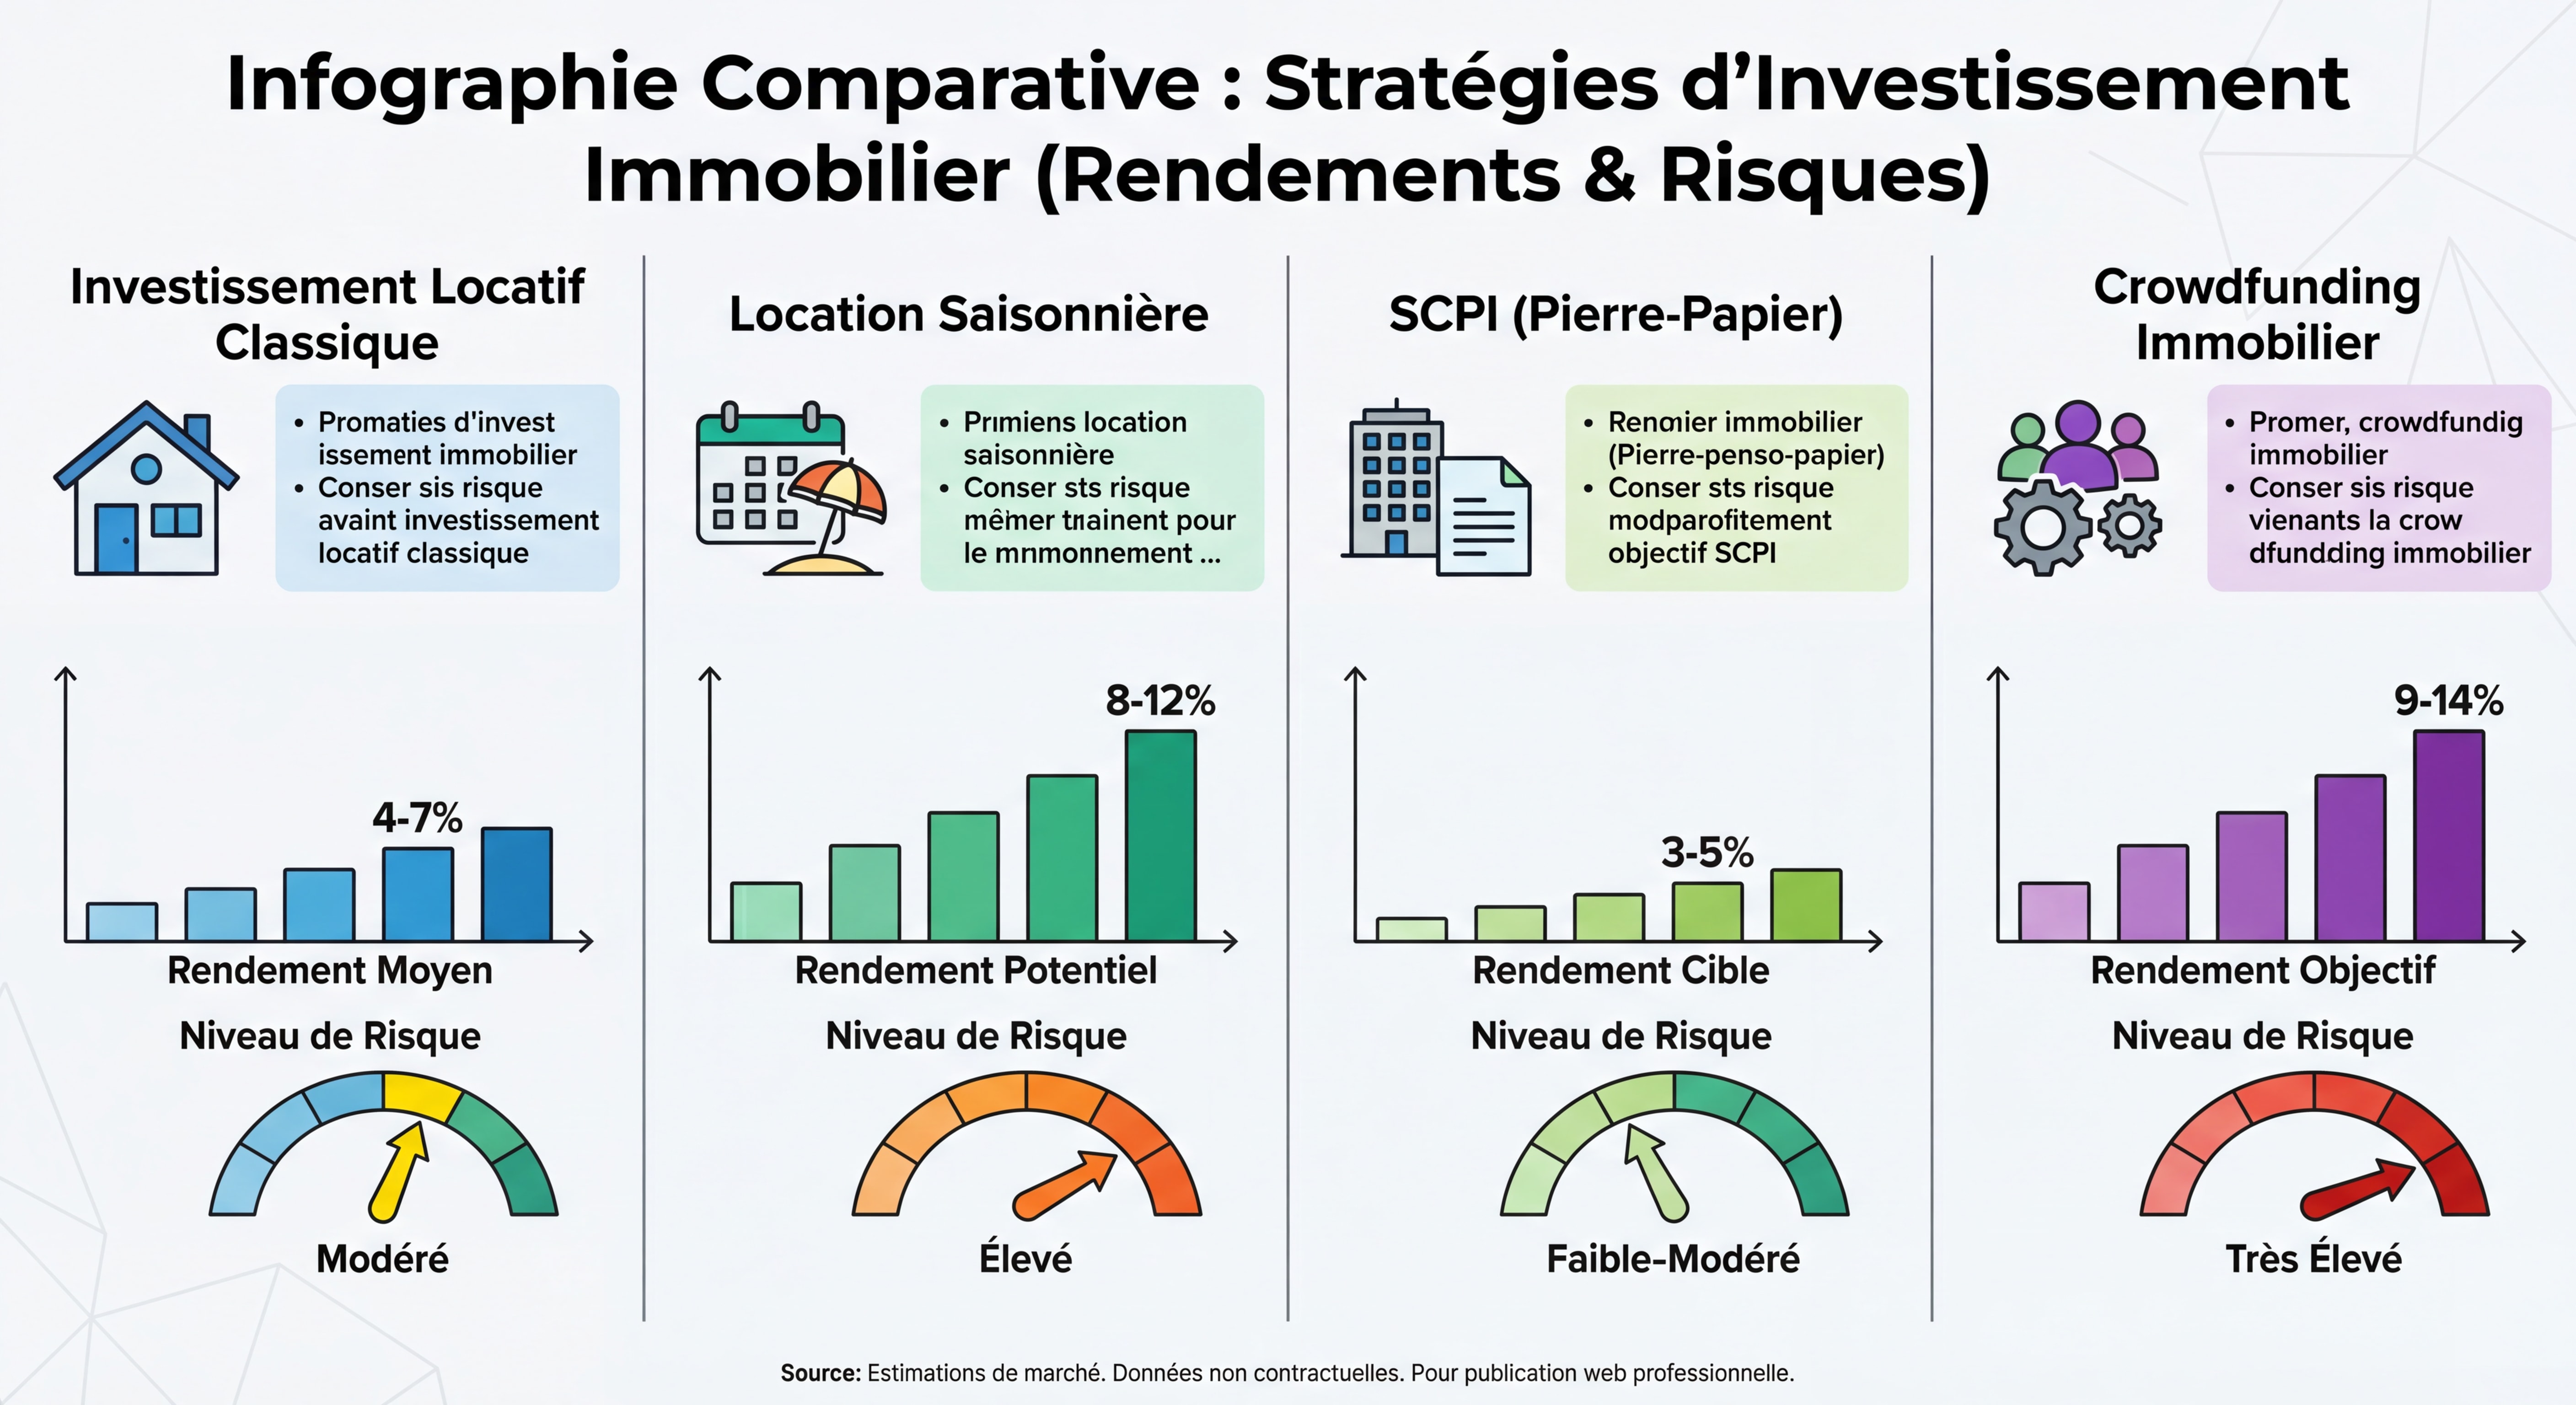
De plus, la rentabilité immobilier 2026 se situe généralement entre 3 % et 6 % brut selon les zones géographiques. Après déduction des charges, de la fiscalité et des travaux éventuels, la rentabilité nette se stabilise entre 3 % et 5 %. Par conséquent, il est essentiel de réaliser des calculs précis avant tout engagement.
Les SCPI : mutualiser les risques et déléguer la gestion
Les Sociétés Civiles de Placement Immobilier (SCPI) constituent une alternative attractive pour les investisseurs souhaitant bénéficier de l’immobilier sans les contraintes de gestion directe. En 2026, les SCPI de rendement affichent des performances remarquables avec des Taux de Distribution (TD) moyens supérieurs à 5 % sur le marché français. Certaines SCPI spécialisées, notamment dans la logistique et la santé, atteignent même des rendements de plus de 11 %.
En outre, les SCPI offrent une diversification sectorielle et géographique difficile à atteindre en investissement direct. Les SCPI dites « résilientes » privilégient des actifs porteurs à long terme : santé, éducation, logistique, commerces de proximité ou bureaux nouvelle génération. Parallèlement, les SCPI vertes gagnent en popularité grâce à leur engagement envers des pratiques durables et écologiques.
| Type de SCPI | Rendement moyen 2026 | Avantages principaux | Profil investisseur |
|---|---|---|---|
| SCPI de rendement | 4,5% – 6% | Revenus réguliers, diversification | Tous profils |
| SCPI logistique | 6% – 11% | Très haut rendement, secteur porteur | Investisseurs avertis |
| SCPI santé | 5% – 7% | Stabilité, demande structurelle | Profil patrimonial |
| SCPI européennes | 4% – 5,5% | Diversification géographique | Investisseurs confirmés |
Le coliving : la nouvelle frontière de la rentabilité
Le coliving représente l’une des tendances les plus prometteuses de l’investissement immobilier 2026. Ce modèle combine logement meublé haut de gamme, espaces partagés et services premium (ménage, internet, coworking, maintenance). En facturant à la chambre plutôt qu’au logement complet, les investisseurs peuvent atteindre des rendements de 8 % à 13 % nets.
De surcroît, le coliving répond à plusieurs évolutions sociétales majeures : crise du logement urbain, progression massive du télétravail, demande croissante des nomades digitaux et besoin de services inclus. En Île-de-France notamment, des millions de mètres carrés de bureaux vacants sont actuellement transformés en logements étudiants et espaces de coliving.
La rénovation énergétique : un levier de valorisation
Avec le renforcement des normes environnementales et l’interdiction progressive de louer les logements classés F et G, la rénovation énergétique devient un passage obligé. Néanmoins, elle représente également une formidable opportunité de valorisation patrimoniale. Un bien rénové avec un bon DPE (A, B ou C) se loue plus facilement, à un prix supérieur, et prend de la valeur à long terme.
Par ailleurs, le dispositif Denormandie permet de bénéficier de réductions d’impôt allant de 12 % à 21 % du montant investi (acquisition + travaux) sur des périodes de 6 à 12 ans, à condition d’investir dans des zones éligibles et de réaliser des travaux représentant au moins 25 % du coût total de l’opération.
Investissement immobilier 2026 : Choisir le bon type d’investissement locatif 2026
Neuf vs ancien : arbitrage stratégique
Le choix entre neuf et ancien dépend de votre stratégie fiscale, de votre capacité d’investissement et de votre tolérance aux travaux. L’immobilier neuf offre des garanties constructeur, des normes énergétiques optimales (RE2020) et une fiscalité avantageuse. Cependant, le prix d’achat est généralement supérieur de 20 % à 30 % par rapport à l’ancien.
À l’inverse, l’ancien permet d’investir dans des zones déjà constituées, souvent mieux situées, avec un potentiel de négociation plus important. Toutefois, il nécessite fréquemment des travaux de rénovation, notamment pour améliorer la performance énergétique. En 2026, acheter un bien classé F ou G sans budget travaux est une erreur fatale qui peut transformer un investissement en gouffre financier.
Location meublée vs location nue : optimisation fiscale
La location meublée offre généralement une rentabilité supérieure de 15 % à 30 % par rapport à la location nue. De plus, le statut LMNP (Loueur en Meublé Non Professionnel) permet de bénéficier d’un régime fiscal avantageux avec amortissement du bien et des meubles, réduisant considérablement l’imposition sur les revenus locatifs.
Cependant, la location meublée implique une gestion plus active (rotation des locataires, entretien du mobilier) et des contraintes réglementaires spécifiques. En revanche, la location nue offre plus de stabilité avec des baux de trois ans minimum et une gestion simplifiée.
Résidentiel, commercial ou mixte : diversifier pour sécuriser
La diversification sectorielle constitue une stratégie de réduction des risques. Le résidentiel offre une demande structurelle constante, tandis que le commercial (bureaux, commerces, locaux d’activité) peut générer des rendements supérieurs mais avec une volatilité accrue. En 2026, le marché des bureaux connaît une polarisation importante : les actifs de qualité, bien situés et performants énergétiquement restent recherchés, alors que les immeubles obsolètes subissent une décote croissante.
Par ailleurs, les résidences gérées (étudiantes, seniors, tourisme d’affaires) représentent un compromis intéressant : vous bénéficiez de la sécurité d’un bail commercial avec un gestionnaire professionnel, tout en investissant dans le résidentiel.
Financement et rentabilité : optimiser votre stratégie
Taux de crédit immobilier 2026 : où en sommes-nous ?
En février 2026, les taux de crédit immobilier se stabilisent autour de 3,18 % sur 15 ans, 3,27 % sur 20 ans et 3,39 % sur 25 ans (hors assurance) selon les données de CAFPI. Les meilleurs profils parviennent à négocier des taux autour de 2,95 % sur 15 ans, 3,05 % sur 20 ans et 3,15 % sur 25 ans.
Toutefois, des disparités régionales persistent. En janvier 2026, la Normandie affichait les taux les plus compétitifs sur 15 ans (3,06 %), suivie de l’Île-de-France (3,12 %) et du Grand Est (3,13 %). Ces écarts, bien que modestes, peuvent représenter plusieurs milliers d’euros sur la durée totale d’un prêt.
De plus, l’Observatoire Crédit Logement/CSA prévoit une légère remontée des taux en 2026 et 2027, avec une tendance vers 4 %. Par conséquent, les investisseurs ont intérêt à sécuriser leur financement rapidement pour bénéficier des conditions actuelles.
Calcul de rentabilité : ne vous trompez pas !
L’erreur la plus fréquente des débutants consiste à calculer la rentabilité en divisant simplement le loyer annuel par le prix d’achat. Cette méthode simpliste ignore de nombreux paramètres essentiels. Voici les différents niveaux de rentabilité à considérer :
Rentabilité brute = (Loyer annuel / Prix d’achat) × 100
Rentabilité nette de charges = [(Loyer annuel – Charges non récupérables – Taxe foncière – Assurance PNO – Frais de gestion) / Prix d’achat] × 100
Rentabilité nette-nette = Rentabilité nette de charges – Impact fiscal
Un rendement affiché à 6 % brut peut facilement tomber à 3 % net une fois intégrées toutes les charges, la fiscalité et une provision pour travaux. En effet, il faut prévoir une « poche de sécurité » de 10 % des revenus locatifs pour les imprévus (vacance locative, travaux de copropriété imprévus).
L’effet de levier du crédit : maximiser votre capacité d’investissement
L’investissement à crédit permet de bénéficier de l’effet de levier : vous investissez avec l’argent de la banque tout en conservant votre épargne pour d’autres projets. Si la rentabilité du bien est supérieure au coût du crédit, vous générez un cash-flow positif dès le départ.
Par exemple, avec 50 000 € d’apport, vous pouvez acquérir un bien à 250 000 €. Si ce bien génère 4 % de rentabilité nette (10 000 € par an), et que votre crédit coûte 3,5 % (8 750 € par an), vous dégagez 1 250 € de cash-flow positif annuel, tout en vous constituant un patrimoine de 250 000 €.
| Durée du prêt | Taux moyen 2026 | Mensualité pour 200 000€ | Coût total du crédit |
|---|---|---|---|
| 15 ans | 3,18% | 1 396€ | 51 280€ |
| 20 ans | 3,27% | 1 143€ | 74 320€ |
| 25 ans | 3,39% | 995€ | 98 500€ |
Fiscalité immobilière 2026 : ce qui change
La fin du Pinel : quelles alternatives ?
Le dispositif Pinel, qui a longtemps permis aux investisseurs de bénéficier d’une réduction d’impôt en contrepartie d’un engagement de location, a officiellement pris fin pour les nouvelles acquisitions au 31 décembre 2024. Il n’existe donc plus de cadre légal permettant d’acheter un logement neuf en 2026 pour profiter du mécanisme Pinel.
Néanmoins, les investissements Pinel réalisés avant cette date continuent à ouvrir droit à la réduction d’impôt si les conditions (plafonds de loyers, ressources des locataires, durée d’engagement) sont respectées. L’administration fiscale a d’ailleurs renforcé ses contrôles en 2026 pour vérifier la conformité.
Le dispositif Jeanbrun : le nouveau cadre fiscal
La loi de finances pour 2026 instaure un nouveau dispositif d’investissement locatif, le dispositif Jeanbrun (aussi appelé « Statut du bailleur privé » ou « Relance logement »). Applicable dans le neuf et l’ancien avec travaux sur l’ensemble du territoire français, il fonctionne sous forme d’amortissements étalés dans le temps.
Contrairement au Pinel qui offrait une réduction d’impôt directe, le Jeanbrun permet de déduire fiscalement jusqu’à 80 % du prix d’achat du logement des revenus locatifs sur une longue période. Ce mécanisme réduit durablement, voire efface totalement, l’imposition sur les loyers perçus. Applicable aux investissements réalisés entre le 20 février 2026 et le 31 décembre 2028, ce dispositif vise à relancer l’investissement locatif privé.
Loc’Avantages : flexibilité et engagement social
Loc’Avantages constitue la principale alternative applicable sur l’ensemble du territoire français sans restriction de zone. Ce dispositif offre des réductions d’impôt de 15 % à 65 % des revenus locatifs selon l’engagement social choisi (Loc1, Loc2, Loc3). Plus vous acceptez de louer en dessous des prix du marché à des ménages modestes, plus la réduction fiscale est importante.
Denormandie : rénovation urbaine et défiscalisation
Le dispositif Denormandie cible les territoires prioritaires de la politique de la ville : 244 villes du programme Action Cœur de Ville, communes sous convention ORT (Opération de Revitalisation de Territoire) et copropriétés en difficulté. Il offre des réductions d’impôt de 12 % sur 6 ans, 18 % sur 9 ans ou 21 % sur 12 ans du montant total investi (acquisition + travaux).
Pour un investissement de 200 000 € (150 000 € d’acquisition + 50 000 € de travaux), la réduction d’impôt sur 9 ans atteint 36 000 €, soit 4 000 € annuels. L’obligation de travaux distingue Denormandie des autres dispositifs : les travaux doivent représenter au moins 25 % du coût total et améliorer significativement la performance énergétique.
Investissement immobilier 2026 : Les erreurs fatales à éviter
Erreur n°1 : Sous-estimer les charges et la fiscalité
Beaucoup de primo-investisseurs calculent leur rentabilité en faisant simplement Loyer / Prix d’achat. Cette erreur peut transformer un investissement en gouffre financier. Les charges souvent oubliées incluent la taxe foncière (qui a fortement augmenté dans les métropoles en 2026), l’assurance PNO (Propriétaire Non Occupant), les frais de gestion (7 à 10 % du loyer si vous déléguez), les charges de copropriété non récupérables, et une provision pour travaux et vacance locative.
Erreur n°2 : Négliger la performance énergétique
En 2026, acheter un bien classé F ou G sans avoir budgétisé la rénovation énergétique est une erreur fatale. Le piège consiste à se réjouir d’un prix d’achat bas, pour découvrir ensuite une interdiction de louer imminente. Demandez toujours l’audit énergétique complet, pas seulement l’étiquette DPE, et calculez votre rentabilité après travaux.
Erreur n°3 : Investir dans la mauvaise localisation
Un rendement supérieur à 9-10 % cache TOUJOURS un problème majeur : soit la zone est en déclin, soit le bien est difficile à louer, soit les deux. Les signaux d’alerte d’une mauvaise localisation incluent un taux de chômage élevé, une population en baisse, des commerces fermés, une offre locative surabondante et des délais de vente très longs.
L’emplacement reste LE critère le plus important pour un investissement locatif rentable. Privilégiez les zones à forte tension locative avec des fondamentaux solides : emploi, transports, services, qualité de vie.
Erreur n°4 : Se laisser guider par l’émotion
L’erreur numéro un du primo-investisseur est de choisir un bien « coup de cœur » dans lequel il aimerait vivre. Or, un investissement locatif doit répondre aux attentes du marché locatif, pas à vos préférences personnelles. Raisonnez en investisseur, pas en occupant.
Erreur n°5 : Vouloir tout gérer seul
L’immobilier est un métier. Vouloir économiser sur les frais de notaire, d’artisan ou de comptable est souvent un mauvais calcul. En 2026, le statut LMNP avec amortissement est complexe : un expert-comptable spécialisé vous fera gagner plus d’argent qu’il ne vous en coûtera (honoraires de 500 à 800 € par an généralement rentabilisés dès la première année).
Erreur n°6 : Attendre le « moment parfait »
Beaucoup d’investisseurs potentiels attendent le moment parfait pour se lancer : des taux plus bas, des prix en baisse, une situation personnelle idéale. Cette attente peut durer des années et vous faire manquer de belles opportunités. Le meilleur moment pour investir, c’est quand vous avez un projet cohérent, un financement sécurisé et un bien qui répond à vos critères.
Questions Fréquentes (FAQ)
Investissement immobilier 2026 : Quel est le rendement moyen d’un investissement immobilier en 2026 ?
Le rendement moyen d’un investissement immobilier en 2026 se situe entre 3 % et 6 % brut selon les zones géographiques. Après déduction des charges, de la fiscalité et des travaux, la rentabilité nette se stabilise généralement entre 3 % et 5 %. Les stratégies spécifiques comme le coliving ou les SCPI logistiques peuvent offrir des rendements supérieurs, jusqu’à 11 % dans certains cas.
Investissement immobilier 2026 : Les SCPI sont-elles un bon investissement en 2026 ?
Oui, les SCPI constituent une excellente alternative pour les investisseurs souhaitant bénéficier de l’immobilier sans les contraintes de gestion directe. En 2026, les SCPI de rendement affichent des Taux de Distribution moyens supérieurs à 5 %, avec une diversification sectorielle et géographique difficile à atteindre en investissement direct. Les SCPI spécialisées dans la logistique, la santé et les actifs résilients offrent des perspectives particulièrement intéressantes.
Investissement immobilier 2026 : Quels sont les taux de crédit immobilier en 2026 ?
En février 2026, les taux de crédit immobilier se stabilisent autour de 3,18 % sur 15 ans, 3,27 % sur 20 ans et 3,39 % sur 25 ans (hors assurance). Les meilleurs profils peuvent négocier des taux autour de 2,95 % à 3,15 % selon la durée. Des disparités régionales existent, avec des taux plus compétitifs en Normandie, Île-de-France et Grand Est.
Investissement immobilier 2026 : Le dispositif Pinel existe-t-il encore en 2026 ?
Non pour les nouveaux investissements : il n’est plus possible de souscrire un nouveau Pinel depuis le 1er janvier 2025. En revanche, un investissement Pinel réalisé avant cette date continue à ouvrir droit à la réduction d’impôt si les conditions (plafonds de loyers, ressources des locataires, durée d’engagement) sont respectées. Les alternatives actuelles incluent le dispositif Jeanbrun, Loc’Avantages et Denormandie.
Investissement-immobilier 2026 : Faut-il investir dans le neuf ou l’ancien en 2026 ?
Le choix dépend de votre stratégie. Le neuf offre des garanties constructeur, des normes énergétiques optimales (RE2020) et une fiscalité avantageuse, mais avec un prix supérieur de 20 % à 30 %. L’ancien permet d’investir dans des zones mieux situées avec un potentiel de négociation, mais nécessite souvent des travaux de rénovation énergétique. En 2026, évitez absolument les biens classés F ou G sans budget travaux conséquent.
Investissement-immobilier 2026 : Quelle est la meilleure ville pour investir en 2026 ?
Il n’existe pas de « meilleure ville » universelle. Les critères à privilégier incluent la tension locative, le dynamisme économique, la qualité des transports et des services, et les perspectives de valorisation. Les villes moyennes comme Angers, Nantes, Toulouse, Bordeaux et les zones frontalières avec la Suisse offrent des opportunités intéressantes. Paris et les grandes métropoles restent des valeurs sûres mais avec des prix d’entrée élevés.
Chiffres Clés
📊 945 000 transactions enregistrées sur 12 mois glissants à fin décembre 2025, soit +12 % sur un an (Source : Notaires de France)
💰 3,27 % : taux moyen de crédit immobilier sur 20 ans en février 2026 (Source : CAFPI)
📈 +1,6 % : progression moyenne des prix immobiliers en France en 2026 (Source : SeLoger & MeilleursAgents)
🏢 5 à 6 % : rendement moyen des SCPI de rendement en 2026 (Source : ASPIM)
Conclusion
L’investissement immobilier 2026 s’inscrit dans un contexte de marché stabilisé et plus sélectif. Après deux années de correction, les opportunités se multiplient pour les investisseurs avertis qui adoptent une approche stratégique et rigoureuse. La clé du succès réside dans une analyse fine des fondamentaux (localisation, performance énergétique, tension locative), un calcul précis de la rentabilité incluant toutes les charges, et une optimisation fiscale adaptée à votre situation.
Par ailleurs, les nouvelles tendances comme le coliving, les SCPI spécialisées et la rénovation énergétique ouvrent des perspectives de rendement attractives. Cependant, elles nécessitent une expertise spécifique et un accompagnement professionnel.
En définitive, 2026 représente une année charnière pour se positionner intelligemment sur le marché immobilier français. Les investisseurs qui sauront éviter les erreurs classiques, diversifier leurs stratégies et s’entourer des bons experts maximiseront leurs chances de succès et construiront un patrimoine pérenne et rentable.


