
Conseils achat immobilier 2026 – Vue marché résidentiel français
L’année 2026 marque un tournant décisif pour le marché immobilier français. En effet, après deux années de turbulences, le secteur retrouve progressivement son équilibre avec 945 000 transactions enregistrées en 2025 et des prévisions atteignant 980 000 ventes pour 2026, soit une hausse de 12% sur un an. Par ailleurs, les taux de crédit immobilier se stabilisent autour de 3,25% à 3,5% sur 20 ans, redonnant du pouvoir d’achat aux ménages. C’est pourquoi ce guide complet vous accompagne dans vos conseils achat immobilier 2026, que vous soyez primo-accédant ou investisseur expérimenté.
Ainsi, comprendre les tendances actuelles devient essentiel pour saisir les opportunités d’investissement immobilier rentable en France. De plus, les réformes du DPE 2026 et les nouvelles aides pour le financement primo-accédants transforment les règles du jeu. Concrètement, ce guide vous dévoile toutes les clés pour réussir votre première acquisition immobilière ou vendre rapidement votre maison dans ce contexte renouvelé. Ces conseils achat immobilier 2026 vous accompagneront tout au long de votre projet.
Table des Matières
- Tendances du marché immobilier pour 2026
- Investissement immobilier rentable en France 2026
- Conseils pour une première acquisition immobilière
- Comment vendre rapidement sa maison en 2026
- Financement immobilier pour primo-accédants 2026
- Stratégies d’achat gagnantes en 2026
- Questions Fréquentes (FAQ)
- Chiffres Clés
Conseils Achat Immobilier 2026 : Tendances du Marché à Connaître
Une reprise progressive et équilibrée
En effet, le marché immobilier français connaît une normalisation bienvenue après la crise de 2022-2023. Premièrement, les volumes de transactions remontent significativement avec 929 000 ventes enregistrées sur les douze derniers mois à fin octobre 2025. Par ailleurs, selon les experts de Meilleurs Agents, « le marché a retrouvé une forme de normalité avec des volumes de vente, des taux de crédit dans une fourchette normale et une hiérarchie des prix entre les différents territoires ».
Néanmoins, cette reprise reste mesurée. D’une part, les prix immobiliers progressent modérément de +2% à +3% selon les zones géographiques. D’autre part, l’instabilité politique et géopolitique pèse sur les décisions d’achat depuis septembre 2025. C’est pourquoi les experts appellent à la prudence malgré les signaux positifs. Suivre ces conseils achat immobilier 2026 permet d’anticiper les évolutions du marché.
Stabilisation des taux de crédit immobilier
Concrètement, les taux de crédit immobilier constituent le facteur déterminant de 2026. En effet, après avoir culminé à plus de 4% en 2023, ils se stabilisent désormais dans une fourchette favorable :
| Durée du prêt | Taux moyen janvier 2026 | Taux décembre 2025 | Évolution |
|---|---|---|---|
| 10 ans | 2,97% | 2,90% | +0,07% |
| 15 ans | 3,07% | 3,09% | -0,02% |
| 20 ans | 3,25% – 3,50% | 3,10% | +0,15% |
| 25 ans | 3,60% | 3,45% | +0,15% |
| 📊 3,25% à 3,5% sur 20 ans en 2026 – Stabilisation des taux | |||
| Toutefois, les analystes de l’Observatoire Crédit Logement anticipent une légère remontée des taux en 2026-2027. Par conséquent, les acquéreurs ont tout intérêt à concrétiser leurs projets rapidement pour bénéficier des conditions actuelles. | |||
Réforme du DPE 2026 : un bouleversement majeur
Par ailleurs, la réforme du Diagnostic de Performance Énergétique transforme profondément le paysage immobilier. En effet, le coefficient de conversion de l’électricité passe de 2,3 à 1,9 depuis le 1er janvier 2026. Ainsi, 850 000 logements sortent automatiquement de la catégorie des passoires thermiques (F et G) sans travaux.
Concrètement, cette évolution favorise les logements chauffés à l’électricité et les pompes à chaleur. De plus, un bien classé F peut désormais basculer en classe E, redevenant louable et plus attractif sur le marché. Néanmoins, comme le souligne le Ministère du Logement, « modifier le coefficient d’énergie primaire du DPE ne modifie pas automatiquement le coefficient dans la RE2020 ».
« Le marché a retrouvé une forme de normalité avec des volumes de vente et des taux de crédit dans une fourchette normale »
— Yann Jéhanno, président Laforêt France
Conseils Achat Immobilier 2026 : Réussir sa Première Acquisition
Les régions les plus prometteuses
D’une part, l’investissement immobilier rentable en France nécessite une analyse fine des territoires. En effet, les rendements locatifs varient considérablement selon les régions et les typologies de biens. Par ailleurs, certaines villes moyennes offrent des opportunités exceptionnelles avec des rendements bruts supérieurs à 8%. Nos conseils achat immobilier 2026 incluent l’analyse des zones à fort potentiel.
| Ville | Rendement brut moyen | Prix moyen m² | Tension locative | Risque économique |
|---|---|---|---|---|
| Châlons-en-Champagne | 9,1% | 1 450 € | Élevée | Faible |
| Limoges | 8,5% | 1 380 € | Moyenne | Très faible |
| Évry-Courcouronnes | 8,2% | 2 850 € | Très élevée | Moyen |
| Le Mans | 7,8% | 1 920 € | Élevée | Faible |
| Nîmes | 7,5% | 2 100 € | Élevée | Moyen |
| Cependant, les grandes métropoles conservent leur attractivité malgré des rendements plus faibles. En effet, Paris, Lyon et Bordeaux garantissent une valorisation patrimoniale à long terme. C’est pourquoi les investisseurs doivent arbitrer entre rendement immédiat et plus-value potentielle. | ||||
Immobilier neuf vs ancien : quel choix en 2026 ?
Premièrement, la réforme DPE 2026 rééquilibre partiellement l’équation en faveur de l’ancien électrique. Néanmoins, le neuf conserve des avantages décisifs :
Avantages du neuf :
- Conformité RE2020 garantie sur le long terme
- Charges énergétiques maîtrisées (150-200 € annuels)
- Garanties constructeur (10 ans)
- TVA réduite à 5,5% en zones ANRU
- Éligibilité PTZ optimale
Avantages de l’ancien : - Prix d’acquisition inférieur de 20% à 30%
- Potentiel de négociation élevé
- Emplacement premium en centre-ville
- Rentabilité locative immédiate supérieure
- Nouveau coefficient DPE favorable aux chauffages électriques
Toutefois, comme l’explique un expert de Finary, « pour les investisseurs hésitant entre neuf et ancien, la réforme DPE 2026 rééquilibre partiellement l’équation, mais le neuf conserve l’avantage de la sérénité réglementaire ».
Stratégies d’investissement locatif performantes
En outre, plusieurs stratégies se distinguent en 2026 pour maximiser la rentabilité :
1. Location meublée en zones tendues
- Rendement : +2% à +3% vs location vide
- Fiscalité LMNP avantageuse
- Rotation locative plus élevée
2. Colocation étudiante - Rendement : jusqu’à 10% dans les villes universitaires
- Demande structurelle forte
- Gestion plus exigeante
3. Location saisonnière encadrée - Rendement : 8% à 12% en zones touristiques
- Réglementation stricte à respecter
- Saisonnalité à anticiper
Par conséquent, le choix de la stratégie dépend de votre profil investisseur, de votre disponibilité et de votre appétence au risque.
Conseils achat immobilier 2026 pour une première acquisition immobilière
Conseils achat immobilier 2026 : Définir son projet et sa capacité d’emprunt
En premier lieu, la première acquisition immobilière nécessite une préparation rigoureuse. D’abord, évaluez précisément votre capacité d’emprunt en tenant compte des règles bancaires 2026. Pour les primo-accédants, ces conseils achat immobilier 2026 sont essentiels. :
- Taux d’endettement maximum : 35% des revenus nets
- Durée maximale : 25 ans (27 ans pour primo-accédants sous conditions)
- Apport personnel recommandé : 10% à 15% du prix d’achat
Ensuite, utilisez les simulateurs en ligne pour estimer votre budget réel. Par ailleurs, n’oubliez pas d’intégrer les frais annexes :
| Poste de dépense | Montant moyen | % du prix |
|——————|—————|———–|
| Frais de notaire (ancien) | 7% à 8% | 7-8% |
| Frais de notaire (neuf) | 2% à 3% | 2-3% |
| Frais de dossier bancaire | 500 € à 1 500 € | Variable |
| Frais de garantie | 1% à 1,5% | 1-1,5% |
| Frais d’agence | 3% à 8% | 3-8% |📊 35% maximum du revenu net – Capacité d’emprunt
Conseils achat immobilier 2026 : Choisir le bon emplacement
De plus, l’emplacement constitue le critère décisif de votre investissement. En effet, un bien mal situé perd de la valeur même dans un marché haussier. C’est pourquoi privilégiez :
Critères essentiels :
- Proximité transports en commun (< 10 minutes à pied)
- Commerces et services de proximité
- Établissements scolaires réputés
- Dynamisme économique de la zone
- Projets d’aménagement urbain prévus
Toutefois, l’impact du télétravail modifie les critères de choix en 2026. Ainsi, les villes moyennes situées à 1h-1h30 des métropoles connaissent un regain d’intérêt. Par conséquent, élargissez votre périmètre de recherche pour optimiser le rapport qualité-prix.

Conseils achat immobilier 2026 – Première acquisition couple
Sécuriser son achat avec les diagnostics obligatoires
Par ailleurs, les diagnostics immobiliers protègent l’acquéreur et encadrent la transaction. En 2026, le DPE réformé devient encore plus déterminant. Concrètement, vérifiez systématiquement :
- DPE 2026 : classe énergétique avec nouveau coefficient
- Diagnostic amiante : obligatoire pour biens avant 1997
- Diagnostic plomb : pour constructions avant 1949
- État parasitaire : termites et mérules selon zones
- Diagnostic gaz et électricité : installations de plus de 15 ans
Néanmoins, ne vous fiez pas uniquement aux diagnostics. En effet, une visite approfondie avec un professionnel du bâtiment peut révéler des défauts cachés. De surcroît, demandez l’historique des travaux et les charges de copropriété sur 3 ans.
Comment vendre rapidement sa maison en 2026
Fixer le bon prix dès le départ
Premièrement, vendre rapidement sa maison commence par une estimation juste et réaliste. En effet, un bien surévalué stagne sur le marché, ce qui nuit à sa perception. À l’inverse, un prix cohérent génère de la concurrence entre acheteurs dès les premières semaines. En complément de nos conseils achat immobilier 2026, découvrez comment optimiser votre vente.
Concrètement, plusieurs méthodes permettent d’estimer votre bien :
1. Comparaison avec les ventes récentes
- Analysez les transactions réalisées dans votre quartier (6 derniers mois)
- Ajustez selon l’état, l’étage, l’exposition
- Consultez les bases DVF (Demande de Valeurs Foncières)
2. Estimation par un professionnel - Agent immobilier local : connaissance fine du marché
- Notaire : vision juridique et patrimoniale
- Expert immobilier : évaluation certifiée (payante)
Toutefois, comme le souligne un expert de Viking Immobilier, « une maison correctement positionnée en prix génère davantage de contacts qualifiés dès les premières semaines de diffusion ».
Valoriser son bien avec le home staging
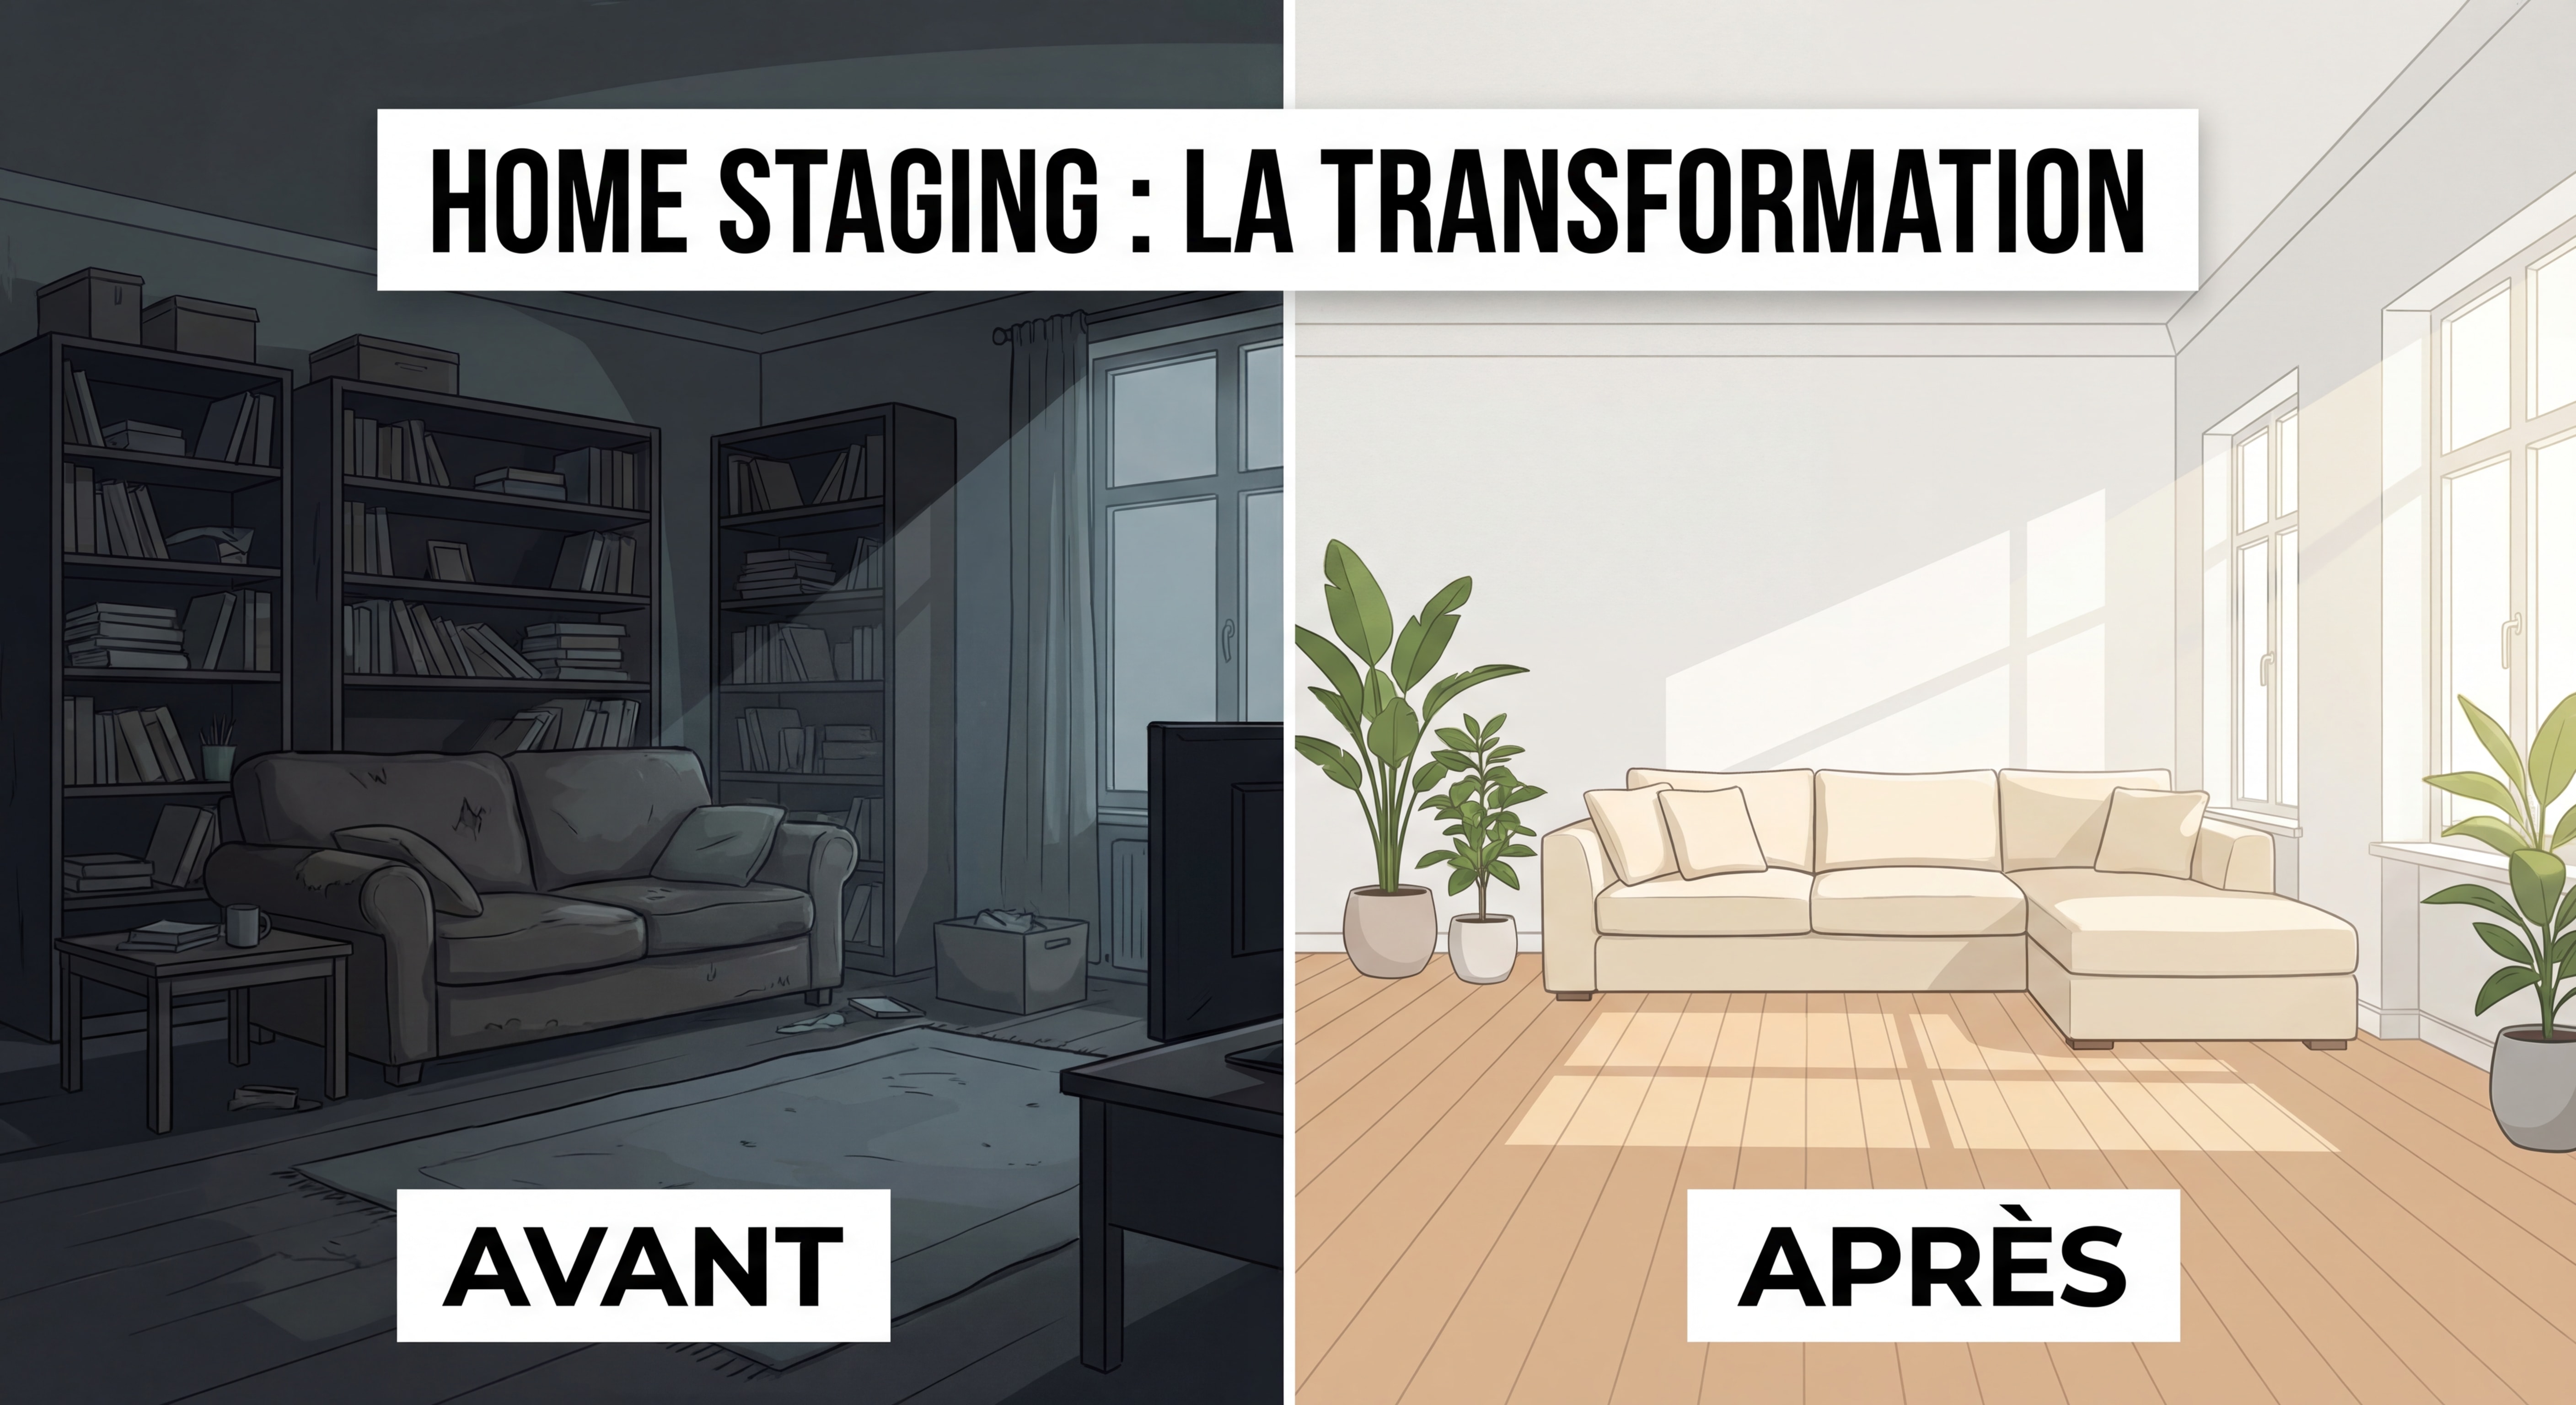
Par ailleurs, le home staging s’impose comme la technique incontournable pour accélérer la vente. En effet, cette mise en scène professionnelle permet aux acheteurs de se projeter facilement. Ainsi, les biens home-stagés se vendent en moyenne 2 à 3 fois plus rapidement et avec un prix supérieur de 5% à 10%.
Les 5 piliers du home staging 2026 :
- Désencombrement radical
- Retirez 50% des meubles et objets
- Créez une circulation fluide
- Libérez les surfaces de rangement
- Neutralisation des espaces
- Peinture blanche ou beige clair
- Retirez les éléments personnels (photos, collections)
- Uniformisez le style
- Réparations et rafraîchissement
- Colmatez fissures et trous
- Changez poignées et interrupteurs vétustes
- Nettoyez joints et vitres
- Valorisation de la lumière
- Maximisez la lumière naturelle
- Ajoutez des sources d’éclairage indirect
- Installez des ampoules LED blanc chaud (2700K)
- Mise en scène stratégique
- Créez des ambiances par pièce
- Ajoutez des plantes vertes
- Soignez l’entrée (première impression décisive)
Investissement immobilier rentable France – Conseils 2026
📊 Vente 2 à 3 fois plus rapide + prix supérieur de 5% à 10% – Impact home staging
Optimiser sa stratégie de diffusion
En outre, la visibilité de votre annonce détermine le nombre d’acheteurs potentiels. C’est pourquoi une diffusion multi-canal s’impose :
Canaux essentiels :
- Portails immobiliers leaders (SeLoger, Leboncoin, PAP)
- Réseaux sociaux (Facebook Marketplace, groupes locaux)
- Agence immobilière avec réseau national
- Vitrine physique en zone de passage
De plus, la qualité de l’annonce fait toute la différence. Concrètement, investissez dans :
- Photos professionnelles : 15 à 25 clichés en haute définition
- Visite virtuelle 360° : immersion complète pour acheteurs distants
- Plan 2D/3D : compréhension immédiate de l’agencement
- Description optimisée SEO : mots-clés stratégiques pour référencement
Néanmoins, comme le rappelle un courtier immobilier, « la transparence du vendeur permet de mieux vendre ». Par conséquent, mentionnez honnêtement les défauts mineurs plutôt que de les cacher.
Financement immobilier pour primo-accédants 2026
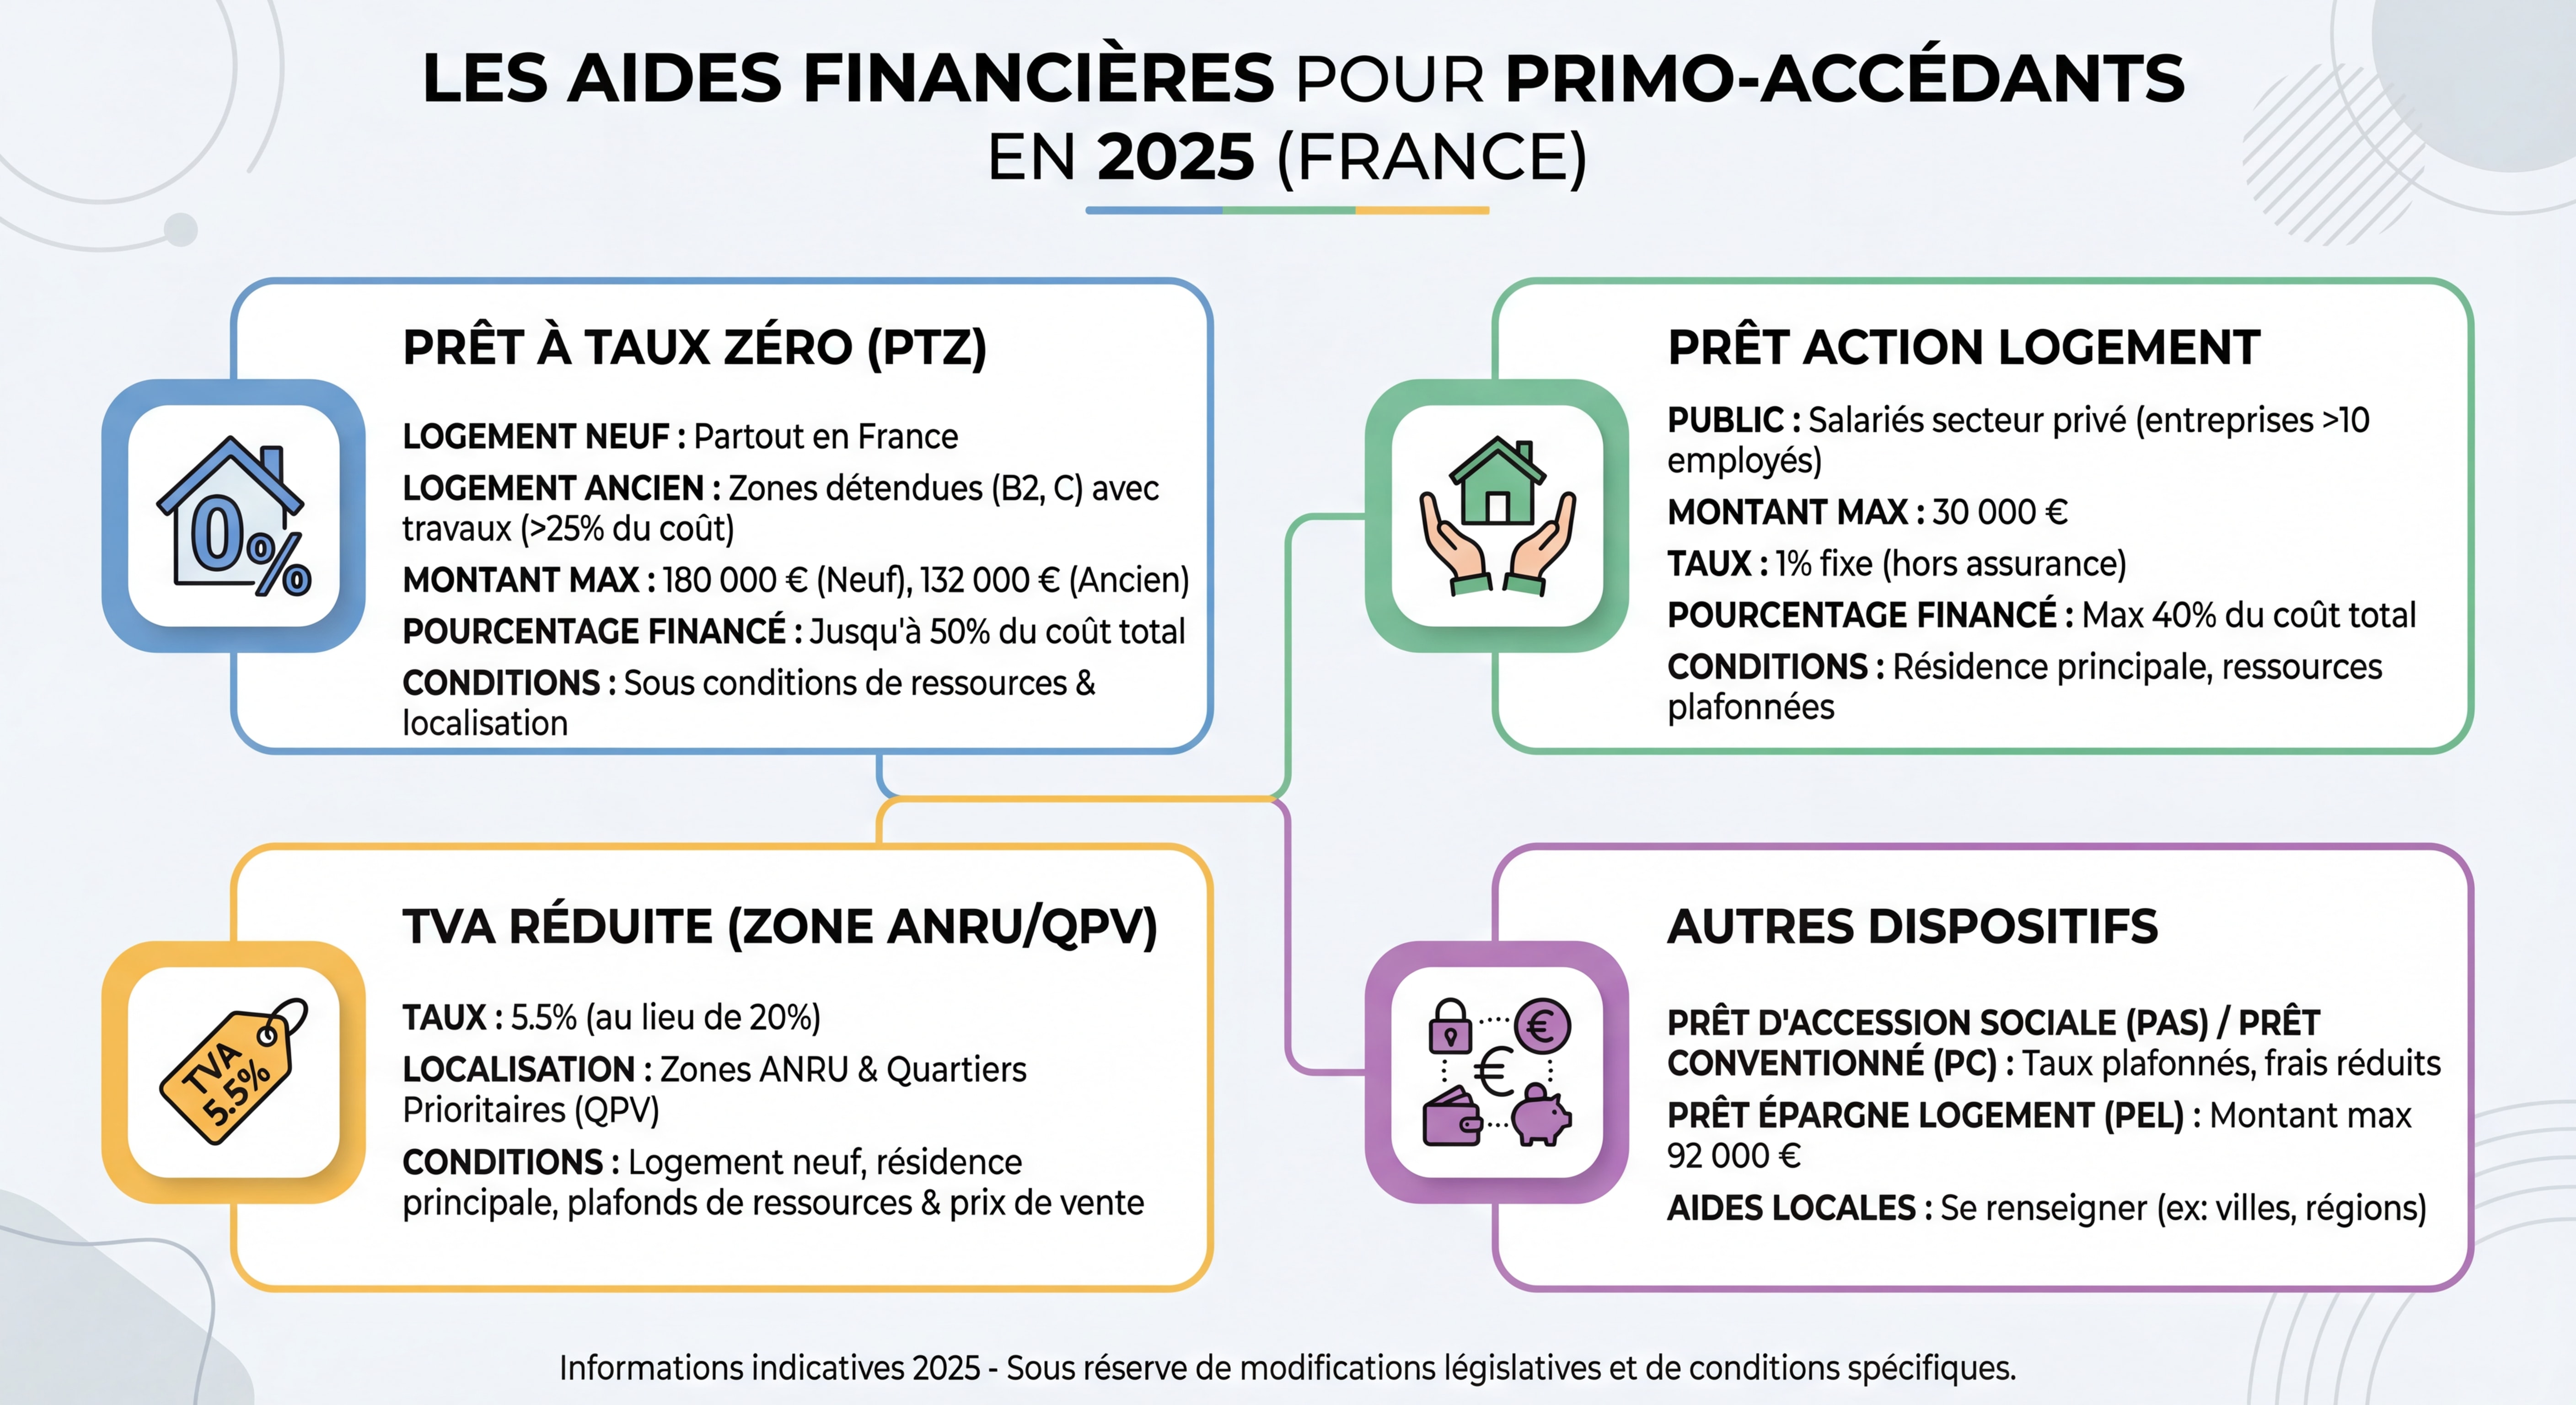
Le PTZ 2026 : conditions et montants revalorisés
En premier lieu, le financement primo-accédants bénéficie d’un coup de pouce majeur en 2026. En effet, le Prêt à Taux Zéro (PTZ) a été reconduit et amélioré avec des plafonds de ressources élargis et des montants plus élevés, notamment en zones A et B1. Parmi nos conseils achat immobilier 2026, le financement reste une priorité absolue.
Conditions d’éligibilité PTZ 2026 :
| Critère | Condition |
|---|---|
| Statut | Primo-accédant (aucune propriété depuis 2 ans) |
| Type de bien | Neuf, VEFA, ou ancien avec travaux (≥ 4 000 €) |
| Résidence | Principale obligatoire |
| Ressources | Plafonds selon zone et composition familière |
| Durée | 20 à 25 ans selon revenus |
| Plafonds de ressources PTZ 2026 (couple avec 2 enfants) : | |
| Zone | Plafond de revenus |
| —— | ——————- |
| Zone A (Paris, Côte d’Azur) | 102 900 € |
| Zone B1 (Grandes agglos) | 74 000 € |
| Zone B2 (Villes moyennes) | 60 000 € |
| Zone C (Rural) | 54 000 € |
| 📊 Plafonds revalorisés et montants augmentés en zones A et B1 – PTZ 2026 | |
| Par ailleurs, le PTZ peut financer jusqu’à 40% du projet en zone A et B1 pour les logements neufs. C’est pourquoi ce dispositif reste l’aide la plus puissante pour les primo-accédants. | |
Les autres aides cumulables
De plus, plusieurs dispositifs complémentaires boostent votre capacité d’achat :
1. Prêt Accession Sociale (PAS)
- Taux plafonné avantageux
- Frais de dossier réduits
- Conditions de ressources similaires au PTZ
- Cumulable avec le PTZ
2. Prêt Action Logement - Montant : jusqu’à 40 000 €
- Taux : 0,5% sur 20 ans
- Réservé aux salariés d’entreprises privées (≥ 10 employés)
- Cumulable avec PTZ et PAS
3. TVA réduite à 5,5% - Logements neufs en zones ANRU
- Quartiers prioritaires de la politique de la ville
- Économie moyenne : 15 000 € à 30 000 €
4. Bail Réel Solidaire (BRS) - Achat du bâti uniquement (pas du terrain)
- Réduction de prix : 30% à 40%
- Accès élargi en 2026
- Revente encadrée avec décote
Toutefois, chaque aide possède ses propres conditions d’éligibilité. Par conséquent, consultez un courtier spécialisé pour optimiser votre plan de financement.
Financement primo-accédants – Conseils achat immobilier 2026
Optimiser son dossier de financement
En outre, la qualité de votre dossier bancaire influence directement l’obtention du prêt et les conditions négociées. Concrètement, les banques scrutent :
Éléments déterminants :
- Stabilité professionnelle : CDI privilégié, ancienneté > 1 an
- Gestion bancaire : absence de découverts récurrents
- Taux d’endettement : < 33% idéalement (35% maximum)
- Apport personnel : 10% minimum recommandé
- Reste à vivre : suffisant pour la composition familiale
Ainsi, préparez votre dossier 3 à 6 mois avant l’achat :
- Soldez vos crédits consommation
- Constituez une épargne régulière
- Évitez les découverts et incidents
- Rassemblez tous les justificatifs
De surcroît, faites jouer la concurrence entre établissements. En effet, les écarts de taux peuvent représenter plusieurs milliers d’euros sur la durée totale du prêt.
Stratégies d’achat gagnantes en 2026
Négocier efficacement le prix d’achat
Premièrement, la négociation du prix constitue un levier majeur d’économie. En effet, dans le contexte actuel, les marges de négociation varient de 3% à 10% selon les situations. Néanmoins, toute négociation doit s’appuyer sur des arguments objectifs.
Leviers de négociation efficaces :
- Défauts techniques constatés
- Travaux de rénovation nécessaires
- Vétusté des équipements (chauffage, électricité)
- Problèmes d’humidité ou d’isolation
- Durée de mise en vente
- Bien sur le marché depuis > 3 mois
- Baisse de prix antérieure
- Vendeur motivé (mutation, divorce)
- Comparables du marché
- Ventes récentes similaires à prix inférieur
- Offre abondante dans le secteur
- Tendance baissière locale
- Contexte personnel du vendeur
- Urgence de vente
- Double charge (nouveau bien déjà acquis)
- Succession à liquider
Toutefois, restez respectueux et constructif. En effet, une négociation agressive peut braquer le vendeur et compromettre la transaction. C’est pourquoi privilégiez une approche factuelle et documentée.
Stratégie de négociation en 3 étapes :
- Phase 1 : Analyse et préparation
- Étudiez les comparables
- Identifiez les défauts et travaux
- Estimez le coût des réparations nécessaires
- Phase 2 : Première offre
- Positionnez-vous 5% à 8% en dessous du prix affiché
- Justifiez avec des arguments concrets
- Montez votre sérieux (promesse de financement)
- Phase 3 : Négociation finale
- Restez ferme sur vos limites budgétaires
- Proposez un compromis équitable
- Accélérez la signature pour rassurer le vendeur
Par conséquent, une négociation bien menée peut vous faire économiser 10 000 € à 30 000 € sur une transaction moyenne.
Profiter des opportunités de marché
Par ailleurs, certaines configurations de marché créent des opportunités exceptionnelles. En effet, les acheteurs avisés savent identifier ces fenêtres favorables :
Périodes propices à l’achat :
- Hiver (novembre-février) : marché moins concurrentiel, vendeurs motivés
- Fin d’année fiscale : vendeurs souhaitant boucler avant le 31 décembre
- Contexte économique incertain : baisse temporaire de la demande
Profils de biens à fort potentiel : - Logements nécessitant rafraîchissement cosmétique
- Biens mal présentés ou mal photographiés
- Successions à liquider rapidement
- Ventes de particuliers sans agence (économie de commission)
Néanmoins, restez vigilant sur les biens trop attractifs. En effet, un prix anormalement bas cache souvent des vices cachés ou des contraintes juridiques. C’est pourquoi faites systématiquement réaliser une expertise avant de vous engager.
Conseils achat immobilier 2026 : Anticiper les évolutions réglementaires
En outre, les réglementations immobilières évoluent constamment. Par conséquent, anticiper ces changements permet d’optimiser son investissement :
Échéances DPE à surveiller :
- 2025 : Interdiction location classe G (< 450 kWh/m²/an)
- 2028 : Interdiction location classe G complète
- 2034 : Interdiction location classe F
Impact sur les stratégies d’achat : - Privilégiez les biens classe D minimum pour location pérenne
- Intégrez le coût de rénovation énergétique dans votre budget
- Profitez du nouveau coefficient DPE pour les chauffages électriques
Aides à la rénovation 2026 : - MaPrimeRénov’ : jusqu’à 90% pour ménages très modestes
- Éco-PTZ : prêt à taux zéro jusqu’à 50 000 €
- CEE : Certificats d’Économie d’Énergie cumulables
Ainsi, un bien classé F acheté avec décote peut devenir très rentable après rénovation financée par les aides publiques.
Faire appel aux bons professionnels
Enfin, s’entourer d’experts compétents sécurise votre projet et optimise vos résultats. En effet, leur expertise vous fait gagner du temps et éviter des erreurs coûteuses.
Professionnels clés de votre projet :
| Professionnel | Rôle | Coût moyen | Valeur ajoutée |
|---|---|---|---|
| Agent immobilier | Recherche, négociation, accompagnement | 3% à 8% (vendeur) | Accès marché, expertise locale |
| Courtier en crédit | Optimisation financement, négociation taux | 1% à 1,5% du prêt | Économie sur taux et conditions |
| Notaire | Sécurisation juridique, rédaction actes | Tarif réglementé | Protection légale maximale |
| Expert bâtiment | Diagnostic technique approfondi | 300 € à 800 € | Détection vices cachés |
| Architecte/Bureau d’études | Étude rénovation, permis travaux | 5% à 10% travaux | Optimisation projet, conformité |
| Toutefois, vérifiez toujours les certifications et assurances professionnelles. De plus, n’hésitez pas à demander des références et consulter les avis clients. | |||
« Pour vendre rapidement sans baisser le prix, il faut agir sur trois leviers : le bon prix dès le départ, une préparation soignée et une diffusion efficace »
— Expert Viking Immobilier
Questions Fréquentes (FAQ)
Quel est le meilleur moment pour acheter en 2026 ?
Les conseils achat immobilier 2026 prioritaires incluent le meilleur moment pour acheter se situe entre novembre et février, lorsque la concurrence est moins forte et les vendeurs plus enclins à négocier. Par ailleurs, profitez de la stabilisation actuelle des taux de crédit avant leur probable remontée fin 2026. Concrètement, un achat au premier trimestre vous permet de bénéficier des taux autour de 3,25% sur 20 ans.
Combien d’apport personnel faut-il prévoir ?
En principe, les banques exigent un apport minimum de 10% du prix d’achat pour couvrir les frais de notaire et de garantie. Néanmoins, les primo-accédants avec un profil solide peuvent obtenir un financement à 110% en cumulant PTZ et prêt principal. Toutefois, un apport de 15% à 20% améliore significativement vos conditions de crédit et votre capacité de négociation.
La réforme du DPE 2026 change-t-elle vraiment la donne ?
Oui, absolument. En effet, le passage du coefficient électrique de 2,3 à 1,9 fait sortir 850 000 logements de la catégorie des passoires thermiques. Par conséquent, des biens auparavant interdits à la location redeviennent louables. Néanmoins, cette amélioration reste relative : un bien F qui passe en E conserve des charges énergétiques élevées et une échéance d’interdiction en 2034.
Quelles sont les villes les plus rentables pour investir en 2026 ?
Les villes moyennes offrent les meilleurs rendements locatifs : Châlons-en-Champagne (9,1%), Limoges (8,5%), Évry-Courcouronnes (8,2%). Toutefois, les grandes métropoles (Paris, Lyon, Bordeaux) garantissent une meilleure valorisation patrimoniale à long terme. C’est pourquoi le choix dépend de votre stratégie : cashflow immédiat ou plus-value future.
Le PTZ 2026 est-il vraiment intéressant ?
Absolument. Le PTZ 2026 peut financer jusqu’à 40% de votre projet en zones A et B1 pour le neuf, sans intérêts ni frais de dossier. De plus, les plafonds de ressources ont été relevés, élargissant le nombre de bénéficiaires. Par ailleurs, il se cumule avec le PAS et le Prêt Action Logement, créant un plan de financement très avantageux pour les primo-accédants.
Comment vendre rapidement sans brader son bien ?
Trois leviers essentiels : un prix juste dès le départ, une présentation impeccable via le home staging, et une diffusion multi-canal optimisée. En effet, un bien correctement positionné génère de la concurrence entre acheteurs dès les premières semaines, limitant ainsi les négociations. De plus, des photos professionnelles et une visite virtuelle 360° multiplient par 3 le nombre de contacts qualifiés.
Les taux vont-ils continuer à augmenter en 2026 ?
Selon l’Observatoire Crédit Logement, une légère hausse est anticipée pour fin 2026 et 2027. Néanmoins, cette progression devrait rester modérée, avec des taux stabilisés entre 3,5% et 4% sur 20 ans. C’est pourquoi les conditions actuelles restent favorables pour concrétiser un projet immobilier.
Faut-il privilégier le neuf ou l’ancien en 2026 ?
La réponse dépend de votre profil. Le neuf offre sérénité réglementaire, garanties constructeur et charges maîtrisées, mais à un prix supérieur de 20% à 30%. L’ancien permet une meilleure rentabilité immédiate et des emplacements premium, mais nécessite souvent des travaux. Toutefois, la réforme DPE 2026 rééquilibre l’équation en faveur de l’ancien électrique.
Quelles aides pour rénover un logement ancien ?
Plusieurs dispositifs se cumulent : MaPrimeRénov’ (jusqu’à 90% pour ménages très modestes), Éco-PTZ (prêt à taux zéro jusqu’à 50 000 €), Certificats d’Économie d’Énergie (CEE), et aides locales des collectivités. Concrètement, un parcours de rénovation d’ampleur peut être financé à 60% à 80% par les aides publiques selon vos revenus.
Comment négocier efficacement avec un vendeur ?
Basez votre négociation sur des arguments objectifs : défauts techniques constatés, comparables du marché, durée de mise en vente. Ensuite, positionnez-vous 5% à 8% en dessous du prix affiché en justifiant factuellement. Enfin, montrez votre sérieux avec une promesse de financement bancaire. Toutefois, restez respectueux et constructif pour ne pas braquer le vendeur.
L’instabilité politique impacte-t-elle vraiment le marché immobilier ?
Oui, selon les professionnels du secteur. En effet, l’incertitude politique depuis septembre 2025 constitue un frein à la projection des ménages. Néanmoins, l’impact reste limité car les fondamentaux du marché (taux, prix, volumes) demeurent favorables. Par conséquent, les acheteurs avec un projet solide ne doivent pas différer leur acquisition.
Peut-on encore investir dans des passoires thermiques ?
Techniquement oui, mais avec une stratégie claire de rénovation. En effet, ces biens se négocient avec une décote de 15% à 30%, créant un potentiel de plus-value après travaux. Toutefois, intégrez le coût de rénovation énergétique (20 000 € à 50 000 € selon surface) et les aides disponibles. De plus, la réforme DPE 2026 fait sortir certains biens de cette catégorie sans travaux.
Chiffres Clés
📊 945 000 transactions enregistrées en 2025, soit +12% sur un an (Source: Notaires de France 2026)
💰 3,25% à 3,5% : taux de crédit immobilier moyen sur 20 ans en janvier 2026 (Source: Cafpi & Pretto 2026)
🏠 850 000 logements sortent automatiquement de la catégorie passoire thermique grâce à la réforme DPE 2026 (Source: Ministère du Logement 2026)
📈 +2% à +3% : hausse modérée des prix immobiliers prévue en 2026 selon les zones (Source: Meilleurs Agents 2026)
🎯 980 000 ventes anticipées pour 2026, confirmant la reprise progressive du marché (Source: Leboncoin Solutions Pro 2026)
💡 40% : part maximale du projet finançable par le PTZ 2026 en zones A et B1 pour le neuf (Source: Ministère du Logement 2026)
🔑 9,1% : rendement locatif brut à Châlons-en-Champagne, ville la plus rentable de France (Source: Meilleurs Agents 2025)
⚡ Coefficient 1,9 : nouveau coefficient de conversion électrique du DPE (vs 2,3 auparavant), favorisant les chauffages électriques (Source: Réforme DPE 2026)
🏡 35% : taux d’endettement maximum autorisé par le HCSF pour obtenir un crédit immobilier (Source: Réglementation bancaire 2026)
📱 2 à 3 fois plus rapide : vitesse de vente d’un bien home-stagé vs un bien classique, avec un prix supérieur de 5% à 10% (Source: Laforêt 2026)
Conclusion
En définitive, l’année 2026 offre un contexte favorable pour concrétiser vos projets immobiliers. D’une part, la stabilisation des taux de crédit autour de 3,25% à 3,5% et la reprise des transactions créent un marché plus équilibré. D’autre part, les réformes du PTZ et du DPE ouvrent de nouvelles opportunités pour les primo-accédants et les investisseurs avisés.
Néanmoins, la réussite de votre projet nécessite une préparation rigoureuse et une stratégie adaptée. C’est pourquoi suivre ces conseils achat immobilier 2026 vous permettra d’optimiser chaque étape, de la recherche au financement. Par ailleurs, qu’il s’agisse d’une première acquisition immobilière, d’un investissement immobilier rentable en France ou de vendre rapidement votre maison, les clés du succès reposent sur trois piliers : information, anticipation et accompagnement professionnel.
Ainsi, n’attendez pas pour lancer votre projet. En effet, les conditions actuelles pourraient évoluer défavorablement en fin d’année 2026. De surcroît, les experts HOMEY vous accompagnent à chaque étape pour transformer votre rêve immobilier en réalité concrète. Par conséquent, contactez dès aujourd’hui nos conseillers pour bénéficier d’un accompagnement personnalisé et maximiser vos chances de réussite dans ce marché en pleine mutation.


